2026年11月の金利環境と「審査の通りやすさ」の関係
審査に不安がある人ほど、2026年11月は「いまの金利で借りられる額がいくらか」を先に計算しておく必要があります。当編集部が2026年11月2日に主要14の金融機関の公式サイトで141件の適用金利を集計したところ、前月と比べられた139件のうち引き上げ39件・据え置き28件・引き下げ72件でした(当社調べ)。下がったのは主に固定金利で、変動金利は前月と比べられた33件のうち10件が引き上げ、23件が据え置きと、引き下げは1件もありません。
2026年11月のフラット35(借入期間21年以上35年以下・融資率9割以下・団信込み)は年3.810%で、前月からわずかに下がったものの、年3%台後半の高い水準にあります(住宅金融支援機構の公表値)。審査と結びつけて考えるべきなのは、金利が高いほど、同じ年収でも借りられる元金は小さくなるという関係です。
というのも、フラット35の審査は年収に占める年間返済額の割合(総返済負担率)が年収400万円未満で30%以下、400万円以上で35%以下という基準で判断されるからです。年間いくらまで返せるかの上限は年収で決まり、その返済額で借りられる元金は金利で決まります。数年前のシミュレーション結果をそのまま使うと、実際の審査で通る額とのずれが大きくなります。
申込の窓口も変わりました。ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了しています。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられますが、これから申し込む人は銀行代理業者が窓口の「対面相談コース」を使います。
対面相談コースでは物件価格80%以下で借りる場合の優遇が続いており、2026年11月の通期引下げプランの変動金利は年1.600%(80%超は年1.70%)です。「環境配慮型住宅への特別金利優遇」は2026年9月実行分で終了しました。自己資金を2割以上用意できる人は金利面でも有利になるうえ、借入額そのものが減るので、返済負担率の基準に収まる余地も広がります。
審査に通りやすい住宅ローンランキング
当サイト独自の分析基準で、審査に不安がある人が申し込みやすい住宅ローンを順位づけしました。1位はSBIマネープラザ(ドコモSMTBネット銀行の対面相談コース)、2位・3位はSBIアルヒのスーパーフラットとフラット35です。
住宅ローンの審査は、年収や職業、勤続年数、年齢、購入予定の住宅の担保評価、さらには健康状態まで、多角的な要素を組み合わせて総合的に判断されます。そのため、「この銀行なら誰でも通る」「この銀行は絶対に厳しい」と単純に言い切ったり、各銀行を同じ基準で判断したりすることはできません。
(フラット35は、年収や雇用形態の条件を設けず、返済負担率などの基準が公表されているため、民間の住宅ローンより審査の基準が分かりやすい制度です。)
一方で、民間銀行が提供する住宅ローンはそれぞれ独自の審査方針を持ち、重く見る項目が違います。たとえば勤続年数や職業の安定性を重く見る銀行もあれば、年収と借入額のバランス(返済負担率)を最も重く見る銀行もあります。
本来、「審査に通りやすい銀行」を一律にランク付けするのは難しいものの、当サイトでは各銀行の審査傾向や過去の評価事例をもとに、できる限り客観的な視点で分析を行いました。なお、掲載内容はあくまで独自調査によるものであり、すべての申込者に当てはまるものではありません。
また、審査の通りやすさだけを重視して銀行を選ぶと、結果的に金利が高い住宅ローンを選んでしまうケースもあります。そこで本ランキングでは、「審査に通りやすい」だけでなく、金利水準、事務手数料、団信(団体信用生命保険)の内容、付帯サービスの充実度といった要素も総合的に比較し、バランスの取れた選択肢を提示しています。
これから申し込む人だけでなく、一度審査に落ちた人も、各行の申込条件と保障の違いを比べる材料として使ってください。
 第1位 SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン・対面相談コース)
SBIマネープラザは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込める銀行代理業者です。
住宅ローンの審査に不安がある方こそ、申し込む前に専門スタッフに相談できることは大きな安心材料です。年収と借入額のバランス(返済負担率)や勤続年数など、審査で見られる項目を確認しながら、無理のない借入額や申込の進め方を一緒に考えてもらえます。
保証料・一部繰上返済手数料は無料で、全疾病保障も金利の上乗せなしで付きます。WEB申込コースの仮審査受付は2026年10月30日(金)17時で終わったため、これから同行の住宅ローンを申し込むなら、窓口は対面相談コースを扱う銀行代理業者です。審査結果による金利の上乗せは最大年0.550%で、WEB申込コース(年0.100〜0.300%)より幅があります。上乗せの幅が広いということは、最も低い金利では承認されない人でも、上乗せを条件に承認される余地があるとも考えられます。申込前に借入額と返済負担率を相談でき、ネット銀行の住宅ローンを、ひとりで進めずに相談しながら申し込めることから1位に選びました。
| SBIマネープラザ 住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.600%〜(通期引下げプラン・2026年11月実行金利/物件価格の80%以下の場合) ※審査の結果により金利が上乗せになる場合があります(対面相談コースは年0.550%まで)。 |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 全疾病保障(金利の上乗せなし) |
| 備考 | SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。 |
| ■関連記事■ ・SBIマネープラザの住宅ローンの詳細 | |
 第2位 SBIアルヒの「スーパーフラット」
2位としたのは、SBIアルヒです。
SBIアルヒは、フラット35を中心に全期間固定の住宅ローンを扱う住宅ローン専門の金融機関です。全国の店舗とWebの両方で申し込めるため、審査の前に店舗で借入額を相談してから進めることもできます。
そのSBIアルヒが提供しているのが「スーパーフラット」です。フラット35(保証型)の仕組みを使った同社独自の商品で、自己資金の割合に応じて金利が下がります。
特徴は明確です。住宅建設費または購入価格に対して一定割合以上の自己資金を用意することで、通常のフラット35よりも低い金利水準で借り入れが可能になります。自己資金の割合が高いほど適用金利は低くなるため、頭金を厚く用意できる人に向いた全期間固定ローンです。
一方で、申込条件についても正確に理解しておく必要があります。返済負担率はフラット35と同様の基準が適用され、年収に応じた上限割合の範囲内であることが求められます。とくに自己資金の割合が低いスーパーフラット8.5・9は、年収にかかわらず総返済負担率20%以内という厳しい基準になるため、申し込む前に借りられる額を計算しておく必要があります。
また、借り換えを検討している方向けには「スーパーフラット借換」も用意されています。今の住宅ローンの金利と比べて、諸費用を含めた総返済額がどれだけ減るかで判断します。
2026年11月は、買取型フラット35(融資率9割以下)の年3.810%に対し、スーパーフラット9は年3.800%、自己資金2割以上の4区分(スーパーフラット5〜8)はいずれも年3.790%で、金利差は年0.010〜0.020%しかありません(引下げ期間終了後・団信込み)。スーパーフラット9は金利差が年0.010%なのに返済負担率の基準が20%以内になるため、自己資金が1割の人は、通常のフラット35のほうが借りられる額が大きくなります(下の「年収別の借入上限」の表を参照)。
| SBIアルヒ 「スーパーフラット」の詳細 | |
|---|---|
| 金利 | 主な「スーパーフラット」 <団信に加入した場合> スーパーフラット5(SF5・自己資金5割以上):年3.790% スーパーフラット9(SF9・自己資金1割以上):年3.800% スーパーフラット借換(融資率10割以下):年3.660% ※ 2026年11月・引下げ期間終了後の金利(借入期間21〜35年) ※ 団信に加入しない場合はこの金利から年0.28%引き下げ |
| 事務手数料 | 借入額の2.20%(税込) |
| 融資条件 | ・申込時の年齢が満70歳未満(親子リレー返済の場合は満70歳以上でも可能) ・日本国籍、または永住者・特別永住者の方 ・年収に占めるすべての借入れの年間合計返済額の割合が年収400万円未満なら30%以下、年収400万円以上なら35%以下(スーパーフラット5〜8・借換) ※自己資金の割合が小さいスーパーフラット8.5・9は、年収にかかわらず年間合計返済額の割合が20%以内 ・借入れの対象となる住宅及びその敷地を共有する場合は、申込み本人が共有持分を持つ |
| 融資金額 | 100万円以上1億2,000万円以内 ただし住宅建設費または住宅購入価額の100%以内 |
| 融資期間 | ・15年以上、35年以内 (申込本人が60歳以上の場合は10年以上) ・完済時年齢が80歳となるまでの年数 |
| 住宅の条件 | ・住宅金融支援機構の定める技術基準および維持管理基準に適合し、必要な検査に合格する住宅 ・住宅部分の床面積が一戸建ての場合:50㎡以上、マンションの場合:30㎡以上(2026年4月以降の物件検査申請分から一戸建ての要件を70㎡以上から緩和) |
| 保証料 | 0円 |
| 一部繰上げ 返済手数料 | 0円 |
| 保障 | 団信 ※ 団信に加入しない場合には金利から0.28%引き下げとなります。 |
| ワイド団信 | あり(金利に年0.3%上乗せ) |
| ■関連記事■ ・フラット35は楽天銀行とSBIアルヒどっち?手数料と金利で比較 ・SBIアルヒのフラット35の評判と手数料のデメリット ・フラット35の審査基準と民間ローンとの違い ・フラット35からフラット35へ借り換えできる?得する条件と諸費用 | |
 第3位 SBIアルヒの「フラット35」
第3位は「フラット35」で高い知名度を誇るSBIアルヒです。審査基準は他の金融機関が取り扱うフラット35と基本的に同じで、一般的な民間住宅ローンと比べれば比較的通りやすいと考えられます。
SBIアルヒは、借り換えを含むフラット35の実行件数で2025年度まで16年連続のシェア1位(2025年度は27.7%)です。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。金利はスタンダードタイプで業界最低水準とされています(SBIアルヒ調べ)。
もうひとつ見逃せないメリットは、全国約90拠点(2026年3月末現在)の店舗網を展開していることです。住宅ローン選びをインターネットだけで完結させることに不安を感じる人や、疑問点を直接相談したい人にとって、この店舗網は大きな安心材料になります。来店予約に対応しているため、申し込み前にじっくり相談することも可能です。
フラット35は勤務形態や勤続年数の条件を設けていないため、転職直後の人や自営業の人でも、返済負担率の基準を満たせば申し込めます。店舗で相談しながら新規借入・借り換えのどちらも進められる点を評価して3位としました。
| SBIアルヒ「フラット35」の詳細 | |
|---|---|
| 金利 | <団信に加入した場合> 借入期間20年以内:年3.490% 借入期間35年以内:年3.810% ※ 借入額の占める割合が90%以内の場合 ※ 団信に加入しない場合はこの金利から0.2%引き下げ |
| 事務手数料 | 借入額の2.20%(税込・最低220,000円(税込))。Web申込+電子契約で1債権あたり33,000円(税込)引き(2026年3月2日〜2027年3月31日) |
| 融資条件 | ・申込時の年齢が満70歳未満(親子リレー返済の場合は満70歳以上でも可能) ・日本国籍、または永住者・特別永住者の方 ・年収に占めるすべての借入れの年間合計返済額の割合が年収400万円未満なら30%以下、年収400万円以上なら35%以下 ・借入れの対象となる住宅及びその敷地を共有する場合は、申込み本人が共有持分を持つ |
| 融資金額 | 100万円以上1億2,000万円以内 ただし住宅建設費または住宅購入価額の100%以内 |
| 融資期間 | ・15年以上、35年以内 (申込本人が60歳以上の場合は10年以上) ・完済時年齢が80歳となるまでの年数 |
| 住宅の条件 | ・住宅金融支援機構の定める技術基準および維持管理基準に適合し、必要な検査に合格する住宅 ・住宅部分の床面積が一戸建ての場合:50㎡以上、マンションの場合:30㎡以上(2026年4月以降の物件検査申請分から一戸建ての要件を70㎡以上から緩和) |
| 保証料 | 0円 |
| 一部繰上げ 返済手数料 | 0円 |
| 保障 | 機構団信 ※ 機構団信に加入しない場合には金利から0.2%引き下げとなります。 |
| ワイド団信 | なし(スーパーフラットでは付帯可能) |
| ■関連記事■ ・フラット35は楽天銀行とSBIアルヒどっち?手数料と金利で比較 ・SBIアルヒのフラット35の評判と手数料のデメリット ・フラット35の審査基準と民間ローンとの違い ・フラット35からフラット35へ借り換えできる?得する条件と諸費用 | |
第4位 SBI新生銀行の住宅ローン
※本ランキングでSBI新生銀行の当初固定金利(10年固定など)を掲載している場合、その金利は自己資金10%以上の優遇を適用した水準です。自己資金が10%未満の場合や借り換えでは適用金利が異なります(2026年11月時点の変動は、自己資金10%以上優遇で年1.660%、SBIハイパー預金優遇で年1.590%)。
SBI新生銀行の住宅ローンは、申込条件が比較的わかりやすく示されている点が特徴です。特に借り換えを検討している人から注目されやすい住宅ローンですが、新規借入でも、年収や雇用形態、自営業者の条件を事前に確認しやすいというメリットがあります。
SBI新生銀行のパワースマート住宅ローンでは、申込時の年齢が20歳以上65歳以下、完済時年齢が80歳未満であることなどが条件とされています。また、会社員の場合は前年度税込年収が300万円以上の正社員または契約社員であること、自営業者の場合は業歴2年以上で、2年平均300万円以上の所得があることが申込条件として示されています。所得とは、売上ではなく経費を差し引いた後の金額を指すため、個人事業主や会社経営者はこの点に注意が必要です。
SBI新生銀行は正社員だけでなく契約社員や自営業者も申込対象に含め、条件を明文化しているため、自分が申込対象に入るかを事前に確認できます。住宅ローンの中には勤続年数や事業年数についてより長い実績を求めるケースもあるため、業歴2年以上で申込条件を満たせる点は、転職後一定期間が経過した人や自営業者にとって検討しやすい材料になります。
ただし、申込条件を満たしていることと、実際に審査に通ることは別です。住宅ローン審査では、年収だけでなく、借入希望額、返済負担率、勤務先や事業の安定性、信用情報、物件の担保評価などが総合的に確認されます。年収300万円以上という条件をクリアしていても、借入額が大きすぎる場合や、他の借入が多い場合には、希望額どおりに借りられない可能性があります。
SBI新生銀行を検討するなら、自己資金をどこまで用意できるか、借入額を無理のない範囲に抑えられるか、返済比率に余裕があるかを申し込む前に計算してください。表示の固定金利は自己資金10%以上が条件で、頭金が少ないと適用金利が変わるからです。特に借り換えの場合は、現在の住宅ローン残高、残りの返済期間、借り換えにかかる諸費用を含めて、本当にメリットが出るかをシミュレーションしておく必要があります。
SBI新生銀行は原則として仮審査(事前審査)を行わず、本審査で可否が決まります。必要書類を最初からそろえて申し込むことになるため、他行と併願する場合は、他行の仮審査を先に済ませておくと日程を組めます。事務手数料は借入金額×2.20%(税込)の定率タイプです。
また、SBI新生銀行の住宅ローンでは、選択する団体信用生命保険への加入資格を有することも条件に含まれています。2026年3月からは上乗せ0円の全疾病保障付団信も選べるようになり、ガン団信(年0.1%上乗せ)は借入時に満50歳未満の人だけが選べます。
一方で、健康状態に不安がある人は注意が必要です。団信に加入できない場合、住宅ローンの利用が難しくなることがあります。SBI新生銀行はワイド団信を扱っていないため、その場合は加入条件を緩和したワイド団信がある金融機関や、団信加入が任意のフラット35もあわせて比べてください。
SBI新生銀行の住宅ローンは、年収や雇用形態、自営業者の条件が比較的明確に示されている点が長所です。ただし、審査が甘い住宅ローンというわけではありません。申込条件を満たしているかを確かめたうえで、返済計画・自己資金・団信の加入可否まで準備しておくと、本審査一回で結論が出る仕組みにも対応できます。
| SBI新生銀行の住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.660%(自己資金10%以上) 10年固定金利:年3.630%(自己資金10%以上) |
| 事務手数料 | 手数料定率タイプ:借入れ金額の2.20%(税込) |
| 融資条件 | ・新生総合口座パワーフレックスを開設していること、または、申込と同時に新生総合口座パワーフレックスを開設されること。 ・借入申込時の年齢が20歳以上65歳以下で、かつ、完済時年齢が80歳未満であること。 ・団体信用生命保険への加入資格を有すること。 ・連続した就業2年以上、かつ前年度税込年収が300万円以上の正社員または契約社員であること。 ・自営業の方については業歴2年以上、かつ2年平均300万円以上の所得(経費控除後の金額)を有すること。 ・日本国籍または永住許可を有すること。なお、永住許可を有しない場合は、配偶者が日本国籍または永住許可を有し、かつその配偶者が連帯保証人となること。 |
| 融資金額 | 500万円以上3億円以下(10万円単位) |
| 融資期間 | 5年以上35年以内(1年単位)。変動金利(半年型)で新規に住宅購入・建設資金を借りる場合は5年以上50年以内(35年超は当初借入金利に年0.1%上乗せ) ※ 長期固定金利タイプは21年以上35年以内(1年単位) |
| 住宅の条件 | ・本人または家族が居住される物件 ・延床面積で50平米以上(マンションの場合は専有面積30平米以上)であるもの ・住居専用、もしくは店舗や事務所との併用住宅(住居部分が延床面積の50%以上で、併用部分(店舗・事務所)は、自己使用であるものに限ります。)であるもの |
| 保証料 | 0円 |
| 一部繰上げ 返済手数料 | 0円 |
| 保障 | 一般団信(上乗せなし)/全疾病保障付団信(2026年3月開始・上乗せなし) |
| ワイド団信 | なし |
| ■関連記事■ ・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】 ・SBI新生銀行の住宅ローン審査は厳しい?甘い? ・SBI新生銀行の「ステップダウン金利タイプ」とは(取扱終了) | |
第5位 イオン銀行の住宅ローン
イオン銀行の住宅ローンの特徴は、契約者特典「イオンセレクトクラブ」と店舗での相談体制です。
住宅ローンを借りている間は、イオングループの対象店舗での買い物がセレクトクラブカードのクレジット払いで毎日5%OFFになります(返済用口座の指定などの条件あり)。全国のイオンモールなどにある店舗で住宅ローンの相談ができるため、審査の前に借入額や必要書類を対面で確認できます。
そんなイオン銀行の住宅ローンの商品概要説明書をみると利用できる方の条件として、「安定かつ継続した収入の見込める方」とあり、更に具体的に就業期間や年収・収入の記載があります。 給与所得者は6カ月以上勤務していること、会社経営者・個人事業主は事業開始後3年を経過していることが条件です(商品概要説明書・2026年6月1日現在)。
※給与所得者・会社経営者は前年度年収100万円以上、個人事業主は前年度所得100万円以上であること。事業開始後3年以上という条件は一般的な水準ですが、前年度の年収・所得100万円以上は、年収条件を設けている銀行の中でも低い基準です。
就業形態は、正社員や個人事業主・会社経営者だけでなく、社会保険に加入している契約社員や派遣社員も利用できます。金利に年0.3%上乗せで引受条件を緩和したワイド団信もあるため、一般団信に入れない人でも検討できます(ワイド団信・全疾病団信などは借入時満50歳未満が条件)。年収・雇用形態・団信の条件を合わせると、申込のハードルは低い部類に入るため、審査に不安がある人は店舗で借入額を相談してから申し込むと進めやすいはずです。
| イオン銀行の住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.540%(金利プラン) 10年固定金利:年3.840%(当初固定金利プラン) ※2026年11月の金利 |
| 事務手数料 | 借入額の2.20%(税込) |
| 融資条件 | ・申込時満18歳以上、借入時満71歳未満で、最終返済時満80歳未満の方 ※全疾病団信・がん保障付団信・8疾病保障付団信・ワイド団信を選ぶ場合は、借入時満50歳未満 ・所定の団体信用生命保険に加入できる方 ・安定かつ継続した収入の見込める方 ※給与所得者は6カ月以上勤務、会社経営者・個人事業主は事業開始後3年を経過していること ※給与所得者・会社経営者は前年度年収100万円以上、個人事業主は前年度所得100万円以上 ・日本国籍を有する方または永住許可を受けている方 |
| 融資金額 | 200万円以上2億円以下(10万円単位) |
| 融資期間 | 1年以上50年以内(1ヶ月単位)。35年超は金利の上乗せあり |
| 住宅の条件 | 本人が住む住宅に関する以下の資金 ・住宅の新築・購入資金 ・住宅の増改築・改装資金 ・住宅ローンの借換え資金 ・上記にかかる諸費用 |
| 保証料 | 0円 |
| 一部繰上げ 返済手数料 | 0円 |
| 保障 | 一般団信/全疾病団信(上乗せ0円・借入時満50歳未満)など |
| ワイド団信 | あり(金利に年0.3%上乗せ) |
第6位 ソニー銀行の住宅ローン
ソニー銀行の住宅ローンは、個人事業主や会社役員(経営者)も申し込める一方で、前年度の年収(自営業の人は申告所得)が400万円以上という条件があります。この条件を満たしていなければ申し込めないため、6位としました。逆に言えば、自営業の人でも前年度の所得が400万円以上あれば申込先の候補に入ります。
保障面では、加入時に満50歳未満なら、団信に加えて「がん団信50」が上乗せ金利なしで付きます。「がん団信50」とは、がんと診断されると住宅ローン残高の半分が支払われる保障です。 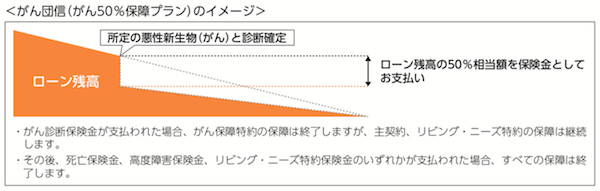 残高の半分が残るのが不安な人は、年0.1%の上乗せで「がん団信100」を選べます。がん診断確定で住宅ローン残高の全額が保障され、さらにがん診断給付金100万円が支払われます(がん先進医療給付は通算2,000万円+一時金30万円・2026年11月時点)。 健康状態に不安がある人向けのワイド団信は上乗せ年0.2%で、完済時の年齢は満81歳未満になります。手続きはインターネットで完結し、銀行代理業者の窓口で相談することもできます。
| ソニー銀行の住宅ローン詳細 | |
|---|---|
| 金利 | <変動セレクト住宅ローン> ※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります |
| 事務手数料 | 借入額の2.20%(税込) |
| 融資条件 | ・ソニー銀行に円普通預金口座持ちの方 ・申し込み時の年齢が満20歳以上、借り入れ時満65歳未満で、完済時満85歳未満(ワイド団信の場合は満81歳未満)の方 ・前年度の年収(自営業のかたは申告所得)が400万円以上の方 ・ソニー銀行指定保険会社の団体信用生命保険に加入できる方 |
| 融資金額 | 500万円以上3億円以下(10万円単位) |
| 融資期間 | 1年以上50年以下(1ヶ月単位・固定セレクト住宅ローンは10年以上50年以下) |
| 住宅の条件 | ・戸建またはマンションの購入(中古物件を含む) ・戸建の新築 ・現在借り入れ中の住宅ローンからの借り換え ・借入に伴う諸費用 ※ いずれも契約者本人が住む住宅に関するための使用 |
| 保証料 | 0円 |
| 一部繰上げ 返済手数料 | 0円 |
| 保障 | 団信に加え「がん団信50」が上乗せ金利なしで付帯(加入時満50歳未満) |
| ワイド団信 | あり(金利に年0.2%上乗せ) |
| ■関連記事■ ・ソニー銀行の住宅ローン 詳細情報 ・ソニー銀行の最新の住宅ローン金利と金利推移を確認 ・ソニー銀行の住宅ローンのメリット・デメリットは?(金利・金利推移・手数料・団信・審査基準) ・ソニー銀行 VS auじぶん銀行の住宅ローンを徹底比較。無料のがん保障の違いは? ・ソニー銀行の金利上乗せなしの疾病保障付団信(がん50%保障特約付き団信)を徹底解説! ・ソニー銀行 住宅ローン 審査は厳しい?審査期間、年収、金利について | |
住宅ローンの審査は厳しい?
住宅ローンの審査は様々な観点で総合評価されますが、審査する側の立場で特に重要視されているポイントに、『安定的な収入があること』と『個人の信用情報に問題がないこと』があげられます。
 安定的な収入があること
住宅ローンは30年以上もの長い間、毎月返済し続ける必要があります。銀行の立場で考えると、30年以上もの長い間、しっかり返済してくれる人にお金を貸さないと赤字になってしまうローン商品です。
従って、審査時点の収入だけでなく、安定的な収入がある人なのかが重要視されます。具体的には「公務員」「大手企業の正社員」などのような安定した雇用関係にある人ほど審査で有利になります。どんなに高収入でも、オーナー企業の社長や自営業・個人事業主は住宅ローンを借りにくいですし、契約社員・嘱託社員・派遣社員も住宅ローンの審査で厳しい結果になる可能性が高いと考えておく必要があります。また、勤続年数も重要視されます。
銀行がこうした基準を重く見るのは、過去の貸出と延滞のデータから、雇用が安定していて勤続年数が長い人ほど最後まで返済する傾向があると判断し、それをもとに審査基準や商品を決めているからです。
一方で、国が推進している「エコ住宅・高性能住宅を浸透させること」や「幅広い国民が住宅を保有できるようにする」といった戦略を実現するために提供されている「フラット35」は、審査の基準が全く異なる点は念頭に入れておく必要があります。フラット35は年収や雇用形態の条件を設けておらず、団信への加入も任意です。派遣社員やアルバイトでも、返済負担率と物件の基準を満たせば申し込める点は、民間銀行の住宅ローンと大きく違います。
個人の信用情報に問題がないこと
住宅ローンの審査では、先ほど説明した年収の他にも、年齢や健康状態・物件の価値や性能などが審査されますが、必ず金融機関がチェックしているのが個人信用情報です。個人信用情報には、クレジットカードの返済が遅れたり、割賦になったスマホの本体料金の支払いが滞った経験のような過去の借り入れに対する履歴が残っていて、この個人信用情報に好ましくない履歴が残っていると住宅ローンの審査に悪影響を与えます。特に「異動(ブラックリスト)」の履歴が残っていると住宅ローンの審査に通るのは難しくなります。
個人信用情報は厳格に管理されていますが、まれに情報が誤っていることもあります。気になる人は、本人であれば有料で自分の信用情報の開示を受けられます(手数料・方法・情報の登録期間は機関ごとに違うため、各機関の案内で確認してください)。
- KSC (全日本銀行情報センター)
銀行・信用金庫・農協などの借入に関する情報。 - CIC (株式会社シー・アイ・シー)
クレジットカードや割賦販売(スマホ本体の分割払いなど)に関する情報。 - JICC (株式会社日本信用情報機構)
消費者金融・信販会社・保証会社などの借入に関する情報。
銀行ごとに審査基準が違う
主要ネット銀行の住宅ローンの審査基準は、下の一覧表で比べられます。
| 年収 | 職業・雇用形態 | 勤続年数 | 年齢 | |
|---|---|---|---|---|
| auじぶん銀行 | 200万円 | 個人事業主も可能 | 規定なし(個人事業主、会社役員は3年) | 満18歳以上満65歳未満、完済時年齢80歳 |
 | 100万円程度でも可能 | パート、アルバイト、個人事業主、契約社員、派遣社員、会社役員も可能 | 規定なし(個人事業主、会社役員は2年) | 70歳未満、完済時年齢が満80歳未満 |
 | 200万円以上 | 正社員、契約社員 | 規定なし | 20歳以上65歳未満で、完済時に80歳未満の方 |
 | 300万円以上 | 個人事業主、契約社員、会社役員も可能 | 2年以上 | 20歳以上65歳未満、完済時年齢が満80歳未満 |
 | 100万円以上 | 個人事業主、契約社員、派遣社員、会社役員も可能 | 半年以上(個人事業主、会社役員は3年) | 満20歳以上71歳未満、完済時年齢が満80歳未満 |
 | 400万円以上 | 個人事業主、会社役員(経営者)も可能 | 規定なし(個人事業主、会社役員は3年) | 満20歳以上満65歳未満、完済時年齢が満80歳未満 |
 | 200万円以上 | 個人事業主も可能 | 1年(個人事業主、会社役員は3年) | 65歳6ヶ月未満で、完済時年齢が満80歳未満 |
 | 安定かつ継続的な収入があること | 個人事業主・契約社員・派遣社員も可 | 基準なし(個人事業主・法人代表は2年以上) | 満20歳以上71 歳未満、完済時年齢が満81歳未満 |
 | 安定かつ継続的な収入があること | 個人事業主・契約社員・派遣社員も可 | 基準なし(個人事業主・法人代表は3年以上) | 満20歳以上70 歳未満、完済時年齢が満80歳未満 |
最近は、雇用形態や勤続年数を条件として明示しないケースが増えてきていますが、審査の原理原則は変わっていません。一般的には、ある程度の規模の会社の正社員で、年収300万円以上、勤続年数3年以上を満たしていると審査で不利になりにくいのが一般的な見方です。
「フラット35」はパート、アルバイト、個人事業主、派遣社員でも可
国がサポートする「フラット35」は雇用形態を重視せず、幅広い人に融資することを目的としているので、パートやアルバイトや派遣社員などでも審査に通る可能性があります。また自営業者や個人事業主、会社役員や会社社長など、銀行が審査で要注意先として扱うようなケースでも、フラット35であれば審査に通る可能性が十分あります。物件がフラット35の求める要件を満たしていて、返済負担率が問題なければフラット35の審査に通る可能性は高くなります。
「フラット35」の審査は甘い?
「フラット35」は、国土交通省と財務省が所管する独立行政法人の住宅金融支援機構と、民間の金融機関が提携して提供している住宅ローンです。 買取型のフラット35では、金融機関が融資した住宅ローンを住宅金融支援機構が買い取るため、審査も機構が定めた基準(返済負担率・物件の技術基準など)に沿って行われます。 銀行が独自に決める勤続年数や雇用形態の条件が無いのは、このためです。
「フラット35」は、国が制度化している住宅ローンなので、公平性を担保するために「物件の基準」「いくらまで貸せるか」などが、明確に条件化されています。その「いくらまで貸せるか」を定義しているのが年間返済負担率です。年間返済負担率とは、「収入のうちのローン返済が何%か?」をあらわすもので、その基準は以下のようになっています。
| 年収400万円未満 | 年収400万円以上 |
|---|---|
| 30%以下 | 35%以下 |
フラット35は年収や雇用形態の条件が無い分、民間の住宅ローンより申し込める人の幅が広い制度です。 転職したばかりの人や自営業・個人事業主、契約社員や派遣社員など、審査に不安がある人は、申込先の候補に必ず入れてください。審査の仕組みはフラット35の審査基準と民間ローンとの違いを解説した記事で紹介しています。
「フラット35」での融資を受けるには技術基準がある
一般の住宅ローンよりも審査に通りやすいと考えられる「フラット35」ですが、購入する物件が一定の「技術基準」を通っていないと融資を受ける事ができません。 「技術基準」とは、耐震性・耐久性などが優れている優良住宅であるかどうかの基準で、第三者機関がチェックし基準を満たすことで”適合証明書”が発行されます。 この適合証明書がないとフラット35の融資は受けられないため、物件を販売している不動産会社やハウスメーカーに、取得できるかを契約前に確認してください。 物件検査の流れと費用はフラット35の手続きの流れと適合証明の費用の記事で紹介しています。
住宅ローン審査に不安がある方は
審査に不安がある人が取れる対処法は、次の2つです。
「フラット35」に申し込む
「フラット35」を申し込むときには、年収・就業形態の縛りがありません。 一般的な住宅ローンでは、「年収200万円以上」や「正社員・契約社員であること」、「自営業者の方は申し込めません」といった条件を付けられます。これがないだけでも「フラット35」が一般的な住宅ローンより厳しくないことがわかると思います。
複数の借り入れ候補に同時に申し込む
受験でも本命と滑り止めと複数受けることがテクニックとして認知されていますが、住宅ローンも同じです。 金利が低く上乗せなしの疾病保障が付く住宅ローンを本命に、フラット35のように申込条件の幅が広い住宅ローンを滑り止めにして、複数の住宅ローンに同時に申し込んでおく方法です。 住宅ローンは審査に通ったからといって契約しなくてはならないわけではありません。複数の審査に通ればその中から最善の物を選べば良いだけです。 複数の申し込みを行っておく理由としてはもう1つあります。 住宅ローン審査は通常で1ヶ月程度の時間がかかるため、1つの銀行に落ちてしまってから違う銀行に申し込んでも結果が出るのは最初の申込時から2ヶ月後となってしまいます。物件の引き渡しまで時間があればいいですが、引渡し時に融資の実行が間に合わない場合には、最悪の場合には違約金を取られた上に、新しい住宅に住めないといったことになりかねません。 そのため、落ちた場合を想定して複数の候補に申し込んでおくほうが、引き渡しに間に合わない事態を防げます。 フラット35以外でランクインしたイオン銀行やソニー銀行も、申込条件に当てはまるなら、本命の候補として申し込む価値があります。
年収別の借入上限(2026年11月のフラット35・スーパーフラット9)
返済負担率の基準を、2026年11月の金利で借入額に直したのが下の表です。フラット35(融資率9割以下・年3.810%)は年収400万円以上なら35%以内、スーパーフラット9(年3.800%)は年収にかかわらず20%以内で計算しました。
| 年収 | フラット35 月々の返済上限(35%) | フラット35 借入上限(35年) | スーパーフラット9 月々の返済上限(20%) | スーパーフラット9 借入上限(35年) |
|---|---|---|---|---|
| 400万円 | 116,667円 | 約2,704万円 | 66,667円 | 約1,547万円 |
| 500万円 | 145,833円 | 約3,380万円 | 83,333円 | 約1,934万円 |
| 600万円 | 175,000円 | 約4,056万円 | 100,000円 | 約2,321万円 |
| 700万円 | 204,167円 | 約4,732万円 | 116,667円 | 約2,708万円 |
| 800万円 | 233,333円 | 約5,408万円 | 133,333円 | 約3,095万円 |
※当編集部の試算(2026年11月の金利・借入期間35年・元利均等・ボーナス返済なし・ほかの借入がない場合)。フラット35は年収400万円未満だと返済負担率の上限が30%になります。実際の借入額は物件価格・融資率・審査で決まります。
2つの商品の金利差は年0.010%しかありませんが、借入上限はスーパーフラット9のほうが4割以上小さくなります。というのも、スーパーフラット9は自己資金1割の人向けで、返済負担率の基準を20%以内に抑えているからです。自己資金が1割の人が借入額を確保したいなら、通常のフラット35(融資率9割以下)のほうが審査の基準を満たしやすくなります。
金利上昇局面では「実行月」も審査と同じくらい重要
審査に不安があるときは、どうしても「通るかどうか」だけに意識が向きがちです。しかし金利が動いている局面では、いつ融資が実行されるかも総支払額を左右します。フラット35は実行月の金利が適用されるためです。
たとえば借入3,000万円・35年で、2026年11月の年3.810%なら月々129,435円です。実行が翌月にずれ、仮に金利が年0.1%上がって年3.910%になると、月々131,218円と1,783円増えます(元利均等・ボーナス返済なし・諸費用別の当社試算)。
借りられる額も同じように動きます。年収600万円の人が返済に充てられる上限は、総返済負担率35%で年210万円・月175,000円です。この返済額で35年借りられる元金は、年3.810%なら約4,056万円、年3.910%なら約4,001万円で、金利が年0.1%違うだけで上限は約55万円縮みます(他の借入がない場合の当社試算)。物件価格ぎりぎりで計画している人ほど、実行月の金利で借入可能額を計算し直してください。
そのうえで、審査に不安がある人ほどスケジュールに余裕を持つべきだという結論は変わりません。書類の不備や追加提出で審査が長引けば、実行が翌月にずれて適用金利まで変わってしまうからです。SBIアルヒ ダイレクト支店のWeb本申込では、受け付けから融資までに6週間ほどかかると案内されています。
SBIアルヒ ダイレクト支店のWeb事前審査は2026年7月1日で取扱いを終了し、ダイレクト支店はWeb本申込のみになりました。借り換えは原則として本審査のみです。事前審査を受けてから進めたい人は、SBIアルヒの店舗で申し込みます。
審査に落ちた場合に備えて、複数の借入候補に同時に申し込んでおくと、引き渡しの日程を守りやすくなります。ランキングは当サイト独自のもので、住宅ローン審査の通りやすさを保証するものではありません。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
・住宅ローン審査に通りやすい銀行ランキング
・フラット35の審査は甘い?通りやすい?
・楽天銀行の住宅ローン審査はゆるい、甘い、厳しい?
・ARUHIの住宅ローン審査は通りやすい?審査基準とは/落ちた、落ちる場合の対策は?
・ドコモSMTBネット銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
・ソニー銀行 住宅ローン 審査は厳しい?審査期間、年収、金利について
・理由と対策を参考にしよう!住宅ローンの審査に通らなかった理由は?
・個人事業主・自営業者の住宅ローン審査はどのくらいの年収なら安心?
・パート・アルバイトでも楽天銀行の住宅ローンを借りれる?/限度額、住宅ローン控除について
・派遣社員の住宅ローン審査とは?フラット35やゆうちょの住宅ローンも解説
・外国人の住宅ローン審査条件とは?永住権なしでも借りれる?
・年収200万円台の住宅ローン審査対策/借り入れ上限・可能額、頭金なしは可能?
・年収300万円台の住宅ローン審査対策/借り入れ上限・可能額、頭金なしは可能?
・年収400万円台の住宅ローン審査対策/平均いくら借りている?住宅ローン控除とは?
・年収500万円台の住宅ローン審査対策/月々の返済額、平均・適正の借入額は?いくらまで借りれる?
・年収600万円台の住宅ローン審査対策/月々の返済額、平均・適正の借入額は?いくらまで借りれる?
・3000万円を住宅ローンで借りるには? 必要な年収や利息、返済額を計算
