住宅ローン金利は、2026年9月時点で変動・固定ともに上昇の流れが続いています。当編集部が9月1日に各金融機関の公式金利を確認したところ、集計した127件のうち106件が前月から引き上げで、引き下げは0件でした。
変動金利の指標となる短期プライムレートは、日銀の9月の利上げを受けて11月2日から大手行や一部の地方銀行で引き上げが決まっています。固定金利の指標となる長期金利も3%前後の高い水準です。
金利上昇局面だからこそ、金利の高低だけでなく諸費用・団信を含めた総支払額まで見て、家計を守れる住宅ローンを選びましょう。
住宅ローン金利を動かすのは「政策金利」と「長期金利」
住宅ローンの金利は各金融機関が決めますが、その際に市場の金利を参照しています。大まかには、変動金利は日銀の政策金利に連動しやすい「短期プライムレート」を、10年固定などの固定金利は「長期金利(新発10年国債の利回り)」を主な基準にしています。
2024年3月にマイナス金利政策とYCC(長短金利操作)が撤廃されて以降、日銀は段階的に利上げを進めてきました。2026年6月に政策金利を1.00%程度へ引き上げたのに続き、9月18日の会合で1.25%程度への引き上げを決めています(日本銀行)。
変動金利の指標:短期プライムレートは11月2日から引き上げ
9月の利上げを受けて、三菱UFJ銀行・みずほ銀行は短期プライムレートを11月2日から年2.625%へ引き上げます。地方銀行でも、たとえば北洋銀行が11月2日から年2.875%→3.125%への引き上げを発表しています。
返済中の方の変動金利にいつ、どれだけ反映されるかは銀行と契約によって異なります。年2回(4月・10月基準)の見直しや、返済額を5年間据え置く「5年ルール」を採る銀行では、金利が上がっても毎月の返済額にはすぐ表れないことがあります。ただし、その間も利息は新しい金利で計算されている点に注意が必要です。
固定金利の指標:長期金利は3%前後
長期金利は2016年以降しばらく0%近辺で推移していましたが、2022年以降に上昇へ転じました。2026年9月15日には3.028%をつけ、3%前後で推移しています(財務省 国債金利情報)。
この影響で、全期間固定のフラット35(借入期間21年以上・融資率9割以下)の2026年9月の最頻金利は年3.460%で、前月から引き上げられました(【フラット35】金利情報)。
当社の実測:2026年9月は127件中106件が引き上げ
当編集部は毎月、主要な金融機関の公式金利ページを実際に開いて表示金利を確認しています。2026年9月1日に14の金融機関・機関(住宅金融支援機構のフラット35を含む)を確認し、借入区分・金利タイプ・期間ごとに集計した127件の前月比は次のとおりでした(当社調べ)。
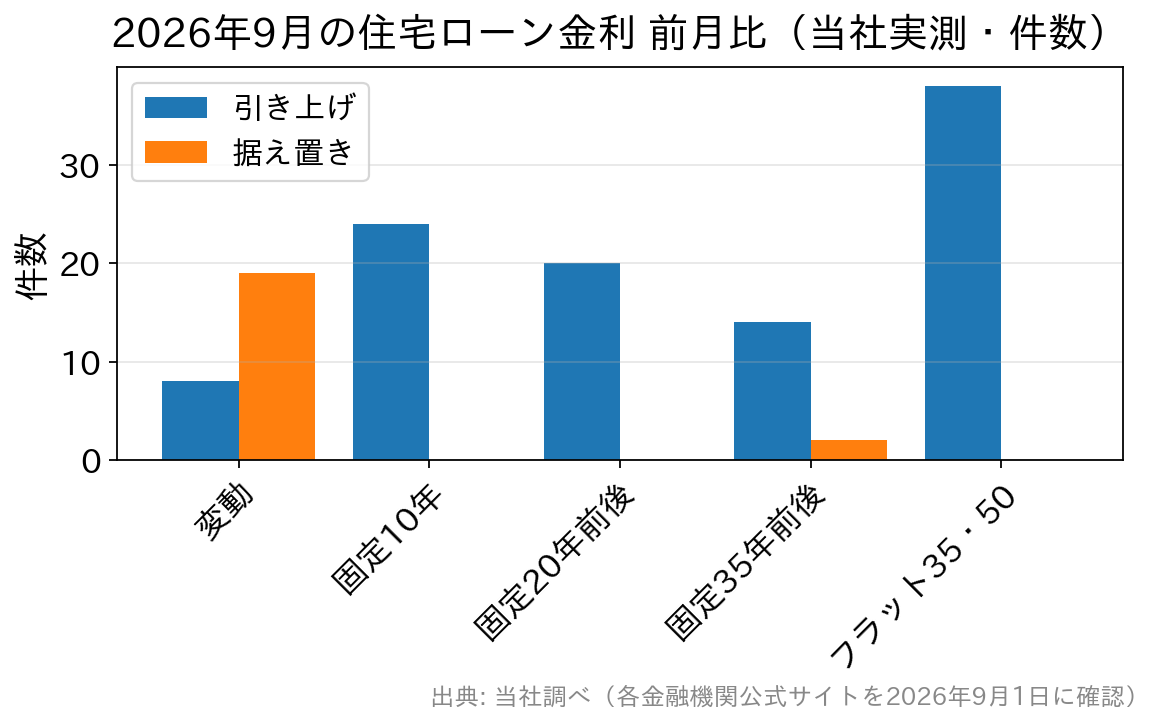
- 固定10年・固定20年前後・フラット35/50は、確認したすべての件数が引き上げでした。
- 変動金利は27件のうち8件が引き上げ、19件が据え置きです。
- 最も大きな引き上げは、固定10年で前月比+0.570%でした。
なお、フラット35・50の件数は、機構が公表する同じ金利を取扱金融機関ごとに1件として数えています。銀行数ではなく、あくまで当社が集計した件数の内訳です。
変動金利 ⇒ 短期プライムレートの引き上げ(11月2日〜)が決まっており、上昇方向。新規借入・返済中それぞれの反映時期は銀行ごとに異なる
10年固定金利 ⇒ 長期金利しだい。9月は確認した全件が引き上げ
フラット35(全期間固定) ⇒ 9月は年3.460%。10月分は10月初めに公表
※次の利上げの時期や到達点は日銀の判断しだいで、現時点で決まったものはありません。
変動と固定は「総支払額」で比べる
2026年9月時点では、ネット銀行の変動金利は年1%台、フラット35は年3.460%で、変動と固定の金利差はおおむね年2%前後あります。政策金利の利上げは1回0.25%程度が多いため、この差が埋まるには利上げが何度も重なる必要があります。
ただし、変動金利の上昇は返済額にじわじわ効きます。たとえば3,000万円・35年・元利均等で借りた場合、金利が年1.000%から1.250%に上がると毎月の返済額は約84,686円から約88,226円へ、約3,500円増えます(試算・ボーナス返済なし)。
さらに実際の総支払額は、事務手数料(借入額の2.20%〈税込〉の定率型か、定額+保証料型か)・団信の上乗せ金利で入れ替わることがあります。「変動で当面の返済を軽くして繰上返済で残高を早く減らす」のか、「固定で返済額を確定させる」のかは、住み替えの予定や繰上返済の余力もふまえて決めましょう。
2026年に入ってからの金利の推移は、2026年の住宅ローン金利の動向(変動・固定はどう動いたか)で振り返っています。
変動金利を選ぶなら、無料で付く疾病保障も比べる
変動金利は各行の差が小さくなりがちなので、上乗せ金利なしで付く疾病保障の違いが総支払額に効いてきます。代表的な2行の保障内容を整理します。
auじぶん銀行:がん50%保障団信に4疾病・長期入院保障が付く
auじぶん銀行は、「がん50%保障団信」を上乗せ金利なしで付けられます。がんと診断されると残高の50%、急性心筋梗塞・脳卒中・肝疾患・腎疾患で所定の状態になると50%が保障されます。
さらに、精神障害を除く病気やけがで180日以上入院したときに残高が100%保障される「全疾病長期入院保障」も含まれます。がんの保障を100%にしたい場合は、年0.050%の上乗せで「がん100%保障団信」を選べます。なお、選べる団信は50歳以下と51歳以上で異なります。
ソニー銀行:「がん団信50」が上乗せなし、100%保障は年0.100%
ソニー銀行は、がんと診断されると残高の半分が保障される「がん団信50」を上乗せ金利なしで付けられます。
全額を保障したい方向けの「がん団信100」は年0.100%の上乗せで、残高が0円になるのに加え、がん診断給付金100万円と、通算1,000万円までのがん先進医療給付金が付きます。特約付きの団信は、加入時の年齢が満50歳未満であることが条件です。
変動金利の水準を横並びで比べたい方は、変動金利ランキングもあわせてご覧ください。
固定金利を選ぶなら、フラット35は手数料と商品で比べる
金利上昇局面では、完済まで返済額が確定する全期間固定のフラット35の安心感が見直されています。金利は取扱金融機関ごとに差が小さい一方、事務手数料や独自商品には違いがあります。
フラット35の実行件数で16年連続No.1(2025年度シェア27.7%)のSBIアルヒは、一般的なフラット35より金利を低くした独自の「スーパーフラット」も扱っています。事務手数料は借入額の2.20%(税込・最低22万円)が標準です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBI新生銀行は保証料0円・定率手数料型
変動・固定の両方を比べたい方の候補として、SBI新生銀行は事務手数料が借入金額×2.20%(税込)の定率型で、保証料は0円、一般団信の上乗せも0円です。2026年3月には上乗せ0円の「全疾病保障付団信」も始まりました。
一方で、原則として仮審査がなく本審査から始まる点や、固定金利は自己資金10%以上の場合の優遇金利で表示されている点は、申し込み前に確認しておきたい注意点です。
住宅ローン金利の動向でよくある質問
Q. 日銀が利上げすると、返済中の変動金利はすぐ上がりますか?
A. すぐには上がらないことが多いです。多くの銀行は4月・10月の年2回、短期プライムレートなどを基準に金利を見直し、返済額は5年ごとに見直します。反映の時期と幅は銀行・契約で異なるため、契約書で確認しましょう。
Q. 10月のフラット35の金利はいつ分かりますか?
A. フラット35の金利は毎月初めに公表され、申込時ではなく資金を受け取る月の金利が適用されます。9月は年3.460%(21年以上・融資率9割以下)でした。
Q. 金利上昇局面でも変動金利を選んで大丈夫ですか?
A. 固定との金利差が年2%前後あるため、当面の返済額は変動のほうが軽くなります。ただし将来返済額が増える可能性を受け入れられるかが前提で、繰上返済の余力や家計のゆとりで判断するのが現実的です。
いま条件の良い銀行を知りたい方は、住宅ローン金利の動向とおすすめの銀行も参考にしてください。金利・団信・手数料は毎月変わることがあるため、最新情報は各金融機関の公式サイトでご確認ください。
・住宅ローン金利はどうなる? 金利の動向と予想
・「フラット35」の金利はどうなる?金利の動向と予想
・2023年の住宅ローン金利の動向と予想
・2020年の住宅ローン金利の動向と予想
・2019年の住宅ローン金利の動向と予想
・2018年の住宅ローン金利の動向と予想
・2017年の住宅ローン金利の動向と予想
- 投稿タグ
- 金利動向