auじぶん銀行の2026年11月の住宅ローン金利は、変動金利(全期間引下げプラン・物件価格80%以下・新規)が年1.734%で前月から据え置き、当初期間引下げプランの固定金利は10年・20年・35年のすべてが引き下げられました。
変動金利は、同行が10月1日の基準金利の見直し(2026年9月18日発表)で日銀の6月と9月の2回の利上げを一度に反映したため、10月に大きく上がっています。すでに変動で借りている人は、2027年1月の返済分から新しい金利になると案内されています。
auじぶん銀行の住宅ローンは、もともとネット銀行らしい低金利と、保障内容の充実度で人気を集めてきました。特に大きな特徴は、がん50%保障団信を金利上乗せなしで利用できる点です。がん50%保障団信には4疾病保障や全疾病長期入院保障も組み込まれています(50歳以下で単独借入の場合。ただし一般団信を選ぶとさらに低い「一般団信限定金利」があります)。
また、健康状態に不安がある人向けにワイド団信を用意していることも、auじぶん銀行の強みです。一般団信への加入が難しい場合でも、ワイド団信であれば住宅ローンを利用できる可能性があります。申込から契約までパソコンやスマートフォンで進められ、書類の郵送や来店の手間がかかりません。
一方で、2026年に入ってからは、auじぶん銀行の金利水準を見る目が少し変わってきています。2026年11月時点の新規借入向け変動金利は、全期間引下げプラン(物件価格の80%以下での借り入れ)で年1.734%からで、当編集部が確認した大手行の変動金利(年1.195〜1.700%)より高い水準です。以前のような低金利のイメージだけで選ぶのは難しくなっています。
住宅ローンの借入時には、実際の借入日の金利が適用されるため、申込時点の金利だけでなく、融資実行時の金利も必ず確認する必要があります。
さらに、auじぶん銀行では住宅ローン金利優遇割(最大年0.15%の引下げ)を用意しています。au回線やじぶんでんきなどの利用状況に応じて金利が下がる仕組みですが、すべての人が最大幅の優遇を受けられるわけではありません。J:COMやコミュファ光などの優遇も含める場合は、対象となる住宅の種類やエリア、適用開始時期などの条件も確認しておく必要があります。
auじぶん銀行の住宅ローンを検討する際は、がん50%保障団信や全疾病長期入院保障といった付帯保障の厚さを、年0.054%の金利差(一般団信限定金利との差)でどう評価するかで結論が変わります。単純に金利だけを比べると他行のほうが低く見える場面があっても、保障内容まで含めるとauじぶん銀行に魅力を感じる人もいるはずです。反対に、団信や優遇割をそれほど重視しない人にとっては、他のネット銀行や地方銀行の金利・手数料と比較したほうがよいケースもあります。
住宅ローンは、借入額が大きく返済期間も長い契約です。わずかな金利差でも、総返済額には大きな影響が出ます。auじぶん銀行はオンライン完結の利便性や団信の充実度に強みがありますが、2026年4月と10月の基準金利引き上げを経て、金利の低さだけで選ぶ住宅ローンではなくなっています。
auじぶん銀行を選ぶなら、適用金利、優遇割の条件、事務手数料、繰上返済のしやすさ、団信の保障内容をまとめて比べてください。変動金利を選ぶ場合は、金利がさらに上がったときに毎月の返済額がどこまで増えるかを試算し、返済に余裕を持てるかを見てから決める必要があります。
auじぶん銀行の2026年11月の金利を確認
<2026年11月の住宅ローンの金利>
変動金利(全期間引下げプラン・新規借り入れ):年1.734%※1
※審査の結果によっては保証付金利プランとなる場合があり、この場合には上記の金利とは異なる金利となります。金利プランが保証付金利プランとなる場合は、固定金利特約が3年、5 年、10年に限定されます。
当編集部が2026年11月2日に公式の金利ページで確認したところ、新規借入の適用金利は次のようになっていました。
| 金利タイプ | 2026年11月の適用金利 | 前月からの動き |
|---|---|---|
| 全期間引下げプラン 変動(物件価格80%以下) | 年1.734% | 据え置き |
| 全期間引下げプラン 変動(物件価格80%超) | 年1.779% | 据え置き(80%以下+年0.045%) |
| 当初期間引下げプラン 固定10年 | 年3.360% | 引き下げ |
| 当初期間引下げプラン 固定20年 | 年3.960% | 引き下げ |
| 当初期間引下げプラン 固定35年 | 年4.635% | 引き下げ |
2026年11月の特徴は「変動は据え置き、固定は引き下げ」です。これはauじぶん銀行に限った動きではありません。当編集部が2026年11月2日に主要14の金融機関の公式サイトを確認し、前月と比べられた139件を集計したところ、引き上げが39件、据え置きが28件、引き下げが72件でした。
金利タイプ別に見ると、変動金利は33件のうち10件が引き上げ・23件が据え置きで引き下げは0件、固定10年は26件のうち16件が引き下げ・10件が引き上げです(当社調べ・新規と借換を別に数えた件数)。
大手銀行の11月の変動金利(新規・最優遇)は、三菱UFJ銀行が年1.195%、りそな銀行が年1.250%、みずほ銀行が年1.275%、三井住友銀行が年1.525%、三井住友信託銀行が年1.700%で、いずれも前月から据え置きでした。10年固定は三井住友銀行・みずほ銀行・りそな銀行・三井住友信託銀行が引き下げ、三菱UFJ銀行は引き上げと分かれています(当編集部が2026年11月2日に各行公式で確認)。これらは「これから借りる人」の金利で、すでに借りている人の金利がいつ・どれだけ動くかは契約ごとに違います。自分の契約の適用金利と見直し時期は、返済予定表や各行のマイページで確認してください。
2025年4月、2026年4月、2026年10月の金利引き上げにより、auじぶん銀行の変動金利は、ネット銀行の中でも高めの水準になりました。以前は他行と比べても低い金利が強みでしたが、金利の低さを最優先する人にとっては、他行と比べて選ぶ理由が保障や優遇割に移っています。
もう一つ、利上げの反映のタイミングは銀行ごとに違います。auじぶん銀行は6月と9月の2回の利上げを10月の見直しでまとめて反映しましたが、三菱UFJ銀行とみずほ銀行は2026年11月2日から短期プライムレートを年2.625%に引き上げました。短期プライムレートの引き上げが、すでに借りている人の変動金利にいつ・どれだけ反映されるかは、各行の規定と契約によって違います。
今月の順位だけで比べると、来年の見直し後に逆転していることもあり得ます。比較するときは同じ月・同じ借入区分(新規/借り換え)でそろえ、各行の次の見直し時期も確認してください。
変動金利タイプの住宅ローンは低金利が最大の魅力ですが、将来の「金利上昇リスク」がある金利タイプでもあります。
日銀は2024年3月にマイナス金利政策を解除して以降、段階的な利上げを続けており、2026年6月16日に政策金利を1.00%へ、さらに9月18日の金融政策決定会合で1.25%程度へ引き上げました(9月24日から適用)。変動金利の先高観は以前より強まっており、金利上昇リスクは完全に排除できるものではありません。
実際に2024年7月、2025年4月、2026年4月、2026年10月にauじぶん銀行は変動金利を引き上げるという判断をしています。
変動金利で借りた場合、金利上昇への備えとして効果が大きいのは、元本を早く減らすことです。元本が減れば、金利が上がったときに増える利息も小さくなるからです。一部繰上返済の手数料が0円の銀行なら、余裕のある月に少しずつ元本へ回すだけでも効果があります。
団信と優遇割で変わるauじぶん銀行の変動金利(2026年11月)
auじぶん銀行の変動金利は、選ぶ団信と優遇割で年0.2%ほど変わります。表示の年1.734%はがん50%保障団信を付けた金利で、50歳以下が一般団信を選ぶと年1.680%、さらに金利優遇割を最大まで使うと年1.530%になります。同じ銀行でも条件によって金利が違うため、比べるときはどの金利かをそろえる必要があります。
| 条件(新規・物件価格80%以下) | 変動金利(2026年11月) | 月々の返済額(3,000万円・35年) |
|---|---|---|
| がん50%保障団信(50歳以下・単独) | 年1.734% | 95,333円 |
| 一般団信(50歳以下) | 年1.680% | 94,523円 |
| 一般団信+金利優遇割(最大年0.15%) | 年1.530% | 92,297円 |
※当編集部の試算(2026年11月適用の公式表示金利・元利均等・ボーナス返済なし・円未満四捨五入。変動金利は全期間変わらないと仮定)。事務手数料(借入額の2.20%・税込)は含みません。
がん50%保障団信を付けるかどうかの差は、3,000万円・35年で月々810円です。がんと診断されたときに残高の半分が保障され、4疾病保障・全疾病長期入院保障も付く内容を、この金額で買うかどうかで判断します。ペアローンで連生団信を選ぶ場合は上乗せの扱いが変わり、がん50%保障団信も年0.30%の上乗せになります。ペアローンの上乗せの仕組みはauじぶん銀行のペアローンと連生団信の上乗せ金利の記事で紹介しています。
住宅ローンの指標である長期金利の動向
固定金利の動きを読むには、各銀行の金利だけでなく、固定金利の基準になる長期金利(10年物国債の利回り)の動きも見ておく必要があります。
長期金利は、金融機関が10年固定やフラット35といった固定金利タイプの住宅ローンを設定する際の基準となる重要な指標です。近年、世界的なインフレ高止まりと米国の政策金利の高水準を背景に、国内でも長期金利が上昇傾向を強めています。
2024年3月には、日本銀行が2016年以来続けてきたマイナス金利政策を正式に解除し、17年ぶりとなる利上げを実施。その後も2024年7月、2025年1月、2025年12月、2026年6月(政策金利1.00%へ)、そして2026年9月(1.25%程度へ)と段階的に追加利上げが行われ、金融緩和から正常化への流れが鮮明になりました。
こうした政策転換を受けて、2025年10月に10年物国債の利回りが一時1.6%を超えたあとも上昇は続き、2026年9月には3%台に乗せました。その後は下がり、2026年10月30日の新発10年債の利回りは2.770%です。11月に固定金利を下げた銀行が多いのはこの動きと同じ向きで、長期金利が1年前より高い水準にあることは変わっていません。
長期金利が3%台になったのは指標の話で、住宅ローン金利がそのまま3%上がるという意味ではありません。長期金利が1日動いても、変動金利がその日に動くわけでもありません。長期金利は固定金利・フラット35の基準、短期プライムレートは変動金利の基準で、ニュースで見る金利がどちらの話かを分けて考える必要があります。
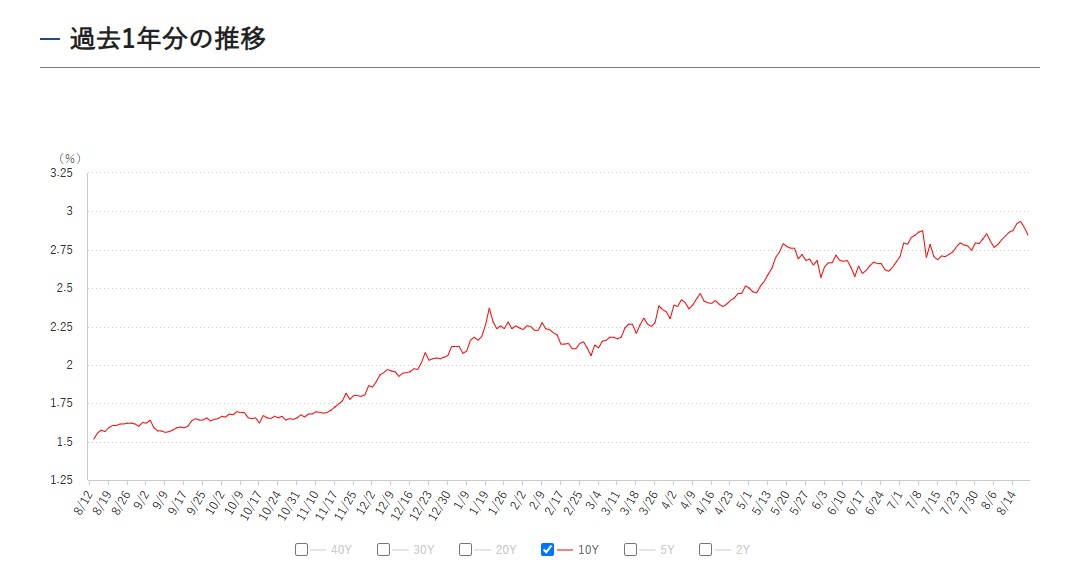
参考:日本相互証券(グラフ)/最新の水準は財務省「国債金利情報」
掲載されているグラフは、2026年8月までの過去1年間の長期金利(10年)の推移を示したものです。直近にかけて水準がじわじわと切り上がり、その後9月には3%台に乗せ、10月末には2%台後半まで下がりました。
この1年を振り返ると、一時的に低下する局面はあったものの、全体としては明確な上昇トレンドを描いています。特に春先以降は下値を切り上げながら推移し、秋以降は上昇スピードがやや強まっている点が特徴的です。日本銀行の利上げや追加利上げの観測、国内物価の高止まり、海外金利の動きが重なった結果です。
この長期金利の上昇は、住宅ローン市場、とりわけ固定金利型に直接的な影響を与えます。フラット35や当初固定10年などの固定系商品は、長期金利を基準に設定されるため、長期金利が上昇すれば住宅ローン金利も上昇しやすくなります。
実際に、ここ1年で固定金利の住宅ローンは段階的に水準を切り上げてきました。11月にauじぶん銀行の固定10年が年3.360%へ引き下げられたのは、10月後半の長期金利の低下と同じ向きの動きです。
一方で、変動金利は短期金利の影響を受けるため、長期金利ほどダイレクトではありませんが、政策金利の引き上げが続けば徐々に影響が波及します。10月にはauじぶん銀行を含むネット銀行や大手行が変動金利を引き上げ、11月は多くが据え置きました。変動金利が当面低いままという前提は、すでに成り立っていません。
このグラフが示しているのは、単なる一時的な上昇ではなく、「金利がある世界」への本格的な移行です。住宅ローンを検討する人は、金利がさらに上がる場合も想定して、固定と変動それぞれの返済額を試算して比べてください。
金利はわずかな違いでも、35年という長期では大きな差になります。固定で借りるか迷っている人は、長期金利の動きを見たうえで、当初固定と全期間固定の返済額を比べると判断できます。
auじぶん銀行の特徴は?
金利以外の特徴は、団信の保障、手続きの方法、借りたあとの利息キャッシュバックの3つです。
メリット.1 上乗せ金利なしで付く3つの「疾病保障」
auじぶん銀行の大きな特徴の1つが、「がん50%保障」「4疾病保障」「全疾病長期入院保障」が上乗せ金利なしで付く保障の厚さです。
※50歳以下(51歳の誕生日の前日まで)に単独で借りる場合。50歳以下で一般団信を選ぶと、通常の金利より年0.054%低い「一般団信限定金利」が適用されるため、実質的にはがん50%保障を付けると一般団信より年0.054%高くなります。
長期間の返済になる住宅ローンの場合、万が一、がんを患い高額な治療費や入院費が発生した場合の返済負担の軽減というのは大きなメリットですし、がんと診断されたら支払われるので、早期に発見し術後にすぐ仕事に復帰しても住宅ローン残高は半分になります。
保障の中には、1年間も就業不能の状態が続かなければ受け取れない条件の厳しいものもありますが、「がん50%保障団信」は「がんと診断されるだけ」で受け取れるというハードルの低さが大きな魅力です。
その「がん50%保障団信」とともに付帯される「4疾病保障」は4疾病で所定の状態になると住宅ローン残高が半分になり、「全疾病長期入院保障」は、けがや病気(精神障害を除く)で継続180日以上の入院となった場合に残りの住宅ローン残高が0円になる保障です。
これらの保障が上乗せ金利なしで付くことが特徴ですが、ペアローンの連生団信ではがん50%保障団信も年0.30%の上乗せになり、51歳以上は特約付きの団信を選べません。
メリット.2 申込みから契約までスマホで完結
申込から契約までスマホだけで完結できるのも特徴です。
大手銀行では依然として、契約書類などは紙の契約書が主流ですし、記入・捺印して郵送するのが当たり前です。auじぶん銀行は書類をデータで受け取るため、郵送の手間がかかりません。
店舗に行く必要もありません。インターネット回線さえあればいつでも好きなときに好きな場所から申込みの手続きが行える手軽さはネット銀行ならではの特徴です。
さらに審査書類を郵送しないため審査の時間も大幅に短縮できます。
また、電子契約を導入することで契約書に収入印紙を貼る必要がないことも大きな特徴です。
保障の厚さと手続きの手軽さから、変動金利を中心に検討する人の候補になります。
メリット.3 借りたあとに効く「利息キャッシュバック」
借りたあとに使える優遇もあります。auじぶん銀行には「普通預金連動型 住宅ローン利息キャッシュバックプログラム」があり、公式の案内によると、2025年4月1日以降に変動金利で新規契約した人が対象で、エントリーのうえ円普通預金に残高があると、住宅ローン実行月の5か月後から最長5年間、住宅ローン利息の一部が毎月キャッシュバックされます。
同居する配偶者・1親等以内の親族(最大3名)の預金残高を合算することもできます。
ただし固定金利と保証付金利プランは対象外です。キャッシュバック利率は「住宅ローン適用金利 − 円普通預金金利」で決まるため、住宅ローン側の金利が上がると、預金を置いている人ほど戻る額も増えます。
変動を選ぶ場合は、金利の表示値だけでなく、借りたあとに戻る利息まで含めて総支払額を比べると、実際の負担に近くなります。エントリーの条件はauじぶん銀行の住宅ローンのキャンペーンとエントリーの記事で紹介しています。
デメリットまで含めた評価は、次の記事で紹介しています。
>>auじぶん銀行の住宅ローンで後悔しないための落とし穴とメリット・デメリット
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- auじぶん銀行