

SBI新生銀行の住宅ローン申込フォームにある「ご請求コード」は、紹介や提携ルートで案内された人が使う欄で、2026年10月時点で誰でも使えるコードは公開されていません。空欄のまま申し込んでも問題なく、総支払額に効くのはコードよりも金利優遇プログラムと事務手数料のほうです。
なお同行の住宅ローンは、貸出残高が1兆円を大きく超える規模に成長しています。SBI新生銀行の2025年度第1四半期決算資料では、2025年6月末時点の住宅ローン残高が1兆7,562億円と公表されており、2025年3月末時点からさらに残高を伸ばしていることが確認できます。
※「累計融資額が1兆円を突破した」という過去の実績ではなく、融資した住宅ローンの残高が1兆円を大きく超えている点が重要です。
住宅ローン残高がここまで拡大しているということは、累計の融資規模ではさらに大きな実績があることを意味します。一時的なキャンペーンだけで選ばれているのではなく、金利水準、商品性、手続きのしやすさ、団信の内容などが総合的に評価され、長期的に利用者を増やしてきた住宅ローンと言えるでしょう。
商品面では、保証料が原則0円、一般団信の上乗せ0円、一部繰上返済手数料0円といった特徴がある一方、事務手数料は借入金額×2.20%(税込)の定率型で、仮審査は原則実施せず本審査のみという独自の進め方をとります。長所と注意点の両方を押さえたうえで、新規・借り換えの候補として他行と同じ物差しで比べるのが妥当です。
住宅ローンの顧客満足度ランキングで上位に入ることもありますが、ランキングは調査ごとに評価軸が違います。金利、事務手数料、団信、繰上返済のしやすさを自分の条件で並べ直して判断してください。
また、SBI新生銀行の住宅ローンは保証料が原則0円です。ただし、審査結果によっては全国保証株式会社の保証を付けることを提案される場合があり、その場合は保証料が発生します。すべての人に保証料がかからないと断定するのではなく、原則無料だが例外がある点は確認しておきましょう。
さらに見逃せないのが、SBIグループならではの優遇プログラムです。SBIハイパー預金を開設している人を対象に、パワースマート住宅ローン(変動金利・半年型)の当初借入金利を年0.09%引き下げるプログラムが用意されています。住宅ローンの金利はわずかな差でも総返済額に影響するため、SBI証券やSBI新生銀行の口座を活用している人にとっては、特に確認しておきたい優遇制度です。
万が一、利用条件に「請求コード欄に特定のキャンペーンコードを入力すること」などの条件があった場合、入力漏れによって特典対象外になる可能性があります。
キャンペーンの条件は、申込を完了する前に一度だけ確認しておけば十分です。
以下では、SBI新生銀行の住宅ローンに申し込む時に目に入る「請求コード」について、2026年10月時点の状況をもとに解説します。
SBI新生銀行の住宅ローンの請求コードとは?
SBI新生銀行の住宅ローン申し込みフォームの「お申込み情報」をクリックしたページの下部に、「ご請求コード」という項目があります。
この「ご請求コード」は「コード」と「連絡欄」という2つの項目で構成されていて、「友人からの紹介など」でご請求コードを入手することができると説明されています。
もし、この請求コードを入力することで商品券やギフト券をもらえたり、手数料などがキャッシュバックされたりするキャンペーンが実施されているのであれば、なんとかご請求コードを入手し、入力したうえで申込を完了したいと考えるのは自然なことです。
ただし、ご請求コードは誰でも自由に使えるクーポンコードのようなものではありません。紹介制度や提携先限定キャンペーンなど、特定の申込経路や対象者を確認するために使われることが多い項目です。案内を受けていない人が無理に探して入力する必要はありません。
SBI新生銀行の住宅ローンの請求コードは?
当サイトが2026年10月時点で確認した限りでは、SBI新生銀行が住宅ローン向けに、誰でも利用できる「ご請求コード」を一般公開している事実は確認できませんでした。
また、請求コードの取得方法や入力方法についても、公式サイト上で常時案内されているわけではありません。つまり、現時点では「検索すれば誰でも使える請求コードが見つかる」という状況ではないと考えてよいでしょう。
一方で、過去には特定の会員や提携先向けに、住宅ローン審査申込時のご請求コード欄へ専用番号を入力することが条件になっていたキャンペーンが実施されたことがあります。そのため、現在は確認できなくても、今後同じような仕組みのキャンペーンが実施される可能性はあります。
参考までに、SBI新生銀行が東証プライム市場への新規上場を記念して実施していた「住宅ローンでワクワク<8989>キャンペーン」は、住宅ローンの申込受付が2026年3月31日、エントリーが2026年6月30日でいずれも終了しています。
抽選で89人に1人に住宅ローン3ヵ月分の金利相当額(上限10万円)を還元するもので、エントリー型のため「ご請求コード」の入力は不要でした。近年の住宅ローンキャンペーンは、コード入力型よりもこうしたエントリー型が主流です。
当サイトではSBI新生銀行をはじめ、各銀行の住宅ローンキャンペーン情報を定期的に調査・更新していますが、すべての動きをリアルタイムで追えるわけではありません。特に「ご請求コード」のような限定的な情報は、提携先や紹介経路ごとに短期間だけ案内されることもあります。
実際に申込手続きを進めるとコード入力欄が表示されるケースがありますが、必ずしも全員が利用できるキャンペーンが実施されているとは限りません。より有利な条件で住宅ローンを契約するためには、請求コードの有無だけにとらわれるのではなく、最新の金利、諸費用、団信、金利優遇プログラム、キャンペーン条件を総合的に比較することが重要です。
2026年10月のSBI新生銀行の住宅ローン金利
コードを探すより先に確認すべきなのが、実際に適用される金利です。当編集部が2026年10月1日に公式の金利ページで確認した内容は次のとおりです。
| 金利タイプ | 新規借入 | 借り換え |
|---|---|---|
| 変動金利(半年型)※自己資金10%以上の優遇適用時 | 年1.410% | 年1.430% |
| 変動金利(半年型)※SBIハイパー預金の優遇適用時 | 年1.340% | 年1.340% |
| 当初固定10年 | 年3.380% | 年3.400% |
| 当初固定20年 | 年4.130% | 年4.150% |
| 長期固定(31〜35年) | 年4.330% | 年4.350% |
10月は変動金利が新規で年0.350%上がり、固定も10年が年0.150%、20年・35年が年0.100%引き上げられました。変動まで上がった点が、固定だけが動いた9月との違いです。市場全体でも同じ傾向で、当編集部が2026年10月1日に14の金融機関の公式サイトを確認し、前月と比べられた127件を集計したところ、引き上げ121件・据え置き6件・引き下げ0件でした(当社調べ)。
借入3,000万円・35年で試算すると、変動(年1.410%)の月々返済額は90,538円で、前月の同条件より5,011円増えています(当社試算・元利均等・ボーナス返済なし・諸費用別・金利が全期間変わらない仮定)。
なお、SBIハイパー預金の優遇と自己資金10%以上の優遇は併用できません。どちらか有利なほうを選ぶかたちになるので、申込前に自分がどちらの条件を満たせるかを整理しておきましょう。金利は毎月見直されるため、最新の適用金利は公式サイトでご確認ください。
オリコンでも上位にランクイン!
| オリコン顧客満足度ランキング(2025年)TOP5 |
|---|
日本最大級の住宅ローンの顧客満足度調査を行っているオリコンが住宅ローンの顧客満足度®の最新の結果を2025年8月に発表しました。 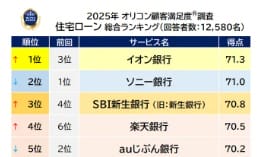 2025年8月に発表されたオリコンの住宅ローンランキングの総合1位はイオン銀行です。 3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。 |
SBI新生銀行の住宅ローンの特徴
- WEBで申し込みを進められ、来店不要で手続きしやすい
- 融資事務手数料は借入金額の2.20%(税込)
- 自己資金を一定割合以上用意すると、金利が優遇される場合がある
- 電子契約を利用すれば印紙税は不要。ただし電子契約利用手数料5,500円(税込)がかかる
- ペアローン・収入合算に対応
- 土地先行融資や、グループ会社のアプラスによるつなぎ融資に対応
- がん100%保障のガン団信を年0.1%の上乗せ金利で利用できる
- リノベーション・リフォーム資金にも対応
- ZEH住宅限定の金利優遇プログラムがある
- ミックスローンにも対応
- 変動金利の元利均等返済でも5年ルール・125%ルールを採用していない
- 返済方法は元利均等返済
- 繰上返済はインターネットで手続きでき、一部繰上返済手数料は無料
- 借入金額は500万円以上3億円以下に対応
- SBIハイパー預金の開設者向けに、変動金利(半年型)の金利を年0.09%引き下げる優遇プログラムがある
- 変動金利(半年型)の新規借入では、最長50年の住宅ローンにも対応
なお、SBI新生銀行では事前審査(仮審査)を原則実施しておらず、本審査のみで完結するのが特徴です。これは欠点ではなく手続きが1段階少ないということですが、必要書類は本審査の時点で一式そろえる必要があります。他行と併願するなら、他行側の仮審査を先に済ませておくと進めやすいでしょう。
請求コードの前に――誰でも条件を満たせる2つの引き下げ
請求コードは、紹介や提携ルートで案内された人が使う任意の入力欄です。持っていない人が探し回るより、公式に公開されている金利優遇プログラムを確認するほうが総コストへの効き目は大きくなります。
当編集部が公式の「プログラム一覧」を確認したところ、住宅ローン関連は次の2つでした。
ひとつは「SBIハイパー預金」を開設している人がパワースマート住宅ローン(変動金利・半年型)を借り入れる場合の年0.09%引き下げ、もうひとつはZEH基準を満たした住宅を購入して新規に借り入れる場合の年0.01%引き下げ(対象となるZEH区分の定めあり)です。実施状況は変わることがあるため、申込前に公式サイトで最新の内容をご確認ください。
総コストの観点では、事務手数料が借入金額×2.20%(税込)の定率タイプである点もあわせて押さえておきたいところです。借入3,000万円なら66万円で、これは金利0.09%の引き下げ効果と同じ土俵で比べるべき金額になります。「コードで数万円」より「金利で0.09%」のほうが効くという順番を意識してください。
請求コード・金利についてよくある質問
Q. ご請求コードの欄を空欄のまま申し込んでも問題ありませんか?
問題ありません。紹介や提携ルートの案内を受けていない人は、空欄のまま進めるのが通常です。審査の可否や適用金利がコードの有無で変わるという案内は確認できませんでした。
Q. SBIハイパー預金の優遇と自己資金の優遇は一緒に使えますか?
併用はできません。2026年10月時点の金利で見ると、新規借入は自己資金10%以上の優遇で年1.410%、SBIハイパー預金の優遇で年1.340%です。どちらの条件を満たせるかで有利なほうを選ぶことになります。
Q. 5年ルール・125%ルールがないのは不利ですか?
一概には言えません。5年ルール・125%ルールは金利が上がっても返済額の増え方を抑える仕組みですが、抑えた分の利息が消えるわけではなく、後ろ倒しになるだけです。SBI新生銀行はこれを採用していないため、金利が上がれば返済額もすぐ変わります。
家計への影響は早く現れますが、未払利息が積み上がる形にはなりません。10月のように変動金利が上がる局面では、この違いが実感として出やすくなります。どちらが良いかは、返済額の変動にどれだけ耐えられるかで判断してください。デメリット側の論点はSBI新生銀行の住宅ローンの落とし穴とデメリットでまとめています。
Q. がん団信を付けると総支払額はどれくらい増えますか?
がん100%保障のガン団信は、選択した金利タイプに年0.1%が上乗せされます。SBI新生銀行自身が公式コラムで示している試算では、借入3,000万円・35年の場合に月々の返済額が約1,355円増えるとされています。
がん保障の保険料を毎月1,300円台で買う感覚で、民間のがん保険の保険料と比べてみるとよいでしょう(保障範囲の比較はSBI新生銀行のガン団信を参照)。なお団信は3つのプランのうち1つしか申し込めません。
Q. 保証料は本当に0円ですか?
原則0円ですが、審査結果によっては全国保証株式会社の保証を付けることを提案される場合があり、その場合は保証料が発生します。「必ず0円」と決めつけず、審査結果の案内を確認してください。
SBI新生銀行の住宅ローン関連記事
