(2026年11月更新)
すぐにフラット35の比較やランキングをチェックしたい人はこちら
全期間固定金利タイプの住宅ローンの有力な選択肢「フラット35」
フラット35の2026年11月の金利は、借入期間21〜35年・融資率9割以下で年3.810%です。前月からわずかに下がったものの年3%台後半の高い水準で、取扱金融機関の多くが同じ金利を出すため、申込先で差がつくのは事務手数料と相談体制です。
フラット35は、借入時に金利が確定し、完済まで変わらない全期間固定金利の住宅ローンです。金利が上がる局面でも返済額が動かないので、教育費や老後資金まで含めた家計の計画を立てやすくなります。
全期間固定といっても、当初の一定期間だけ金利が下がる制度もあります。フラット35S(省エネ性・耐震性などが高い住宅)や子育てプラスなどの条件はポイントで数え、ポイントに応じて当初5年間などの金利が引き下げられ、その後は通常の金利に戻ります(たとえばSBIアルヒは4ポイントで当初5年間年1.00%引下げと案内しています)。
近年の日本の住宅ローン市場では、超低金利を背景に変動金利型が主流となり、金利差の大きさから多くの人が「とにかく低金利なローン」を選ぶ傾向にあります。日銀のマイナス金利政策が続いた時期には、変動金利と固定金利の差が拡大し、フラット35が敬遠される場面も見られました。しかし、2024年3月のマイナス金利解除と、その後の利上げで政策金利は2026年9月に1.25%程度まで上がりました。変動金利も上昇に転じたいま、固定金利の安定性があらためて比べられています。
それでもフラット35が根強い人気を保ち続けている理由のひとつが、「審査の通りやすさ」です。フラット35は住宅金融支援機構と民間金融機関が提携して提供するローンであり、一般的な民間銀行のローンとは審査基準が異なります。勤続年数や雇用形態、年収の下限といった条件がないため、自営業者やフリーランス、転職して間もない人、契約社員でも申し込めます。審査の考え方はフラット35の審査基準と民間ローンとの違いで解説しています。
とくに次のような人は、民間の住宅ローンより申込条件の面で借りられる可能性が広がります。
自営業・個人事業主
フリーランス
会社経営者
契約社員・パート・アルバイトなどの非正規雇用者
フラット35は固定金利の住宅ローンであると同時に、民間の住宅ローンを借りにくい人でも申し込める制度でもあります。返済額を完済まで確定させたい人と、勤務形態で民間ローンの申込条件に当てはまらない人の両方が比べる価値のある商品です。
このページで紹介している金融機関は、毎月フラット35の最低水準の金利を出している申込先です。金利が同じでも、事務手数料・団信・相談の方法は金融機関ごとに違います。
民間銀行にも借入期間35年の固定金利はあります。当編集部が2026年11月2日に主要8行の公式サイトで確認した35年固定(新規)は、低い順にドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コースの年3.869%、みずほ銀行の年3.970%で、残る6行は年4%台でした。完済まで金利を固定するなら、2026年11月時点ではフラット35の年3.810%が比較の基準になり、民間の35年固定でいちばん低い金利より年0.059%低い水準です。
住宅金融支援機構と民間金融機関が連携して提供している「フラット35」は、一般的な民間住宅ローンとは異なる仕組みと審査基準を持ち、さらに全国の金融機関で取り扱われている点を強みに利用者を拡大し続けています。
最大の特徴は、借入から完済までの全期間で金利が固定される点です。そのため、将来の金利が上がっても、総返済額と毎月の返済額は借りた時点で確定したままです。
団信への加入が任意なので、健康上の理由で団信に入れない人も利用できます。民間金融機関の審査に通らなかった人が、フラット35に申し込み直す例も少なくありません。
住宅ローン金利は今後いつ上昇するか誰にも予測できません。過去を振り返れば、必ず金利上昇局面が訪れており、そのリスクを理解せずに変動金利を選んでしまうと、将来的に返済負担が大きく膨らむ可能性があります。そのため、固定金利で安心を優先するか、変動金利で当面の低負担を取るかは、家庭ごとのライフプランやリスク許容度に大きく左右されます。
ただし、どちらを選ぶにしても大切なのは「できるだけ有利な条件の住宅ローンを選ぶこと」です。特にフラット35の場合、住宅金融支援機構が商品性を統一しているため、どこで借りても基本的な仕組みは同じですが、金利と事務手数料は金融機関ごとに差があります。その結果、申込先によって総返済額が数十万円単位で変わることがあります。
商品性が同じであるにもかかわらず、選ぶ金融機関次第で高い手数料や金利を支払ってしまうのは非常にもったいないことです。フラット35を使うなら、金利と手数料の両方で申込先を比べてください。
この比較ページでは、フラット35の最新金利と事務手数料に注目し、利用者におすすめできる金融機関をランキング形式で紹介しています。金利は大きな差がつきにくいため、順位は事務手数料と付帯サービスの違いで決めています。
2026年11月のフラット35は年3.810%(比較の前提)
当編集部が2026年11月2日に住宅金融支援機構および各社の公式サイトで確認した金利は、下の表のようになっています(いずれも新機構団信付き・最も多い金利=最頻金利)。
| 商品・区分 | 2026年11月の金利 | 前月比 |
|---|---|---|
| 【フラット35】借入21〜35年・融資率9割以下 | 年3.810% | −0.020% |
| 【フラット35】借入21〜35年・融資率9割超 | 年3.920% | −0.020% |
| 【フラット20】借入20年以下・融資率9割以下 | 年3.490% | −0.020% |
| 【フラット50】融資率9割以下 | 年4.110% | +0.010% |
| SBIアルヒ スーパーフラット(引下げ期間終了後) | 年3.790%(SF5〜SF8)/年3.800%(SF9)/借り換え 年3.660% | SF9・借り換えは小幅に低下、SF5は小幅に上昇 |
フラット35(借入21〜35年・融資率9割以下)は、住宅金融支援機構の公表値で8月から10月まで3か月続けて上がったあと、11月は前月から年0.020%下がりました。下がったのは、基準になる長期金利(新発10年国債の利回り)が9月に3%台をつけたあと、10月末には2%台後半まで戻ったからです。ただし下げ幅は小さく、金利の水準は高いままです。
金利以外の変更もあります。住宅金融支援機構は2026年10月1日以降にフラット35(フラット20・フラット50、借り換えを含む)を借り入れた人を対象に「フラットすまい・るポイント」を始めました。借入額に応じて楽天ポイントを最大15万ポイント(借入8,000万円以上の場合)進呈し、借入後に子どもが生まれた場合は1人につき2万ポイントが加わります。対象は2026年度の借入で、申請サイトからの手続きが必要です。予算に達すると年度途中でも終了する場合があります(住宅金融支援機構「フラットすまい・るポイント」)。どの金融機関で借りても対象になるので、申込先選びの差にはなりません。
当編集部が2026年11月2日に主要14の金融機関の公式サイトで141件の適用金利を集計したところ、前月と比べられた139件のうち引き上げ39件・据え置き28件・引き下げ72件でした(当社調べ)。フラット35・50の38件では引き下げ28件・引き上げ9件・据え置き1件で、取扱機関ごとに数えた同じ機構の金利が多くを占めます。一方で変動金利は33件のうち10件が引き上げ・23件が据え置きで、固定と変動の向きが分かれた月です。フラット35は「実行月の金利」が適用されるため、どこで借りるかと同じくらい、いつ実行できるかが総支払額を左右します。
フラット35 金利比較ランキング(2026年11月)
 第1位 スーパーフラット
最初に紹介したいのはフラット35の実行件数で16年連続No.1(2025年度27.7%)を獲得しつづけているSBIアルヒが提供している独自の商品「スーパーフラット」です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
スーパーフラットは、2026年11月時点で「スーパーフラット5」「スーパーフラット6」「スーパーフラット7」「スーパーフラット8」「スーパーフラット9」「スーパーフラット借換」が用意されています。「借換」以外は新規借り入れ時専用の商品で、末尾の数字は「融資率」を表していて、例えば、「スーパーフラット6」を利用するには自己資金として4割用意する必要があります。
このようにスーパーフラットは自己資金が多いほど金利が下がる仕組みです。借換専用のスーパーフラット借換は、2026年11月時点で買取型フラット35(融資率9割以下)より年0.150%低い年3.660%で、フラット35への借り換えを考えている人の候補になります。
通常のフラット35ではワイド団信を選べませんが、スーパーフラットはフラット35(保証型)の仕組みを使っているためワイド団信に対応しています。ワイド団信の仕組みはワイド団信とは?持病があっても住宅ローンを組む方法で解説しています。
※自己資金の割合が小さいスーパーフラット8.5・9(SF9)は、年収にかかわらず総返済負担率20%以内が基準です(通常のフラット35は年収400万円以上で35%以内)。自己資金1割で借入額を大きくしたい人は、通常のフラット35のほうが基準を満たしやすくなります。
2026年11月は、スーパーフラットと買取型フラット35の金利差がさらに縮まりました。買取型(融資率9割以下)が年3.810%なのに対し、自己資金1割以上のスーパーフラット9(SF9)は年3.800%で差は年0.010%、自己資金2割以上のスーパーフラット5〜8も年3.790%で差は年0.020%です。フラット35(保証型)だから必ず低金利という前提は成り立たなくなっているので、事務手数料まで含めた総支払額で比べてください。
| 金利 (頭金1割以上・借り換え) | <団信に加入した場合> 新規:年3.790%(SF5〜SF8)~年3.800%(SF9) |
| 事務手数料 | 2.20%(税込・最低220,000円(税込)) |
| つなぎ融資 | 対応 |
| 借り換え | 対応 |
| 「フラット35S」 | 対応 |
| フラット50 | 非対応 |
| ワイド団信 | 対応 |
フラット35からの借り換え、つなぎ融資、省エネ性などの条件で金利が下がるフラット35Sにも対応しています。団信に加入しない場合は、金利が年0.28%下がります。
 第2位 SBIアルヒのフラット35
SBIアルヒは旧SBIモーゲージから社名変更した会社で長期間「フラット35」の実行件数1位を獲得している「フラット35」取扱金融機関の代名詞と言っても過言ではない金融機関です。
「リノベ」「地域連携型・地方移住支援型」など、フラット35の各種メニューを幅広く扱っています。
SBIアルヒのメリットとして伝えておきたいのが、全国約90拠点(2026年3月末現在)の店舗網を有しているという点です。ネットだけで手続きを進めることに不安がある人や、借入額を窓口で相談してから申し込みたい人は、店舗の来店予約から始められます。
SBIアルヒ ダイレクト支店のWeb事前審査は2026年7月1日で取扱いを終了し、Webからは本申込のみになりました(2026年11月確認)。事前審査を受けたい場合は店舗で申し込みます。借り換えは原則として本審査のみで、Web本申込は受け付けから融資まで6週間ほどかかると案内されています。
| 金利 (頭金9割以下・借り換え) | <団信に加入した場合> 借入期間20年以内:年3.490% 借入期間35年以内:年3.810% |
| 事務手数料 | 借入額の2.20%(税込・最低220,000円(税込)) ※Web申込+電子契約で1債権あたり33,000円(税込)引き(2026年3月2日〜2027年3月31日) |
| つなぎ融資 | 対応 |
| 借り換え | 対応 |
| 「フラット35S」 | 対応 |
| フラット50 | 対応(2026年11月の金利は融資率9割以下で年4.110%) |
SBIアルヒではもちろん、「フラット35S」にも対応しています。
 第3位 SBIマネープラザ(ドコモSMTBネット銀行のフラット35を対面で相談)
第3位はSBIマネープラザです。SBIマネープラザでは、ドコモSMTBネット銀行の「フラット35(買取型)」を、店舗やオンラインで専門スタッフに相談しながら申し込めます。SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の「フラット35」も、SBIアルヒなどと同様に毎月同水準の金利を提示しています。特徴は、「買取型」の場合に全疾病保障に融資額の0.550%(税込)で加入できる点です。
| 金利 (頭金9割以下・借り換え) | <団信に加入した場合> 借入期間20年以内:年3.490% 借入期間35年以内:年3.810% |
| 事務手数料 | 借入額の2.20%(税込・最低110,000円(税込)) |
| つなぎ融資 | 非対応 |
| 借り換え | 対応 |
| 「フラット35S」 | 対応 |
| フラット50 | 対応 |
フラット35にするか、ドコモSMTBネット銀行の変動金利・当初固定の住宅ローン(対面相談コース)にするか迷っている方も、SBIマネープラザならあわせて相談しながら比べられます。借入後は、ドコモSMTBネット銀行のネットバンキング画面から一部繰上返済手数料無料で繰上返済できます。
ドコモSMTBネット銀行の住宅ローン「WEB申込コース」は2026年10月30日(金)17時で仮審査申込の受付を終了しました。同行の変動金利・当初固定はこれから銀行代理業者が窓口の「対面相談コース」で申し込むため、フラット35と民間ローンを同じ窓口で比べて相談したい人には、代理業者の店舗を使う理由がはっきりしました。
第4位 ヤマダファイナンスサービスのフラット35
少しユニークな事例として取り上げたいのが、家電量販大手ヤマダホールディングスグループが展開する「ヤマダファイナンス」の住宅ローン事業です。ヤマダファイナンスは2017年に住宅ローン市場へ参入し、現在もフラット35を中心に取り扱う専門型のプレーヤーとして事業を展開しています。
ヤマダグループは注文住宅の建築、リフォーム、不動産仲介、家具・家電の販売までをグループ内で扱っており、その中に住宅ローンも組み込んでいます。
ヤマダファイナンスが扱うのは主にフラット35です。金利は他の取扱機関と大きな差がない一方、事務手数料は融資金額×2.20%(税込)が基本で、提携会社によって異なります。手数料の低い申込先と比べると、総コストでは不利になることがあります。
それでも選ばれる理由は、住宅の購入や建築の相談から家具・家電の購入、住宅ローンの手続きまでを同じグループで進められる点です。ヤマダグループで家を建てる人は、資金計画と設備の購入を同じ窓口で相談できます。
| 金利 (頭金9割以下・借り換え) | <団信に加入した場合> 借入期間20年以内:年3.490% 借入期間35年以内:年3.810% |
| 事務手数料 | 借入額の2.20%(税込) |
| つなぎ融資 | 対応 |
| 借り換え | 対応 |
| 「フラット35S」 | 対応 |
| フラット50 | 非対応 |
なお、ヤマダファイナンスの「フラット35」は自己資金が10%未満の場合には対応していません。その代わり、物件価格の9割を超える部分はヤマダファイナンス独自のパッケージローン「ヤマダフラットPLUS」で賄えます。ただしPLUS部分にはフラット35とは別の金利が適用されるので、適用金利と総返済額を申込前に確認してください。
「フラット35」の金利推移
フラット35の金利はここ数年上昇が続き、2026年10月には団信の保険料が金利に含まれるようになった2017年10月以降で最も高い年3.830%をつけました。11月は年3.810%とわずかに下がっています(住宅金融支援機構の公表値)。
2017年10月の制度改正で団信保険料が金利に含まれるようになったため、それ以前の金利と比べるときは年0.2%程度の差があります。
フラット35のような長期の固定金利は、長期金利(新発10年国債の利回り)に連動して動きます。日銀の大規模緩和で長期金利が低く抑えられていた時期は低水準でしたが、マイナス金利の解除と利上げを経て長期金利は2026年9月に3%台まで上がり、それがそのままフラット35の金利に表れました。10月末に長期金利が2%台後半へ戻ったことが、11月の小幅な引き下げにつながっています。
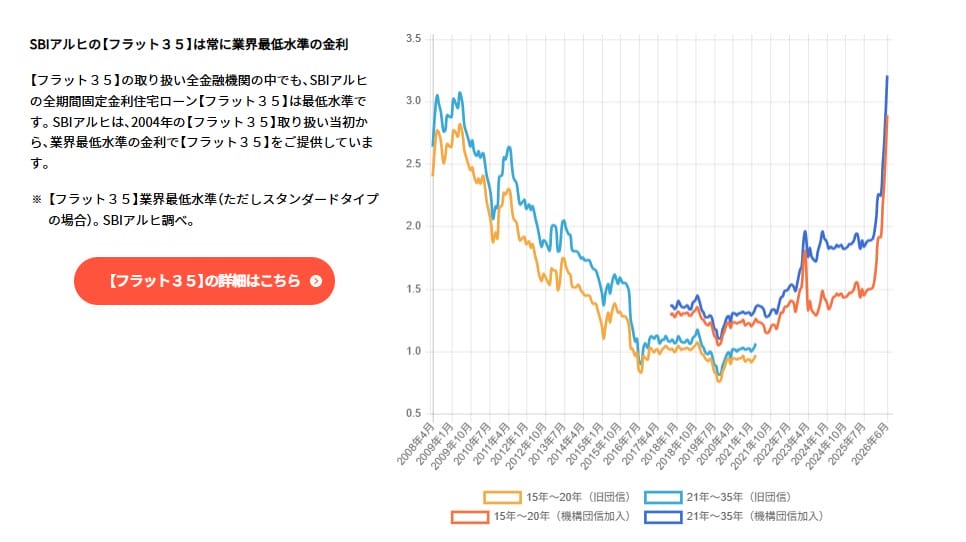
グラフは2026年6月時点で作成したものです。その後は7月にいったん下がったあと、8月・9月・10月と3か月続けて上がり、11月はわずかに下がりました。
また、フラット35の場合最初に決まった金利が住宅ローンを完済するまで確定するので、今後の金利変動に惑わされることがありません。借り換えるかどうかは最後に判断すればよいので、まずは今の残高・金利と、借り換え後の金利で総返済額がどれだけ変わるかを試算してみてください。
フラット35からフラット35への借り換えを考えている人は、次の記事で損得の目安を紹介しています。
>>「フラット35」から「フラット35」への借り換えでいくらお得?
※2017年10月からフラット35は団信の保険料が金利に含まれるように商品内容が改定されています。これ以前からの金利推移を見るためには水色とオレンジの線を参考にすることで2008年からの推移を確認することができます。
まとめ
前述の通り、フラット35をランキング形式で比較しましたが、「フラット35」は民間の住宅ローンとは異なり国土交通省(住宅局)と財務省が所管する独立行政法人の住宅金融支援機構により提供されていて、住宅金融支援機構は、国民生活の安定と社会福祉の増進を目的として運営される独立行政法人です。
住宅金融支援機構が提供しているフラット35の審査基準や商品性はどこから申し込んでも共通なので、金融機関選びのポイントになるのは金利・手数料・付加サービスやアフターフォローです。
また、「フラット35」は、民間の住宅ローンとは異なる審査基準が設けられているという特徴があるので、フラット35は民間の住宅ローンを利用できない人のための住宅ローンだと思われがちですが、完済まで返済額を確定させたい人が最初から選ぶ商品でもあります。
民間の住宅ローンの審査に落ちた人がフラット35で借りられる例もありますが、信用情報に問題がある人まで通る住宅ローンでもありません。
住宅ローンの貸し倒れリスク(住宅ローンを返済してもらえなくなるリスク)を国や投資家が負うことで成り立つ住宅ローンです。
更に長期優良住宅の普及や若者の地方への定住・子育て支援など、国や地方自治体の課題の解決を目的として提供されているのがフラット35Sです。長期優良住宅を優遇する目的は「エコ」を促進することです。地方自治体と組んで金利優遇する目的は地方創生をサポートすることです。
このように「フラット35S」は、国としてこうありたいと考える目的を達成するために政策的に提供されている住宅ローンです。国として目指したいことを達成するためだからこそ、国からのサポートを受けて低金利で優位性のある住宅ローンを提供し続けることができているわけです。
なお、フラット35は全国の多くの金融機関が取り扱っています。また、フラット35の金利は横並び状態で、その優劣は「事務手数料」と「サービス性」で競われている状況です。取扱金融機関によって事務手数料と付帯サービスが違うため、少しでも良い条件で借りるには申込先の比較が必要です。
様々な金融機関が取り扱うフラット35ですが、金利・手数料・企業背景・付帯サービスの総合力で比べると、実行件数のシェアで16年連続1位(2025年度)のSBIアルヒは、候補に入れて比べる価値があります。
主な申込先の事務手数料を、借入3,000万円・35年・年3.810%(融資率9割以下)で比べると下の表のようになります。金利が同じなので、総支払額の差はそのまま手数料の差です。
| 申込先 | 事務手数料(新規・税込) | 3,000万円の事務手数料 | 返済総額+事務手数料 |
|---|---|---|---|
| 楽天銀行(楽天銀行口座で返済) | 借入額の1.10% | 330,000円 | 約5,469万円 |
| SBIアルヒ(Web申込+電子契約) | 借入額の2.20%−33,000円 | 627,000円 | 約5,499万円 |
| SBIアルヒ(店舗)・ドコモSMTBネット銀行・ヤマダファイナンス | 借入額の2.20% | 660,000円 | 約5,502万円 |
※当編集部の試算(2026年11月の機構最頻金利・元利均等・ボーナス返済なし。返済総額は月々129,435円×420回)。登記費用・印紙税・物件検査手数料・火災保険料は含みません。ドコモSMTBネット銀行の買取型で全疾病保障を付けると、手数料に借入額の0.55%(税込)が加わります。ヤマダファイナンスは提携会社によって手数料が異なります。
2026年11月時点で申込先を比べるなら、見るべき点は事務手数料と実行月の2つです。買取型の金利は多くの取扱機関で年3.810%(融資率9割以下)に並ぶので、差がつくのは諸費用です。
新規借入3,000万円で比べると、楽天銀行のフラット35は楽天銀行口座を返済口座にすれば事務手数料1.10%(税込)で330,000円、SBIアルヒは2.20%(税込)で660,000円です。SBIアルヒはWeb申込+電子契約で33,000円(税込)引きになるので627,000円となり、差は297,000〜330,000円です(楽天銀行の借り換えは0.990%(税込)、返済口座を他行にすると1.430%(税込))。
この手数料の差は、スーパーフラットの金利の低さでは埋まりにくくなりました。3,000万円・35年で、買取型の年3.810%とスーパーフラット5〜8(自己資金2割以上)の年3.790%を比べると、総返済額の差は約15万円です。スーパーフラット9(自己資金1割以上)の年3.800%なら約7万円にとどまり、どちらも手数料の差より小さくなります(当社試算・元利均等・ボーナス返済なし・手数料以外の諸費用別)。スーパーフラットを選ぶ理由は、金利よりもワイド団信や店舗での相談のほうにあると考えてください。
もう一つは実行月です。10月実行なら年3.830%だった金利が11月実行では年3.810%になり、3,000万円・35年の総返済額は約15万円(毎月の返済で356円)少なくなります(同じ前提の当社試算)。金利が月ごとに動く局面では、手数料の差と同じくらい、どの月に実行するかで総額が変わります。
金利の先行きが読みにくい局面では、完済まで返済額が変わらないフラット35のような全期間固定の住宅ローンが比べる対象になります。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
このランキング記事がみなさまの「フラット35」選びの参考になれば幸いです。
