
この記事では、フラット35を取り扱う金融機関の中でも、特に実績もあり有名なSBIアルヒと楽天銀行のフラット35について金利や事務手数料を比較しながら解説しています(2026年9月時点)。
フラット35は、住宅ローンの契約期間中の金利を固定する超長期の固定金利タイプの住宅ローンです。今、人気を集めている変動金利タイプの住宅ローンと比べると金利は高くなってしまいますが、フラット35の場合、完済までの金利が最初から確定できるという大きな安心感があります。20年後の金利も30年後の金利も確定しているわけです。
一度契約してしまえば、世の中の金利がどんなに上昇しても、住宅ローンの金利があがったり、返済額があがることはありません。
また、フラット35は一般的な銀行が提供している住宅ローンよりも通りやすい審査基準が定められていると言われており、自営業、個人事業主、会社経営者、派遣社員、契約社員、パート・アルバイトなど、住宅ローンの審査では不利と言われる働き方でも利用しやすい存在です。
300社を超えると言われているフラット35取扱金融機関の中で16年連続でフラット35の融資実行件数で圧倒的な1位を維持しているのは住宅ローン専門の金融機関(モーゲージバンク)のSBIアルヒです。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
楽天銀行とSBIアルヒの「フラット35」の違いは?
最初に「金利」と「手数料」の違いについて確認しておきましょう。
「フラット35」の金利は?
「フラット35」の金利は毎月変わります。毎月、住宅金融支援機構が定める一定のルールに沿って提携している各金融機関が決定します。
本来であれば金融機関によって金利が違うのですが、金利引き下げ競争が進んだ結果、大半の金融機関の金利が横並びです。
SBIアルヒは16年連続でフラット35の取り扱い件数1位を獲得している最大手ですが、この実績を残すことができている最大の理由は「スーパーフラット」という独自のフラットを開発・提供していることです。
- 自己資金の割合次第で金利が下がる
- 団信に加入しない場合の金利の引き下げ幅が大きい(年0.28%も低い金利で借りることができる)
- ワイド団信にも加入可能
- フラット35Sの優遇制度にも対応
スーパーフラットの審査の基準は通常のフラット35とほとんど変わりませんが、自己資金の割合条件など商品性は大きく違います。商品を決定する前にSBIアルヒが独自に提供しているスーパーフラットの金利水準や商品性も確認しておくようにしましょう。
| アルヒ(ARUHI)のスーパーフラットの金利比較 | ||
|---|---|---|
| 商品名 | 借入期間 | 金利 (団信加入あり) |
| フラット35 (借入額の占める割合が90%以内の場合) | 21年~35年 | 3.460% |
| スーパーフラット5 | 15年~35年 | 3.410% |
| スーパーフラット6 | 3.420% | |
| スーパーフラット7 | 3.430% | |
| スーパーフラット8 | 3.440% | |
| スーパーフラット9 | 3.450% | |
| スーパーフラット借換 | 3.310% | |
| 2026年9月の金利 | ||
ただし2026年9月時点では、買取型のフラット35(融資率9割以下)が年3.460%、スーパーフラット9(SF9・自己資金1割以上)が年3.450%で、その差は年0.010%しかありません。かつては「保証型のほうが明確に低い」という前提が成り立ちましたが、金利上昇局面で両者の差は縮まっています。自己資金を5割用意できるスーパーフラット5(SF5)でも年3.410%で、SF5とSF9の差は年0.040%です。「保証型だから必ず得」ではなく、自分が出せる自己資金の割合で実際にいくら下がるのかを確認してから判断してください(いずれも引下げ期間終了後・団信込みの金利。2026年9月1日に公式サイトで確認)。
「フラット35」の事務手数料は?
次に事務手数料について確認していきましょう。
先ほど解説した金利と同じように事務手数料もそれぞれの金融機関が決定しています。この事務手数料は金融機関の重要な収益源とも言えますし、私たちフラット35の利用者の視点では、住宅ローン利用時の諸費用の大半を占める大きなコストです。
楽天銀行は、新規借入で楽天銀行を返済口座に指定すると借入額の1.10%(税込)※1、借り換えならば0.99%(税込)※1、SBIアルヒは新規借入・借り換えとも借入額の2.20%(税込)※2となっています。かつてSBIアルヒにはWEB申込・契約で事務手数料が1.10%(税込)に割り引かれるサービスがありましたが、こちらは終了しています。現行の割引はWeb申込+電子契約の利用で1債権あたり33,000円(税込)を差し引く定額型(2026年3月2日~2027年3月31日申込分)です。事務手数料の料率だけを比べると楽天銀行が有利ですが、金利・審査スピード・相談体制まで含めた総合力で比較することが大切です。
※1 楽天銀行で手数料を割り引くには返済口座を楽天銀行に指定する必要があります。最低事務手数料110,000円(税込)
※2 最低事務手数料220,000円(税込)。割引の適用条件・最新の手数料はSBIアルヒ公式サイトでご確認ください
借入3,000万円で具体的に置き換えると、楽天銀行(新規・返済口座を楽天銀行に指定)は330,000円、SBIアルヒはWeb申込+電子契約の33,000円引きを適用しても627,000円。その差は297,000円です。金利がほぼ横並びのフラット35では、この手数料差がそのまま総支払額の差になります。次の見出しで見るように審査スピードや相談体制ではSBIアルヒに分がありますので、「30万円弱を、時間と対面サポートに払う価値があるか」という比較の仕方をすると判断しやすくなります。
審査時間は?
次に申し込んでから契約を締結するまでの期間、つまり、審査にかかる時間について確認しておきましょう。
審査に時間がかかって物件購入が遅れたり、お気に入りの物件を他者に先を越されることもあるので審査時間については事前に確認して手続きを進めることが重要です。
ここは2026年に入って変わった点があります。SBIアルヒの公式告知によると、ダイレクト支店(ARUHIダイレクト)のWeb事前審査は2026年7月1日で取扱いを終了し、Web経路は本申込のみになりました。事前審査の受付を希望する場合は最寄りの店舗へ連絡する流れです。また、フラット35【買取型】【保証型】の借り換えは、そもそも事前審査を取り扱っていないと公式に記載されています(2026年9月1日確認)。
現在の目安を整理すると次のようになります。
| 項目 | 楽天銀行 | SBIアルヒ |
|---|---|---|
| 事前審査 | 8日~11日 | Web受付は2026年7月1日で終了。店舗へ連絡して受付(借り換えは事前審査の取扱なし) |
| 本審査 | 7日~14日 | Web本申込で1~2週間 |
| 融資実行までの目安 | 契約手続きを含めておおよそ1か月半 | Web本申込の受け付けから融資実行予定日まで6週間以上 |
| 相談体制 | オンライン相談(Zoom・Skype) | 全国約90拠点での対面相談+ビデオチャット相談 |
以前は「SBIアルヒならWebで当日中に事前審査の回答が出る」という圧倒的なスピード感が売りでしたが、その入り口は2026年7月に閉じました。いまSBIアルヒで急ぐなら、店舗に連絡して事前審査を受け付けてもらうのが基本の動きになります。約90拠点という店舗網の意味は、以前より大きくなったといえるでしょう。
また、有料サービスとなりますが申込受付から最短3営業日で融資実行まで行う「ARUHIファストパス」というサービスも提供されています。ファストパスの利用には22万円(税込)が必要で、取り扱いはSBIアルヒの直営店舗など限られた店舗のみとなっていること、また店舗での審査・手続きが前提なので事務手数料は2.20%(税込)となることなど注意が必要です。ファストパスを利用することでかなり多くの手数料を支払う必要がでてきますので、住宅ローンの申し込みは余裕を持ったスケジュール感で進めていくようにしましょう(取扱状況・料金は変更されることがあります。最新の内容は公式サイトでご確認ください)。
フラット35は「実行月の金利」が適用されます。2026年に入ってからの最頻金利(返済21~35年・融資率9割以下・団信込み)は、6月が年3.210%、7月が年3.140%、8月が年3.290%、9月が年3.460%と月ごとに動いています。スケジュールが1か月ずれると適用金利まで変わるため、審査期間の目安は「早く終わるか」だけでなく「どの月に実行できるか」という観点で見ておきましょう。
専門スタッフに悩みを相談したいときは?
住宅ローンは借りる金額も大きく、物件や職業・収入・家族構成など条件のパターンも複雑で、住宅ローンのプロに相談しながら申し込みたいという人は今でもたくさん存在しています。
楽天銀行は店舗がないネット銀行なので店舗では相談はできません。その代わりZoomとSkypeを使った「オンライン住宅ローン相談」を実施しています。
この点でも強みがあるのはSBIアルヒで、SBIアルヒは全国約90拠点(2026年3月末現在)の住宅ローン取り扱い店舗で対面で相談できるのが大きな魅力です。楽天銀行のようにビデオチャットでの相談も可能です。前述のとおり事前審査の受付が店舗に一本化されたことで、「相談しながら審査を進める」という流れが実質的な標準になりました。
不安な点の相談や住宅ローンのシミュレーション・書類の記入方法や準備すべき書類の詳細などまとめて専門の担当者と話せるのは手続き上は非常に便利です。
「フラット35」金利と事務手数料の比較のまとめ
楽天銀行とSBIアルヒ・それぞれについてポイントを整理しておきましょう。
楽天銀行「フラット35」のポイント
・事務手数料が新規1.10%(税込)・借り換え0.99%(税込)と低く、諸費用で有利
・無料の「オンライン相談」で平日土日の夜22時まで相談が可能
・独自の「フラット35(保証型)」は提供していない
・審査にはやや時間がかかる
楽天銀行の「フラット35」の場合は、楽天市場で使用できる楽天ポイントのプレゼントキャンペーンやポイントが貯まりやすくなるサービスも忘れてはいけません(実施状況は時期により変わるため、公式サイトでご確認ください)。
SBIアルヒの「フラット35」のポイント
・保証型の「スーパーフラット」を用意(ただし2026年9月時点で買取型との差は年0.010%〜0.050%と小さい)
・全国約90拠点に店舗があり、対面で相談できる
・実店舗での対面相談や「ビデオチャット」での相談も可能で安心
・事前審査はWeb受付を終了し、店舗への連絡が必要(2026年7月1日~)
さらに自己資金の割合でより低い金利で借りられるスーパーフラットは「フラット35」よりも低金利で借り入れることが可能です。
それだけでなく子育て支援型・地域活性化型など幅の広いタイプの「フラット35」を扱っているのもSBIアルヒの特徴です。
なお、SBIアルヒでは2022年8月1日からフラット50の取り扱いも開始しており、借り入れ期間を延ばすことで月々の返済が抑えられたり、親子で住宅ローンを返済していくことが可能となります(2026年9月の最頻金利は融資率9割以下で年3.700%)。
「フラット35」は2026年9月にさらに上昇(年3.460%)
「フラット35」の金利は2024年以降の金利上昇局面で大きく上がり、2026年6月には最頻金利(返済21〜35年・融資率9割以下)が年3.210%と、現行制度(2017年10月)以降ではじめて3%を超えました。7月はいったん年3.140%まで小幅に低下しましたが、8月は年3.290%、2026年9月は年3.460%とさらに上昇し、2か月で年0.320%の上昇となっています(前月比+0.170%)。背景には長期金利の高止まりがあり、2026年8月31日には長期金利(新発10年物国債の利回り)が一時2.950%をつけ、1996年9月以来およそ30年ぶりの高水準となりました。3%台での推移が続いています(最新の適用金利は取扱金融機関・住宅金融支援機構の公式でご確認ください)。
当編集部が2026年9月1日に主要14の金融機関の公式金利ページを実際に確認して集計したところ、実測した127件の金利のうち106件が前月から引き上げ・21件が据え置き・引き下げは0件でした。とくに固定10年は24件すべて、フラット35・50は38件すべてが引き上げで、変動金利は27件中19件が据え置き。「変動は動かず、固定だけが上がった月」という性格がはっきり出ています。
2026年9月の【フラット35】(機構買取型・団信込み)の最頻金利は返済期間21~35年・融資率9割以下で年3.460%。前月(年3.290%)から0.170%の引き上げとなり、楽天銀行・SBIアルヒの買取型もこの水準です(2026年9月時点)。
| 返済期間・融資率 | 2026年9月の最頻金利(団信込み) | 前月比 |
|---|---|---|
| 21~35年・融資率9割以下 | 年3.460% | +0.170% |
| 21~35年・融資率9割超 | 年3.570% | +0.170% |
| 20年以下・融資率9割以下 | 年3.140% | +0.170% |
| 20年以下・融資率9割超 | 年3.250% | +0.170% |
なお、SBIアルヒ独自の「スーパーフラット」(保証型)は自己資金の割合に応じて金利が変わり、2026年9月時点では年3.410%(自己資金5割以上のSF5)~年3.450%(自己資金1割以上のSF9)です(引下げ期間終了後・団信込み。借り換えは融資率10割以下の単一金利で年3.310%)。金利は毎月見直されるため、最新の適用金利は各金融機関・住宅金融支援機構の公式サイトでご確認ください。
フラット35は返済終了まで金利が変わらないからこそ、なるべく低い金利で借りることで返済額を減らすことが可能になります。さらに、どうしても気になる「金利上昇リスク」が一切ないことも「フラット35」の特徴の一つです。金利上昇リスクを避けたい人にとっては引き続き有力な選択肢ですので、変動金利との総返済額の差も試算したうえで、自分に合う金利タイプを選ぶとよいでしょう。
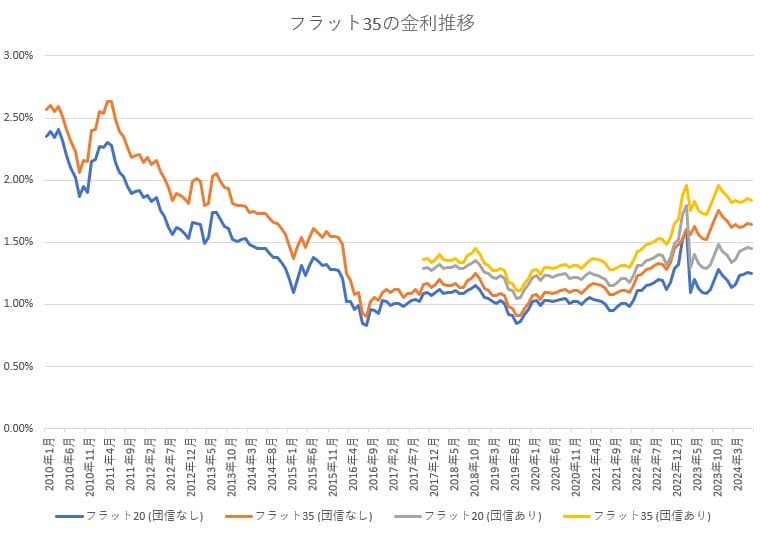
【試算】自己資金1割の有無で総返済額はどれだけ変わる?
金利差が総コストにどう効くのか、2026年9月の最頻金利で試算してみましょう。前提:借入額3,000万円・返済期間35年・元利均等返済・ボーナス返済なし・団信込み(諸費用・金利変動は考慮しない概算です)。
| 融資率 | 適用金利(2026年9月) | 毎月返済額 | 総返済額(35年) |
|---|---|---|---|
| 9割以下(自己資金1割以上) | 年3.460% | 123,292円 | 約5,178万円 |
| 9割超(自己資金1割未満) | 年3.570% | 125,206円 | 約5,258万円 |
毎月の差は約1,900円ですが、35年間の総返済額では約80万円の差になります。さらに、8月に年3.290%で借りた場合(毎月120,364円・総返済額 約5,055万円)と9月の年3.460%を比べると、同じ3,000万円・35年でも総返済額は約123万円増える計算です。1か月の金利差でもこれだけ響くのがフラット35の長期固定です。フラット35は融資率9割以下と9割超で金利区分が分かれるため、頭金を1割用意できるかどうかが総コストの大きな分かれ目になります。
ここで前の見出しの事務手数料の話と合わせて考えてみてください。楽天銀行とSBIアルヒの事務手数料の差は約297,000円でしたが、実行月が1か月ずれることによる総返済額の差は約123万円です。金利上昇局面では、どこで借りるかより「いつ実行できるか」のほうが金額へのインパクトが大きくなることがある——これが2026年9月時点のフラット35を比べるうえでいちばん重要な視点です。
※当編集部調べ(2026年9月適用の公式表示金利に基づく当社試算。元利均等・ボーナス返済なし・諸費用は含みません。毎月返済額は円未満切り捨て、総返済額は毎月返済額×420回の概算で、金融機関の公式試算と数十円程度ずれることがあります)。
審査スピードと相談体制で選ぶならSBIアルヒ、諸費用で選ぶなら楽天銀行
楽天銀行とSBIアルヒの買取型フラット35は金利が同水準なので、実質的な違いは「事務手数料」と「手続きの進め方」に集約されます。
諸費用をとにかく抑えたいなら楽天銀行です。借入3,000万円で事務手数料の差は約297,000円あり、これは金利に換算すればおよそ年0.02%前後を35年間もらい続けるのに相当する金額です。返済口座を楽天銀行に指定できるなら、この差は素直に効いてきます。
一方、物件の引き渡し期限が迫っている・書類の準備に不安があるという人はSBIアルヒが向いています。楽天銀行のフラット35は、仮審査で8~11日、本審査で7~14日、契約手続きで20~30日と、借り入れ実行までおおよそ1か月半程度の時間が必要です。SBIアルヒは店舗で相談しながら進められるぶん、書類の不備による差し戻しを減らしやすく、結果として実行月を落とさずに済むことがあります。前述のとおり実行月が1か月ずれると総返済額で100万円規模の差になり得るので、この「落とさない力」は手数料差以上の価値になり得ます。
「フラット35」での借入れを検討している方は16年連続でフラット35の融資実行件数で圧倒的な1位を維持しているSBIアルヒの「フラット35」もチェックしてみることをおすすめします。
SBIアルヒには「フラット35」よりも低い金利の「スーパーフラット」もあり
通常の「フラット35」はどちらも同水準の金利で提供されていますが、SBIアルヒにはその通常の「フラット35」よりも金利が低い「スーパーフラット」が用意されています。
SBIアルヒの「スーパーフラット」とは「フラット35」(保証型)を用いたSBIアルヒ独自の商品で、自己資金の割合で商品タイプが分かれ、金利は「フラット35」よりも低いことが大きな特徴の1つです。例えば、住宅ローンの借り入れ希望額が住宅購入価額の5割以下の場合、「スーパーフラット5(SF5)」という商品を利用することができます。ただし前述のとおり、2026年9月時点の金利差は買取型との比較で年0.010%〜0.050%にとどまります。自己資金を出す予定の方は、金利差だけでなく事務手数料(スーパーフラットの新規借り入れはWeb割引の対象外)まで含めて比べるようにしてください。
楽天銀行とSBIアルヒは「フラット35」での借入れや借り換えを考えている方は申込み候補にするべき住宅ローンであることは間違いありません。
どちらもそれぞれに特徴があり、諸費用の安さで選ぶなら楽天銀行、対面の相談体制と店舗での事前審査で選ぶならSBIアルヒ、という整理になります。
フラット35のよくある質問(FAQ)
Q. 金利が3.4%台まで上がった今、フラット35を選ぶ意味はある?
「上がったから損」と決めつける必要はありません。フラット35の価値は借入時点で完済までの返済額が確定することにあり、それは金利が上がった局面ほど効いてきます。変動金利は2026年9月時点でも年1%前後の水準で、当編集部が9月1日に各行公式で実測した範囲では27件中19件が据え置きでした。変動を選ぶなら「将来1~2%上がっても返し続けられるか」を必ず試算しておきましょう。逆に、教育費のピークと返済期間が重なるご家庭や、共働き前提で上限近くまで借りる方にとっては、返済額が動かないフラット35の安心感がはっきりした強みになります(どちらが有利かは借入額・返済期間・家計の余力で変わります。最新の適用金利は各金融機関の公式サイトでご確認ください)。
Q. 自営業や転職直後でもフラット35が選ばれやすいのはなぜ?
民間銀行の住宅ローンは勤続年数や収入の安定性を重視する傾向がありますが、フラット35は年収に占める年間返済額の割合(総返済負担率)が基準以下かどうかを軸に判断され、基準は年収400万円未満30%以下・400万円以上35%以下と明確です。勤続年数の最低基準もないため、収入を証明できれば自営業・個人事業主・転職直後の方でも土俵に乗りやすいのが特徴です(審査結果を保証するものではありません。詳細は住宅金融支援機構の公式サイトでご確認ください)。
Q. 団信に加入しない選択はできる?
できます。民間住宅ローンの多くは団信加入が融資の条件ですが、フラット35は団信への加入が任意で、健康上の理由で団信に入れない方でも利用できます。買取型で加入しない場合は団信付きの金利から年0.2%の引き下げです(スーパーフラットは年0.28%とさらに大きめ)。ただし団信がないと万一のときにローンがそのまま残るため、収入保障保険など代わりの備えとセットで考えましょう。
Q. 事務手数料の差は総コストにどれくらい効く?
定率型の事務手数料は「借入額×料率」で決まるため、借入額が大きいほど差が広がります。借入額3,000万円なら楽天銀行(新規・返済口座を楽天銀行に指定)は1.10%(税込)で330,000円、SBIアルヒは2.20%(税込)の660,000円からWeb申込+電子契約の33,000円を引いて627,000円。差は297,000円です。表面金利が横並びになりやすいフラット35こそ、事務手数料や団信まで含めた「支払総額」で比較するのが失敗しない選び方のコツです。
Q. SBIアルヒの事前審査はいまどうやって申し込むの?
ダイレクト支店のWeb事前審査は2026年7月1日で取扱いを終了しており、Web経路は本申込のみです。事前審査の受付を希望する場合は最寄りの店舗へ連絡してください。なお、フラット35【買取型】【保証型】の借り換えについては事前審査を取り扱っていないと公式に記載されています(2026年9月1日確認)。
「フラット35」の利用を検討している場合には、まずはSBIアルヒをチェックしてみることをおすすめします。
