
変動金利も固定金利もそろって上がった2026年10月、借り換えランキングの1位はSBIマネープラザ(ドコモSMTBネット銀行の対面相談コース)、2位はSBIアルヒのフラット35、3位はSBI新生銀行です。順位は表面金利の低さだけでなく、諸費用・団信・相談体制を含めた総支払額の見通しで決めています。
2026年10月は、変動金利も上がった月です。当編集部が主要14の金融機関の公式サイトを2026年10月1日に確認し、前月と比べられた127件を集計したところ、引き上げ121件・据え置き6件・引き下げ0件でした。変動金利も27件中21件が引き上げで、据え置きはイオン銀行・三菱UFJ銀行・三井住友銀行だけです(当社調べ・2026年10月1日確認)。
金利の環境も一段階進みました。日銀は6月に続いて2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げ、フラット35の2026年10月金利も借入期間21年以上・融資率9割以下で年3.830%と、3か月続けて上がっています。
借り換えを考えるうえで押さえておきたいのは、借り換え先の金利も上がったぶん、今の適用金利との差は先月より縮んでいる可能性があるという点です。2026年10月の借り換えの変動金利は、イオン銀行の年1.130%、三菱UFJ銀行の年1.245%、りそな銀行の年1.250%あたりが低い水準。当初固定10年はドコモSMTBネット銀行の年3.379%、SBI新生銀行の年3.400%(自己資金10%以上の優遇)が低めで、固定へ乗り換えるなら変動より毎月の返済額が増えるのが前提になります。
2024年以降、日本の住宅ローン市場は明らかに新しい局面に入りました。日本銀行がマイナス金利政策を解除し、その後も政策金利の引き上げを進めたことで、長く続いてきた「金利をほとんど意識しなくてもよい時代」は終わりを迎えています。2026年現在は、住宅ローンを選ぶうえで金利上昇リスクを前提に考えることが欠かせない環境になっています。
特に影響が見えやすいのが変動金利です。変動金利は短期金利や各金融機関の基準金利の影響を受けやすく、2024年以降は多くの銀行で見直しの動きが広がりました。以前のように「変動金利なら極端に低い水準で借りられる」と単純に考えるのではなく、今後さらに金利が上がった場合に毎月返済額や総返済額がどこまで増えるのかを確認しておく必要があります。
固定金利型も同じです。10年固定や全期間固定金利は、長期金利の動きに左右されやすく、すでに低金利競争が激しかった時期とは違う水準になっています。フラット35についても、2026年10月時点では借入期間21年以上、融資率9割以下の金利が年3.830%となっており、かつてのような「長期固定でもかなり低い金利で借りられる」という感覚だけでは判断しにくくなっています。
さらに、国内の物価上昇や賃金動向、海外金利、為替、エネルギー価格の変動も、日本の長期金利に影響を与えます。日銀は2026年6月に政策金利を1.00%へ、9月18日には1.25%程度へ引き上げました。次の会合で何がどう決まるかは分かりませんので、「これから必ず上がる」「もう上がらない」のどちらの前提でも計画を立てないようにしてください。
これから住宅ローンを組む人にとって大切なのは、「今の金利が低いか高いか」だけを見ることではありません。住宅ローンは20年、35年、場合によっては50年近く家計に影響する長期契約です。借入額が大きい場合、わずか0.1%の金利差でも、総返済額では数十万円から百万円単位の違いになることがあります。
変動金利を選ぶなら、金利が上がったときに家計がどこまで耐えられるのかを確認しておくことが重要です。5年ルールや125%ルールがある住宅ローンでも、利息負担そのものが消えるわけではありません。毎月返済額が急に増えにくい仕組みがあっても、未払利息や元金の減り方には注意が必要です。
一方で、固定金利を選ぶ場合は、毎月返済額を安定させる安心感と、変動金利より当初の金利が高くなりやすい点を比較する必要があります。金利上昇の不安を抑えたい人、教育費や老後資金など将来の支出を読みやすくしたい人にとっては、固定金利を選ぶ意味が以前より大きくなっています。
また、住宅ローン選びでは金利だけで判断しないことも大切です。団体信用生命保険の保障内容、がん保障や全疾病保障の有無、繰上返済のしやすさ、事務手数料、保証料、電子契約への対応、借入後の手続きのしやすさまで含めて比較することで、実際の満足度は大きく変わります。
2026年の住宅ローン選びは、「少しでも低い金利を探す」だけでは不十分です。これからは、金利が動くことを前提に、どのリスクを自分で負い、どのリスクを固定金利や保障内容で抑えるのかを考える時代です。収入の見通し、家族構成、教育費、老後資金、繰上返済の予定まで含めて、自分の家計に合った住宅ローンを選ぶことが、これまで以上に重要になっています。
借り換えメリットがある条件とは?
- 住宅ローン残高が1,000万円以上残っている
- 残りの返済期間が10年以上残っている
今の住宅ローンとの金利差が1% 以上ある- 当初固定金利タイプの金利固定期間が終了しそうな方(または終了した方)
一般的に、住宅ローンを借り換えたほうが良いと言われるのは上記の条件を満たした時です。最近は金利だけで住宅ローンを選ぶ時代ではなくなった結果、付帯サービスがかなり充実してきているので、必ずしも金利差が1%ある必要はなく、0.5%程度あれば十分メリットがあると言えます。
また、10年ぐらい前に当初引下げ型の選択固定金利型住宅ローンを選んだ人は、固定期間が終了するタイミングと同時か、それより前に借り換えたほうが良いということを忘れないようにしましょう。 当初期間の金利を大幅に引下げるタイプの住宅ローンは当初固定期間は非常に金利が低く設定されていても、当初期間が終了すると住宅ローン金利が大幅に高くなります。
当初期間が終わって金利があがってからの借り換えでも間に合いますが、できれば金利があがってしまう前に借り換えてしまうことをおすすめします。それでは、今月の借り換えにおすすめの住宅ローンを紹介していきます。
借り換え比較ランキング
 第1位 SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン・対面相談コース)
SBIマネープラザは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込める銀行代理業者です。
借り換えでは、今の残高・残りの返済期間・金利タイプ・諸費用を確かめながら、本当に借り換えメリットが出るかを判断する必要があります。手元の返済予定表をもとにその場でシミュレーションしてもらえるので、ひとりで判断するのが不安な方でも進めやすい住宅ローンです。
2026年10月は、申込ルートの違いがさらに大きくなりました。ドコモSMTBネット銀行の「WEB申込コース」は2026年10月30日(金)17時で仮審査の申込受付を終了し、以降はSBIマネープラザなどの銀行代理業者が窓口となる「対面相談コース」での取扱いになります。
金利面でも、物件価格の80%以内で借りる場合の金利優遇は対面相談コースだけに残っており、通期引下げプランの変動金利はWEB申込コースより低く案内されています(環境配慮型住宅への特別金利優遇は2026年9月実行分で終了)。同じ銀行でも申込ルートで金利が変わるため、借り換えの場合の適用条件もあわせて確認しておきましょう。
保証料・一部繰上返済手数料は無料で、全疾病保障も金利の上乗せなしで付きます。ネット銀行の低金利と、対面で相談できる安心感を両立できることから、借り換えランキングの1位に選びました。
| SBIマネープラザ 住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.600%〜(通期引下げプラン・2026年10月実行金利/物件価格の80%以内の場合) ※物件価格の80%超で借りる場合の変動金利は年1.70%。審査結果により金利が上乗せとなる場合があります。 |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 全疾病保障(金利の上乗せなし) |
| 備考 | SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。 |
| ■関連記事■ ・SBIマネープラザの住宅ローンの詳細 | |
 第2位 SBIアルヒ「フラット35」
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒでは、「フラット35」の金利を20年以内の固定金利で年3.510%、21年以上の固定金利で年3.830%としています。
団信に加入しない場合の金利はこの金利から年0.2%引下げた金利になります。 「フラット35」は販売している銀行によって金利や事務手数料に幅がありますが、SBIアルヒは「フラット」を提供している金融機関の中でも最低水準の金利となっています。
SBIアルヒで注目したいのは、住宅購入価格の2割を手持金として現金で用意できればフラット35よりもさらに低い金利で35年という超長期の固定金利を利用できることです。 利用条件はありますが、35年固定金利でこの超低金利を利用できるのはSBIアルヒだけのメリットです。 そしてSBIアルヒの最大の特徴が店舗での専門家による対面相談です。 SBIアルヒでは全国約90拠点(2026年3月末現在)で対面相談の体制を整えています。なお、ダイレクト支店のWeb事前審査は2026年7月1日で取扱いを終了し、事前審査の受付を希望する場合は最寄りの店舗へ連絡する流れに変わりました(フラット35【買取型】【保証型】の借り換えは、そもそも事前審査を取り扱っていません)。特に借り換えの場合には本当に返済額が減るのかどうか不安や悩みを相談できる窓口があることは助かります。 その上ネット銀行と差のない最低水準の金利と事務手数料を実現しているのがSBIアルヒの凄さです。
さらに住宅を購入すれば必要になる、引っ越し・家電・家具・インテリアはもちろん、ネットスーパー・レジャーや旅行など新生活をはじめて日々のコストを削減し、日常生活を豊かにするさまざまな優待を数多くの提携先企業とともに提供する「ARUHI暮らしのサービス」などSBIアルヒで住宅ローンを借りた方だけが利用できる限定の優遇サービスなど細かい点も見逃せません。 金利と事務手数料が最低水準で、さらに対面相談で住宅ローンの不安な悩みを相談しながら「フラット35」を借り入れることができるSBIアルヒに注目です。
では、SBIアルヒのフラット35の詳細を見ていきましょう。
| SBIアルヒ「フラット35」の詳細 | |
|---|---|
| 金利 | <団信に加入した場合> 借入期間20年以内:年3.510% 借入期間35年以内:年3.830% ※ 団信に加入しない場合には年0.2%引き下げ |
| 保証料 | 0円 |
| 事務手数料 | 借入額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 機構団信 ※ 機構団信に加入しない場合には金利から年0.2%引き下げとなります。 |
| ■関連記事■ ・借り換えで大人気のフラット35 楽天銀行とSBIアルヒの「金利・事務手数料」を比較 ・アルヒ(ARUHI)の住宅ローン(フラット35)の評判・口コミについて ・フラット35の審査は甘い?通りやすい? ・フラット35からフラット35への借り換えは今がチャンス! | |
 第3位 SBI新生銀行
SBI新生銀行の住宅ローンは、保証料0円・一部繰上返済手数料0円で、借り換えにかかる諸費用の内訳がシンプルな点が特徴です。金利は下表のとおりで、2026年10月は変動・固定とも前月から引き上げられました。表示の固定金利は自己資金10%以上の優遇を適用した金利なので、借り換えで条件に当てはまるかを先に確かめてください。
団信については、内容が入れ替わっている点に注意してください。かつての看板だった「安心保障付団信」(要介護状態も保障する団信)は新規申込の取り扱いを終了しており、これから申し込む人は選べません。現在は、上乗せ0円の一般団信、2026年3月2日に取り扱いが始まった上乗せ0円の全疾病保障付団信(精神疾患を除くすべての病気とケガが対象)、年0.1%上乗せのガン団信(がん100%保障)の3プランから1つを選ぶ形です。「上乗せ0円で全疾病保障まで付く」点は現在も強みなので、古い情報のまま比較しないようにしましょう。
借り換えで気になる諸費用も分かりやすく、保証料0円・一部繰上返済手数料0円、事務手数料は借入金額×2.20%(税込)の定率型に一本化されています(かつての定額型は取扱いがありません)。また、事前審査(仮審査)を原則実施せず本審査のみで完結するのも特徴で、必要書類は本審査の時点で一式そろえる必要があります。
申込みはスマホやパソコンから進められ、来店せずに手続きできます。
借り換え先として見るなら、上乗せ0円の全疾病保障付団信を選べる点と、仮審査を省いて本審査に進む流れが自分に合うかどうかが判断の分かれ目です。
| SBI新生銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.430% 10年固定金利:年3.400% |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 全疾病保障 |
| 備考 | |
| ■関連記事■ ・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】 ・SBI新生銀行の住宅ローン審査は厳しい?甘い? | |
第4位 PayPay銀行
PayPay銀行の住宅ローンは、2026年10月に変動金利(全期間引下型)・当初固定とも引き上げられました。ソフトバンクのスマホやネット・でんきを使っている人は「スマホ優遇割」「スマホ/ネット/でんき優遇割」で金利がさらに下がるため、優遇割を使えるかどうかで評価が変わる住宅ローンです。
団信は一般団信が無料で付帯します。全疾病・自然災害・失業に備えるプランをそろえた「超サポ団信」は金利上乗せのある有料プランで、たとえばがん50%保障は年0.1%、がん100%保障は年0.15%の上乗せです。保障を厚くするほど金利が上がるので、総支払額で比べるときは上乗せ後の金利で計算してください。
| PayPay銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | 10年固定金利:年3.520%(当初期間引下型・2026年10月) |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 一般団信 |
| 備考 | |
| ■関連記事■ ・PayPay銀行の住宅ローン 金利や諸費用、メリット・デメリットを解説。口コミ情報も紹介 ・PayPay銀行の住宅ローン 審査基準を解説 ゆるい?厳しい? | |
第5位 ソニー銀行
ソニー銀行の住宅ローンは低金利なうえに、団信に加えて「がん団信50」が無料で付帯します。この「がん団信50」とは、がんと診断されると住宅ローン残高の半分が支払われる保障です。
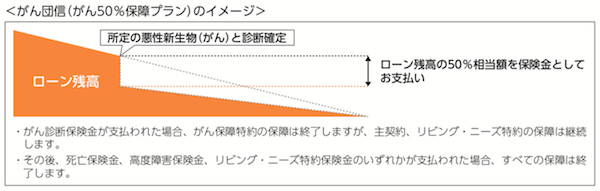 いくら無料で利用できるとはいえがんと診断された時に住宅ローンの残高が半分残るのが不安という方には「がん団信100」がおすすめです。 ソニー銀行ではこの「がん団信100」がわずか0.1%の金利上乗せで利用できることもおすすめポイントの1つです。 なお、ソニー銀行の「がん団信100」には、がんと診断されると住宅ローン残高全額が保障されることに加えて、給付金として100万円とがん先進医療給付金(通算1,000万円)も付帯しています。
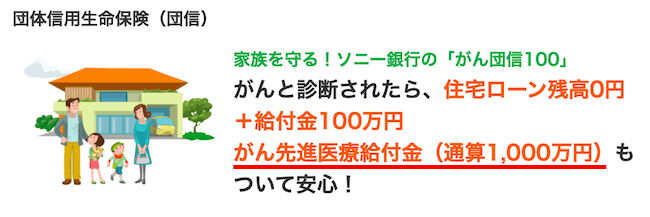 団信は住宅ローンの残高を保険金で払うものなので、利用者の手元に直接お金が支払われることはほとんどありません。病気になった直後は何かとお金がかかるものですが、現金が支給されるというのはメリットです。
これらの疾病保障がソニー銀行の住宅ローンの特徴で、疾病保障を充実させたい方や、特にがんに対する保障を手厚くしたいと考えている人に候補として検討して欲しい住宅ローンです。
また、ネット銀行なので、申し込みから契約までの手続きはすべてインターネット上で行えます。
2026年10月は変動セレクトが引き上げられ、金利の数字だけで上位に入る状況ではありませんが、がん保障の手厚さと借りた後の手数料の安さは今も変わらない強みです。
| ソニー銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | <変動セレクト住宅ローン> 変動金利:年1.847% <固定セレクト住宅ローン> 10年固定金利:年3.715% |
| 保証料 | 0円 |
| 事務手数料 | ・変動セレクト、固定セレクト住宅ローン : 借入れ金額の2.20%(税込) ※ 住宅ローン : 44,000円(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信に加えて「がん団信50」が無料で付帯 |
| ※ 2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります | |
| ■関連記事■ ・ソニー銀行の住宅ローン 詳細情報 ・ソニー銀行の住宅ローンのメリット・デメリットは?(金利・金利推移・手数料・団信・審査基準) ・ソニー銀行 VS auじぶん銀行の住宅ローンを徹底比較。無料のがん保障の違いは? | |
第6位 イオン銀行
2026年10月は変動金利が据え置かれ、金利の数字だけなら今回紹介する中でも低い水準です。それでも6位としたのは、団信のみで無料の疾病保障がなく、保障まで含めた総支払額で見ると評価が分かれるためです。 ただ、その点が気にならずイオン系列のショッピングモールをよく利用する人におすすめの住宅ローンです。 その理由は、「イオンセレクトクラブ」の特典と店舗での対面相談です。
イオン銀行の住宅ローンを利用すると、住宅ローン完済までイオングループでのお買い物が毎日5%OFF(年間の買い物額が90万円まで、最大で225,000円の割引が適用)されるなど、普段からイオングループでお買い物をしている方には、非常に魅力的な特典が多数用意されています。 ネット銀行でも数少ない「専門家に窓口で相談」ができる体制を整えているのも注目のポイントです。 全国のイオンモールには、住宅ローン専門スタッフが常駐し無料で住宅ローン相談ができる窓口があり、借り換え時の不安や不測の事態などちょっとしたことでも相談することができるのは心強いですね。 しかし、普段イオングループで買い物をしない方にすれば、この「イオンセレクトクラブ」の特典はあまり意味のないものとなります。そういった方は、上乗せ0円で全疾病保障付団信を選べるSBI新生銀行など、保障まで含めて比べられる上位の銀行もあわせて検討してください。
では、イオン銀行の住宅ローンの詳細を見ていきましょう。
| イオン銀行の住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.130%(金利プラン・借り換え)※ 10年固定金利:年3.730%(当初固定金利プラン・借り換え)※ |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信のみ |
| ■関連記事■ ・イオン銀行の最新の金利を確認 ・イオン銀行の住宅ローンの詳細情報 ・イオン銀行の住宅ローンのメリット・デメリット ・イオン銀行の住宅ローン審査に落ちた?審査は甘い?厳しい? | |
※2026年10月の金利
借り換えは「自分の適用金利」を確認するところから
世界的なインフレと各国の金融引き締め政策の影響を受けて、日本の住宅ローン金利は上昇傾向にあります。「今のうちに固定しておこう」と考える人も増えていますが、いま固定へ乗り換えると、当初の返済額はむしろ増えるのが普通です。2026年10月のフラット35は年3.830%、当初固定10年も低いところで年3.3%台にあり、変動金利の年1%台とは2%前後の開きがあります。
だからこそ、最初にやるべきは「借り換え先を探すこと」ではなく「今の自分の適用金利を確認すること」です。返済予定表や金融機関のマイページで、適用金利・残高・残りの返済期間・優遇幅を確認してください。そのうえで、借り換え後の金利との差、事務手数料(借入金額×2.20%〔税込〕が一般的)、登記費用などの諸費用を差し引いて、総支払額が本当に減るのかを試算します。金利差だけを見て動くと、諸費用で逆に増えることがあります。
特に、超低金利期に「フラット35」や10年固定型で借り入れた人の中には、固定期間終了後に金利が上昇し、結果的に返済額が増えてしまうケースも出ています。こうした場合でも、現時点で比較的低い水準にある固定金利型や優遇条件のある借り換えローンを選ぶことで、将来的な返済負担を軽減できる可能性があります。
迷ったときは、まずSBIマネープラザで、今の住宅ローンから借り換えてメリットが出るかを相談してみましょう。返済額を最後まで確定させたい方は、SBIアルヒのフラット35もあわせて比べると安心です。このページで紹介しているランキング上位の金融機関は、借り換えを目的とした住宅ローン選びでも有力な選択肢となるでしょう。金利条件だけでなく、疾病保障や団信内容、手数料などの総合的なコストを比較することが、後悔しない借り換えの鍵です。
住宅ローンは家計に長期的な影響を与える契約です。「早く動けば得」ではなく「自分の条件で計算して得なら動く」——これが金利上昇局面での借り換えの基本姿勢です。金利は毎月見直されるため、借り換えの試算は申込の直前にもう一度やり直してください。
※本記事の内容は最新の市場動向を踏まえて作成していますが、最終的な金利・条件については必ず各金融機関の公式情報をご確認ください。
