
イオン銀行の住宅ローンは、変動金利の低さ、イオングループでの買い物が毎日5%割引になる特典、そして全国のイオンモール内で対面相談できることを組み合わせた、ネット銀行と店舗型銀行の中間にあるような商品です。
ただし「表示金利が低いから得」と単純には言い切れません。ローン取扱手数料を定率型と定額型のどちらで組むか、団信をどこまで手厚くするかで、実際に払う総額は数十万円単位で変わります。このページでは金利・諸費用・団信・特典を分解し、イオン銀行がどんな人に向くのかを整理します。
2026年9月時点の金利と、いま置かれている環境
イオン銀行の変動金利は、公式サイトで年1.040%〜(物件価格の80%以内でお借入れの場合/2026年9月1日現在)と案内されています。8月から据え置きです。
押さえておきたいのは、2026年9月は銀行によって変動金利の動きが割れていることです。日本銀行は2026年6月の金融政策決定会合で政策金利を0.75%程度から1.0%程度へ引き上げ、7月末の会合では据え置きました。6月の利上げが短期プライムレートを経由して各行の店頭金利に反映される時期は銀行ごとに違うため、9月時点で変動金利を引き上げた銀行と、まだ動いていない銀行が混在しています。
「ネット銀行がいちばん安い」という前提が崩れている
住宅ローン比較サービス「モゲチェック」(株式会社MFS)が公表した2026年9月の住宅ローン金利インデックスでは、変動金利の水準が地方銀行 年1.227% < メガバンク 年1.248% < ネット銀行 年1.292%となり、同社はこれを「ここ数年間で初めて見られる逆転現象」としています。
これは同社が銀行グループごとに集計した指数であって、個別の銀行の適用金利ではありません。それでも示唆は明快で、「ネット銀行だから安い」「店舗を持つ銀行だから高い」という区分けで候補を絞るのは、もう合理的ではないということです。イオン銀行のように店舗網を持つ銀行も、はじめから外さずに1行ずつ条件で比べる価値があります。
なお、各行が掲げる金利はもっとも条件のよいケースの金利です。実際に適用される金利は審査結果や物件価格に対する借入割合で決まります。最新の適用金利はイオン銀行の公式サイトでご確認ください。
ローン取扱手数料は「定率型か定額型か」で総支払額が変わる
金利の次に効いてくるのがローン取扱手数料のタイプ選びです。イオン銀行は定率型と定額型を選べますが、定額型を選ぶと借入利率が年0.200%高くなります。つまり「初期費用を軽くする代わりに、返済期間中ずっと金利を上乗せする」という交換になっています。
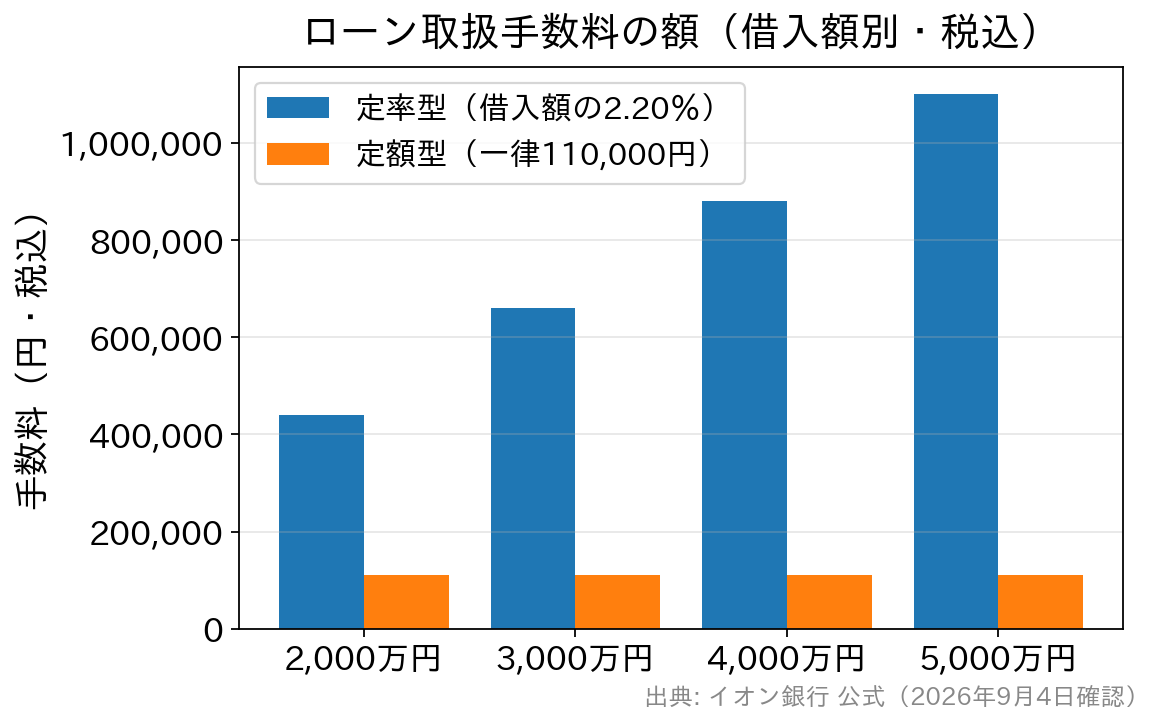
借入額が大きいほど定率型の手数料は膨らみますが、年0.200%の金利差は返済期間を通じて効き続けるため、借入額が大きく期間が長いほど定率型が有利になりやすい構図です。逆に、借入額が小さい・返済期間が短い・手元資金を厚く残したいという場合は定額型が候補になります。どちらが有利かは借入条件で入れ替わるので、必ず両方の条件でシミュレーションして比べてください。
諸費用まわりの全体像
| 費用・条件 | イオン銀行の内容 | 見るポイント |
|---|---|---|
| ローン取扱手数料(定率型) | 借入金額の2.20%(税込)〔最低220,000円(税込)〕 | 定額型より借入利率が年0.200%低い |
| ローン取扱手数料(定額型) | 110,000円(税込) | 初期費用は軽いが、借入利率が年0.200%高くなる |
| 保証料 | 無料 | 保証会社を使わないため、保証料の上乗せがない |
| 一部繰上返済手数料 | 無料(イオン銀行ダイレクト) | 金利変更手数料も無料。こまめな繰上返済がしやすい |
| 団信(標準) | 全疾病団信を上乗せ0円で付帯 | 手厚くしたい場合は金利上乗せで選択(次章) |
保証料と一部繰上返済手数料がかからない点は、総支払額を読みやすくします。諸費用は「手数料タイプ×保証料×団信の上乗せ」の合計で見るのが、この銀行を正しく評価するコツです。
団信は5種類。上乗せ金利がそのまま実質コストになる
イオン銀行は、標準の全疾病団信に加えて、金利上乗せで保障を厚くする選択肢を用意しています。上乗せ金利は保険料に相当する実質コストなので、表面金利だけで他行と比べると判断を誤ります。
| 団信の種類 | 上乗せ金利 | 主な保障 |
|---|---|---|
| 全疾病団信(標準) | 上乗せなし | 病気・ケガによる所定の就業不能状態が15日を超えて続いた月の返済額を保障。就業不能が1年を超えて続くと残高が0円に |
| がん保障付住宅ローン | 年0.100% | 所定のがんと診断確定で残高0円。所定の上皮内がん・皮膚がんは一時金30万円(保険期間中1回) |
| 8疾病保障プラス付住宅ローン | 年0.300% | がんの診断確定と、がん以外の7つの特定疾病による就業不能を保障。加えて非自発的な失業に対する補償が付く |
| (上記に)居住不能信用費用保険を付帯 | さらに年0.050% | 自然災害などによる居住不能への備えを追加 |
| ワイド団信 | 取扱あり(条件は要確認) | 持病などで通常の団信に加入できなかった人向けに引受条件を緩和 |
がん関連の保障は借入日を保険加入日として91日目から開始する点、引受保険会社が明治安田トラスト生命保険である点もあわせて確認しておきましょう。保障範囲や上乗せ幅は改定されることがあるため、契約前に公式サイトの団信ページで最新の内容をご確認ください。
見落としやすい落とし穴:団信を選べるのは契約時だけ
イオン銀行は公式サイトで、団信を選べるタイミングは住宅ローンの契約時のみで、契約後に種類を変更することはできないと明記しています。「まず借りて、あとから必要になったらがん保障を足す」ということができません。
返済は数十年に及びます。契約時点の健康状態ではなく、10年後・20年後に想定される家計と保障の必要性で判断してください。なお、他行から借り換える際は改めて団信を選び直せるため、いま入っている団信が手薄だと感じている人にとっては、借り換えが保障を見直す機会になります。
イオンセレクトクラブは「条件付きの割引」として見る
イオン銀行で住宅ローンを借りると「イオンセレクトクラブ」に入会でき、専用のセレクトクラブカードでクレジット払いをした対象店舗での買い物が、住宅ローン完済まで毎日5%割引になります。日常的にイオングループを使う世帯ほど、この割引は金利差に匹敵する家計効果を持ちます。
ただし、これは無条件の特典ではありません。公式サイトが示す入会・継続の条件は次のとおりです。
- 対象ローン(イオン銀行住宅ローン〔フラット35を含む〕・セカンドハウスローン・投資用マンションローン・アパートローン)の借入があること
- イオン銀行の口座を返済用口座に指定していること
- 専用の「イオンゴールドカードセレクト〈イオンセレクトクラブ〉」が発行されること(所定の審査があります)
そして重要なのが中途退会の条件です。返済用口座をイオン銀行以外に変更した場合、セレクトクラブカードを解約・機能分離した場合、イオンカードの会員資格を失った場合などは、割引が続きません。「給与振込口座は別の銀行にまとめたい」という人は、この特典を前提に金利差を埋める計算をしないほうが安全です。特典の適用条件は公式サイトで確認してください。
相談窓口は住宅ローンセンター。年中無休で相談できる
イオン銀行は365日年中無休で相談を受け付けており、買い物のついでに立ち寄れるのが実店舗を持つ強みです。原則として予約なしでも相談できますが、店舗や曜日・時間帯によっては待ち時間が長くなるため、来店予約を取っておくとスムーズです。来店せずに自宅から相談できるオンライン相談も用意されています。
注意点として、住宅ローンの相談は「住宅ローンセンター」で受け付けており、イオン銀行の全店舗で住宅ローンの相談ができるわけではありません。イオン銀行は2024年12月から「イオン銀行」と「イオンのほけん相談」の店舗を一体運営に移行し、保険相談に特化した店舗もあります。行く前に、最寄り店舗が住宅ローンを扱っているかを確認しておきましょう。
イオン銀行で迷いやすいポイント
Q. 「年1.040%〜」という金利は、誰でも適用されますか?
いいえ。公式サイトが示す年1.040%〜は物件価格の80%以内で借り入れる場合の水準で、実際の適用金利は審査結果によって決まります。自己資金が少なく借入割合が高くなる場合は、この水準にならないことがあります。比較するときは「同じ借入割合・同じ団信」でそろえないと、他行との差が実態より大きく(あるいは小さく)見えてしまいます。
Q. がん保障や8疾病保障は、契約したあとで追加できますか?
できません。イオン銀行は団信を選べるのは契約時のみで、契約後の変更はできないと公式に案内しています。あとから足せない前提で、契約時に必要な保障を決めてください。他行からの借り換え時は改めて選び直せます。
Q. 返済用口座を他の銀行に変えたら、5%割引はどうなりますか?
イオン銀行が指定するローンの返済用口座をイオン銀行以外へ変更した場合は中途退会となり、割引は続きません。カードを解約した場合やイオンカードの会員資格を失った場合も同様です。特典を家計メリットに数え込むなら、返済用口座をイオン銀行に置き続けられるかを先に確認しましょう。
Q. フラット35を借りてもイオンセレクトクラブの対象になりますか?
公式サイトが示す対象ローンにはイオン銀行住宅ローン(フラット35を含む)が挙げられています。全期間固定で金利を確定させつつ買い物特典も使いたい、という組み合わせは成立します。ただし対象ローンや条件は変更されることがあるため、申込時点の内容を公式サイトでご確認ください。
Q. 定率型と定額型は、どちらを選ぶべきですか?
一概には決まりません。判断材料は借入額・返済期間・手元に残したい資金の3つです。定額型の11万円(税込)という初期費用の軽さは魅力ですが、その対価は返済期間中ずっと続く年0.200%の上乗せです。借入額が大きく期間が長いほど、この0.2%の累積が手数料の差を上回りやすくなります。「初期費用の差額」と「金利差の累計」を並べて比べるのが唯一の正解です。
他行と比べるときの着眼点
イオン銀行は「買い物特典+対面相談+手数料タイプの選択肢」という総合力が持ち味です。一方で、団信の手厚さを含めた実質金利で見ると評価が変わることもあります。がん保障を上乗せ0円で付けられる銀行もあるためです。
たとえばSBI新生銀行は、保証料・一部繰上返済手数料がかからず、一般団信に加えて全疾病保障付団信も上乗せ0円で用意されており(2026年3月開始)、諸費用の構成が読みやすいのが特徴です。店舗相談とオンライン手続きの両方に対応している点も、イオン銀行と比較しやすいところでしょう。
比較の手順はシンプルです。①同じ借入割合で表面金利をそろえる → ②団信の上乗せ金利を足して実質金利にする → ③手数料・保証料を合計して初期費用を出す → ④付帯特典は「条件を満たし続けられるか」で割り引いて評価する。この4ステップでそろえて比べれば、金利表の順位とは違う結論が出ることも珍しくありません。
