SBI新生銀行の住宅ローン審査は、前年度税込年収300万円以上の正社員または契約社員という申込条件を公表しており、極端に厳しくも甘くもない水準です。条件が開示されているぶん、申し込む前に「自分が対象か」を判断しやすい住宅ローンといえます。
ただし、原則として仮審査がなく本審査のみ、契約後に金利タイプを変更できない、ワイド団信が公式のラインアップにない、といった独特の仕組みがあります。審査の通りやすさだけでなく、こうした設計が自分に合うかまで確認しておくことが大切です。
主な特徴は次のとおりです(2026年9月に公式の商品説明書・お客様ご説明資料で確認)。
- 保証料なし・連帯保証人は原則不要
- 一部繰上返済はインターネットバンキングから無料(期間短縮型のみ)
- 事務取扱手数料は借入金額の2.20%(税込)の定率型
- ペアローン・収入合算に対応(連帯債務・夫婦連生団信の取扱いはなし)
- 全疾病保障付団信が金利上乗せなしで選べる(加入は49歳まで)
- 変動金利に5年ルール・125%ルールはなし
ほかの銀行の審査基準と比べたい方は、ソニー銀行の住宅ローン審査(年収400万円基準)の解説もあわせてご覧ください。
SBI新生銀行の住宅ローンの特徴
SBI新生銀行の住宅ローンは、総合口座パワーフレックスの開設が前提です。口座にはステップアッププログラムがあり、ステージに応じてインターネットバンキングからの他行宛振込の無料回数などが変わります(ステージの判定条件は同行の案内を確認してください)。
また、「SBIハイパー預金」を開設している人が変動金利(半年型)で借りる場合、当初借入金利が年0.09%引き下げられるプログラムがあります(2026年3月2日現在の条件)。
申込みはWEBで受け付けており、電子契約にも対応しています。2025年6月からはSBIアルヒの直営店舗でも、銀行代理業者としてSBI新生銀行の住宅ローンの相談・申込みができるようになりました。
SBI新生銀行の住宅ローン金利は安い?
SBI新生銀行の住宅ローンは、2019年7月に商品内容・金利水準・審査基準の見直しを行いました。金利は自己資金の割合でも変わり、固定金利は自己資金10%以上の場合に優遇金利が適用されます。
金利タイプは変動金利(半年型)/当初固定金利(1・3・5・7・10・15・20年)/長期固定金利の3種類です。契約締結後に別の金利タイプへ変更することはできませんので、最初の選択が総支払額を大きく左右します(変動金利・当初固定金利を利用中の方は、利率変更時に当初固定金利を選び直すことは可能。その場合は手数料5,500円(税込)がかかります)。
| 変動金利型住宅ローンランキング<2026年10月金利更新> | |||||
|---|---|---|---|---|---|
| 順位 | 銀行名 | 変動金利 | 事務手数料 | 無料の疾病保障 | 申込み |
| 1位 |  所属銀行:ドコモSMTBネット銀行/住宅ローン(対面相談コース) | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 借入額の 2.20%(税込) | 全疾病保障 が無料で付帯 | 詳細を確認 |
| 2位 |  | 年1.410% ※4 | 借入額の 2.20%(税込) | 詳細を確認 | |
| 3位 |  | 年1.580% (全期間引下型・新規借り入れ)※5 | 借入額の 2.20%(税込) | 一般団信 | 詳細を確認 |
| 4位 |  | 年1.040% | 借入額の 2.20%(税込) | なし | 詳細を確認 |
※4 自己資金10%以上の場合 | |||||
| 変動金利比較ランキングの詳細はこちら | |||||
※当初固定金利は、自己資金10%以上の優遇を適用した金利が表示されている場合があります。適用される金利は自己資金の割合や審査結果によって異なります。
SBI新生銀行の住宅ローン金利は審査結果で決まる部分がある
以前は「審査に通れば掲載金利で借りられる」と説明されることの多かったSBI新生銀行ですが、現在の「お客様ご説明資料」では、当初借入金利は住宅ローン基準金利から所定の引き下げ等の調整をした利率で、調整の有無と調整幅は「お申込内容、審査結果等によって決定」されると書かれています(2026年3月2日現在の資料)。
つまり、公式サイトの金利は「最も条件のよい場合の目安」と考え、審査結果の通知で自分の適用金利を確認してから資金計画を確定するのが安全です。自己資金の割合でも金利が変わるため、頭金をいくら入れるかも審査前に決めておきましょう。
また、借り方によって金利が上乗せされるルールもあります。SBI新生銀行の公式表示では、借入期間が35年を超える場合、当初借入金利に年0.100%の上乗せとなります(変動金利・半年型で新規に住宅購入・建設資金を借りる場合は最長50年まで設定可能ですが、35年を超えると上乗せの対象です)。
返済期間を延ばして毎月の負担を下げる設計は、金利上乗せと期間延長の二重で利息総額を押し上げます。「毎月の返済額」と「総支払額」の両方で試算してから決めるのが基本です。
審査基準が厳しいと言われることもあるSBI新生銀行ですが、実際に住宅ローン審査が甘いのか厳しいのか、審査基準について確認していきましょう。
SBI新生銀行の住宅ローン審査基準
SBI新生銀行の申込条件は、公式の<パワースマート住宅ローン>商品説明書(2026年3月2日現在)で明確に開示されています。まずは条件をそのまま押さえておきましょう。
| 項目 | 公式に定められた条件 | 読み解きのポイント |
|---|---|---|
| 年収 | 前年度税込年収300万円以上の正社員または契約社員。自営業は業歴2年以上かつ2年平均300万円以上の所得(経費控除後) | 年収基準は業界標準クラス。契約社員が条件に明記されているのが大きな特徴 |
| 年齢 | 借入申込時20歳以上65歳以下で、かつ完済時年齢80歳未満 | 完済時80歳未満のため、申込年齢によって設定できる返済期間が決まる |
| 団信 | 選択する団体信用生命保険への加入資格を有すること | 団信に加入できないと住宅ローン自体を利用できない |
| 国籍 | 日本国籍または永住許可を有すること(永住許可がない場合は、日本国籍または永住許可を持つ配偶者が連帯保証人になること) | 外国籍の方も配偶者の要件を満たせば道がある |
| 口座 | 総合口座パワーフレックスを開設していること、または申込と同時に開設すること | 口座がなくても審査申込は可能 |
※SBI新生銀行公式の商品説明書(2026年3月2日現在)と「審査のお申し込み方法および条件」ページを2026年9月に確認。条件は改定されることがあります。
年収
SBI新生銀行の審査基準では前年度税込年収が300万円以上と定められています。この水準は特別に厳しくも甘くもありません。
年収基準を開示していない住宅ローンも多いなかで、SBI新生銀行は基準値を明確に示していると捉えておくと良いでしょう。参考として、ソニー銀行は前年度年収400万円以上を条件としており、年収300万円台の人にとってはSBI新生銀行のほうが申込のハードルは低いことになります。
職業・雇用形態
公式の申込条件は「前年度税込年収が300万円以上の正社員または契約社員」と書かれており、契約社員が申込条件に明記されている点が特徴です。雇用形態を条件に書かない銀行だと申し込んでみるまで分からないため、条件が公表されていることは属性に不安がある人にとって大きな価値があります。
自営業の方は業歴2年以上かつ2年平均300万円以上の所得(経費控除後)が条件です。業歴3年以上を求める金融機関(たとえばイオン銀行は事業開始後3年経過)もあるなかで、業歴2年以上という条件は、開業から年数が浅い自営業者にとって相対的に間口が広いといえます。
なお、上記に該当しない雇用形態(派遣社員・パート・アルバイトなど)については公式の申込条件に記載がありません。取扱いの可否は、申込前にパワーコール<住宅ローン専用>で確認しておくと確実です。条件を満たしにくい場合は、前年度年収100万円以上(個人事業主は前年度所得100万円以上)と基準の低いイオン銀行や、雇用形態を問わないフラット35も並行して検討しておくと選択肢が広がります。
転職
SBI新生銀行は勤続年数そのものを申込条件として掲げておらず、年収と業歴(自営業の場合)で判断する設計です。住宅ローンの審査では転職はネガティブに捉えられることが多いと言われますが、勤続年数の下限が条件として書かれていない点は、転職直後の人にとって確認しておきたいポイントです。
ただし前年度の税込年収300万円以上が条件のため、転職で前年度の年収が基準を下回る場合は申込条件を満たしません。転職直後の方は、職務経歴や新しい勤務先の収入を説明できる書類を用意しておくと安心です。
健康状態と団信 ― 全疾病保障が「上乗せ0円」で選べる
フラット35は例外ですが、一般的に住宅ローンを契約する場合、保険会社が提供する団体信用生命保険(団信)への加入が必須です。SBI新生銀行の住宅ローンも団信への加入が必須で、申込時には現在の通院状況や過去の病歴・通院歴などを告知する必要があります。この告知の内容によって団信に加入できず、結果として住宅ローンを利用できないことがあります。
SBI新生銀行の団信は3つのプランから1つだけを選ぶ形式です。総支払額に直結する部分なので、上乗せ金利とあわせて確認しておきましょう。
| 保障プラン | 上乗せ金利 | 保障内容と加入年齢 |
|---|---|---|
| 一般団信 | なし | 死亡・高度障害でローン残高を保障。加入年齢20〜65歳/ローン完済時80歳未満 |
| 全疾病保障付団信 | なし | 死亡・高度障害・リビングニーズ・重度のがんに加え、病気やケガで所定の就業不能状態が続いた場合に残高100%を保障。就業不能期間中の毎月の返済額も保障。加入年齢20〜49歳/完済時80歳未満 |
| ガン団信 | 年0.100% | 死亡・高度障害・リビングニーズに加え、所定のがんと診断確定された場合に残高100%を保障。加入年齢20〜49歳/完済時80歳未満 |
※SBI新生銀行公式「団体信用生命保険(団信)のご紹介」を2026年9月に確認。団信保障の上限金額は3プランとも3億円。引受保険会社は一般団信・全疾病保障付団信がSBI生命保険、ガン団信が第一生命保険(一般団信は第一生命の引受もあり)。借入後の保障内容の変更はできません。
注目したいのは、全疾病保障付団信が金利上乗せなしで選べる点です。所定の就業不能状態が続いたときに残高が0円になるうえ、就業不能期間中の毎月の返済額も保障されます。
加入年齢が20〜49歳に限られるため、50歳以上の方は一般団信(上乗せなし)が選択肢になります。上乗せ金利の年0.100%は、35年・3,000万円の借入なら利息総額で数十万円規模の差になるため、「上乗せなしで付く保障の厚み」は金利と同じ重みで比べたい項目です。がん保障を重視する場合の考え方はSBI新生銀行のガン団信(年0.1%上乗せ)の解説で詳しく扱っています。
なお、就業不能保障には住宅ローン実行日から90日間の待機期間があり、8疾病(がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)以外の病気やケガでは就業不能となってから最初の3か月間が免責期間となります。精神障害などは支払対象外です。「すべての病気で必ず残高0円」ではないため、条件は重要事項説明書で必ず確認してください。
引受基準緩和型(ワイド団信)は公式のラインアップに含まれていない
団信の審査に通らなかった人向けに用意されているのが、引受基準を緩和したワイド団信です。ネット銀行でも取り扱いが増えており、たとえばソニー銀行は年0.200%の上乗せで加入できます(2026年9月確認)。
一方、SBI新生銀行が公式サイトで案内している団信は上記3プランのみで、引受基準緩和型(ワイド団信)は含まれていません(2026年9月確認)。健康状態に不安がある人は、ワイド団信を扱う銀行や、団信に加入しなくても利用できるフラット35を同時に検討しておくほうが安全です。
また、以前選べた団体信用介護保障保険(安心保障付団信=介護保障団信)は新規申込を終了しています。古い記事や資料で「介護保障団信が付けられる」と書かれていても、現在は選べません。
資金使途
資金使途は、本人または家族が居住するための戸建・マンション(中古物件を含む)の購入資金、戸建住宅の新築資金、住宅ローンの借換資金、戸建・マンションのリフォーム資金、およびそれらにかかる諸費用です。諸費用だけの借り入れはできません。
注意したいのは土地のみの購入資金は資金使途の対象外(借地上の建物所有者が底地権を買い取るケースを除く)という点です。また購入物件の所在地や面積などの条件によっては利用できない場合があり、建築基準法およびその他法令に適合していることが必要です。物件側の条件で弾かれるケースがあるので、申込前に対象物件の要件を確認しておきましょう。
注文住宅を建てる場合に必要となるつなぎ資金については、SBI新生銀行が「住宅つなぎ融資」を用意しています。取扱条件や金利・手数料は住宅ローン本体とは別に定められているので、注文住宅の場合は資金計画の段階で確認しておきましょう(つなぎ融資は住宅ローン控除の対象外となるのが一般的です)。
借り入れ可能額の基準
借入金額は500万円以上3億円以下(10万円単位)で、資金使途の組み合わせによって上限が異なります。ただし、SBI新生銀行所定の不動産評価会社による担保評価額に基づく融資可能額の範囲内で、かつ年収と負債状況に応じて借入金額に制限が設けられると商品説明書に明記されています。
2019年までは商品説明書に「融資額は所定の不動産評価会社による評価額の100%まで」という記載がありましたが、その後の商品説明書からは削除されています。一時期、借入可能額の観点で厳しいと言われていたSBI新生銀行ですが、現在は担保評価と返済能力の枠内という一般的な考え方に整理されていると見てよいでしょう。
なお、すでにSBI新生銀行の住宅ローンを利用中の方が、同行で借り換えをすることはできません。金利タイプの変更もできないため、「あとで借り換えて条件を直す」という前提を置かず、契約時点で金利タイプと期間を決め切る必要があります。
ペアローンや収入合算への対応
共働き世帯が増えた結果、夫婦で協力して住宅ローンを組んでマイホームを購入するケースが増えていますが、SBI新生銀行でもこのようなケースに対応しています。具体的には収入合算とペアローンの両方に対応しており、公式サイトにも専用の案内ページが用意されています。
公式の案内によると、収入合算者は1名が限度で、連帯保証人になります。SBI新生銀行のコラムでは、収入合算者の条件として前年度の税込年収100万円以上が挙げられています。一方、連帯債務型の収入合算と、夫婦連生団信の取扱いはありません。
ペアローンは、同居するご夫婦や親子などが持分に応じてそれぞれ主債務者となり、互いの連帯保証人になる形です。同性パートナーをペアローンの相手や収入合算者に指定することもできます。
ソニー銀行のようにペアローンで双方に年収400万円以上を求める銀行もあるため、世帯合算で借入額を伸ばしたい場合は、合算側の条件まで含めて比較すると差が見えてきます。
審査にかかる期間
SBI新生銀行の住宅ローン審査には「仮審査」という概念がありません。その点をまず念頭に置いておきましょう。SBI新生銀行は原則として仮審査を行わず、本審査のみで完結する仕組みを採っています。
これはデメリットではなく設計の違いです。仮審査と本審査を二段構えで通す銀行に比べ、手続きの回数が少なく済む一方で、必要書類は最初から一式そろえる必要があります。他行と併願する場合は、他行側の仮審査を先に済ませてから動くとスケジュールが組みやすくなります。
書類の準備や契約手続きを含めると、申し込みから融資実行までは1か月程度の余裕を見ておくのが現実的です。正確な所要期間は物件や書類の状況で変わるため、決済日が決まっている場合は早めに動きましょう。
保証人・保証会社
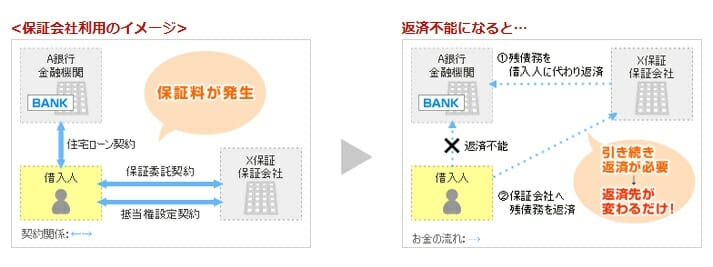
冒頭でも触れましたが、SBI新生銀行の住宅ローンは保証会社による保証を必要としていません。公式の商品説明書にも「連帯保証人は原則として不要」「保証料は不要」と明記されています(収入や担保の状況等によって連帯保証人が必要な場合はあります)。
保証料がかからない住宅ローンはネット銀行を中心に一般的になりましたが、メガバンクや地方銀行には保証料を別途支払う型もあるため、比較するときは保証料の有無も必ずそろえて見ましょう。
審査に通ったあとに効く「総コスト」の見どころ
審査基準の話に終始すると見落としやすいのが、通ったあとに実際に払う金額です。SBI新生銀行の費用構造は公式に明示されているので、金利と同じ精度で押さえておきましょう。
- 事務取扱手数料:借入金額の2.20%(税込)。3,000万円なら66万円(税込)です
- 電子契約利用手数料:5,500円(税込)(電子契約サービス利用時は印紙税が不要になります)
- 保証料:不要/繰上返済手数料:無料(インターネットバンキングのパワーダイレクトから金額指定繰上返済)
- 利率変更時に当初固定金利タイプを選ぶ場合:その都度5,500円(税込)
- ほかに抵当権設定登録免許税・司法書士報酬・火災保険料などの実費
実務上とくに押さえておきたいのが繰上返済の仕様です。SBI新生銀行の繰上返済は「期間短縮型」のみで、繰上返済をしても月々の返済額は変わらず、借入期間が短くなります。
利息の削減効果は大きい一方、「毎月の負担を軽くしたい」という目的では使えません。繰上返済で月々の家計を楽にする前提の返済計画は立てられない点は、事前に理解しておきましょう。
もうひとつ、変動金利を選ぶ場合は5年ルール・125%ルールが採用されていないことの意味を理解しておく必要があります。
適用利率の見直しは年2回(毎年5月1日・11月1日を基準日)で、金利が上がればその都度返済額も上がります。返済額の急増を抑える緩衝装置がない代わりに、未払利息が積み上がる構造にもなりません。金利上昇局面では返済額が上がる前提で家計に余裕を残しておくのが、この設計と付き合う正しい方法です。
総合すると、SBI新生銀行は保証料0円・繰上返済手数料0円・一般団信と全疾病保障付団信が上乗せ0円という費用構造です。一方で、事務取扱手数料が2.20%(税込)の定率タイプなので、返済期間が短い人・早期に完済する予定の人ほど重い費用になります。借入期間ごとの総支払額で試算して比べてください。落とし穴になりやすい点はSBI新生銀行の住宅ローンの落とし穴とデメリットでも整理しています。
SBI新生銀行の住宅ローン審査基準は甘い?厳しい?
SBI新生銀行の住宅ローンが極端に厳しいということも、甘いということもなさそうです。年収300万円以上・契約社員も可・自営業は業歴2年以上という開示された条件を見るかぎり、申込のハードルは標準的で、条件が明確に公表されているぶん空振りしにくい住宅ローンだと考えられます。
ただし、注意すべき点もあります。
- ワイド団信が公式ラインアップにないため、健康状態に不安がある方は他の住宅ローンへの申し込みも同時に進めるべきです
- 完済時年齢80歳未満のため、申込年齢によって設定できる期間が制限されます
- 借入期間35年超は年0.100%の上乗せ。50年まで組めますが金利は上がります
- 契約後の金利タイプ変更ができず、同行での借り換えもできないため、契約時の判断が長期に効きます
- 適用金利は審査結果等で調整幅が決まるため、掲載金利で借りられるとは限りません
SBI新生銀行の住宅ローン審査でよくある質問
Q. 契約社員でも本当に申し込めますか?
A. 公式の商品説明書に「前年度税込年収が300万円以上の正社員または契約社員」と明記されています。ただし申込条件を満たすことと審査に通ることは別で、年収・勤務状況・他の借入や返済負担率は総合的に見られます。
Q. 自営業ですが、決算書は何期分必要ですか?
A. 申込条件は業歴2年以上かつ2年平均300万円以上の所得(経費控除後)なので、少なくとも直近2年分の確定申告書類(法人は決算書類)を用意します。資金使途や申込内容で必要書類が変わるため、本審査の書類一覧で正確な内容を確かめてください。
Q. SBI新生銀行でフラット35は借りられますか?
A. SBI新生銀行ではフラット35を取り扱っていません。同行のよくある質問では、SBIグループのSBIアルヒでフラット35を取り扱っていると案内されています(2026年9月確認)。
Q. ペアローンで夫婦連生団信を選べますか?
A. 選べません。SBI新生銀行には連帯債務と夫婦連生団信の取扱いがなく、ペアローンはそれぞれが自分の借入分について団信に加入する形になります。収入合算の場合、合算者は1名までで連帯保証人となり、団信の保障対象にはなりません。
Q. 全疾病保障付団信が無料なら、必ずこれを選ぶべきですか?
A. 上乗せ0円で就業不能保障まで付くのは大きな魅力ですが、加入は20〜49歳に限られます。就業不能保障には実行日から90日の待機期間、8疾病以外は3か月の免責期間があり、精神障害などは対象外です。ガン団信とは同時に加入できないため、どちらの保障を重視するかで選んでください。
SBI新生銀行の住宅ローン審査落ちた、対策は?
雇用形態や健康状態が壁になるならSBIアルヒのフラット35を活用してみる
住宅金融支援機構と民間金融機関が提携して提供するフラット35は、雇用形態による申込制限がなく、パート・アルバイト・派遣社員の方でも申し込める点が大きな特徴です。取扱最大手のSBIアルヒなら、独自のスーパーフラットや地方自治体連携型のフラット35など商品ラインアップも豊富です。
また、フラット35は健康上の理由などで団信に加入しない場合も利用できると住宅金融支援機構が案内しており(住宅金融支援機構「最新の金利情報」の注記)、団信に加入できない方の受け皿にもなります。SBI新生銀行はワイド団信を公式ラインアップに持たないため、健康状態に不安がある方はフラット35を軸に据える判断も十分に合理的です。
年収基準が壁になっている場合は、前年度年収100万円以上(個人事業主は前年度所得100万円以上)で申し込めるイオン銀行も候補になります。金利・団信・申込条件は改定されることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
SBI新生銀行の住宅ローン関連記事
- 投稿タグ
- 新生銀行