
10年固定金利比較ランキング
2026年10月の当初10年固定でいちばん低い水準は、ドコモSMTBネット銀行の年3.379%です。この金利を対面で相談しながら借りられるSBIマネープラザを1位に、SBI新生銀行・ソニー銀行・ドコモSMTBネット銀行(WEB申込コース)・イオン銀行の順で、保障や固定期間終了後の条件まで含めて評価しました。
当初10年固定型は、借り入れから10年間の金利が変わらない住宅ローンです。借入直後は住宅ローン残高が大きく、利息負担の影響も受けやすい時期です。その大事な10年間の返済額を固定できるため、金利上昇が意識される現在の環境では、改めて選択肢としての存在感が高まっています。
特に、これから教育費が増えていく子育て世帯や、共働きで毎月の支出を安定させたい家庭にとって、10年固定は使いやすい金利タイプです。変動金利ほど金利上昇の影響をすぐに受けにくく、全期間固定ほど当初の金利が高くなりすぎないため、安心感と返済負担のバランスを取りやすいのが特徴です。
2026年現在、住宅ローン金利はかつての歴史的な低水準から明らかに切り上がっています。フラット35も2026年10月は年3.830%(借入期間21年以上・融資率9割以下)と3か月続けて上がっており、10年固定金利についても、以前のように「とにかく低い金利で固定できる」という感覚では選びにくくなっています。
ただし、金融機関同士の競争は今も続いています。10年固定金利は、銀行によって表面金利の差があるものの、その差だけで住宅ローンの優劣を判断するのは危険です。実際に比較すべきなのは、金利に加えて、事務手数料、保証料、団体信用生命保険の保障内容、固定期間終了後の金利優遇、繰上返済のしやすさまで含めた総合的な条件です。
最近は、がん保障や全疾病保障などの疾病保障を充実させながら、競争力のある金利を提示するネット銀行も増えています。たとえば、がん50%保障が金利上乗せなしで付帯する銀行や、全疾病保障を標準で用意している銀行もあり、単純に金利だけを見ると見落としてしまうメリットがあります。
また、住宅ローンの申し込みから契約までオンラインで完結できるかどうかも、今では重要な比較ポイントです。来店不要で手続きできる銀行であれば、仕事や子育てで忙しい家庭でも進めやすく、電子契約に対応していれば印紙税を抑えられる場合もあります。借入後の一部繰上返済が無料でできるか、スマートフォンやWebで手続きしやすいかも、長く付き合う住宅ローンでは見逃せません。
10年固定型で特に注意したいのは、固定期間が終わった後の条件です。当初10年間の金利が低くても、11年目以降の優遇幅が小さければ、将来の返済額が大きく増える可能性があります。固定期間終了後に変動金利へ移るのか、再び固定金利を選ぶのか、そのときにどの程度の金利優遇が受けられるのかまで確認しておくことが大切です。
当ランキングでは、当初10年固定金利の低さだけでなく、団信の保障内容、諸費用のわかりやすさ、オンライン手続きの利便性、借入後の使いやすさ、固定期間終了後の条件まで含めて総合的に評価しています。
10年固定金利型は、変動金利と全期間固定金利の中間にあるバランス型の住宅ローンです。金利上昇リスクには備えたいものの、全期間固定ほど金利負担を重くしたくない人に向いています。特に、今後10年程度の家計を安定させたい人や、教育費が増える時期を安心して乗り切りたい人には検討する価値があります。
これから住宅ローンを選ぶうえで大切なのは、目先の金利だけに引っ張られないことです。金利、保障、手数料、固定期間終了後の条件を一体で比較することで、本当に自分に合う住宅ローンが見えてきます。
当ページを通じて、数字だけではわかりにくい10年固定金利型の実質的なメリットを確認し、ご自身の家計やライフプランに合った住宅ローン選びの判断材料にしてください。
2026年10月の10年固定金利は年3.379%〜、4%台の銀行も
ランキングを見る前に、当月の相場を押さえておきましょう。当編集部が2026年10月1日に各行の公式金利ページで確認した、新規借入の当初10年固定の適用金利です。
| 金融機関 | 2026年10月の10年固定 | 前月からの動き |
|---|---|---|
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)WEB申込コース/対面相談コース | 年3.379% | 引き上げ(対面相談コースは今月から計測) |
| SBI新生銀行(自己資金10%以上の優遇) | 年3.380% | 引き上げ |
| auじぶん銀行 | 年3.470% | 引き上げ |
| PayPay銀行 | 年3.520% | 引き上げ |
| みずほ銀行 | 年3.600% | 引き上げ |
| ソニー銀行(固定セレクト) | 年3.715% | 引き上げ |
| イオン銀行 | 年3.730% | 引き上げ |
| 三菱UFJ銀行 | 年3.750% | 引き上げ |
| 三井住友銀行 | 年4.000% | 引き上げ |
| 楽天銀行(金利選択型) | 年4.074% | 引き上げ |
| りそな銀行 | 年4.205% | 引き上げ |
| 三井住友信託銀行 | 年4.965% | 引き上げ(年0.770%・当月最大の上げ幅) |
2026年10月も、当編集部が前月と比べられた10年固定24件はすべて引き上げでした。主要14の金融機関の公式サイトを2026年10月1日に確認し、前月と比べられた127件では引き上げ121件・据え置き6件・引き下げ0件です(当社調べ)。9月と違うのは変動金利も27件中21件が上がったことで、「固定だけが上がる」局面から「変動も固定も上がる」局面に移っています。
長期金利(新発10年物国債の利回り)は9月末時点で3%台にあり、10年固定の基準になる金利が高い状態が続いています。大手行では三井住友銀行・りそな銀行・三井住友信託銀行の10年固定が年4%台に乗り、低い銀行との差は年1.5%を超えました。
この差が返済額にどう効くかを見ておきましょう。借入3,000万円・35年・元利均等(ボーナス返済なし・諸費用別)の当社試算では、年3.379%で月々121,893円、年4.000%で月々132,832円。同じ10年固定でも、金融機関の選択で月あたり10,939円、10年間では130万円を超える差が出ます。「10年固定だからどこも似たようなもの」ではないということです。
※当編集部調べ(2026年10月適用の各行公式表示金利に基づく当社試算。元利均等・ボーナス返済なし・諸費用は含みません。当初固定のため総返済額は算出していません)。金利は毎月見直されます。
 第1位 SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン・対面相談コース)
SBIマネープラザは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込める銀行代理業者です。
10年固定は、固定期間中の返済額を確定できる一方で、11年目以降の金利の扱いが金融機関ごとに違います。SBIマネープラザなら、当初10年の返済額と11年目以降の見通しをセットで、専門スタッフに相談しながら決められます。変動金利とどちらが合うかも、あわせて比べられます。
2026年10月の当初10年固定は、対面相談コースもWEB申込コースと同じ年3.379%で、今回確認した中でいちばん低い水準です。WEB申込コースは2026年10月30日(金)17時で仮審査の申込受付を終えるため、それ以降に同行の10年固定を選ぶなら、SBIマネープラザなどの対面相談コースが窓口になります。
保証料・一部繰上返済手数料は無料で、全疾病保障も金利の上乗せなしで付きます。固定期間が終わったあとまで見据えて相談しながら選べることから、10年固定金利ランキングの1位に選びました。
| SBIマネープラザ 住宅ローンの詳細 | |
|---|---|
| 金利 | 10年固定金利:年3.379%〜(当初引下げプラン・2026年10月) ※審査結果により金利が上乗せとなる場合があります。 |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 全疾病保障(金利の上乗せなし) |
| 備考 | SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。 |
| ■関連記事■ ・SBIマネープラザの住宅ローンの詳細 | |
 第2位 SBI新生銀行
2位は、SBI新生銀行の「当初10年固定金利型」の住宅ローンです。
SBI新生銀行の2026年10月の当初10年固定は、1位のドコモSMTBネット銀行とほぼ並ぶ水準です(金利は下表)。ただし表示されている固定金利は自己資金10%以上の優遇を適用した金利なので、頭金が少ない場合はこの金利にならない点に注意してください。
諸費用は、保証料0円・一部繰上返済手数料0円で、事務手数料は借入金額の2.20%(税込)の定率型です。また、事前審査(仮審査)を原則行わず本審査のみで完結するため、必要書類は本審査の時点で一式そろえる必要があります。固定期間終了後の金利の扱いは契約内容によって決まるので、11年目以降の条件も申込前に確認しておきましょう。
団信は、上乗せ0円の一般団信、精神疾患を除くすべての病気とケガを保障する上乗せ0円の全疾病保障付団信、年0.1%上乗せのガン団信(がん100%保障)から1つを選ぶ形です。
金利の低さに加えて、上乗せなしで全疾病まで備えられる点を評価して2位としました。自己資金を1割以上用意でき、仮審査なしの手続きに対応できる人に向いた住宅ローンです。
| SBI新生銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | 10年固定金利:年3.380% ※自己資金10%以上 |
| 保証料 | 0円 |
| 事務手数料 | 融資額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 全疾病保障付団信を上乗せ0円で選択可 |
| 備考 | |
| ■関連記事■ ・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】 ・SBI新生銀行の住宅ローン審査は厳しい?甘い? ・SBI新生銀行の住宅ローン「ステップダウン金利タイプ」(取扱終了)とは | |
 第3位 ソニー銀行(固定セレクト住宅ローン)
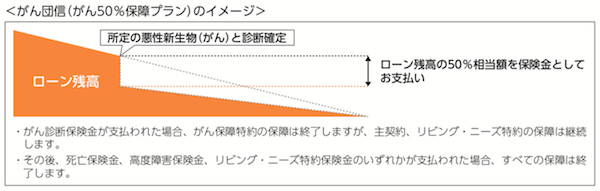
ソニー銀行の固定セレクトの10年固定は、2026年10月に前月から引き上げられました(金利は下表)。それでも3位としたのは保障の手厚さで、団信に加えて「がん団信50」が無料で付帯します。
「がん団信50」とは、がんと診断されると住宅ローン残高の半分が支払われる保障です。
いくら無料の疾病保障とはいえ半分残るのは不安という方には「がん団信100」がおすすめです。
ソニー銀行ではこの「がん団信100」が年0.1%の上乗せで付帯できることもポイントです。
このソニー銀行の「がん団信100」は、がんと診断されると住宅ローン残高全額が保障されることに加えて、給付金として100万円も保障されます。 団信は一般的に残高を保障するものの為、利用者の手元にお金がもらえるケースは少なく、当面の治療費まで賄えるなど現金が支給される点でも利用者にとってはメリットが大きい保障です。
また、ネット銀行なので、申し込みから契約までの手続きはすべてインターネット上で行えますが、それでは不安という方のために、専任のローンアドバイザーが相談から契約、手続きのフォローまでサポートしてくれるサービスを用意しているのも心強いですね。
ソニー銀行は、ネット銀行としてはいち早く住宅ローンサービスを提供し、低金利とソニーグループという信頼性で多くの方に利用されている住宅ローンになります。
| ソニー銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | <固定セレクト住宅ローン> 10年固定金利:年3.715%※ |
| 保証料 | 0円 |
| 事務手数料 | ・変動セレクト、固定セレクト住宅ローン : 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信に加えて「がん団信50」が無料で付帯 |
| ※ 2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります | |
| ■関連記事■ ・ソニー銀行の住宅ローン 詳細情報 ・ソニー銀行の住宅ローンのメリット・デメリットは?(金利・金利推移・手数料・団信・審査基準) ・ソニー銀行 VS auじぶん銀行の住宅ローンを徹底比較。無料のがん保障の違いは? | |
第4位 ドコモSMTBネット銀行(旧・住信SBIネット銀行)(WEB申込コース)
2026年10月の当初10年固定は年3.379%で、1位のSBIマネープラザ(対面相談コース)と同じ水準です。ただしWEB申込コースは2026年10月30日(金)17時で仮審査の申込受付を終了します。それまでに仮審査を申し込んだ人はWEB申込コースのまま手続きを続けられますが、以降は銀行代理業者が窓口の対面相談コースでの取扱いになるため、この順位としました。
審査結果によっては、金利に年0.1%〜年0.30%上乗せされて提示される場合がある点にも注意してください。
なお、「住宅ローン(WEB申込コース)」には一般団信に加えて「全疾病保障」が無料で付帯するので、けがや病気にも備えることができます。
無料で付帯する「全疾病保障」は、がん・脳卒中・急性心筋梗塞・高血圧・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8疾病に加えてケガや病気までカバーする保障で、所定の状態が特定の日数を経過すると、住宅ローン残高が0円になります。 保障の手厚さと低い10年固定を、ネットで手続きしたい人に向いたコースです。
では、「住宅ローン(WEB申込コース)」の詳細を見ていきましょう。
ドコモSMTBネット銀行「住宅ローン(WEB申込コース)」の詳細 | |
|---|---|
| 金利 | 「住宅ローン(WEB申込コース)」 10年固定金利:年3.379%(当初引下げプラン・新規借り入れ・2026年10月)※ |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信に加えて 「全疾病保障」が無料で付帯 |
※ 「物件価格の80%以下でお借入れいただく場合の金利優遇」および「環境配慮型住宅への特別金利優遇」は、WEB申込コースでは2026年8月実行分をもって終了しました(対面相談コースでは「物件価格の80%以下」の優遇のみ継続)。審査結果によっては、表示金利に年0.1%~0.30%上乗せとなる場合があります。選択する団体信用生命保険のプランによっては年0.2%~0.4%が上乗せとなります。借入期間が40年超50年以内の場合は、年0.15%が上乗せとなります(35年超40年以内は上乗せなし)。 | |
| ■関連記事■ ・ドコモSMTBネット銀行の住宅ローンの落とし穴・評判は? ・ドコモSMTBネット銀行の住宅ローンの審査基準とは? | |
第5位 イオン銀行
上位の銀行の金利にはやや劣る水準のうえ、団信のみで無料の疾病保障がないなど保障面でも劣ることからこの順位となっています。
ただ、その点が気にならずイオン系列のショッピングモールをよく利用する方や、店舗で専門家に対面相談したい方におすすめの住宅ローンです。
その理由は、「イオンセレクトクラブ」の特典と店舗での対面相談です。
イオン銀行の住宅ローンを利用すると、イオングループでのお買い物が毎日5%OFF(年間の買い物額が90万円まで、最大で225,000円の割引が適用)されるなど、普段からイオングループでお買い物をしている方には、非常に魅力的な特典が多数用意されています。
ネット銀行でも数少ない「専門家に窓口で相談」ができる体制を整えているのも注目のポイントです。
全国のイオンモールには、住宅ローン専門スタッフが常駐し無料で住宅ローン相談ができる窓口があり、借り換え時の不安や不測の事態などちょっとしたことでも相談することができるのは心強いですね。
しかし、普段イオングループで買い物をしない方にすれば、この「イオンセレクトクラブ」の特典はあまり意味のないものとなります。そういった方は、イオン銀行より10年固定の金利が低く、上乗せなしの保障が付くSBI新生銀行やソニー銀行など、上位の銀行もあわせて検討してください。
では、イオン銀行の住宅ローンの詳細を見ていきましょう。
| イオン銀行の住宅ローンの詳細 | |
|---|---|
| 金利 | 10年固定金利:年3.730%(当初固定金利プラン) ※2026年10月の金利 |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信のみ |
| ■関連記事■ ・イオン銀行の最新の金利を確認 ・イオン銀行の住宅ローンの詳細情報 ・イオン銀行の住宅ローンのメリット・デメリット ・イオン銀行の住宅ローン審査に落ちた?審査は甘い?厳しい? | |
10年固定金利の当初期間引下げタイプの注意点
10年固定金利タイプの住宅ローンは、契約から10年間、返済額が変わらないという安心感が最大の魅力です。金利上昇局面に入った現在、将来の返済額を見通しやすいという点から、改めて注目を集めています。ただし、ランキング上位に並ぶ10年固定金利の多くが「当初期間引下げタイプ」である点は、しっかり理解しておく必要があります。
当初期間引下げタイプは、借入直後から一定期間、金利が大きく優遇される仕組みです。住宅ローンは返済開始直後が最も残高が大きく、利息負担も重くなりがちですが、その期間を低金利で固定できるため、家計の安定性を高めやすいというメリットがあります。特に子育てや教育費がかかり始める世帯にとっては、毎月の返済額を抑えられる安心感は大きいでしょう。
一方で注意したいのが、固定期間終了後の金利変動です。10年固定の場合、11年目以降は当初の優遇が終了し、適用金利が一気に上がるケースも少なくありません。現在の市場環境では、固定期間終了後に1%前後、条件次第ではそれ以上の金利差が生じることも現実的です。変動金利へ切り替わる場合、金利水準や将来の上昇リスクによっては、返済額が大きく増える可能性もあります。
たとえばPayPay銀行は公式の金利ページで、特約期間終了後に固定金利から変動金利へ変更した場合は基準金利から年1.400%、固定金利から固定金利へ変更した場合は年1.100%の引き下げと明記しています(2026年9月1日確認)。この「11年目以降の引下げ幅」は各行が公表しているので、申込前に必ず確認してください。当初10年の金利が最も低い金融機関が、11年目以降も最も低いとは限りません。当初10年の返済額と、11年目以降の引下げ幅をセットで並べるのが、当初期間引下げタイプを比べるときの正しい手順です。
こうしたリスクを抑えるためには、当初の固定期間中に計画的に元本を減らしておくことが重要です。繰り上げ返済を視野に入れたり、家計に余裕がある時期に返済スピードを上げたりすることで、固定期間終了後の負担を軽減しやすくなります。また、10年目を迎える前から借り換えの選択肢を検討できるよう、金利動向や金融機関の条件を早めにチェックしておくことも安心につながります。
当初期間引下げタイプを選ぶ際は、契約時点で「10年後にどうするか」を具体的に想定しておくことが欠かせません。固定期間終了後も同じ金融機関で続けるのか、借り換えを前提とするのか、その方針によって最適な商品は変わってきます。
最近では、日本銀行の金融政策正常化の影響を受け、10年固定金利も数年前より上昇し、2026年10月には当編集部が確認した主要行がすべて年3%台以上、4行が年4%台となりました。それでも全期間固定型と比べれば、10年間を比較的低い金利で固定できる点は大きな魅力です。さらに、団体信用生命保険に加えて、がんや生活習慣病などをカバーする疾病保障が無料で付帯する商品も増えており、金利の数字だけでは測れない実質的なメリットを得られる住宅ローンも選びやすくなっています。
このランキングが、あなたのライフプランに合った住宅ローン選びのヒントとなり、将来への不安を抑えながらマイホーム生活をスタートする後押しになれば幸いです。
※紹介している内容の正確性には万全を期していますが、商品について詳しい内容につきましては各銀行の公式サイトから必ずご確認をお願いします。
・PayPay銀行(旧ジャパンネット銀行)の住宅ローンの落とし穴とは?
・楽天銀行(フラット35・金利選択型)の住宅ローンの落とし穴とデメリット
・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】
・SBIマネープラザの住宅ローンの落とし穴とは?
・ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴とは?
・りそな銀行 住宅ローン(借り換え)のメリットとは?
・イオン銀行 住宅ローンのメリット・デメリットとは?
・三井住友銀行の住宅ローンのメリット・デメリットとは?
・PayPay銀行(旧ジャパンネット銀行)の住宅ローン 審査基準を解説 ゆるい?厳しい?
・ネット銀行の住宅ローン メリット&デメリット 審査や手数料など解説
