三井住友銀行の住宅ローンは、店舗で相談できる安心感と、クロスサポート(連生団信)や自然災害時返済一部免除特約といった独自の保障が強みです。反面、最優遇金利にはOliveアカウントの開設と給与振込口座の指定が前提になり、WEB申込専用住宅ローンでは融資金額×2.20%(税込)の手数料もかかります。金利の数字だけでなく、保障の上乗せ分と諸費用まで含めた総コストで判断すべき銀行です。
2026年10月にお借り入れする場合、WEB申込専用住宅ローン(新規)の変動金利型は年1.525%〜、固定10年(最初にぐぐっと引き下げプラン)は年4.000%〜です(2026年10月時点・公式サイトにて確認)。10月は変動金利型が前月から据え置かれた一方、固定金利特約型と超長期固定金利型は引き上げられました。金利タイプによって動きが分かれている点を押さえておくと、以下の比較が読みやすくなります。
最近の住宅ローンは、金利のほかに団信・疾病保障・自然災害への備え・申込方法が複雑に絡み合っており、表面の金利を並べただけでは比較しきれません。メリット・デメリットを、金利・保証料・審査・繰上返済の順に整理していきます。
WEB申込専用住宅ローンは、保証料が金利に含まれて別途支払いが不要な一方、融資金額に対して定率の手数料がかかるタイプです。クロスサポート(連生団信)、8大疾病保障、自然災害時返済一部免除特約など、三井住友銀行らしい保障サービスを選べる点も特徴です。
住宅ローン選びでは、三井住友銀行だけで決めず、保証料・手数料・無料で付く保障の範囲が異なるネット銀行などとも同じ物差しで比べておくことが重要です。
三井住友銀行の住宅ローン概要
三井住友銀行は、全国に店舗を展開しているメガバンクです。住宅ローンについても、店舗で相談しながら申し込みを進めることができるため、初めて住宅ローンを利用する方や、ネットだけで手続きを進めることに不安がある方にとって安心感があります。
住宅ローンは、数千万円単位のお金を長期間にわたって返済する金融商品です。金利タイプの選び方、団信、必要書類、借入可能額、返済期間など、判断しなければならない項目が多くあります。そうした点を専門スタッフに相談しながら進められるのは、三井住友銀行の大きな強みです。
一方で、現在はネット銀行の住宅ローンも保障や手続きの面で充実しています。商品の詳細や他の切り口での解説は、三井住友銀行の住宅ローンの金利・手数料・独自保障を総コストで解説した記事もあわせて参考にしてください。
2026年10月の適用金利(WEB申込専用住宅ローン・新規)
まず、比較の出発点になる現在の金利水準を確認しておきましょう。以下は、2026年10月にお借り入れする場合の適用金利(引き下げ後の最優遇)です。
| 金利タイプ | 適用金利(2026年10月) | プラン |
|---|---|---|
| 変動金利型 | 年1.525%〜 | 最後までずーっと引き下げプラン |
| 固定10年 | 年4.000%〜 | 最初にぐぐっと引き下げプラン |
| 固定20年 | 年4.450%〜 | 最初にぐぐっと引き下げプラン |
| 超長期固定金利型 (20年超〜35年以内) | 年4.760%〜 | 全期間固定 |
※2026年10月時点・公式サイトにて確認。Oliveアカウント開設と給与振込口座の当行口座指定を前提とした金利で、実際の引き下げ幅は審査結果により決まります。
金利差を見ると、変動金利型と超長期固定金利型では3%を超える開きがあります。全期間固定で安心を買うか、当初の返済額を抑えるかで、総返済額は大きく変わります。
ここで注意したいのが、これらの金利は「Oliveアカウントの開設」と「給与振込口座の当行口座指定」を前提とした水準だという点です。変動金利型の店頭金利は年3.375%(2026年10月)で、そこからどれだけ引き下げられるかは申込内容や審査結果によって決まります。ネット銀行の最優遇金利と横並びで比べる前に、自分がこの前提条件を満たせるかを確認しておきましょう。
保障(団信・疾病保障・特約)について
住宅ローンを利用する際には、原則として団体信用生命保険、いわゆる団信への加入が必要です。団信とは、住宅ローンの返済中に契約者が死亡した場合や、所定の高度障害状態になった場合などに、保険金で住宅ローン残高が返済される仕組みです。
三井住友銀行の住宅ローンでも、基本となる団信の保険料は金利に含まれています。さらに、希望に応じてクロスサポート、8大疾病保障、自然災害時返済一部免除特約などを付帯することができます。
| 三井住友銀行の住宅ローン 団信と主な特約(2026年10月時点) | ||
|---|---|---|
| 保障の種類 | 上乗せされる金利 | 保障内容 |
| 団信 (団体信用生命保険) | なし | 死亡、所定の高度障害状態、余命6ヵ月以内と判断された場合などに住宅ローン残高が0円になります。 |
| クロスサポート (連生団信) | +年0.180% | 連帯債務で借り入れするおふたりのどちらに万一のことがあった場合でも、住宅ローン残高が0円になる保障です。共働き世帯やペアで返済する世帯に向いています。 |
| 8大疾病保障 | +年0.300% (ライトは+年0.100%) | 通常プランは、がんと診断確定された場合や、8大疾病で所定の状態が続いた場合に住宅ローン残高が0円になります。ライトは就業不能状態の間の月々の返済が0円になり、12ヵ月を超えて続くと残高が0円になります(お借入時18歳以上46歳未満の場合)。 |
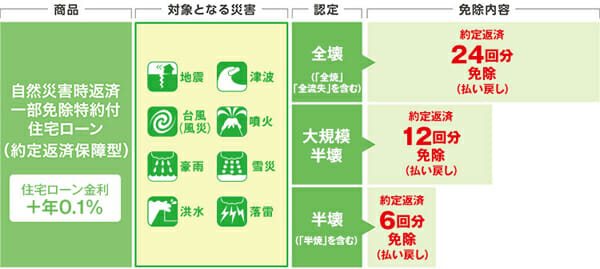
| 自然災害時返済一部免除特約 (約定返済保障型) | +年0.100% | 豪雨・落雷などを含む自然災害で住宅が半壊以上の被害を受けた場合に、罹災の程度に応じて一定期間の約定返済額相当額が払い戻される特約です。 |
三井住友銀行の住宅ローンは、団信や特約の選択肢が多く、特にクロスサポートや自然災害時返済一部免除特約のような独自性のある保障を用意している点が特徴です。共働き夫婦や、自然災害リスクが気になる地域で住宅を購入する方にとっては、検討する価値があります。
ただし、これらの保障を利用するには、住宅ローン金利への上乗せが必要です。仮に8大疾病保障(通常プラン)とクロスサポートを両方付けると上乗せは年0.480%になり、変動金利型の最優遇金利で計算すると年2.005%まで上がります。保障の手厚さは「金利の上乗せ分」という形で総返済額に跳ね返ることを、必ずセットで考えてください。
ネット銀行の中には、がん保障や疾病保障の一部を上乗せ金利なしで付けている銀行もあります。保障を手厚くしたい場合は、三井住友銀行の特約を活用するか、他行の無料付帯の保障で足りるかを、上乗せ後の金利で比べることが大切です。
自然災害時返済一部免除特約で見落としやすい3つの条件
この特約は他行にあまり例がない一方、仕組みを誤解したまま契約すると期待外れになりやすいポイントがあります。公式の商品説明で明示されている、とくに重要な3点を挙げます。
- 「免除」は返済の停止ではなく“払い戻し”:契約どおりに約定返済を行ったうえで、後日その相当額が返済用預金口座に払い戻される仕組みです。被災後も引き落としは続くため、口座の残高が不足すれば延滞になります。
- 対象は「半壊」以上:全壊・大規模半壊・半壊が対象で、「一部損壊」は対象外です。罹災証明書などの提出と銀行の確認が終わってから払い戻しが始まります。
- 免除金は雑所得として課税される:払い戻しを受けた場合は確定申告が必要になります。手取りベースで考えると、免除額がそのまま手元に残るわけではありません。
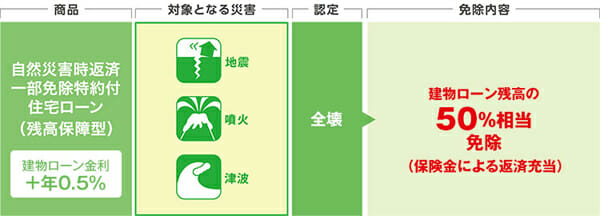
なお、この特約には罹災の程度に応じて一定期間の返済が払い戻される「約定返済保障型」と、地震・噴火・津波で全壊の認定を受けた場合に建物ローン残高の50%相当が免除される「残高保障型」(建物ローン金利+年0.500%)があり、どちらか一方しか契約できません。地震保険・火災保険でどこまで備えられているかを確認したうえで、役割分担を考えて選びましょう。
諸費用(手数料・保証料)について
住宅ローンを比較する際は、金利だけでなく、事務手数料や保証料などの諸費用も確認する必要があります。
三井住友銀行の住宅ローンでは、商品や申込方法によって手数料や保証料の仕組みが異なります。店舗型の住宅ローン(証書貸付)では保証会社による保証が前提となり、保証会社手数料と保証料が必要になります。一方、WEB申込専用住宅ローンでは、保証料が金利に含まれて別途支払わない代わりに、融資金額に対する定率の手数料が設定されています。
「保証料型」と「定率の手数料型」のどちらが安いかは、借入額・返済期間・繰上返済の予定で変わります。両者の違いは住宅ローンの保証料と事務手数料の違い(戻る費用・戻らない費用)で詳しく整理しています。
保証手数料
店舗で申し込む証書貸付タイプの住宅ローンでは、保証委託契約1件あたり33,000円(税込)の保証会社手数料がかかります。これとは別に保証料の負担が発生します。
保証料
保証料の支払い方法には、主に「外枠方式」と「内枠方式」があります。
- 保証料外枠方式:住宅ローンの借入時に保証料を一括で支払う方式
- 保証料内枠方式:保証料相当分を金利に上乗せして支払う方式
保証料外枠方式は、借入時にまとまった費用が必要になりますが、長期的には保証料総額を抑えられる場合があります。一方、保証料内枠方式は、借入時の初期費用を抑えやすいものの、金利が上乗せされるため毎月返済額が増える可能性があります。
なお、WEB申込専用住宅ローンでは保証料が別途不要となる代わりに、融資金額×2.20%(税込)の手数料がかかります。借入額が4,000万円なら88万円(税込)で、借入額が大きくなるほど手数料負担も大きくなるため、総返済額で比較することが大切です。
一部繰上返済手数料
住宅ローンを借りた後、余裕資金ができたタイミングで一部繰上返済を行う方も多いと思います。三井住友銀行では、SMBCダイレクト(インターネットバンキング)と専用パソコンからの繰上返済であれば、一部・全額とも手数料が無料です。
| 三井住友銀行 住宅ローン 繰上返済手数料(2026年10月時点) | ||
|---|---|---|
| 手続方法 | 一部繰上返済手数料 | 全額繰上返済手数料 |
| SMBCダイレクト (インターネットバンキング) | 無料 | 無料 |
| 三井住友銀行の 専用パソコン | 無料 | 無料 |
| 窓口 (書面) | 16,500円(税込) | 33,000円(税込) |
ネット経由が無料である点は、こまめに繰上返済したい方にとって明確なメリットです。ただし保証料外枠方式で借りている場合は注意があります。全額繰上返済や窓口(書面)での一部繰上返済では、返戻される未経過分の保証料から保証会社手数料と振込手数料が差し引かれる仕組みです。銀行手数料が無料でも、保証料の精算で目減りする分があることは覚えておきましょう。
金利タイプの変更にかかる手数料
固定金利特約型を選ぶ場合、特約期間が終わるたびに「再び固定にするか、変動に切り替えるか」を判断することになります。この金利種類の変更にも手数料がかかります。
- SMBCダイレクト(インターネットバンキング):無料
- 三井住友銀行の専用パソコン:5,500円(税込)
- 窓口(書面):16,500円(税込)
(2026年10月時点。超長期固定金利型および固定金利特約型の利用期間中は、金利種類の変更はできません。)
10年固定を選んで10年ごとに見直すつもりなら、ネットで手続きすれば費用はかかりません。ただし「最初にぐぐっと引き下げプラン」は借入当初の一定期間を重視して引き下げる仕組みのため、当初の固定金利特約期間が終わると引き下げ幅は縮小します。当初の低い金利がそのまま続くわけではない点は、返済計画を立てるうえで必ず織り込んでおきたいところです。
審査基準(利用条件・資金使途など)について
続いて、三井住友銀行の住宅ローンの利用条件を確認しておきましょう。
| 三井住友銀行の住宅ローンの主な利用条件 | |
|---|---|
| 利用できる方 | ・お借入時に満18歳以上満70歳の誕生日までの方で、完済時に満80歳の誕生日までの方 ・三井住友銀行指定の団体信用生命保険に加入できる方 ・三井住友銀行指定の保証会社の保証を受けられる方 |
| 使いみち | 本人が居住する住宅・宅地の購入資金、新築資金、増改築資金など |
| 融資金額・融資期間 | WEB申込専用住宅ローンは100万円以上3億円以内、1年以上39年11ヵ月以内(商品説明書より)。金利タイプは変動金利型、固定金利特約型、超長期固定金利型(全期間固定)から選択できます。 |
三井住友銀行の住宅ローンは、メガバンクらしく利用条件や手続きが整備されています。公務員や上場企業勤務の会社員など、安定した収入がある方は利用しやすい住宅ローンと言えます。
一方で、個人事業主、会社経営者、派遣社員、契約社員、転職直後の方などは、審査で慎重に見られる可能性があります。これは三井住友銀行に限らず、どの金融機関でも同じです。とくに完済時年齢の上限(満80歳の誕生日まで)は、40代以降で35年返済を組みたい方にとって実務上の制約になりやすいので、事前に返済期間を試算しておきましょう。
審査に不安がある方は、三井住友銀行だけでなく、審査の進め方や重視する点が異なる複数の銀行に事前審査を申し込み、条件を比べておくとよいでしょう。
手続きの流れ(申込~融資実行まで)
三井住友銀行の住宅ローンは、店舗相談またはWEB申込で手続きを進めることができます。一般的な流れは、事前審査、本審査、契約、融資実行という順番です。
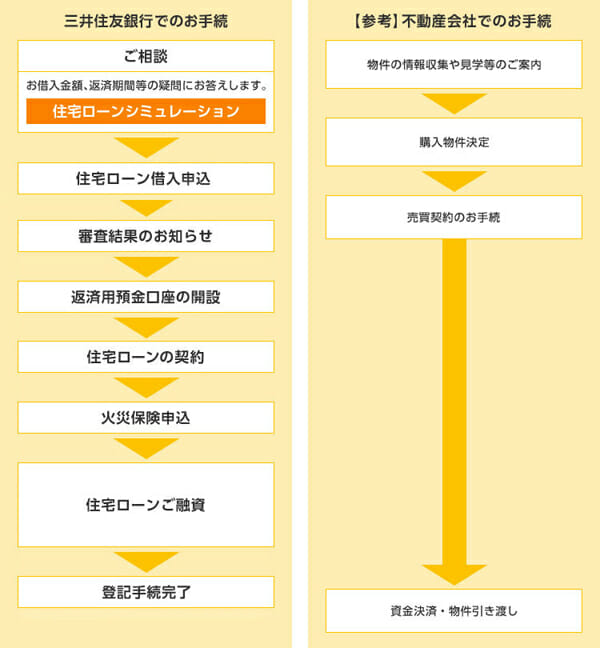
住宅ローンの審査には一定の時間がかかります。書類の不備や追加確認があると、想定よりも時間がかかることもあります。特に物件の引き渡し日や売買契約のスケジュールが決まっている場合は、早めに手続きを進めることが重要です。
また、金利は「申込時点」ではなく「実際に借り入れる日」の金利が適用されます。10月のように固定金利が引き上げられている時期は、申込時に見ていた金利と実行時の金利が変わる可能性がある点にも留意してください。
ネット銀行と比べると、メガバンクは必要書類や確認項目が多いと感じることもありますが、その分、店舗や担当者に相談しながら進められる安心感があります。スピードを重視する場合は、ネット手続きに強い銀行も並行して確認しておくとよいでしょう。
三井住友銀行の住宅ローンのメリット
メリット1 全国に広がる店舗網と相談しやすさ
三井住友銀行の大きなメリットは、全国に店舗網を持っていることです。都市部を中心に店舗や住宅ローン相談窓口があり、住宅ローンに関する相談をしながら手続きを進めることができます。
住宅ローンは、一生に何度も利用するものではありません。金利タイプ、借入額、返済期間、団信、必要書類、諸費用など、わからないことが多いのが普通です。そのため、対面で説明を受けながら進めたい方にとって、三井住友銀行の店舗網は大きな安心材料になります。
特に、住宅ローンの仕組みに不安がある方、書類の準備をサポートしてほしい方、ペアローンや連帯債務、借り換えなど複雑な相談をしたい方には、メガバンクの相談体制は魅力的です。
メリット2 保障サービスの選択肢が豊富
三井住友銀行の住宅ローンは、保障サービスの選択肢が豊富です。一般団信に加えて、クロスサポート、8大疾病保障、自然災害時返済一部免除特約などを選べます。
特にクロスサポートは、連帯債務で住宅ローンを組む共働き世帯にとって心強い保障です。通常の団信では、連帯債務でも主債務者しか加入できず、連帯債務者に万一のことがあると住宅ローンがそのまま残ってしまいます。クロスサポートなら、おふたりのどちらに万一のことがあった場合でも住宅ローン残高が0円になります。対象には親子・法律婚・事実婚・同性パートナーも含まれ、上乗せは年0.180%です。
自然災害時返済一部免除特約付住宅ローン
自然災害時返済一部免除特約付住宅ローンは、自然災害で住宅が被害を受けた場合に、住宅ローンの返済負担を軽減できる特約です。
日本は地震や台風、大雨などの自然災害が多い国です。住宅ローン返済中に自宅が被災すると、住まいの修繕費や仮住まい費用がかかるだけでなく、住宅ローン返済も続きます。地震保険の保険金額は火災保険の保険金額の30〜50%の範囲(居住用建物は上限5,000万円)と定められており(財務省「地震保険制度の概要」)、保険だけでは残債をカバーしきれないことがあります。こうしたリスクに備えられる点は、三井住友銀行ならではの特徴と言えます。
- 約定返済保障型:罹災の程度に応じて、一定期間の約定返済額相当額が払い戻されるタイプ
- 残高保障型:地震・噴火・津波で全壊の認定を受けた場合に、建物ローン残高の50%相当が免除されるタイプ
自然災害への備えを住宅ローンに組み込みたい方にとって、三井住友銀行の特約は検討する価値があります。ただし、利用には金利上乗せが必要で、前述のとおり払い戻し方式・半壊以上が対象・免除金は課税対象という条件があります。火災保険・地震保険との役割分担も含めて考えましょう。
メリット3 WEB申込専用住宅ローンで金利を抑えやすい
三井住友銀行は、従来の店舗型住宅ローンだけでなく、WEB申込専用住宅ローンにも力を入れています。メガバンクの相談体制を持ちながら、ネット申込により金利を抑えられる点は大きなメリットです。
2026年10月の変動金利型は年1.525%〜で、固定金利特約型が引き上げられた月にも据え置かれました。変動型を軸に考えるなら、メガバンクの相談体制を残したまま金利水準も比較できる商品です。
ただし、最優遇金利どうしで比べると、ネット銀行のほうが低い水準を出していることもあります。同じメガバンクの三菱UFJ銀行の住宅ローンと総コストも見比べ、手数料と保障を含めた支払総額で判断しましょう。
三井住友銀行の住宅ローンのデメリット
デメリット1 最優遇金利には前提条件がある
三井住友銀行の住宅ローンは、メガバンクとしての安心感や店舗相談のしやすさがある一方で、ネット銀行と比べると金利が高くなる場合があります。
また、公表されている金利はOliveアカウントの開設と給与振込口座の当行指定を前提とした水準であり、引き下げ幅は申込内容や審査結果によって決まります。給与振込口座を変えられない方や、メインバンクを移したくない方は、この前提を満たせるかどうかを先に確認しておく必要があります。表示金利をそのまま自分の金利として計算しないことが大切です。
金利の低さや総返済額を重視する方は、ドコモSMTBネット銀行、ソニー銀行、SBI新生銀行などのネット系住宅ローンとも、前提条件をそろえたうえで比較することが重要です。
デメリット2 無料の疾病保障は限定的
三井住友銀行の住宅ローンでは、8大疾病保障などを付帯できますが、通常プランで年0.300%、ライトでも年0.100%の金利上乗せが必要です。
一方で、最近のネット銀行では、一定の疾病保障が金利上乗せなしで付帯する住宅ローンが増えています。無料で疾病保障を充実させたい方にとっては、三井住友銀行よりもネット銀行の方が条件に合う場合があります。
デメリット3 WEB申込専用住宅ローンは定率の手数料がかかる
三井住友銀行のWEB申込専用住宅ローンは、保証料が別途不要となる一方で、融資金額×2.20%(税込)の手数料が必要です。
これはネット銀行でよく見られる定率型の手数料体系です。たとえば借入額が4,000万円であれば、手数料は88万円(税込)になります。借入額が大きくなるほど、初期費用も大きくなります。
ただし、適用金利が低ければ、手数料を支払っても総返済額で有利になる可能性があります。そのため、手数料だけで判断するのではなく、金利、保証料、団信、繰上返済手数料を含めて比較することが重要です。定率タイプの手数料はSBI新生銀行(借入金額×2.20%・税込)など他行にもある仕組みなので、手数料率だけでなく、保証料の有無や無料で付く保障の範囲まで並べて見ましょう。
総コストで見る:三井住友銀行と主なネット系住宅ローンの違い
金利だけでなく、諸費用と無料で付く保障まで含めて眺めると、それぞれの性格の違いがはっきりします(2026年10月時点)。
| 金融機関 | 諸費用の考え方 | 比較のポイント |
|---|---|---|
| 三井住友銀行 (WEB申込専用住宅ローン) | 手数料 融資金額×2.20%(税込)・保証料は金利に含まれ別途不要 | クロスサポートや自然災害時返済一部免除特約など独自の保障を上乗せ金利で選べる。店舗相談も併用できる。最優遇金利はOlive・給与振込が前提。 |
| SBI新生銀行 | 事務取扱手数料 借入金額×2.20%(税込)の定率タイプ・保証料は0円 | 一部繰上返済手数料・一般団信の上乗せが0円で、上乗せ0円の全疾病保障付団信も選べる。仮審査は原則なく本審査で進むため、他行と併願するなら順番に注意。固定金利は自己資金10%以上の優遇を適用した水準で表示される。 |
| ドコモSMTBネット銀行 (旧・住信SBIネット銀行) | 事務取扱手数料は定率タイプ | 疾病保障を重視した商品設計。WEB申込コースは2026年10月30日17時で仮審査申込の受付を終了し、以降は対面相談コースが窓口になる。 |
| ソニー銀行 | 商品タイプにより定額型・定率タイプを選択 | がんと診断された場合に住宅ローン残高の50%が保障される「がん団信50」を上乗せ金利なしで付帯(加入時満50歳未満)。がん100%保障の「がん団信100」は上乗せ年0.100%。 |
三井住友銀行は保障の選択肢が豊富ですが、無料で付帯する保障の手厚さという点ではネット銀行に分がある場合があります。保障を重視する方は、上乗せ金利を含めた総返済額で比較しましょう。ソニー銀行の特徴はソニー銀行の住宅ローンのメリット・デメリットで詳しく比較しています。
三井住友銀行の住宅ローンはどんな人に向いている?
三井住友銀行の住宅ローンは、次のような方に向いています。
- メガバンクの安心感を重視したい方
- 店舗や担当者に相談しながら住宅ローンを進めたい方
- 連帯債務で借り入れし、クロスサポートで夫婦双方を保障したい方
- 自然災害時返済一部免除特約に魅力を感じる方
- すでにOliveアカウントを利用している、または給与振込口座を三井住友銀行にできる方
三井住友銀行は、単純な低金利だけで勝負する住宅ローンではありません。店舗網、相談体制、保障の選択肢、メガバンクとしての安心感を含めて評価したい住宅ローンです。
一方で、Oliveや給与振込の条件を満たせない方、無料で付く疾病保障を重視する方、相談よりも手続きの手軽さを優先する方は、ネット銀行の住宅ローンのほうが総コストで合う可能性があります。
三井住友銀行の住宅ローンでよくある質問
Q. クロスサポートは、ペアローンでも利用できますか?
A. クロスサポートは連帯債務でお借り入れする場合の保障です。ペアローンはおふたりがそれぞれ別契約で借りる方式のため、仕組みが異なります。収入合算の方法(連帯債務・連帯保証・ペアローン)によって使える保障が変わるので、申込前に確認しておきましょう。
Q. 自然災害時返済一部免除特約の「免除」は、返済が止まるということですか?
A. いいえ。契約どおりに約定返済を行ったうえで、後日その相当額が返済用預金口座へ払い戻される仕組みです。被災後も引き落としは続くため、返済用口座の残高が不足すると延滞になります。払い戻された免除金は雑所得として課税されます。
Q. 固定金利特約型を選んだ場合、期間が終わったあとの金利はどうなりますか?
A. 「最初にぐぐっと引き下げプラン」は当初期間を重視した引き下げのため、特約期間の経過後は引き下げ幅が縮小し、その時点の店頭金利をもとに金利が決まります。11年目以降の返済額が上がる可能性を織り込んで返済計画を立ててください。
Q. 三井住友銀行のWEB申込専用住宅ローンに保証料はかかりますか?
A. 保証料は金利に含まれており、別途支払う必要はありません。代わりに融資金額×2.20%(税込)の手数料がかかります。店舗で申し込む証書貸付タイプは、保証会社手数料33,000円(税込)と保証料が別途必要です。
Q. 表示されている金利は、申込時の金利が適用されますか?
A. いいえ。実際に借り入れる日の金利が適用されます。金利は原則として毎月見直されます。固定金利が上がっている時期は、申込時と実行時で金利が変わる可能性を見込んでおきましょう。
三井住友銀行の住宅ローンのまとめ
三井住友銀行の住宅ローンは、メガバンクならではの安心感、全国の店舗網、相談体制、保障サービスの充実が魅力です。クロスサポートや自然災害時返済一部免除特約など、他行にはない特徴的な保障も用意されています。
2026年10月の適用金利は、変動金利型が年1.525%〜、固定10年が年4.000%〜です。固定金利特約型が引き上げられ、変動金利型は据え置かれた月にあたります。金利タイプの選択が総返済額を大きく左右する局面であり、当初の引き下げ幅だけでなく、特約期間終了後に引き下げ幅が縮む点まで見て判断したいところです。
注意点は、最優遇金利にOliveアカウントと給与振込の前提があること、8大疾病保障に年0.300%(ライトは年0.100%)の金利上乗せが必要なこと、WEB申込専用住宅ローンでは融資金額×2.20%(税込)の定率タイプ手数料がかかることです。
住宅ローン選びで大切なのは、金利だけでなく、手数料、保証料、団信、疾病保障、繰上返済のしやすさ、相談体制まで含めて比較することです。三井住友銀行の安心感と保障の選択肢を評価しつつ、ネット銀行も同じ条件で並べることで、自分に合った住宅ローンを選びやすくなります。
※紹介している内容の正確性には万全を期していますが、住宅ローンの商品内容、金利、手数料、保障内容、申込条件は変更される場合があります。最新の内容は各金融機関の公式サイトや商品説明書でご確認ください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 三井住友銀行