ソニー銀行の「がん団信50(がん50%保障特約付き団信)」は、上乗せ金利0円で付帯でき、所定のがんと診断確定されると住宅ローン残高の50%が保障されます(2026年9月時点・ソニー銀行公式で確認)。がん保障を厚くしたい場合は上乗せ年0.1%の「がん団信100」も選べます。ただし、同じ「無料のがん50%保障」を掲げるauじぶん銀行とは、無料で付く保障の範囲も、事務手数料の仕組みも、申し込める年収の下限も違います。無料で付く保障の広さ、がん100%保障の上乗せ金利、事務手数料——両行の差が出る3点を順に見ていきます。
ソニー銀行の「がん団信50」で保障される内容
ソニー銀行の団信は、上乗せ金利のない一般団信を含めて5つのプランから1つを選ぶ形式です。そのうち、がん保障が上乗せ0円で付くのが「がん団信50」です。保障の中身は次のとおりです(2026年9月時点・ソニー銀行 公式「団体信用生命保険(団信)」で確認)。
- 所定のがんと診断確定されたとき…住宅ローン残高の50%を保障
- 死亡・所定の高度障害・リビング・ニーズ(余命6か月)…住宅ローン残高の100%を保障
- 女性のみ…入院一時給付金10万円
上乗せ金利を年0.1%払う「がん団信100」にすると、がん診断確定で残高が100%保障され、さらにがん診断給付金100万円・がん先進医療給付金(通算1,000万円)・上皮内がん/皮膚がん診断給付金50万円が付きます。がんに加えて急性心筋梗塞・脳卒中まで備える「3大疾病団信」、長期入院に備える「生活習慣病団信」はいずれも上乗せ年0.2%です。引受保険会社はクレディ・アグリコル生命保険です。
上乗せ金利で見ると、がん100%保障はauじぶん銀行のほうが低い
「がん100%保障の上乗せは年0.2%が相場」という説明を見かけますが、2026年9月時点では、がん100%保障の上乗せ金利はauじぶん銀行が年0.05%、ソニー銀行が年0.1%です。無料のがん50%保障だけを見て「どちらも同じ」と考えると、保障を厚くしたときの差を見落とします。両行の主なプランを並べると次のようになります。
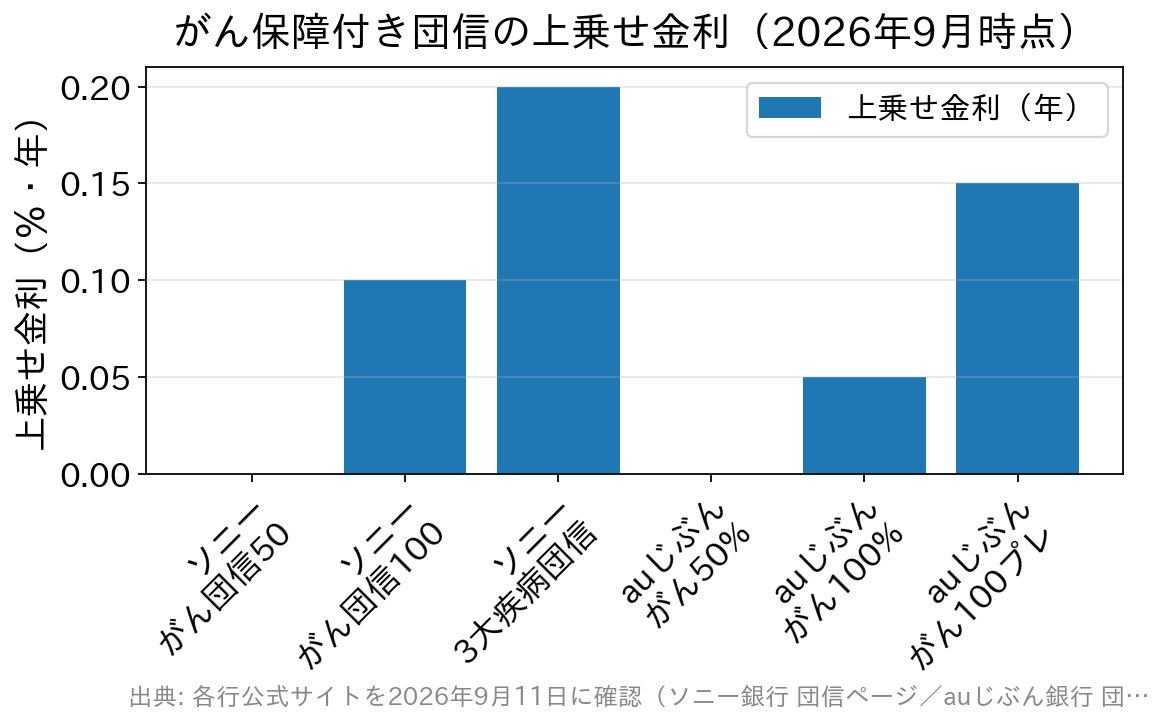
| 団信プラン | 上乗せ金利(年) | がん診断時の保障 |
|---|---|---|
| ソニー銀行 がん団信50 | なし | 残高の50% |
| ソニー銀行 がん団信100 | 0.1% | 残高の100%+診断給付金100万円 |
| ソニー銀行 3大疾病団信 | 0.2% | 残高の100%(急性心筋梗塞・脳卒中も100%) |
| auじぶん銀行 がん50%保障団信 | なし | 残高の50%(4疾病50%保障も付帯) |
| auじぶん銀行 がん100%保障団信 | 0.05% | 残高の100% |
| auじぶん銀行 がん100%保障団信プレミアム | 0.15% | 残高の100%+4疾病100%保障・各種給付金 |
※2026年9月11日にソニー銀行・auじぶん銀行の公式ページで確認。auじぶん銀行の上乗せ金利は単独加入(50歳以下)の場合。ペアローン連生団信は別の上乗せ金利になります。
auじぶん銀行の無料プラン(がん50%保障団信)は、がん診断で残高50%保障に加えて、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病でも残高50%保障、さらに全疾病長期入院保障(精神障害を除く病気・ケガで31日連続入院し、その後も継続して通算180日以上の入院となったとき残高100%保障)と月次返済保障まで含みます。ただし、がん診断保障と4疾病保障はいずれか1回のみの支払いです(auじぶん銀行 公式「団体信用生命保険」で確認)。
ソニー銀行・auじぶん銀行の住宅ローン比較
(がん団信50) | (がん団信50) | (がん50%保障団信) | |
| 金利 | 自己資金の有無などで異なる | 自己資金の有無などで異なるが、変動金利が低め | |
| 事務手数料 | 一律44,000円(税込) | 借入額の2.20%(税込) | 借入額の2.20%(税込) |
| 保証料 | 0円 | 0円 | 0円※ |
| 団信保険料 | 0円(銀行負担) | 0円(銀行負担) | 0円(銀行負担) |
| 上乗せ0円で付く疾病保障 | がん診断で残高50%保障 | がん診断で残高50%保障 | がん・4疾病で残高50%保障、全疾病長期入院保障、月次返済保障 |
| がん100%保障の上乗せ金利 | 年0.1%(がん団信100) | 年0.1%(がん団信100) | 年0.05% |
| がん保障を選べる年齢 | 加入時 満50歳未満 | 加入時 満50歳未満 | 50歳以下 |
| リビング・ニーズ(余命6か月) | あり | あり | あり |
| 一部繰上返済手数料 | 0円 | 0円 | 0円 |
| 年齢条件 | 借入時:満65歳未満(がん団信50は満50歳未満) 完済時:満85歳未満(ワイド団信は満81歳未満) | 借入時:満65歳未満(がん団信50は満50歳未満) 完済時:満85歳未満(ワイド団信は満81歳未満) | 申込時:満18歳以上満65歳未満(がん保障付き団信は50歳以下) 完済時:満80歳の誕生日まで |
| 年収 | 前年度の年収400万円以上(自営業は申告所得) | 前年度の年収400万円以上(自営業は申告所得) | 前年度の年収200万円以上(自営業は申告所得) |
| 借入金額・期間 | 期間は1年以上50年以下 | 期間は1年以上50年以下 | 500万円以上2億円以下/期間1年以上50年以内 |
| 中古住宅 | マンション・戸建て | マンション・戸建て | マンション・戸建て |
| 諸費用を含む借り入れ | 可能 | 可能 | 可能(諸費用のみの借り入れは不可) |
| リフォーム資金 | 可能 | 可能 | 住宅ローンとの一括借り換えのみ(リフォーム単独は不可) |
※auじぶん銀行は、審査の結果として保証会社を利用する場合、保証料相当額を上乗せした金利(保証付金利プラン)が設定され、別途支払う保証料はありません。
雇用形態については、両行とも公表している申し込み条件に「正社員に限る」といった定めは見当たりません(ソニー銀行は年収400万円以上・団信加入・日本国籍または永住権など、auじぶん銀行は年収200万円以上・年齢・団信加入などを条件として掲げています)。契約社員・派遣社員のかたは、実際に審査対象になるかを申し込み前に各行へ確認しておくと確実です。
ソニー銀行・auじぶん銀行の住宅ローンのメリット・デメリット
| メリット(強み) | デメリット(弱み) | |
| ソニー銀行の住宅ローン |
|
|
| ソニー銀行の変動セレクト住宅ローン |
|
|
| auじぶん銀行の住宅ローン |
|
|
※上記はauじぶん銀行とソニー銀行の住宅ローンを比較することを前提とした当サイトのコメントです。他社の住宅ローンと比較したコメントではありませんのでご注意ください。
「総支払額」で見ると、事務手数料の差が効いてくる
ソニー銀行とauじぶん銀行は、どちらも保証料・団信保険料・一部繰上返済手数料が0円という点は共通です。差が出やすいのが事務手数料です。ソニー銀行の「住宅ローン(変動セレクト・固定セレクト以外)」は一律44,000円(税込)の定額型で、たとえば借入4,000万円なら、定率型の2.20%(税込)=88万円との差は約84万円になります。金利差0.1%を35年で回収しようとするより、この諸費用差のほうが先に効いてくる借入額の水準は珍しくありません。
一方で、変動金利そのものを最優先するなら定率型のソニー銀行「変動セレクト住宅ローン」やauじぶん銀行が候補になります。金利のわずかな差だけでなく、事務手数料と団信の上乗せ金利を含めた総支払額で比べるのが、後悔しない選び方です。金利と手数料の全体像はソニー銀行の住宅ローンのメリット・デメリット、両行の総コスト比較はソニー銀行とauじぶん銀行の住宅ローン比較でも整理しています。
がん保障の対象範囲と、見落としやすい免責
「がんと診断されれば必ず保障される」わけではありません。両行に共通する注意点は次の3つです。
- 90日の免責期間…保障の責任開始日から90日以内にがんと診断確定された場合は保障の対象外です(両行とも同様の定めがあります)。
- 上皮内新生物(上皮内がん)と、皮膚の悪性黒色腫以外の皮膚がんは「がん」に含まれない…子宮頸がん0期や大腸粘膜内がんなどは残高保障の対象になりません。ソニー銀行では上乗せ年0.1%の「がん団信100」を選ぶと、上皮内がん・皮膚がんの診断給付金50万円が別枠で支払われます。
- 加入できる年齢の上限…がん保障付きのプランは、ソニー銀行が加入時満50歳未満、auじぶん銀行が50歳以下です。51歳以上のかたは一般団信(またはワイド団信)が対象になります。
健康状態に不安があるかた向けの引受基準緩和型は、ソニー銀行のワイド団信が上乗せ年0.2%(完済時満81歳未満)、auじぶん銀行のワイド団信が上乗せ年0.3%(65歳以下)です。疾病保障の考え方は銀行ごとに設計が違うので、楽天銀行の全疾病特約付団信のような別方式と見比べると自分に必要な保障が絞り込めます。
ペアローンを組むなら「連生団信」の上乗せも確認する
共働きでペアローンを検討している場合、auじぶん銀行にはペアローン連生団信があります。2人が同じプランに加入し、どちらか一方に支払事由が生じたときに2人分の住宅ローン残高が保障される仕組みです。上乗せ金利は、がん50%保障団信で年0.30%、がん100%保障団信で年0.35%、一般団信で年0.20%(いずれも50歳以下・2026年9月時点)と、単独加入とは別の水準になります。
ペアローンは団信の上乗せ金利が2本分かかる点も見落としがちです。保障の手厚さと上乗せ金利の増加分を、2本合計の総支払額で比べてから決めましょう。なお、連生団信で一方の債務が免除された場合、支払事由に該当していない側の免除された債務が一時所得とみなされ所得税の課税対象になる、という注意点も公式に明記されています。
よくある質問
Q. ソニー銀行のがん団信50は本当に無料ですか?
A. 上乗せ金利は0円で、団信保険料もソニー銀行が負担します。一般団信と同じ適用金利のまま、がん診断確定時に住宅ローン残高の50%が保障されます(2026年9月時点)。
Q. がん団信50とがん団信100は、どちらを選ぶべきですか?
A. 貯蓄や医療保険で治療費をまかなえるなら上乗せ0円のがん団信50、住宅ローンごと消したい・治療中の生活費も確保したいなら年0.1%のがん団信100が向きます。がん団信100には診断給付金100万円と先進医療給付金が付きます。
Q. がん保障の上乗せ金利が安いのはソニー銀行とauじぶん銀行のどちらですか?
A. 残高100%保障で比べると、2026年9月時点ではauじぶん銀行が年0.05%、ソニー銀行が年0.1%です。ただし事務手数料はソニー銀行の「住宅ローン」が一律44,000円(税込)、auじぶん銀行が借入額の2.20%(税込)なので、上乗せ金利だけで総支払額は決まりません。
Q. 50歳を過ぎているとがん保障は付けられませんか?
A. がん保障付きのプランは、ソニー銀行が加入時満50歳未満、auじぶん銀行が50歳以下という年齢条件があります。それ以上の年齢の場合は一般団信(死亡・高度障害・余命6か月の保障)が基本となり、がん保障は民間のがん保険などで別に備える形になります。
Q. 保険金を受け取るときの窓口はどこですか?
A. 団信の引受保険会社は、ソニー銀行がクレディ・アグリコル生命保険、auじぶん銀行がライフネット生命保険です。保障内容や告知の相談は各行の住宅ローン窓口・引受保険会社の相談窓口が受け付けています。
まとめ
ソニー銀行のがん団信50は、上乗せ0円でがん診断時に住宅ローン残高の50%が保障される点が強みで、事務手数料が一律44,000円(税込)の「住宅ローン」と組み合わせると、借入額が大きいほど諸費用を含めた総支払額を抑えやすい構成になります。一方、auじぶん銀行は無料プランの保障範囲が広く(4疾病50%保障・全疾病長期入院保障・月次返済保障)、がん100%保障の上乗せも年0.05%と低いのが特徴です。年収200万円から申し込める点も含め、保障の広さで選ぶならauじぶん銀行、諸費用の少なさで選ぶならソニー銀行という整理になります。
なお、団信の上乗せ0円で疾病保障を求める場合、SBI新生銀行も選択肢に入ります。一般団信に加えて上乗せ金利0円の全疾病保障付団信を用意しており、事務手数料は借入金額×2.20%(税込)の定率型で保証料・一部繰上返済手数料は0円と、費用の内訳がわかりやすい設計です。がん保障の手厚さ・諸費用・年収条件のどれを優先するかで最適解は変わるので、自分の属性と総支払額を並べて比較することをおすすめします。仮審査のスピードを重視するならソニー銀行のAI仮審査(最短60分)もあわせて確認してみてください。
※本記事の上乗せ金利・手数料・申し込み条件は2026年9月11日時点で各行公式サイトを確認した内容です。金利・保障内容・取扱条件は変更されることがあるため、申し込み前に必ず各金融機関の公式サイトでご確認ください。
参考・出典
- 投稿タグ
- ソニー銀行