
フラット35の金利は、住宅金融支援機構が毎月発行する機構債(MBS)の利率を「仕入れ値」とし、そこに取扱金融機関の上乗せを加えて決まります。機構債の条件は毎月中旬に決まり、翌月に資金を受け取る人の金利に反映されます。
2026年10月分でいえば、9月16日に条件が決まった第233回債の利率が年3.65%、10月のフラット35(21年以上35年以下・融資率9割以下)の最頻金利は年3.830%でした。同じフラット35でも融資事務手数料には最大2倍の差がつくため、金利と手数料を合わせた総コストで比べることが欠かせません。
フラット35は申込時点ではなく契約(融資実行)時点の金利が適用されます。申込から契約まで時間がかかる場合もあるので、住宅ローンの借り入れや借り換えを考えている人は早めに申込手続きを進めておきましょう。
まずはフラット35そのものの仕組みを簡単に整理します。金利の決まり方だけを知りたい人は機構債の利率で金利を見通す方法まで読み飛ばしてください。
フラット35の仕組み=機構が債権を買い取り、機構債で資金を集める
「フラット35」は、住宅金融支援機構と民間の金融機関が提携して提供している長期固定金利タイプの住宅ローンです。審査では、年収に占める年間返済額の割合(総返済負担率)などの機構の基準が用いられ、勤続年数などの扱いは民間銀行の住宅ローンとは考え方が異なります。
フラット35という住宅ローンの商品性を定めているのは住宅金融支援機構で、銀行などの民間の金融機関は販売や窓口業務の役割を担っています。そのため、フラット35の基本的な商品性はどの金融機関を経由しても変わりません。
また、住宅金融支援機構は、民間の金融機関から住宅ローン(フラット35)の債権を買い取り、それを担保とした証券(債券)を投資家に販売して、フラット35を貸し出すための資金を調達しています。
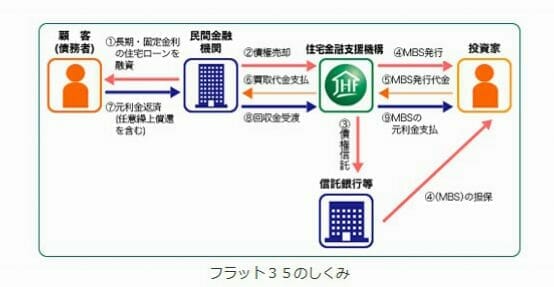
フラット35の貸出利息の中から投資家に債券の利払いをする仕組みのため、この債券の利率とフラット35の金利は連動して推移します。機構にとっての「仕入れコスト」が機構債の利率で、そこに事務や保険にかかるコストを乗せたものが私たちの借りる金利、という関係です。
つまり翌月の「フラット35」の金利は、毎月中旬に条件が決まる「住宅金融支援機構債券(機構債)の表面利率」を確認することで、おおよその方向を見通せます。
機構債の条件は毎月中旬に決まる=翌月の金利を先読みするカレンダー
機構債は毎月1本ずつ発行され、条件決定(表面利率が決まる日)は毎月中旬、発行はその月の下旬が基本のサイクルです。その機構債で調達した資金が原資になるのが翌月に資金を受け取るフラット35です。
直近では、第233回債が2026年9月16日に条件決定、9月28日に発行され、利率は年3.65%でした。機構の発行計画(月次)(9月16日更新)では、第234回債が2026年10月下旬、第235回債が11月に発行される予定です。
つまり11月に融資実行を予定している人は、10月に決まる第234回債の利率を見ておくと、11月の金利がどちらに動きそうかを早めにつかめます。毎月のフラット35の金利そのものは、資金受取月の初め(2026年10月分は10月1日)に機構が公表しています。
住宅金融支援機構債券の利率と金利推移(2019〜2023年の記録)
下表は、2019〜2023年にかけての住宅金融支援機構債券の利率とフラット35の金利(自己資金10%以上・団信に加入しない場合)の推移の記録です。金利の動き方(機構債の利率と連動していること)を確認する参考としてご覧ください。直近の金利水準は記事冒頭の2026年10月の金利ボックスをご覧ください。
| 月次 | 住宅金融支援機構債券 利率 | フラット35の金利 (自己資金10%以上) | |
|---|---|---|---|
| フラット20 | フラット35 | ||
| 2019年8月 | 0.21% | 0.910% | 0.970% |
| 2019年12月 | 0.26% | 0.960% | 1.010% |
| 2020年4月 | 0.36% | 1.030% | 1.100% |
| 2020年10月 | 0.35% | 1.010% | 1.100% |
| 2021年3月 | 0.41% | 1.060% | 1.150% |
| 2021年8月 | 0.31% | 0.950% | 1.080% |
| 2022年3月 | 0.48% | 1.110% | 1.230% |
| 2022年9月 | 0.58% | 1.190% | 1.320% |
| 2022年12月 | 0.76% | 1.290% | 1.450% |
| 2023年1月 | 1.020% | 1.510% | 1.670% |
| 2023年3月 | 1.090% | 1.600% | 1.760% |
| 2023年6月 | 0.960% | 1.130% | 1.560% |
| 2023年7月(当時の予想) | 0.940% | 1.110% | 1.540% |
※上記は団信に加入しない場合の金利です。団信に加入する場合、上記の金利に0.2%の金利が上乗せになります(抜粋・当時の記録)。
「フラット35」の金利は機構債の利率で見通せる
上の表からもわかるように、住宅金融支援機構債券の利率が上がればフラット35の金利も上がり、下がれば金利も下がる、という連動関係があります。2019〜2021年は機構債の利率が0.2〜0.4%前後で推移し、フラット35(21〜35年)はおおむね1.0〜1.2%台でした。
その後、2022年以降は世界的な金利上昇を背景に機構債の利率も上昇し、フラット35の金利も切り上がっていきました。
2026年10月分で確かめてみましょう。第233回債の利率は年3.65%、これを受けた10月のフラット35(21年以上35年以下・融資率9割以下・新機構団信付き)の最頻金利は年3.830%で、前月の年3.460%から0.370%上がりました。「機構債が上がった月はフラット35も上がる」という方向は、足元でも一致しています。
ただし両者の差(上乗せ)は毎月同じではありません。10月分はフラット35が機構債を0.18%上回りましたが、8月分は第231回債が年3.320%、フラット35が年3.290%と、ほぼ同じ水準でした。機構債の利率は「方向」を読む材料で、翌月の金利をぴたりと当てる式ではないと考えておくのが現実的です。
フラット35は長期固定金利のため、いま借りる場合は返済期間を通じて金利が変わらない安心感と、足元の金利水準の高さの両方をふまえて検討することが大切です。
選ぶ団信によっても適用金利は変わります。新機構団信のデュエット(ペア連生団信)は掲載金利+0.18%、新3大疾病付機構団信は+0.24%で、団信に加入しない場合は新機構団信付きの金利から0.2%引き下げられます(住宅金融支援機構)。
「フラット35」はどこで申し込んでも同じではない
「フラット35」を利用するときに注意したいのは、どこで借り入れても同じではないという点です。商品性は共通でも、金利は取扱金融機関ごとに決められており、融資事務手数料には2倍の差がつくこともあります。比べるべきなのは金利だけではなく、「金利+融資事務手数料」の総コストです。
下の表は、フラット35の取扱いが多い3社の融資事務手数料を並べたものです(2026年10月時点・各社公式サイトにて確認)。手数料は「借入額×◯%」の定率型が主流のため、借入額が大きいほど差が金額で効いてきます。
| 金融機関 | フラット35の融資事務手数料(税込) | 備考 |
|---|---|---|
| SBIアルヒ | 借入額×2.20%(最低22万円) | Web申込+電子契約で1債権あたり33,000円の定額引き(2026年3月2日〜2027年3月31日の申込分) |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 借入額×2.20%(最低11万円) | 買取型。全疾病保障を付帯する場合は+0.55% |
| 楽天銀行 | 新規は借入額×1.10%(最低110,000円)/借り換えは借入額×0.990%(最低165,000円) | 返済口座を楽天銀行に指定した場合。他行口座を指定するといずれも1.430% |
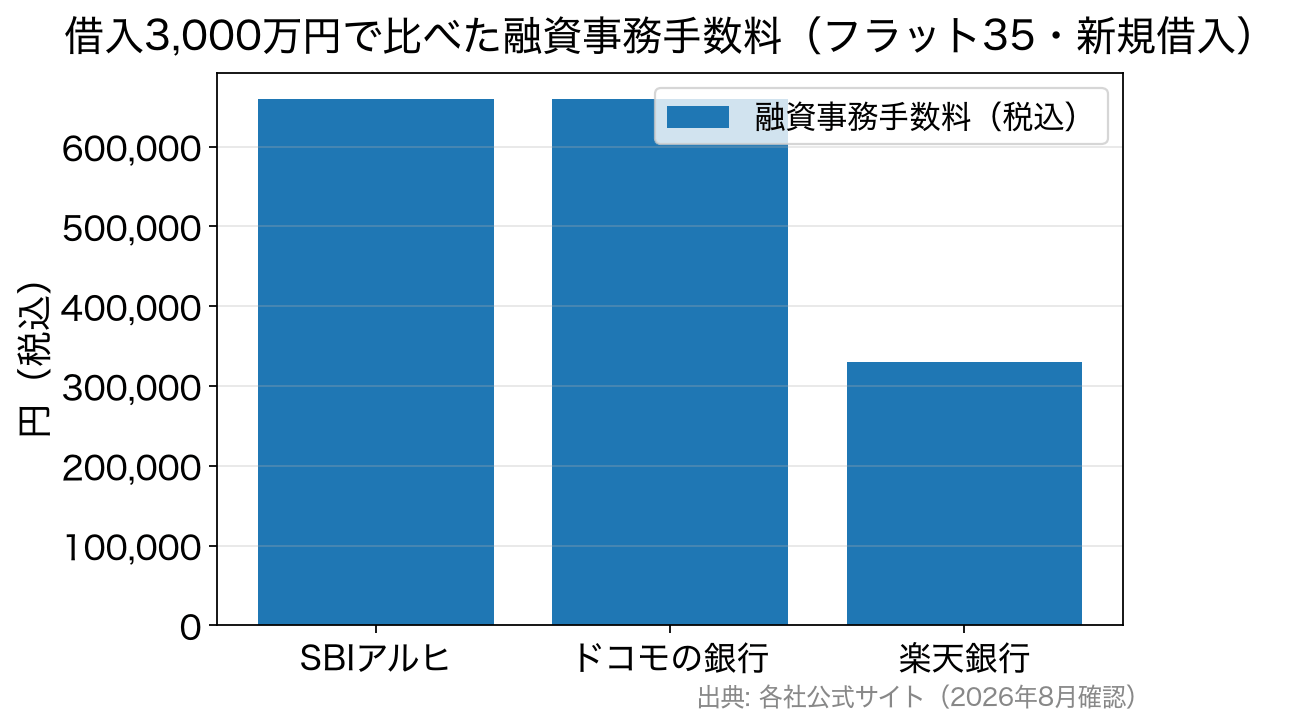
たとえば3,000万円を新規で借りる場合、手数料率2.20%なら66万円、1.10%なら33万円で、その差は33万円。金利に換算すればわずかな差でも、契約時にまとめて支払う費用としては小さくありません。
一方で、手数料が安い代わりに返済口座の指定が条件になるなど、条件付きのケースもあります。「金利」と「事務手数料」はセットで比較するのが鉄則です。
一番良いのは「最低水準の金利」と「低い事務手数料」の両方を実現している金融機関ですが、両方を満たす金融機関は多くありません。まずは「最低水準の金利」を条件に選び、そのうえで事務手数料や付帯サービスで絞り込んでいくのがおすすめです。
フラット35を考える場合、候補に入れておきたいのがフラット35最大手のSBIアルヒです。SBIアルヒはフラット35の実行件数シェアで2025年度に27.7%を占め、16年連続でNo.1となっており、フラット35を利用する人の4人に1人以上がSBIアルヒで申し込んでいる計算になります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
「フラット35」はSBIアルヒが有力な選択肢
16年連続で「フラット35」の貸出実績No.1を誇るSBIアルヒは、フラット35を検討するうえで有力な選択肢の1つです。 「フラット35」はトップクラスの低金利
「フラット35」を提供する金融機関のなかでも最低水準の金利で借りられます(2026年10月は21年以上35年以下・融資率9割以下で年3.830%=機構が公表する最頻金利と同水準)。
対面で相談が可能
全国の店舗で住宅ローンの専門家に相談できます(拠点数は約90拠点・2026年3月末現在)。
【事務手数料について(重要)】SBIアルヒのフラット35の融資事務手数料は、借入額×2.20%(税込・最低22万円)が基本です。かつて案内していた「Web申込・電子契約で1.10%(半額)」という割引は現在は行われていません。
2026年時点では、Web申込+電子契約による割引は1債権あたり33,000円の定額引き(2026年3月2日〜2027年3月31日の申込分)となっています。割引の条件はSBIアルヒ公式サイトに掲載されています。
また、自己資金に余裕がある方は、借入額に対する自己資金の割合に応じて金利優遇が受けられる「スーパーフラット」という独自商品も提供していますので、あわせてチェックしておくとよいでしょう。
機構債に左右されない選択肢=民間の長期固定も比べておく
フラット35の金利は機構債の利率、つまり長期の市場金利で動きます。民間金融機関の長期固定・当初固定型も長期金利の影響を受けますが、金利の決め方も諸費用の構成も各行がそれぞれ決めているため、フラット35と横並びで比べておく価値があります。
たとえば民間の住宅ローンには、保証料を別途支払う「保証料型」と、借入額×2.20%前後の事務手数料を支払う「定率型」があり、同じ金利でも初期費用が数十万円単位で変わることがあります。団信も、疾病保障を上乗せ0円で付けられる銀行があるなど差が大きい分野です。
疾病保障の違いは上乗せ0円の疾病保障を比較した解説で、フラット35が向く人・向かない人はフラット35のメリット・デメリットの解説で整理しています。
フラット35の金利についてよくある質問
Q. 機構債の利率が下がれば、翌月のフラット35の金利は必ず下がりますか?
A. 方向はおおむね一致しますが、上げ幅・下げ幅までは一致しません。2026年10月分は機構債(年3.65%)よりフラット35(年3.830%)が0.18%高く、8月分はほぼ同水準でした。確定した金利は毎月の公表を待つのが確実です。
Q. フラット35の金利は毎月いつ発表されますか?
A. 資金を受け取る月の初めに住宅金融支援機構が公表します。2026年10月分は10月1日に公表されました。その前月の中旬には機構債の利率が決まるので、方向感は1か月ほど前からつかめます。
Q. 金利はいつの時点のものが適用されますか?
A. 申込時ではなく、資金を受け取る(融資実行)月の金利が適用されます。新築マンションなど引き渡しまで期間が空くケースでは、申込時に見ていた金利と実行時の金利が変わることがあります。金利上昇局面では、実行月が後ろにずれるほど負担が増える可能性がある点を資金計画に織り込んでおきましょう。
Q. 融資率が9割を超えると、どれくらい金利が違いますか?
A. 2026年10月の例では、借入期間21年以上35年以下・新機構団信付きで融資率9割以下が年3.830%、9割超が年3.940%と、0.110%の差がついています。自己資金を1割用意できるかどうかで適用金利が変わるため、頭金と手元資金のバランスは早めに検討しておきましょう。
Q. 同じフラット35なのに、金融機関で金利が違うのはなぜですか?
A. フラット35の借入金利は取扱金融機関がそれぞれ決めているためです。機構が公表しているのは「取扱金融機関が提供する金利の範囲」と「最も多い金利」で、2026年10月分の21年以上35年以下(9割以下)は年3.830%〜年5.840%と幅があります。手数料も各社で異なるので、金利と手数料の両方で比較するのが確実です。
返済が始まってから負担が重くなったときの対応は、フラット35の返済方法変更メニューの解説にまとめています。
※金利・手数料は2026年10月時点の内容です。最新の情報は住宅金融支援機構および各金融機関の公式サイトでご確認ください。
