

三井住友信託銀行は、2012年4月に中央三井信託銀行と住友信託銀行が合併して発足した、三井住友トラスト・ホールディングス傘下の信託銀行です。信託業務で邦銀トップクラスの規模を持ちながら、銀行業務でも大手の一角を占めています。住宅ローンは現在「住まいのアシスト」に一本化されており、以前提供されていた「リレープランフレックス」は新規の取り扱いを終了しています。
このページでは表面金利の高低ではなく、融資手数料・保証料・疾病保障の上乗せまで含めた「総支払額」という角度から、住まいのアシストを読み解きます。三井住友信託銀行の場合、総コストを最も大きく左右するのは金利そのものではなく、借入時に一度だけ選ぶ「手数料タイプ」だからです。
総コストを決めるのは金利より「手数料タイプの二択」
住まいのアシストでは、借入時に「融資手数料型」か「保証料型」かを必ずどちらか選びます。そして公式サイトには「お借入期間中に変更することはできません」と明記されています。つまりこの二択は、35年間の総支払額をその場で確定させる決定です。金利コースの選び方より先に、ここを詰めておく必要があります。
融資手数料型:借入時に2.20%を払い、保証料はゼロになる
融資手数料型は、借入時に借入金額×2.20%(税込)の融資手数料を支払う代わりに、保証料も保証取扱手数料も負担しません(保証会社に支払う分は銀行が負担する仕組み)。ネット銀行で一般的な「事務手数料2.20%(税込)・保証料なし」と同じ設計で、金利も保証料型より低く設定されています。
注意点は、公式サイトが明記している「繰上返済した場合でも融資手数料の返戻はありません」という一文です。早期完済してもコストは戻ってこないため、退職金や親族からの援助で数年以内に大きく繰り上げる予定がある人にとっては、この2.20%が丸ごと沈むコストになります。
保証料型:初期費用は軽いが、金利に0.050%か0.250%が乗る
保証料型は、借入時に保証取扱手数料33,000円(税込)と保証料がかかります。保証料の払い方は2通りで、どちらを選ぶかで適用金利が変わります。
| 保証料の払い方 | 適用金利 | 負担の出方 |
|---|---|---|
| 一括前払い方式 | 融資手数料型の各金利コース適用金利 +年0.050% | 借入時にまとめて支払う(公式の例:借入期間35年・借入金額1,000万円・元利均等返済で206,110円) |
| 金利上乗せ方式 | 融資手数料型の各金利コース適用金利 +年0.250% | 初期費用は抑えられるが、返済期間中ずっと金利が高くなる |
ここは誤解が生まれやすいところです。「保証料型=金利が同じで保証料が上乗せされるだけ」ではなく、保証料型を選んだ時点で融資手数料型より金利が高くなります。しかも一括前払いを選んでも+年0.050%は乗ります。金利上乗せ方式にいたっては+年0.250%で、これは月々の返済額に直接効いてきます。
初期費用だけで比べると差は小さい
公式に示されている数字だけで初期費用を並べると、次のようになります(借入1,000万円・35年・元利均等返済/一括前払い方式の場合)。
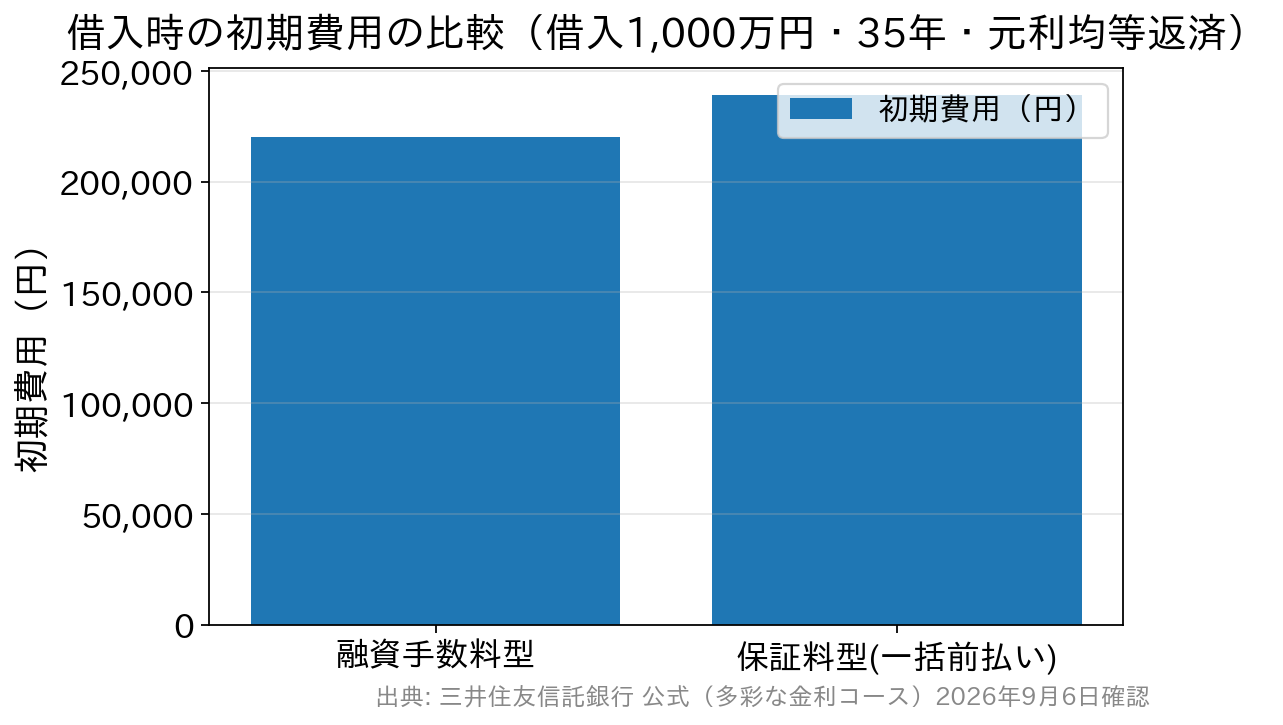
初期費用の差はおよそ2万円で、思ったほど開きません。差が本当に出るのは、初期費用ではなく「金利がいくら乗るか」の側です。保証料型を選ぶ意味があるのは、手元資金を温存したいうえに、数年以内の大幅な繰上返済・売却・借り換えを見込んでいるケースに絞られます。逆に「借入額が大きく、最後まで返す前提」なら、金利が低く保証料もかからない融資手数料型が総支払額で有利になりやすい構図です。
※手数料・保証料・上乗せ幅は改定されることがあります。最新の条件は必ず公式サイトでご確認ください。
2026年9月の金利は据え置き。ただし引き下げには「条件」がある
2026年9月に適用される住まいのアシストの当初適用金利は、当社が公式サイトを確認した範囲で次のとおりです(2026年9月1日時点・新規借入/借り換えとも同水準)。
| 金利コース | 当初適用金利(2026年9月時点) | 補足 |
|---|---|---|
| 変動金利コース(全期間一定金利引下げ) | 年1.080% | 借入期間を通じて引下幅が一定 |
| 固定金利コース 10年(当初期間金利引下げ) | 年4.195% | 当初期間終了後は残期間の引下幅が縮小 |
| 固定金利コース 20年(当初期間金利引下げ) | 年4.945% | 35年の固定金利コースは扱いなし(最長30年) |
2026年9月は大手行が相次いで変動金利を引き上げた月で、報道によれば大手5行のうち三菱UFJ銀行と三井住友銀行が変動金利を年0.250%引き上げました。そのなかで三井住友信託銀行の変動金利コースは前月から据え置きとなっています。ただしこれは「今後も据え置かれる」という意味ではありません。変動金利の基準は短期プライムレートで、政策金利の動きに遅れて波及します。
そしてもう一点、見落とされがちなのが金利引き下げに適用条件が付いていることです。公式サイトには、引き下げの対象が次の条件をすべて満たす人だと明記されています。
- 2026年4月1日〜2026年9月30日に正式申込の受け付けが完了し、2028年4月28日までに借り入れた人
- 原則として契約日の前日までに、説明動画「どこでもローンガイド」の視聴を完了した人
- 原則として借入までに、三井住友信託ダイレクトの利用申込+アプリ「スマートライフデザイナー」のユーザー登録、または返済用口座を給与振込口座に指定のいずれかを満たす人
公式サイトは、この申込期間より後の取り扱いについては2026年9月下旬以降に問い合わせるよう案内しています。「広告の金利=自分に適用される金利」ではない点は、この銀行では特に意識しておきたいところです。加えて金利引下幅は所定の審査基準で決まるため、実際の適用金利は事前審査で確認するのが確実です。
なお、投資信託自動購入・専用定期預金・三井住友信託ダイナースクラブカード・外貨積立サービスのいずれかを申し込むとさらに年0.030%引き下げられる「住宅ローン 家計応援プラン」、親の取引による引き下げ「住まい応援プラン」も用意されています。資産運用の取引と住宅ローンの金利が連動するのは、信託銀行らしい設計といえます。
疾病保障は「借入時の年齢」でプラン自体が変わる
総支払額を考えるうえで、金利上乗せ型の保障は無視できません。三井住友信託銀行の疾病保障特約が特徴的なのは、選べるプランが借入時の年齢によって3つの区分に分かれている点です。
| 借入時の年齢 | 用意されている保障 | 総コスト上の見方 |
|---|---|---|
| 41歳未満 | ガン保障/八大疾病保障/八大疾病保障ワイド(全入院保障付) | 選択肢がもっとも広い。必要な範囲だけ選べる |
| 41歳以上46歳未満 | 八大疾病保障 | 選べる幅が狭まる |
| 46歳以上56歳未満 | 八大疾病保障 | 同上。年齢が上がるほど条件を早めに確認したい |
八大疾病とは、三大疾病(ガン・急性心筋梗塞・脳卒中)に5つの重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)を加えたものです。いずれの保障も金利上乗せで付帯し、上乗せ幅は借入時年齢とプランによって異なります。別枠で自然災害保障特約も用意されています。
上乗せは0.100%でも35年で効いてきます。「一律で最大の保障を付ける」のではなく、加入済みの医療保険・がん保険と重複していないかを確認したうえで、足りない範囲だけ足すのが総コストを抑えるコツです。具体的な保障内容・上乗せ幅・告知要件は年齢区分ごとに異なるため、公式サイトで自分の区分を確認してください。
子育て世帯の「ジュニさぽ」は”都度1年間”の引き下げ
「ジュニさぽ」は三井住友信託銀行ならではのサービスです。住宅ローン借入後に子どもの出産時、6歳になったとき、15歳になったときに、その都度1年間、年0.100%の金利引き下げを受けられます。
ここは正確に押さえておきたいところで、「ずっと下がる」のではなく「そのつど1年間だけ下がる」仕組みです。教育費が立ち上がる時期にピンポイントで効かせる設計で、子どもが複数いる世帯ほど発動回数が増えます。優遇内容・条件は改定されることがあるため、適用時期が近づいたら公式サイトで確認しておくと安心です。
信託銀行という「相談範囲の広さ」をどう評価するか
信託銀行は、資産を預かって運用し、その利益を託した人へ還元する信託業務を扱う銀行です。三井住友信託銀行は信託銀行として国内最大手で、年金・投資信託・不動産・相続・遺言まで同じ窓口で相談できるのが持ち味です。
住宅購入は、多くの人にとって家計を組み替える最大のタイミングです。ローンの返済計画・教育資金の準備・親からの資金援助や将来の相続を、別々の窓口ではなく一度に相談できることは、金利差だけでは測れない価値になり得ます。逆にいえば、相談を使わずネットで完結させたい人にとっては、この強みは総コストに反映されません。自分がどちらのタイプかで評価は変わります。
なお住まいのアシストでは、繰上返済時に返済額を変える方式・期間を変える方式を選べるほか、借入期間40年の取り扱いやリフォーム資金をまとめられる「withリフォーム住宅ローン」も用意されています。
住まいのアシストで迷いやすいポイント
Q. 融資手数料型と保証料型、結局どちらが総支払額で有利ですか?
初期費用の差は借入1,000万円・35年で約2万円しかなく、勝負は金利差のほうです。保証料型は一括前払いでも+年0.050%、金利上乗せ方式なら+年0.250%が乗るため、借入額が大きく完済まで持つ前提なら融資手数料型が有利になりやすいといえます。両方の条件で返済シミュレーションを取り、総支払額(利息+諸費用)で比べるのが確実です。
Q. 数年で繰上返済する予定でも融資手数料型でいいですか?
ここは慎重に判断したい点です。公式サイトは「繰上返済した場合でも融資手数料の返戻はありません」と明記しています。借入金額×2.20%(税込)は返ってこないため、短期での完済・売却・借り換えが具体的に見えている場合は、保証料型(一括前払い方式)のほうが結果的に軽くなることがあります。一括前払いの保証料は、繰上返済や期間短縮の際に未経過分の扱いが生じるのが一般的なので、条件を必ず事前に確認してください。
Q. 公表されている金利がそのまま適用されないのはなぜですか?
三井住友信託銀行の金利引下幅は所定の審査基準に基づいて決まるうえ、前述のとおり申込期間・説明動画の視聴・取引条件という引き下げ条件が設定されています。広告の下限金利を前提に総支払額を試算すると、実際とずれる可能性があります。事前審査で自分の適用金利を確定させてから試算するのが安全です。
Q. 固定金利で35年間ずっと固定したい場合はどうなりますか?
住まいのアシストの固定金利コースは2年・3年・5年・10年・15年・20年・30年で、35年の固定金利コースの扱いはありません。借入期間の全期間を固定したい場合は、フラット35など全期間固定型の商品を含めて検討することになります(三井住友信託銀行もフラット35を取り扱っています)。「当初10年固定」は10年後に金利が変わる商品であり、全期間固定とは別物である点に注意してください。
他行と迷ったら
三井住友信託銀行は「相談範囲の広さ+手数料タイプを選べる自由度+独自の金利引き下げ」が魅力ですが、手数料タイプの選択が総支払額をほぼ確定させるぶん、比較の軸を金利だけに置くと判断を誤ります。他行と並べるときも「金利+諸費用+団信の上乗せ」をならして比べるのが原則です。
たとえばSBI新生銀行は、保証料と一部繰上返済手数料がかからず、一般団信を金利上乗せなしで付けられるため、諸費用の見通しが立てやすいのが特徴です。店舗相談とオンライン手続きの両方に対応しており、窓口で相談したい人にも選択肢になります。手数料タイプの選択で迷ったときは、費用構成がシンプルな銀行の総支払額を”物差し”にして比べてみると、どちらのタイプが自分に合うか判断しやすくなります。
※金利・手数料・保障内容・キャンペーン条件は改定されることがあります。最新の取り扱いは必ず各金融機関の公式サイトでご確認ください。
