SBIマネープラザの住宅ローン(対面)は、2026年9月実行分の変動金利が年1.200%〜で、同じドコモSMTBネット銀行(旧・住信SBIネット銀行)のWEB申込コース(年1.750%)より低い水準にあります。店舗で相談できるうえに金利面でも不利にならない点が、評判の良さの理由です。
ただし表示金利がそのまま適用されるとは限りません。頭金の割合や審査結果によって上乗せが重なる仕組みがあり、見落とすと総返済額で数百万円の差になります。メリットと注意点を、公式の商品条件をもとに順に整理します。
SBIマネープラザは住宅ローンの「相談窓口」を担う銀行代理業者
SBIマネープラザは、SBIグループの店舗型金融コンサルティング会社です。グループ内外の金融商品を、店舗で専門スタッフが対面でコンサルティングしながら提供する役割を担っています。
住宅ローンについては、SBIマネープラザ自身が貸し手なのではなく、銀行代理業者としてドコモSMTBネット銀行の住宅ローンを取り次いでいます(許可番号:関東財務局長〔銀代〕第268号)。SBI新生銀行も所属銀行として登録されており、同社の店舗ではSBI新生銀行の住宅ローンも相談できます。
つまり「住宅ローン(対面)」の商品性はドコモSMTBネット銀行のもの、相談窓口がSBIマネープラザ、という関係です。銀行代理業の許可を受けた事業者は金融庁の「免許・許可・登録等を受けている事業者一覧」で確認できます。取扱実績は2015年3月からの累計で9,040億円以上(同社公表)です。
所属銀行は2026年8月に「ドコモSMTBネット銀行」へ商号変更
所属銀行の資本構成も変わっています。同行は2025年10月にNTTドコモの連結子会社となり、現在はドコモと三井住友信託銀行の共同経営体制です。2026年8月3日には商号を「ドコモSMTBネット銀行」へ変更しました。
商号変更で契約済みのローン条件が変わるわけではありません。ただし申込時期によっては書類や案内の表記が旧行名と新行名で混在することがあるので、手続きの際は戸惑わないよう頭に入れておいてください。
住宅ローン(対面)の金利は2026年9月で変動年1.200%〜
まずは実際の数字から確認します。2026年9月に実行する場合の適用金利は次のとおりです。
| 金利プラン | 2026年9月実行金利 | 引下げ幅・基準金利 |
|---|---|---|
| 変動金利 通期引下げプラン(新規借入) | 年1.200%〜 | 引下げ幅 年-2.575%(基準金利 年3.775%) |
| 変動金利 通期引下げプラン(借換) | 年1.200% | 引下げ幅 年-2.575%(基準金利 年3.775%) |
| 固定10年 当初引下げプラン(新規借入) | 年3.149% | 引下げ幅 年-1.901%(基準金利 年5.050%) |
2026年9月時点・SBIマネープラザ公式サイトにて確認。変動金利の表示は物件価格80%以内で借り入れた場合。金利は毎月見直され、金利情勢によっては月中に変更されることがあります。
ここで押さえたいのは、対面相談コースのほうがWEB申込コースより変動金利が低くなっている点です。ドコモSMTBネット銀行のWEB申込コースでは、物件価格80%以下の借入に対する変動金利の優遇が2026年8月実行分で終了し、9月は通期引下げプランで年1.750%となりました。対面相談コースでは物件価格80%以内の金利区分が続いています。
対面相談コースとWEB申込コースの違い(総コストの観点)
同じ銀行の同じ「住宅ローン」でも、申込経路で条件が分かれる部分があります。金利だけでなく、上乗せの幅や手数料まで並べると次のとおりです。
| 比較の観点 | 対面相談コース(SBIマネープラザ) | WEB申込コース |
|---|---|---|
| 変動金利(通期引下げ・2026年9月実行) | 年1.200%〜(物件価格80%以内) | 年1.750% |
| 固定10年(当初引下げ・2026年9月実行) | 年3.149% | 年3.149% |
| 審査結果による上乗せ | 年0.1%〜0.55% | 年0.1%〜0.3% |
| 事務取扱手数料 | 借入金額×2.20%(税込) | 借入金額×2.20%(税込) |
| 相談のしかた | 店舗で担当者と対面 | WEB・電話などで自分で進める |
2026年9月時点・SBIマネープラザおよびドコモSMTBネット銀行の公式サイトにて確認。
表示金利は対面が有利ですが、審査結果による上乗せの上限は対面のほうが大きいという違いがあります。WEB申込コースの金利や団信の詳細は、ドコモSMTBネット銀行の2026年9月の住宅ローン金利をまとめた記事で確認できます。
【最重要】表示金利1.200%がそのまま適用されるとは限らない
この住宅ローンで最も注意すべきなのが、表示金利に対して複数の上乗せ条件が重なり得るという点です。公式に明示されている上乗せは次の4つです。
| 上乗せの条件 | 上乗せ幅 | 解説 |
|---|---|---|
| 新規借入(変動金利)で物件価格の80%超を借りる | 年0.25% | 頭金2割を用意できるかどうかで金利が変わる。フルローンに近いほど不利 |
| 借入期間が40年超 | 年0.15% | 返済額を抑えるために超長期を選ぶと金利が上がる |
| 所属銀行または保証会社の審査結果 | 年0.1%〜0.55% | 審査結果によっては保証会社付きの条件になり、上乗せ幅が大きくなる |
| 選択する団体信用生命保険のプラン | 年0.2%〜0.4% | 保障を厚くするほど上乗せ。基本付帯の範囲なら上乗せなし |
2026年9月時点・SBIマネープラザ公式サイトにて確認。適用条件の詳細は商品概要説明書に記載されています。
たとえば物件価格の80%超を借り、かつ審査結果で上限の上乗せを受けた場合、表示の年1.200%が年2.000%になり得ます。3,000万円・35年で比べると、0.8%の差は総返済額でおよそ500万円(元利均等・金利が一定と仮定した単純計算)に達します。
この仕組みは「低い金利では貸せない人にも、審査に落とすのではなく金利を上げて貸す」という設計で、審査に通る可能性を広げる方向に働いています。悪い仕組みではありません。
ただし「表示金利で借りられる前提で資金計画を組んでいると、契約直前に前提が崩れる」リスクは現実にあります。対策はシンプルで、他行にも並行して申し込んでおくことです。審査に通っても契約義務はないので、提示条件を並べて選べる状態を作っておくのが実務的な作法です。
対面相談コースの審査で見られるポイントは、SBIマネープラザの住宅ローン審査は厳しいのかを解説した記事で詳しく扱っています。
疾病保障「スゴ団信」が上乗せなしで付く
この住宅ローンのもう1つの柱が団信です。一般団信の保険料はドコモSMTBネット銀行が負担するため0円で、さらに借入実行時50歳以下であれば3大疾病保障特約(50%)が基本付帯し、すべての病気やケガをカバーする全疾病保障も付きます。
基本保障に加えて、オプションとして3大疾病保障特約(100%)や、健康に不安がある人向けのワイド団信も選べます。団信プランによる上乗せは年0.2%〜0.4%です。
そのほか、余命6ヵ月以内と判断された場合のリビングニーズ特約保険金、所定の条件でがんの治療効果がないと判断された場合の重度ガン保険金前払特約保険金、先進医療給付金(通算1,000万円まで)といった保障も用意されています。
スゴ団信の保障範囲や上乗せ条件の詳細は、ドコモSMTBネット銀行の住宅ローンを解説した記事もあわせてご覧ください。
ワイド団信を選ぶときの見落としがちな注意点
ワイド団信に加入する場合、先進医療特約・3大疾病保障特約・全疾病保障は付保されません。健康状態に不安があってワイド団信を選ぶと、この住宅ローンの売りである疾病保障がほぼ付かなくなる、という構造です。
「ワイド団信があるから安心」と単純に考えず、保障の中身がどう変わるのかを申込前に必ず確認してください。健康状態に不安がある人は、上乗せ年0.2%でワイド団信を扱うソニー銀行(完済時年齢は満81歳未満)など、他行の条件とも並べて比べる価値があります。
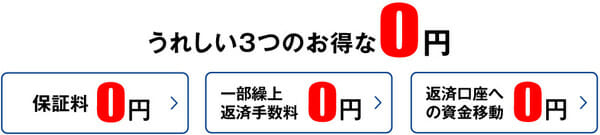
返済中のコストを抑える「3つの0円」
事務手数料を除けば、この住宅ローンは返済中にかかる費用がかなり抑えられています。
| 項目 | 費用 | 内容 |
|---|---|---|
| 一般団信の保険料 | 0円 | ドコモSMTBネット銀行が負担 |
| 一部繰上返済手数料 | 0円 | 1円から何度でも手数料0円。期間短縮・返済額軽減のどちらにも使える |
| 返済口座への資金移動 | 0円 | 「定額自動入金サービス」で他行口座から毎月自動で資金移動(対象金融機関は同行指定) |
地味に効いてくるのが3つ目です。給与振込先と返済口座が違う場合、30年返済なら360回の資金移動が発生します。1回200円の振込手数料でも7万円を超える計算になるため、これが自動かつ無料になるのは実利があります。保証料も0円です。
対面チャネルならではの使える機能
融資上限が3億円
一般的な住宅ローンの借入限度額は1億円前後ですが、住宅ローン(対面)は上限3億円まで対応します。団信・全疾病保障の保障額も3億円まで用意されているため、高額物件でも保障が借入額に追いつかないという事態を避けられます。
ただし、加入申込保険金額が1億円超(3大疾病保障100%を選ぶ場合は5,000万円超)になると健康診断書などの提出が必要で、作成料は申込者負担です。価格帯の高い物件では、この書類準備も含めてスケジュールを組む必要があります。
借り換えと同時ならリフォーム費用も金利上乗せなしで借りられる
住宅ローンの借り換えと同時であれば、リフォーム費用も住宅ローンとして借り入れることができ、しかも金利の上乗せがありません。借換審査時にはリフォーム工事の契約書または注文書の提出が必要です。
リフォームローンは住宅ローンより金利が高いのが通例なので、「そろそろ水回りを直したい」と「金利を見直したい」が重なっている家庭には、まとめて処理できる合理的な選択肢です。なお、同行で「ミスター住宅ローン」「住宅ローン」「フラット35(保証型)」などを借りている人は、この「住宅ローン」へは借り換えできません(フラット35〔買取型〕からは可能)。
注文住宅向けの「土地先行プラン」
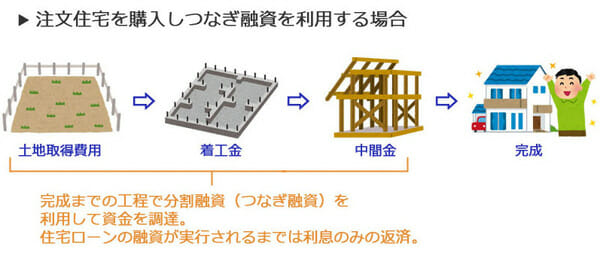
注文住宅では、建物が完成する前に土地代金や着工金を支払う必要があり、資金手当てが課題になります。住宅ローン(対面)には融資を土地購入時と建物完成時の2回に分ける「土地先行プラン」があり、正式な土地建物審査は土地購入時の1回だけで済みます。
2回目の融資までは、1回目の融資分について利息のみを返済する元金据置の扱いです。1回目の実行後に計画が変わると再審査が必要になるため、具体的な資金繰りは建築スケジュールとあわせて店舗で相談しておくと安心です。
他の債務をまとめられる「住宅ローンプラス」
カードローンなどの他債務のおまとめや物品購入費用を、最大500万円まで資金使途に含められるのが住宅ローンプラスです。事業性資金は対象外で、保証会社の審査結果により適用金利が決まります。返済負担率の面で他の借入れが足かせになっているケースでは、検討する価値があります。
SBIマネープラザの住宅ローンの落とし穴
落とし穴 その1「事務手数料が2.20%(税込)必要」
住宅ローン(対面)の事務手数料は借入金額の2.20%(税込)です。3,000万円なら660,000円(税込)になります。ネット銀行としては標準的な水準ですが、定額型の商品と比べると初期費用の差は大きく開きます。
たとえばソニー銀行の「住宅ローン」は取扱手数料が一律44,000円(税込)です(同行の「変動セレクト住宅ローン」「固定セレクト住宅ローン」は借入金額の2.20%〔税込〕)。短期完済や住み替えを予定している人ほど、手数料の差が金利差を上回りやすいため、借入年数を前提に置いて比較してください。
同じ店舗で比べられるもう1つの候補がSBI新生銀行のパワースマート住宅ローンです。2026年9月契約分の変動金利(半年型)は通常金利で年1.080%、SBIハイパー預金開設者限定の優遇を受けると年0.990%です。保証料0円・一部繰上返済手数料0円で、2026年3月からは上乗せ0円の全疾病保障付団信も選べます。
ただし事務手数料は同じく借入金額×2.20%(税込)の定率型なので、初期費用の面では差がつきません。原則として仮審査がなく本審査のみで進む点も、スケジュールを組むうえで知っておきたい違いです。
落とし穴 その2「相談できる店舗が都市部中心」
SBIマネープラザは全国に店舗を展開していますが、住宅ローンの相談ができる店舗は都市部が中心です。近くに取扱店舗がなければ、この商品の最大のメリットである対面相談を活かしきれません。
取扱店舗は変わることがあるため、来店前に同社の店舗一覧で住宅ローンの取扱いを確かめておくと確実です。近隣に店舗がある人は、相談・申込み自体は無料なので、話を聞いて条件を確認する価値は十分にあります。
落とし穴 その3「借入までに1ヶ月半程度かかる」
申込みから借入れまでは資金使途にもよりますが約1ヵ月半程度とされています。申込内容や申込時期によって、所要日数は前後します。
物件の決済日が決まっている場合、この所要期間は死活問題になり得ます。早めに動くこと、心配なら審査回答が早い金融機関にも並行して申し込んでおくことをおすすめします。
SBIマネープラザの住宅ローンの評判・口コミは?
低い金利と対面相談を両立している点が強みですが、実際に利用した人の評価はどうでしょうか。当サイトに寄せられた口コミを紹介します。
※以下は投稿当時の内容です。金利・商品内容・保障は現在と異なる場合があります。
対面相談は担当者によって印象が変わる部分もありますが、「金利面で不利にならず、相談相手がいる」という点が評価されているのが共通しています。商品の全体像はSBIマネープラザの住宅ローンの金利上乗せ・団信の解説ページにもまとめています。
よくある質問
Q. SBIマネープラザの対面とWEB申込コースでは、どちらの金利が低いですか?
A. 2026年9月実行分の変動金利(通期引下げプラン)は、対面が年1.200%〜(物件価格80%以内)、WEB申込コースが年1.750%で、表示金利は対面のほうが低い状況です。一方、審査結果による上乗せは対面が年0.1%〜0.55%、WEBが年0.1%〜0.3%とされており、最終的な適用金利は審査次第です。
Q. 頭金を入れないと金利は上がりますか?
A. 上がります。新規借入(変動金利)で物件価格の80%超を借りる場合、表示金利に年0.25%が上乗せされます。物件価格の2割を用意できるかどうかが、この商品では明確な分かれ目になります。
Q. 借入期間を長くすると不利になりますか?
A. 借入期間が40年を超えると年0.15%の上乗せになります。月々の返済額を抑えるために超長期を選ぶと、金利面では逆風になる点を織り込んでおいてください。
Q. 相談や申込みに費用はかかりますか?
A. 相談・申込みは無料です。契約時には借入金額の2.20%(税込)の事務手数料のほか、登記費用・印紙税・火災保険料などの実費がかかります。火災保険は新規借入の場合、融資実行前までの加入が必須です(SBIマネープラザで見積り・申込みもできます)。
Q. SBIマネープラザではSBI新生銀行の住宅ローンも相談できますか?
A. できます。SBIマネープラザはSBI新生銀行についても銀行代理業者として登録されており、住宅購入資金の貸付けに関する契約締結の媒介を取り扱っています。1店舗で2行の条件を比べられるのは、この会社を使う実務的なメリットの1つです。
まとめ:近くに店舗があるなら、比較候補から外す理由はない
SBIマネープラザの住宅ローン(対面)が候補に入る理由は次の3点に整理できます。
- 対面相談でも金利が不利にならない(2026年9月:変動 年1.200%〜。WEB申込コースは年1.750%)
- 一般団信0円に加え、借入実行時50歳以下なら3大疾病保障特約(50%)と全疾病保障が基本付帯
- 3億円までの融資枠・借換時のリフォーム費用・土地先行プランなど、対面ならではの応用が利く
一方で、押さえておくべき注意点も明確です。事務手数料は借入金額の2.20%(税込)、相談できる店舗は都市部中心、借入まで1ヵ月半程度、そして物件価格80%超(+0.25%)・借入期間40年超(+0.15%)・審査結果(+0.1〜0.55%)・団信プラン(+0.2〜0.4%)という4つの上乗せが重なり得ることです。
表示金利だけを見て資金計画を固めるのではなく、「自分の条件だと何%になるのか」を店舗で確認し、他行の提示条件と並べて決める——これがこの商品を賢く使う手順です。
※ 紹介している内容は2026年9月時点の情報です。金利・商品内容は変更されることがあるため、最新の条件はSBIマネープラザおよびドコモSMTBネット銀行の公式サイトでご確認ください。
住宅ローン比較・ランキング記事
- 投稿タグ
- SBIマネープラザ