ドコモの銀行(旧・住信SBIネット銀行)の住宅ローンは、ネット銀行の枠を超え、国内住宅ローン市場全体でもトップクラスの融資実績を誇ります。これまでの累計の融資実行額は13兆円を突破しており、「ネット銀行の代表的な住宅ローン」という位置づけから、日本の住宅ローンをリードする存在へと成長してきました。
その実績を支えているのは、幅広い商品ラインナップと利用者のニーズに応える柔軟さです。インターネット完結型で申し込みができる「WEB申込コース」を中心に、専門スタッフに相談しながら進められる「対面相談コース」、さらに長期固定金利型の「フラット35」まで取り扱っており、利用者の状況や希望に合わせた選択肢が用意されています。
こうした多様なラインナップにより、低金利でスピーディーに申し込みたい人から、相談を重視したい人まで、幅広い層に対応できるのがドコモの銀行の大きな強みです。
本記事では、ドコモの銀行が展開する住宅ローンの最新キャンペーンやキャンペーンコードについて、2026年9月時点の実施状況をもとに整理します。あわせて、2026年9月から適用条件が大きく変わった金利優遇についても、総支払額にどう効くかという視点で解説します。
ドコモの銀行の住宅ローンのキャンペーン
2026年9月に行った編集部の調査では、ドコモの銀行が住宅ローン申込時のキャンペーンコードを配布していたり、キャンペーンコードを入力する必要があるキャンペーンの実施は確認できませんでした。
一方で、コード入力を必要としないエントリー型・条件達成型のキャンペーンは実施されています。2026年8月21日からは、個人向けサービスブランド「ドコモの銀行」の展開開始を記念した「『ドコモの銀行』誕生記念!住宅ローンの新規借入と対象のドコモサービスのご契約で最大10万ポイントプレゼントキャンペーン」が始まりました(公式プレスリリースで確認)。要点は次のとおりです。
| 確認する項目 | 内容(2026年9月1日時点) | 見落としやすい点 |
|---|---|---|
| 期間 | 2026年8月21日〜2026年12月30日(住宅ローン契約期間) | ドコモサービスの契約は2027年3月31日まで |
| 申込ルート | 「ローンプラザ」「フラットプラザ」「住宅ローンショップ」「住宅ローンデスク」経由の新規借入 | 銀行代理業者の店舗経由が条件で、WEB申込コース単独での完結は対象と案内されていない |
| 対象外 | 借換えは対象外/借入額1,000万円未満も対象外 | 借り換え目的の人はこの特典を前提に総コストを計算しない |
| 特典額 | 借入1,000万円以上〜2,000万円未満で最大5万ポイント、2,000万円以上で最大10万ポイント | 満額はドコモ MAX等・ドコモ光・ドコモでんきをすべて契約した場合の合計 |
| 受け取り時期 | dポイント(期間・用途限定)を2027年6月頃に進呈予定 | 諸費用の支払い時期とはズレる=手元資金の計画には入れられない |
一般的に、住宅ローンのキャンペーンは月初にスタートすることが多いですが、例えば、他行を出し抜く(サプライズ)ために、新しいキャンペーンを月中にスタートすることもあります。そのため、キャンペーンコードを入力する必要があるキャンペーンもいつ開始されるかわかりません。申込を完了してしまった後では参加できない可能性もあるので、事前に最新のキャンペーンの実施状況をチェックしておくようにしましょう。
※なお、当サイトも毎日キャンペーンを確認しているわけではないので、最新のキャンペーン情報をチェックしておくことをおすすめしています。
SBI新生銀行が<SBIハイパー預金開設者限定>住宅ローン金利優遇プログラムを開始
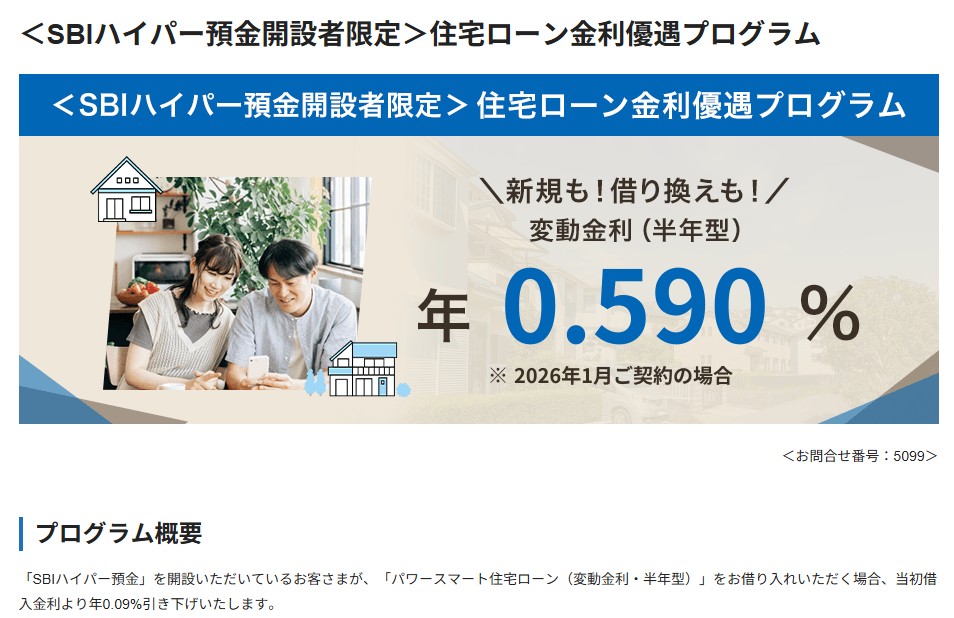
「SBIハイパー預金」を開設している方が、「パワースマート住宅ローン(変動金利・半年型)」を借り入れる場合、当初借入金利から年0.09%引き下げられます。
この金利優遇プログラムを利用するには、本審査後、住宅ローンの契約手続き内容が確定するまでにSBIハイパー預金を開設していること、契約時に「パワースマート住宅ローン(変動金利・半年型)」で借り入れることなどの条件を満たす必要があります。
金利タイプを変更しない限り、当初借入金利適用期間終了後も年0.09%の引き下げ幅は継続されます。住宅ローンの金利はわずかな差でも総返済額に影響するため、SBI新生銀行で変動金利を検討している人は、SBIハイパー預金の開設もあわせて確認しておきたいところです。
その中で注目したいのが、SBI新生銀行の住宅ローンです。SBI新生銀行は、SBIグループの一員となって以降、住宅ローン事業を戦略分野の1つとして強化しており、金利水準だけでなく、団信・借入期間・優遇プログラムなどの商品性も着実に見直してきました。
特に、SBI新生銀行のパワースマート住宅ローンは、借入金額500万円以上3億円以下に対応し、変動金利(半年型)で新規に住宅購入・建設資金を借り入れる場合は最長50年まで借入期間を選択できます。35年を超える場合は当初借入金利に年0.1%が上乗せされますが、毎月返済額を抑えたい人にとっては、資金計画の選択肢を広げやすい住宅ローンです。
また、SBI新生銀行の住宅ローンは、転職直後の人でも申込を検討しやすいことや、がん100%保障のガン団信を年0.1%の金利上乗せで利用できる点も特徴です。がん保障付き団信は、金融機関によって上乗せ金利や保障内容に差が出やすい項目ですが、SBI新生銀行は比較的低い上乗せ幅でがん保障を付けられるため、保障も重視したい人にとって有力な選択肢になります。
さらに、SBIハイパー預金を開設している人を対象に、パワースマート住宅ローンの変動金利(半年型)の当初借入金利を年0.09%引き下げる優遇プログラムも用意されています。SBI証券やSBI新生銀行の口座を活用している人であれば、住宅ローン単体ではなく、SBIグループのサービスと組み合わせてメリットを得やすい点も見逃せません。
金利上昇への警戒感が強まる中で、SBI新生銀行の住宅ローンは、低金利・団信・借入期間・優遇プログラムのバランスに優れた注目度の高い住宅ローンです。申込が集中する時期は審査や契約手続きに時間がかかる可能性もありますので、借入希望日が決まっている人は、早めに審査申込を進めておくことをおすすめします。
【2026年9月の重要な変更】80%以下の金利優遇と環境配慮型住宅の優遇がWEB申込コースで終了
キャンペーンよりも、2026年9月に住宅ローンを検討する人にとって影響が大きいのはこちらです。公式の金利ページには、「環境配慮型住宅への特別金利優遇」および「物件価格の80%以下でお借入れいただく場合の金利優遇」は、2026年8月実行分をもって終了した旨が明記されています(対面相談コースでは引き続き利用可能)。
その結果、WEB申込コースの通期引下げプラン・変動金利は、2026年8月の年1.200%から2026年9月は年1.750%になりました(当編集部が2026年9月1日に公式金利ページで確認)。当初引下げプランは固定10年 年3.149%、固定20年 年3.729%、固定35年 年3.839%です。
ここで大切なのは、この変化は「相場が動いて金利が上がった」だけではなく、優遇制度そのものが終了したという構造の変化だという点です。自己資金を2割用意して低い金利を取りにいく、という従来の攻め方が、少なくともWEB申込コースでは使えなくなりました。自己資金を厚くする意味自体は諸費用や借入額の圧縮という形で残りますが、「頭金を入れれば金利が下がる」という前提で試算していた人は、条件を組み直す必要があります。
借入3,000万円・35年・元利均等(ボーナス返済なし・諸費用別)で当編集部が試算すると、変動金利(年1.750%)の月々返済額は95,573円で、前月の同条件より8,063円増えた計算になります。前述の最大10万ポイントは1回きりの特典ですが、月8,063円の差は1年で10万円弱にのぼります。つまり特典1回分の価値は、金利差なら1年で消えるということです。キャンペーンは「決め手」ではなく「同条件で並んだときの上乗せ」として見るのが実態に近いといえます。
※当編集部調べ(2026年9月適用の公式表示金利に基づく当社試算。元利均等・ボーナス返済なし・諸費用別。変動金利は全期間金利が変わらないと仮定した概算で、実際は半年ごとに見直されます)。
ドコモの銀行の住宅ローンの特徴
①かつては低金利を強みとしていた変動金利
ドコモの銀行の住宅ローンは、これまで変動金利の低さを大きな強みとしてきました。日本の住宅ローン市場では変動金利型が主流となっており、とくにネット銀行各社は金利競争を通じて利用者を拡大してきましたが、その中でもドコモの銀行は、業界最低水準クラスの変動金利を提示する代表的な存在でした。
WEB申込限定の住宅ローン(WEB申込コース)を主軸に、2023年4月以降は金利施策を強化し、2023年11月には、借入額を物件価格の80%以下に抑えることで、より優遇された金利が適用される「借入比率優遇制度」を導入していました。これは、自己資金を一定程度確保できる、リスクの低い借り入れ層に向けた施策です。ただし前述のとおり、この80%以下の金利優遇はWEB申込コースでは2026年8月実行分をもって終了しています(対面相談コースは継続)。
2026年9月時点では、ドコモの銀行の変動金利は、かつてのように「金利の低さ」だけで選ばれる状況ではなくなっています(2025年から2026年にかけてネット銀行各社が変動金利を引き上げています)。一方で、団信の手厚さや電子契約による諸費用の軽さなど、金利以外の要素で比較する価値は残っており、総支払額で見て初めて評価が決まるタイプの住宅ローンに位置づけが変わってきたといえるでしょう。
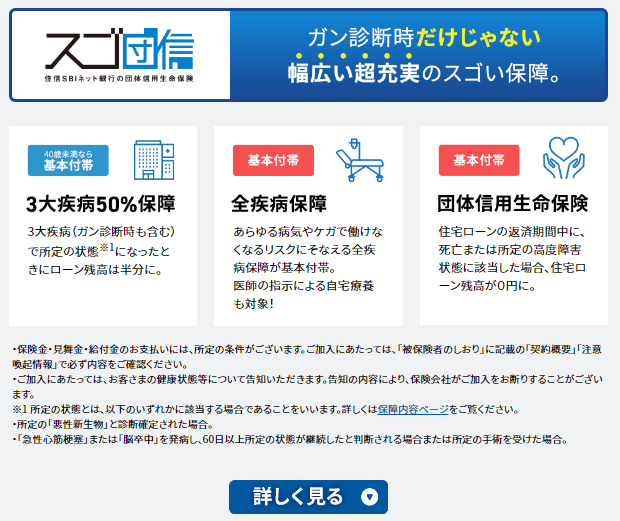
②全疾病保障(スゴ団信)が無料で付帯
ドコモの銀行の住宅ローンには精神疾患を除くすべての病気やけがを保障する全疾病保障が無料で付帯します。50歳以下であればがん診断保障を含む、三大疾病に対する保障も無料で付帯します。
またワイド団信の取り扱いも行っており、団信のラインナップが充実しています。
なお、公式の金利ページには、選択する団信のプランによっては年0.2%〜0.4%が上乗せになること、借入期間が40年超50年以内の場合は年0.15%が上乗せになること、審査結果によって表示金利に年0.1%〜0.3%が上乗せされる場合があることが明記されています。表示されている金利がそのまま自分の金利になるとは限らない点は、総支払額を見積もるうえで必ず押さえておきたいところです。
③ネット完結型で来店不要
ドコモの銀行が提供する「住宅ローン(WEB申込コース)」は、申し込みから契約までをすべてオンラインで完結できる利便性の高い住宅ローンです。パソコンやスマートフォンから手続きを進められるため、銀行の窓口に出向く必要が一切ありません。
さらに注目すべきは、契約書の取り交わしを電子契約で行える点です。これにより、通常の紙契約で必要となる収入印紙代が不要になり、余計なコストを削減できます。特に借入額が大きくなる住宅ローンでは、印紙税の節約効果も見逃せません。
ネット銀行ならではのスピード感とコストパフォーマンスを両立させたこのサービスは、多忙な共働き世帯や地方在住の方にも支持されています。ただし2026年9月以降は、金利優遇の面で「WEB申込コース」と「対面相談コース」の条件が分かれたため、手続きの手軽さだけで選ぶのではなく、自分が80%以下の借入や環境配慮型住宅に該当するかどうかも含めて比べる必要があります。
キャンペーンコードについてよくある質問
Q. キャンペーンコードがないと申し込めませんか?
いいえ。当編集部が2026年9月1日に確認した限りでは、住宅ローンでキャンペーンコードの入力を必須とする案内は見当たりませんでした。コード欄が空欄のままでも申し込みと審査は進められます。
Q. 「誕生記念」の最大10万ポイントはWEB申込コースでももらえますか?
公式の案内では、対象となるのは「ローンプラザ」「フラットプラザ」「住宅ローンショップ」「住宅ローンデスク」経由の新規借入とされています。申込ルートによって対象になるかが変わるため、特典を前提にするなら申込前に対象ルートかどうかを必ず確認してください。
Q. 借り換えでもポイントはもらえますか?
公式の案内では借換えは対象外と明記されています。借り換えの損得は、特典ではなく金利差と諸費用(融資事務手数料・登記費用・保証会社事務手数料など)で判断してください。
Q. 「80%以下の優遇が終わった」と聞きましたが、すでに借りている人の金利も上がりますか?
いいえ。終了したのはこれから実行する住宅ローンに適用される優遇です。すでに実行済みの契約の引下げ幅がこの告知で変わるわけではありません。自分の適用金利と引下げ幅は、返済予定表や契約内容の照会画面で確認してください。
まとめ
ドコモの銀行は2025年にNTTドコモの連結子会社となり、現在はドコモが筆頭株主です。2026年8月3日には「ドコモSMTBネット銀行」へ商号変更されたほか、2026年6月にはメガバンク・ネット銀行で初となる「ハイブリッド型」の住宅ローン(担保評価額の50%を満了時に一括返済する仕組み)の取り扱いも始まりました。「通信×金融」のシナジーを活かしたサービス展開が進められており、従来のネット銀行という枠を超えた新たな金融サービスの創出が期待されています。
住宅ローンは30年以上の長期にわたって利用し続ける可能性のある金融商品です。だからこそ、信頼できるパートナーを選ぶことが欠かせません。ドコモの銀行は、三井住友信託銀行とNTTドコモという国内屈指の巨大グループの支援を受けており、経営基盤という点では安心して付き合える相手といえるでしょう。
そのうえで、2026年9月時点の判断材料を整理すると、①キャンペーンコードは不要で、実施中の特典はエントリー・条件達成型 ②特典の中心は店舗経由の新規借入で、借換えは対象外 ③WEB申込コースでは80%以下・環境配慮型の金利優遇が終了し、変動金利は年1.750%——という3点になります。特典の金額よりも金利と諸費用の差のほうが総支払額への影響は大きいので、他行と並べるときは必ず「金利+事務手数料+団信の上乗せ」をセットで比べてください。金利や条件は毎月見直されるため、申込の前に公式サイトで最新の内容を確認しましょう。
2026年8月3日に商号変更――手続きと総コストへの影響
旧・住信SBIネット銀行は2026年8月3日に「ドコモSMTBネット銀行」へ商号を変更しました。個人向けのサービスブランドは「ドコモの銀行」です。金融機関コード・支店番号・口座番号は変更されず、他の金融機関からの振込は旧行名でも2026年10月30日まで受け付けるとされています。申込書類や返済用口座の登録内容を書き換える必要はありません。
当編集部が2026年9月1日に公式の案内を確認したところ、住宅ローンでキャンペーンコードの入力を条件とする案内は確認できませんでした。案内されていたのは、上記の「『ドコモの銀行』誕生記念」キャンペーン(2026年8月21日〜12月30日)のように、対象ルートからの新規借入や対象サービスの契約を条件とするタイプです。
総コストで考えるなら、ポイント還元やキャッシュバックは事務手数料の一部を取り戻す手段と位置づけるのが実態に近いといえます。借入額に応じて還元額の上限が変わること、受け取りが実行から半年以上あとになること、借換えは対象外であることを、諸費用の見積もりに反映させておきましょう。
【徹底解説】ドコモの銀行の住宅ローン関連特集
- ドコモの銀行の住宅ローンの落とし穴・デメリットとは?
- ドコモの銀行の住宅ローン(WEB申込コース)の詳細
- ドコモの銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
- 【最新】ドコモの銀行の住宅ローン金利動向・金利推移
- 【最新】ドコモの銀行の住宅ローンの累計取扱額
- ドコモの銀行・auじぶん銀行・楽天銀行の住宅ローンの無料の疾病保障を徹底比較!
- 住宅ローン(対面)の審査は厳しい?甘い?
- SBIマネープラザの住宅ローンを徹底解説!メリット・デメリット、評判は?
- 投稿タグ
- 住信SBIネット銀行