
当サイトの2026年10月の変動金利ランキングは、1位SBIマネープラザ(ドコモSMTBネット銀行の対面相談コース)、2位SBI新生銀行、3位PayPay銀行です。今月は主要行の多くが変動金利を引き上げたため、表面金利に加えて、上乗せ0円の保障・諸費用・金利が上がったときに相談できる体制まで含めて順位を付けています。
背景にあるのは日銀の利上げです。2024年3月のマイナス金利解除以降、政策金利は2025年12月に0.75%、2026年6月に1.00%へ上がり、さらに2026年9月18日の金融政策決定会合で1.25%程度へ引き上げられました(日本銀行)。
先に上がったのは長期金利の影響を受けやすい固定金利型で、フラット35(借入期間21年以上・融資率9割以下)は2026年10月に年3.830%と3か月続けて上昇しました。9月までは据え置く銀行が多かった変動金利も、10月は基準金利や優遇幅の見直しによる引き上げが広がっています。
海外と比べれば、日本の住宅ローン金利はまだ低い水準にあります。ただし、「日本の金利はずっと低いまま」と考えるのは危険です。今後は急激に上がるというよりも、物価、賃金、景気、為替、海外金利の動きに左右されながら、緩やかに上昇していく可能性を見ておく必要があります。
それでも、住宅ローンでは変動金利を選ぶ人が依然として多い状況です。理由は単純に「金利が低いから」だけではありません。物価上昇で日々の支出が増えるなか、教育費や生活費も含めて家計に余裕を持たせたいと考える人にとって、毎月返済額を抑えやすい変動金利は今も現実的な選択肢です。
一方で、変動金利には将来の金利上昇リスクがあります。金利が上がれば、毎月の返済額や総返済額が増える可能性があります。5年ルールや125%ルールがある住宅ローンでも、返済額の急増を一定程度抑える仕組みにすぎず、利息負担そのものがなくなるわけではありません。変動金利を選ぶなら、今の返済額だけで判断せず、金利が上がった場合でも家計が耐えられるかを事前に確認しておくことが大切です。
今の住宅ローン選びでは、「金利上昇リスクを理解したうえで、低金利のメリットをどう使うか」という考え方が欠かせません。変動金利を選ぶ場合は、浮いた返済額を使い切るのではなく、貯蓄や繰上返済の原資として残しておくことが重要です。将来、金利が上がったときに借換えを検討できるよう、残高や返済期間、手数料も含めて定期的に見直す姿勢が求められます。
固定金利を選ぶ場合は、金利上昇局面でも返済額を確定できる安心感をどこまで重視するかが判断の軸になります。変動金利より当初の金利は高くなりやすいものの、教育費が増える時期や定年後の返済を見据える家庭にとっては、将来の支出を読みやすくできるメリットがあります。
これからの住宅ローン選びで避けたいのは、目先の金利だけを見て決めてしまうことです。金利タイプだけでなく、団体信用生命保険の保障内容、繰上返済のしやすさ、事務手数料、保証料、借入後の手続きのしやすさまで含めて比較する必要があります。
2026年の住宅ローン選びは、「変動か固定か」を単純に選ぶだけでは不十分です。大切なのは、自分の家計がどの程度の金利上昇まで耐えられるのか、将来の収入や支出にどれくらい余裕があるのかを確認したうえで、納得できる金利タイプを選ぶことです。金利の先行きが読みづらい時代だからこそ、住宅ローンは攻めすぎず、守りすぎず、自分のライフプランに合ったバランスで選ぶことが重要になっています。
2026年10月の変動金利――据え置きは3行だけ、多くの行が引き上げ
ランキングの前に、当月の相場を確認しておきましょう。当編集部が2026年10月1日に各行の公式金利ページで確認した、新規借入の変動金利(最優遇)です。
| 金融機関 | 2026年10月の変動金利(新規・最優遇) | 前月からの動き |
|---|---|---|
| イオン銀行 | 年1.040% | 据え置き |
| 三菱UFJ銀行 | 年1.195% | 据え置き(9月に引き上げ済み) |
| りそな銀行 | 年1.250% | 引き上げ |
| みずほ銀行 | 年1.275% | 引き上げ |
| SBI新生銀行(SBIハイパー預金優遇) | 年1.340% | 引き上げ |
| SBI新生銀行(自己資金10%以上優遇) | 年1.410% | 引き上げ |
| 三井住友銀行 | 年1.525% | 据え置き(9月に引き上げ済み) |
| PayPay銀行(全期間引下型) | 年1.580% | 引き上げ |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コース | 年1.600%(物件価格の80%以内) | 今月から当編集部で計測(80%以内の優遇は対面のみ継続) |
| 三井住友信託銀行 | 年1.700% | 引き上げ(全期間引下げ幅を縮小) |
| auじぶん銀行(物件価格80%以下) | 年1.734% | 引き上げ(10月1日に基準金利を見直し) |
| 楽天銀行(金利選択型) | 年1.747% | 引き上げ |
| ソニー銀行(変動セレクト) | 年1.847% | 引き上げ |
| ドコモSMTBネット銀行 WEB申込コース | 年2.000% | 引き上げ(10月30日17時で仮審査の受付終了) |
2026年10月は、変動金利も上がった月です。当編集部が主要14の金融機関の公式サイトを2026年10月1日に確認し、前月と比べられた127件を集計したところ、全体では引き上げ121件・据え置き6件・引き下げ0件。変動金利にかぎっても27件中21件が引き上げで、据え置きはイオン銀行・三菱UFJ銀行・三井住友銀行の6件だけでした(当社調べ)。
上げ幅が大きかったのは、基準金利の引き上げに全期間引下げ幅の縮小が重なった三井住友信託銀行(年0.620%の引き上げ)と、ソニー銀行の変動セレクト(年0.500%の引き上げ)です。auじぶん銀行も10月1日の基準金利見直しで大きく上がりました。同じ「引き上げ」でも、基準金利が上がったのか、優遇幅が縮んだのかで、すでに借りている人への影響は変わります。
ドコモSMTBネット銀行は、WEB申込コースの通期引下げプランが上がったうえ、WEB申込コース自体が2026年10月30日(金)17時で仮審査の申込受付を終えます。物件価格の80%以下で借りる場合の金利優遇は対面相談コースだけに残っており、自己資金を2割入れて金利を下げる作戦は、同行では対面相談コースでしか使えない状態です。
※金利は毎月見直され、市場の状況によっては月中に変更される場合があります。
変動金利比較ランキング
 第1位 SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン・対面相談コース)
SBIマネープラザは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込める銀行代理業者です。
変動金利を選ぶときに気になるのが、将来金利が上がったときの返済額です。SBIマネープラザでは、金利が上がった場合の返済額のシミュレーションや、変動と固定のどちらが合うかも、専門スタッフに相談しながら決められます。
変動金利で見ると、対面相談コースは物件価格の80%以内で借りる場合の優遇が残っているぶん、2026年10月もWEB申込コースより低い通期引下げプランの金利が案内されています。WEB申込コースの仮審査受付は2026年10月30日(金)17時で終わるため、これから同行の変動金利を選ぶ人の窓口は対面相談コースが中心になります(環境配慮型住宅への特別金利優遇は対面でも2026年9月実行分で終了)。
保証料・一部繰上返済手数料は無料で、全疾病保障も金利の上乗せなしで付きます。低い変動金利と、金利上昇の不安を相談できる安心感を両立できることから、変動金利ランキングの1位に選びました。
| SBIマネープラザ 住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.600%〜(通期引下げプラン・2026年10月実行金利/物件価格の80%以内の場合) ※物件価格の80%超で借りる場合は年1.70%。審査結果により金利が上乗せとなる場合があります。 |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 全疾病保障(金利の上乗せなし) |
| 備考 | SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。 |
| ■関連記事■ ・SBIマネープラザの住宅ローンの詳細 | |
 第2位 SBI新生銀行
SBI新生銀行の住宅ローンは、諸費用と保障の分かりやすさが特徴です。2026年10月の変動金利(半年型・新規借入)は、自己資金10%以上の優遇で年1.410%、SBIハイパー預金の優遇を適用すると年1.340%(両者は併用不可)で、いずれも前月から引き上げられました。
保障面で押さえておきたいのは、かつて同行の看板だった「安心保障付団信(介護保障付き)」は新規申込の取り扱いを終了しているという点です。古い記事には「要介護3以上で残債が全額免除される団信が無料で付く」と書かれていることがありますが、これから申し込む人は選べません。現在の選択肢は、上乗せ0円の一般団信、2026年3月2日に取り扱いが始まった上乗せ0円の全疾病保障付団信、年0.1%上乗せのガン団信(がん100%保障)などです。
それでも保障の「値ごろ感」は健在です。精神疾患を除くすべての病気とケガをカバーする全疾病保障付団信が、金利の上乗せなしで付帯します。がん保障まで手厚くしたい場合も、ガン団信の上乗せは年0.1%で、同行の公式コラムの試算では借入3,000万円・35年で月々の返済額の増加はおよそ1,355円とされています。保障を金利換算して比べられるのは、総支払額で判断したい人にとって扱いやすい設計といえます。
諸費用も分かりやすく、保証料0円・一部繰上返済手数料0円、事務手数料は借入金額の2.20%(税込)の定率型に一本化されています。また、事前審査(仮審査)を原則実施せず本審査のみで完結するのも同行の特徴です。手続きが1段階少ない代わりに、必要書類は本審査の時点で一式そろえる必要があります。金利・諸費用・保障の3つを同じ物差しで比べたい人に向いた住宅ローンといえるでしょう(保証料は原則0円ですが、審査結果によっては全国保証株式会社の保証を付けることを提案される場合があります)。
| SBI新生銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.410%(自己資金10%以上) 10年固定金利:年3.380%(自己資金10%以上) |
| 保証料 | 0円 |
| 事務手数料 | 手数料定率型:借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 全疾病保障 |
| 備考 | |
| ■関連記事■ ・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】 ・SBI新生銀行の住宅ローン審査は厳しい?甘い? ・SBI新生銀行の住宅ローン「ステップダウン金利タイプ」(取扱終了)とは | |
 第3位 PayPay銀行
第3位はPayPay銀行の住宅ローンです。
PayPay銀行の変動金利は、2026年10月時点で全期間引下型が年1.580%と、前月から引き上げられました。ソフトバンクのスマホを使っていれば「スマホ優遇割」、スマホ・ネット・でんきをまとめていれば「スマホ/ネット/でんき優遇割」で、ここからさらに金利が下がります。つまりPayPay銀行は「優遇割を使えるかどうかで評価が大きく変わる住宅ローン」です。引下げ幅は見直されることがあるため、他行と並べるときは優遇割込みの金利と優遇割なしの金利を取り違えないよう、申込時点の案内で確かめてください。
また、2026年9月実行分から借入期間が35年を超える契約の金利上乗せが年0.3%になっています(それ以前は年0.1%)。同行は最長50年の住宅ローンを扱っており「期間を延ばして毎月の返済額を抑える」使い方ができますが、その選択のコストは以前より明確に上がっています。
保障面では、無料の一般団信に加えて、がん・全疾病・自然災害・失業に備えるプランをそろえた「超サポ団信」を選べます。ただしこちらは金利上乗せのある有料プランで、たとえばがん50%保障は年0.1%、がん100%保障は年0.15%の上乗せです。変動金利どうしを比べるときは、付けたい保障の上乗せを足した金利で並べるのが公平です。
住宅ローンは返済期間が20年~35年に及ぶ長期契約となるため、その間に何が起きるかわかりません。PayPay銀行のように、金利だけでなく保障面でも充実したサービスを提供している住宅ローンは、将来に備えたいと考える方にとって非常に心強い選択肢となるでしょう。
| PayPay銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.580%(全期間引下型・2026年10月) |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 一般団信 |
| 備考 | |
| ■関連記事■ ・PayPay銀行の住宅ローン 金利や諸費用、メリット・デメリットを解説。口コミ情報も紹介 ・PayPay銀行の住宅ローン 審査基準を解説 ゆるい?厳しい? | |
第4位 ソニー銀行
2026年10月は変動セレクトが前月から年0.500%引き上げられ、金利の数字だけで上位に入る状況ではなくなりました。それでも4位としたのは、無料で付帯するがん保障の手厚さと、借りた後の手数料の安さが総支払額に効くためです。なお、新規購入で自己資金を10%以上入れた場合は、通常より低い金利が適用されます。
ソニー銀行は、ソニーフィナンシャルホールディングス傘下のネット専業大手の銀行で、オリコン日本顧客満足度調査の住宅ローン部門でも長年にわたり高い評価を得ています(受賞内容は年度ごとに変わります)。
借り換え時に考えておきたい疾病保障として、ソニー銀行の住宅ローンには団信に加えて「がん団信50」が無料で付帯します。
「がん団信50」とは、がんと診断されると住宅ローン残高の半分が支払われる保障です。
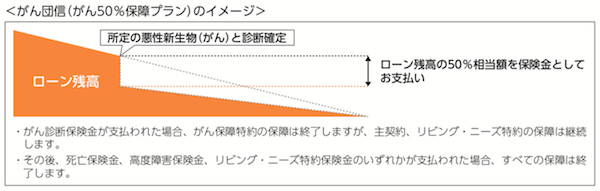
いくら無料の疾病保障とはいえ半分残るのは不安という方には「がん団信100」がおすすめです。
ソニー銀行ではこの「がん団信100」が年0.1%の上乗せで付帯できることもポイントの1つです。
このソニー銀行の「がん団信100」は、がんと診断されると住宅ローン残高全額が保障されることに加えて、給付金として100万円とがん先進医療給付金(通算1,000万円)も保障されます。
がんに備えたいとお考えの方におすすめの保障です。
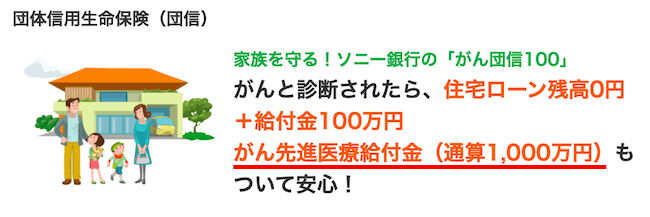
団信は一般的に残高を保障するものの為、利用者の手元にお金がもらえるケースは少なく、当面の治療費まで賄えるなど現金が支給される点でも利用者にとってはメリットが大きい保障です。
通常、他の銀行では月初に当月の金利を発表しますが、ソニー銀行の場合、前月の半ばには次月の金利が発表されます。
そのため、変動金利タイプと固定金利タイプの切り替えが何度でも自由に可能な独自のサービスを提供しているソニー銀行では、事前に固定金利にするか、変動金利にするのかという判断が可能になり、急激な金利変動でも事前に切り替えられることでリスクに備えられます。
また、ネット銀行なので、申し込みから契約までの手続きはすべてインターネット上で行えますが、それでは不安という方のために、専任のローンアドバイザーが相談から契約、手続きのフォローまでサポートしてくれるサービスを用意しているのも心強いですね。
ソニー銀行は、ネット銀行としてはいち早く住宅ローンサービスを提供し、低金利とソニーグループという信頼性で多くの方に利用されている住宅ローンになります。
| ソニー銀行 住宅ローンの詳細 | |
|---|---|
| 金利 | <変動セレクト住宅ローン> 変動金利:年1.847%(新規購入) |
| 保証料 | 0円 |
| 事務手数料 | ・変動セレクト、固定セレクト住宅ローン : 借入れ金額の2.20%(税込) ・住宅ローン : 44,000円(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信に加えて「がん団信50」が無料で付帯 |
| ※ 2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります | |
| ■関連記事■ ・ソニー銀行の住宅ローン 詳細情報 ・ソニー銀行の住宅ローンのメリット・デメリットは?(金利・金利推移・手数料・団信・審査基準) ・ソニー銀行 VS auじぶん銀行の住宅ローンを徹底比較。無料のがん保障の違いは? | |
第5位 みずほ銀行
みずほ銀行はネット専用の住宅ローンを提供しており、専任の担当者が審査から借り入れまでをサポートしてくれる体制を整えています。ネット銀行の住宅ローンであれば審査の状況に応じた担当制になっていることが多く、一気通貫で担当者がサポートしてくれるのはメガバンクならではのサービスと言ってよいでしょう。もちろん、店舗での相談も可能となっており、この点でもネット銀行には真似できないサービスになっています。
みずほ銀行のがん100%保障団信は年0.10%の金利上乗せで利用できるのも大きな特徴です。そのほかにも8大疾病補償、8大疾病補償プラス がんサポートプランなどの疾病保障を取り扱いしています。
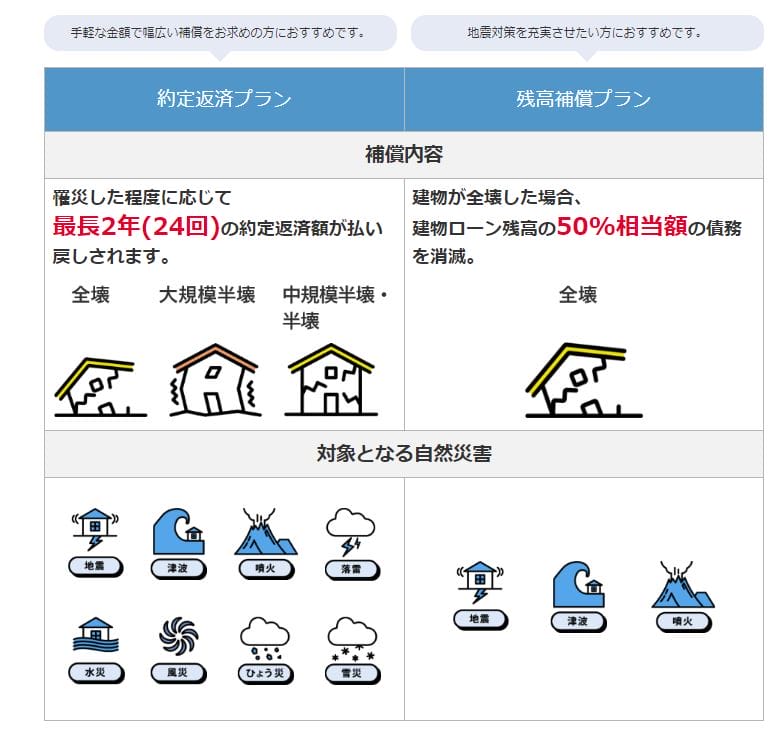
保障という面で、みずほ銀行では「自然災害支援ローン」を取り扱っている点が大きな特徴と言えます。マイホームが自然災害で全壊した場合に住宅ローンの残債の50%が消滅する保障内容となっています。2026年10月はネット住宅ローンの変動金利が引き上げられましたが、災害への備えまで住宅ローンで考えたい人には比較する価値があります。
| みずほ銀行「ネット住宅ローン」の詳細 | |
|---|---|
| 金利 | 「ネット住宅ローン」 変動金利:年1.275%~(2026年10月) |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信が無料で付帯 |
| ■関連記事■ ・みずほ銀行の住宅ローン審査は厳しい?審査期間は? | |
第6位 イオン銀行
2026年10月は変動金利が据え置かれ、金利の数字だけなら今回紹介する中でいちばん低い水準です。それでも6位としたのは、団信のみで無料の疾病保障がなく、保障を上乗せすると総支払額の差が縮むためです。
ただ、その点が気にならずイオン系列のショッピングモールをよく利用する方や、店舗で専門家に対面相談したい方におすすめの住宅ローンです。
その理由は、「イオンセレクトクラブ」の特典と店舗での対面相談です。
イオン銀行の住宅ローンを利用すると、イオングループでのお買い物が毎日5%OFF(年間の買い物額が90万円まで、最大で225,000円の割引が適用)されるなど、普段からイオングループでお買い物をしている方には、非常に魅力的な特典が多数用意されています。
ネット銀行でも数少ない「専門家に窓口で相談」ができる体制を整えているのも注目のポイントです。
全国のイオンモールには、住宅ローン専門スタッフが常駐し無料で住宅ローン相談ができる窓口があり、借り換え時の不安や不測の事態などちょっとしたことでも相談することができるのは心強いですね。
しかし、普段イオングループで買い物をしない方にすれば、この「イオンセレクトクラブ」の特典はあまり意味のないものとなります。そういった方は、上乗せ0円で全疾病保障付団信を選べるSBI新生銀行など、保障まで含めて比べられる上位の銀行もあわせて検討してください。
では、イオン銀行の住宅ローンの詳細を見ていきましょう。
| イオン銀行の住宅ローンの詳細 | |
|---|---|
| 金利 | 変動金利:年1.040%(金利プラン) ※2026年10月の金利 |
| 保証料 | 0円 |
| 事務手数料 | 借入れ金額の2.20%(税込) |
| 一部繰上げ 返済手数料 | 0円 |
| 保障内容 | 団信のみ |
| ■関連記事■ ・イオン銀行の最新の金利を確認 ・イオン銀行の住宅ローンの詳細情報 ・イオン銀行の住宅ローンのメリット・デメリット ・イオン銀行の住宅ローン審査に落ちた?審査は甘い?厳しい? | |
まとめ
変動金利タイプは住宅ローンを契約している人の7割以上に選ばれている人気の金利タイプで、2026年10月はネット銀行の変動金利も相次いで引き上げられました。
変動金利の住宅ローンを選ぶなら、まずおすすめしたいのがSBIマネープラザです。ドコモSMTBネット銀行の住宅ローンを対面相談コースで申し込めば、2026年10月もWEB申込コースより低い変動金利(物件価格の80%以内の場合)が案内されており、WEB申込コースの仮審査受付が10月30日で終わったあとも申し込めます。金利が上がったときの返済計画も、専門スタッフと一緒に確認できます。
保障と諸費用まで含めて比べたい方には、2位のSBI新生銀行も有力な選択肢です。上乗せ0円の全疾病保障付団信を選べるうえ、SBIハイパー預金を開設・連携すると自己資金10%以上の優遇より低い変動金利が適用されます(両者の併用はできません)。
最後に、2026年10月の変動金利を選ぶうえでの視点を3つ整理しておきます。①上がったかどうかより「なぜ上がったか」を見る——基準金利の引き上げ(みずほ銀行など)と、新規向けの優遇幅の見直し(三井住友信託銀行の引下げ幅縮小など)では、すでに借りている人への影響が違います。②表示金利の前提を必ずそろえる——ソフトバンクの優遇割(PayPay銀行)、SBIハイパー預金(SBI新生銀行)、物件価格に対する借入割合など、条件を満たして初めて出る金利が混在しています。③申込ルートや優遇制度は終わることがある——ドコモSMTBネット銀行のWEB申込コースは10月30日で仮審査の受付を終え、対面相談コースの環境配慮型住宅への優遇も9月実行分で終わりました。変動金利は「今の数字」だけでなく「その数字が出る条件」まで見て比べてください。
※紹介している内容の正確性には万全を期していますが、商品について詳しい内容につきましては各銀行の公式サイトから必ずご確認をお願いします。
・PayPay銀行(旧ジャパンネット銀行)の住宅ローンの落とし穴とは?
・楽天銀行(フラット35・金利選択型)の住宅ローンの落とし穴とデメリット
・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】
・SBIマネープラザの住宅ローンの落とし穴とは?
・ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴とは?
・りそな銀行 住宅ローン(借り換え)のメリットとは?
・イオン銀行 住宅ローンのメリット・デメリットとは?
・三井住友銀行の住宅ローンのメリット・デメリットとは?
・PayPay銀行(旧ジャパンネット銀行)の住宅ローン 審査基準を解説 ゆるい?厳しい?
・ネット銀行の住宅ローン メリット&デメリット 審査や手数料など解説
