
みずほ銀行の住宅ローン審査は、公表されている条件を見る限り特別に厳しい内容ではありません。商品概要説明書の利用条件は満18歳以上71歳未満で完済時に満81歳未満、安定した収入があることなどで、年収や勤続年数の下限は示されていないからです。
その一方で、建築基準法に違反する物件は原則として申し込めず、個人事業主や法人代表は過去2年度分の確定申告書が必要になり、ネット住宅ローンは正式審査の申し込みから借り入れまで30日以上かかるなど、人と物件の両面で確認される点が多い銀行です。
みずほ銀行が属するみずほフィナンシャルグループは国内有数のメガバンクグループで、みずほ信託銀行、みずほ証券などを傘下に持ちます。通常の店舗とは別にローン専門拠点(ローンコンサルティングスクエア)を設けており、一部の拠点では水曜日・金曜日は20時まで、土曜日は17時まで相談を受け付けています(予約制)。
みずほ銀行は【フラット35】も扱っていますが、ここではみずほ銀行のプロパー(自社)住宅ローンの審査基準を中心に、金利と総コストもあわせて取り上げます。
【最初に】みずほ銀行 住宅ローンの特徴は?
みずほ銀行は、店舗で相談しながら手続きできる住宅ローンに加えて、来店せずに申し込みが完結するネット住宅ローンも扱っています。借り換え専用の「みずほネット借り換え住宅ローン」もあり、こちらは他の金融機関で借入中の住宅ローンを借り換える場合だけに使えます。なお、ネット住宅ローンは店舗では扱っておらず、すでにみずほ銀行で住宅ローンを申込中の人は利用できません。
一方で、店舗を持つメガバンクという性質上、ネット専業銀行の住宅ローンに見られる事務手数料の安さや疾病保障の無料付帯といった点では、ネット専業銀行に一歩譲る面もあります。対面のサポートを受けながら、ネット手続きで低めの金利も狙えるのが、メガバンクらしいバランスといえます。
みずほ銀行の住宅ローン金利は安い?高い?
住宅ローンを取り巻く金利環境は、ここ数年で大きく変わりました。日銀は2024年3月にマイナス金利政策を解除したあと段階的に利上げを進め、2026年9月18日の金融政策決定会合では政策金利を1.0%程度から1.25%程度へ引き上げています。
変動金利の基準となる短期プライムレートも動いており、みずほ銀行は2026年11月2日から短期プライムレートを年2.625%へ引き上げると公表しています。2026年10月時点のみずほ銀行の変動金利は、ネット住宅ローンのローン取扱手数料型で最大の引き下げが適用された場合に年1.275%からです。
ここで押さえておきたいのは、金利の見直しの時期です。みずほ銀行の住宅ローンは、新規借入時の基準金利が3月1日と9月1日を基準に決まり、借入後の金利は4月1日と10月1日を基準に見直されます。というのも、見直された金利はその数か月後の約定返済分から反映される仕組みのため、短期プライムレートの改定と返済額の変化には時間差が生じるからです。
借りたときの金利が完済まで続くわけではない点は、変動金利を選ぶうえで前提になります。
また、表示されている金利は「~」が付くとおり最大の引き下げ幅が適用された場合の下限です。引き下げ幅は申込内容や審査結果などで決まるため、審査の結果によっては表示より高い金利が提示されることがあります。
みずほ銀行の変動金利(元利均等返済)は、10月1日を5回経過するごとに毎月の返済額を計算し直し、金利が上がっても新しい返済額は前回の1.25倍が上限とされています。いわゆる5年ルールと125%ルールで、返済額の急な上昇を和らげる仕組みです。
とはいえ、これは返済額の上昇を先送りする仕組みで利息そのものは減らず、払いきれなかった分は返済の終盤に回ります。毎月元金均等返済を選んだ場合は、返済額が毎月変動するためこの仕組みの対象になりません。
この金利には、原則として疾病保障が付いていません。ネット専業銀行には金利を上乗せせずに疾病保障が付く商品もあるため、金利だけでなく団信の上乗せや事務手数料まで含めた総支払額で比べる必要があります。
金利の裏側にある総コストを分解する
みずほ銀行の住宅ローンで、金利表示だけでは見えないコストは大きく2か所あります。金利プランの選び方で決まる初期費用と、団信の上乗せ金利です。
初期費用は「ローン取扱手数料タイプ」か「借入時負担ゼロ型」かで決まる
みずほ銀行の住宅ローンは、保証料の支払方式によって2つの金利プランに分かれます。どちらも保証料は借入金利に含まれ、借入時に保証料を一括で支払う必要はありません。
| 金利プラン | 借入時のローン取扱手数料 | 金利の引き下げ幅(変動金利・固定金利選択方式) |
|---|---|---|
| ローン取扱手数料タイプ | 借入金額の2.20%(税込) | -1.65%~-2.10% |
| 借入時負担ゼロ型 | 0円 | -1.45%~-1.90% |
初期費用を0円にできる代わりに、金利の引き下げ幅が0.20%分小さくなるという関係です。どちらが得かは借入額と何年で返すかで逆転し、早めに完済する予定なら借入時負担ゼロ型、長く借りる予定ならローン取扱手数料タイプが有利になりやすいというのが基本的な考え方です。
ローン取扱手数料タイプでは、繰上返済をしてもローン取扱手数料は返ってきません(商品概要説明書に明記)。全期間固定金利方式では借入時負担ゼロ型を選べず、どちらのプランでも抵当権設定関係費用・印紙代などは別にかかります。
団信の上乗せ金利は保障ごとに決まっている
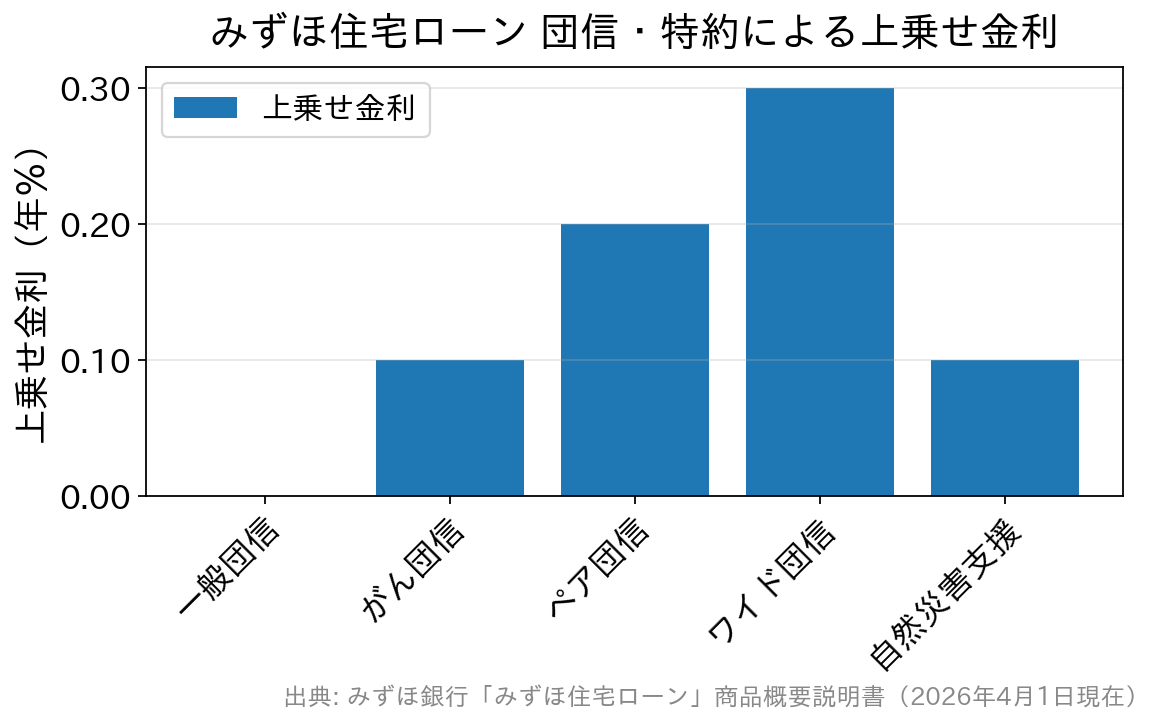
みずほ銀行の団体信用生命保険は、保険料を銀行が負担する一般団信なら上乗せがありません。保障を厚くする場合は、次のように金利が上乗せされます。
| 保障の種類 | 上乗せ金利 | どんな人向けか |
|---|---|---|
| 一般団信(特約なし) | 上乗せなし | 標準。保険料はみずほ銀行が負担 |
| がん団信(がん保障特約付リビング・ニーズ特約付) | 年0.100% | がんの保障を上乗せしたい人 |
| ペアローン団信(連生団信) | 年0.200%(お二人とも) | ペアローンでどちらかに万一のとき、二人とも残高を0円にしたい人 |
| ワイド団信 | 年0.300% | 健康上の理由で他の団信に加入できない人 |
| 自然災害支援ローン(約定返済プラン) | 年0.100% | 被災時の返済負担に備えたい人 |
ペアローン団信は、ペアの二人が一般団信かがん団信のどちらか同じものを選ぶ仕組みで、どちらを選んでも上乗せは年0.200%です。ペアローンは2本の借入れになるため、ローン取扱手数料タイプなら手数料も2本分かかる点を総額に入れて比べる必要があります。
繰上返済手数料は、みずほダイレクト(インターネットバンキング)なら無料、店舗では33,000円(税込)です。ただし全額繰上完済は店舗でのみ扱っており、固定金利選択方式への金利切換手数料は店舗で11,000円(税込)です(いずれも2026年4月1日現在の商品概要説明書による)。
みずほ銀行の住宅ローン審査基準①利用できる人物像について
年収
みずほ銀行の商品概要説明書には年収の下限が書かれておらず、条件は「安定した収入のある方」とされています。年収の水準よりも、収入がこの先も続くと判断できるかが見られると考えたほうが実態に近いでしょう。ペアローンや収入合算にも対応しています。
年齢
商品概要説明書では、満18歳以上71歳未満で、最終返済時の年齢が満81歳未満の人が対象とされており、一般的な水準です(2026年4月1日現在)。60歳以上の人向けには「みずほ リ・バース60」という別商品も用意されています。
職業・勤続年数
みずほ銀行の商品概要説明書には、勤続年数の要件も明記されていません。以下は住宅ローン審査で一般に見られている目安で、みずほ銀行が公表した基準ではなく、実際の可否は個別の審査によります。
| 職業 | 勤続年数・業歴の一般的な目安 |
|---|---|
| 会社員 | 1年以上 |
| 会社役員 | 2年以上 |
| 個人事業主・自営業 | 2年以上 |
| 契約社員・派遣社員 | 1年以上 |
| アルバイト・パート | 取扱いは公式に明記されていない |
会社役員や個人事業主は、会社員に比べて審査が慎重になる傾向があります。所得が事業の状況に左右されやすく、安定した収入かを確かめるには複数年分の実績を見る必要があるからです。実際、みずほ銀行の必要書類でも、個人事業主・法人代表は過去2年度分の確定申告書を求められます。
転職したばかりの人は、源泉徴収票に代えて直近3か月の給与明細と直近1年分の賞与明細の提出が求められます。勤務期間が3か月に満たない場合は相談するよう案内されており、転職直後というだけで申し込めないわけではありません。
自営業や転職直後など属性に不安がある人は、勤続年数や所得の継続性を重視する銀行だけでなく、【フラット35】のように住宅金融支援機構が公表している基準(総返済負担率)で判断される商品もあわせて検討すると選択肢が広がります。みずほ銀行の【フラット35】も含め、【フラット35】の融資手数料や金利は取扱金融機関ごとに異なるため、両方を並べて比べる必要があります。
健康状態
【フラット35】を除く住宅ローンでは、団体信用生命保険(団信)への加入が必須です。みずほ銀行の住宅ローンも団信への加入が条件で、申し込み時に現在の通院状況や過去の病歴などを告知し、その内容によっては団信に加入できず審査に通らないことがあります。
みずほ銀行は、健康上の理由で他の団信に加入できない人向けに、加入条件を緩和したワイド団信(上乗せ年0.300%)を扱っています。団信に入れないから住宅ローンは無理だと決める前に、ワイド団信で加入できるかを確認するのが現実的な進め方です。
みずほ銀行の住宅ローン審査基準②資金用途について
みずほ銀行の住宅ローンの資金使途は、本人居住用の土地・住宅の購入、住宅の新築・増築・改装、底地の買取資金とされており、増築・改装(リフォーム)にも使えます。賃貸目的では利用できません。
あわせて、火災保険料・ローン取扱手数料・仲介手数料・担保関連費用・印紙税・引越費用・修繕積立金・リフォーム費用・付帯工事費用・管理準備金・水道加入金も資金使途に含められます。諸費用を借入金額に含められるかは手元資金の残し方に直結しますが、借入額が増えれば利息の負担も増えます。
借入金額は50万円以上3億円以内、借入期間は1年以上35年以内(固定金利選択方式は2年以上、全期間固定金利方式は11年以上)です。
みずほ銀行はつなぎ融資を扱っていませんが、注文住宅のように支払いが複数回ある場合は分割して融資を受けられます。他社のつなぎ融資で土地代金や建築資金の一部を支払ったことが契約書などで確認できれば、その返済資金を住宅ローンの借入金額に含めて申し込むこともできます(つなぎ融資の借入内容が分かる資料の提出が必要)。
みずほ銀行の住宅ローン審査必要書類
みずほ銀行が案内している主な収入関連・本人確認の書類は次のとおりです。物件に関する書類は、物件の種類によって別に必要になります。
| 必要書類 | 給与所得者 | 個人事業主・法人代表 |
|---|---|---|
| 住民票(発行後3か月以内・家族全員記載) | ○ | ○ |
| 運転免許証またはパスポート等の顔写真付書類 | ○ | ○ |
| 源泉徴収票(申込時の前年度分) | ○ | - |
| 住民税決定通知書または課税証明書(前年分) | ○ | - |
| 納税証明書その1・その2(前年度) | 確定申告をしている場合 | ○ |
| 確定申告書(控) | 確定申告をしている場合 | 過去2年度分(付表つき) |
| 法人の決算報告書 | - | 法人代表は2期分 |
| 直近3か月の給与明細・直近1年分の賞与明細 | 転職の場合 | - |
この表を見ると、個人事業主・法人代表だけ過去2年度分・2期分の書類が並びます。審査が厳しくなるというより、見る材料の年数が多いと考えたほうが実態に近く、直近1年だけ好調でも前年が振るわなければ両方が評価されます。書類集めにも時間がかかるため、申し込みの予定が決まったら早めに準備を始めておくと引き渡し日に間に合わせやすくなります。
みずほ銀行では、購入物件の容積率・建ぺい率などが建築基準法などに違反する場合、原則として申し込みを受け付けておらず、申し込みの際には原則として検査済証の提出が求められます。審査では人だけでなく物件も見られるため、中古物件を検討している人は検査済証の有無を早い段階で売主側に確かめておく必要があります。
みずほ銀行の住宅ローン審査は厳しい?審査期間は?
みずほ銀行の住宅ローンは幅広い利用者を想定した商品で、公表された条件を見る限り審査基準が特別に厳しいわけではありません。同行のよくあるご質問では、ネット住宅ローンの正式審査の申し込みから借り入れまでは30日以上必要と案内されています(申込内容や準備に必要な日数によって変わります)。
日数がかかる要因として、みずほ銀行は電子署名に必要なパスワードの受け取り、司法書士との面談日程の調整、確認事項への回答が得られない場合を挙げています。連絡がつかない期間はそのまま遅れにつながるため、物件の引き渡し日が決まっている人は、逆算して1か月以上の余裕を見ておくのが安全です。
審査の面であえて挙げるなら、安定した収入を複数年の書類で示す必要がある点です。ネット専業銀行のなかには申込条件の異なる銀行もあるため、自分の属性に合うかを比べておくと選択肢が広がります。たとえばauじぶん銀行の住宅ローン審査の条件やソニー銀行の住宅ローン審査の基準と落ちる理由と並べると、年収や書類の求め方の違いが分かります。
店舗のあるメガバンクと、ネット中心で諸費用を抑えやすい銀行とを、金利・諸費用・団信の上乗せ・審査の進め方の4つの観点で見比べると、自分に合う1本を選びやすくなります。
対面で相談しながら複数の選択肢を比べたい場合は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースを扱うSBIマネープラザも候補になります。同行の対面相談コースは審査結果により表示金利に最大年0.55%が上乗せされる場合があるため、適用金利が決まってから総額で比べてください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
みずほ銀行の住宅ローン審査でよくある質問
Q. 店舗で住宅ローンを申し込んでいる間に、みずほネット住宅ローンにも申し込めますか?
A. 申し込めません。みずほネット住宅ローンの商品概要説明書では、すでにみずほ銀行で住宅ローンを申込中の人は利用できないとされています。対面で相談しながら進めたいか、手続きをWEBで完結させたいかを先に決めておくと、申し込み直しの手間を避けられます。
Q. 転職したばかりでも、みずほ銀行の住宅ローンに申し込めますか?
A. 申し込みは可能で、必要書類として直近3か月の給与明細と直近1年分の賞与明細が案内されています。勤務期間が3か月未満などで用意が難しい場合は相談するよう案内されていますが、審査では収入の継続性が見られるため、可否は個別の判断になります。
Q. 変動金利の引き上げは、いつから返済額に反映されますか?
A. 借入後の金利は毎年4月1日と10月1日を基準に見直され、その数か月後の約定返済分から反映されます。元利均等返済では返済額の見直しが5年ごとで、上昇幅も前回の1.25倍までに抑えられるため、金利が上がっても毎月の返済額はすぐには変わりません。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
