

すまい給付金は終了した制度で、いまから新たに申請することはできません。給付の対象は原則として2021年(令和3年)12月31日までの入居で、一定の期間内に契約した場合のみ2022年(令和4年)12月31日までの入居に延長されました。申請の受付そのものも2024年(令和6年)3月で終わっています。ただし住宅取得の負担を軽くする仕組みそのものが無くなったわけではなく、補助金は「住宅の省エネ性能」を軸にした形へ、税制優遇は住宅ローン控除を中心にした形へと置き換わっています。ここでは、すまい給付金がどのような制度だったのかを記録として振り返ったうえで、2026年9月時点でいま使える支援を、当サイトの視点である「金利以外の総コスト」から整理します。
すまい給付金とは(2014〜2022年に実施された現金給付制度)
すまい給付金は、2014年(平成26年)4月から実施された、住宅取得者向けの現金給付制度でした。所得税や住民税から差し引く住宅ローン控除は、そもそも納めている税金が少ない人ほど恩恵が小さくなります。そこで、収入に応じた現金を給付し、住宅ローン控除で補いきれない負担を和らげることを目的としていました。給付額の上限は消費税率8%の時期が最大30万円で、2019年(令和元年)10月の10%への引き上げに伴い最大50万円へ拡充されました(対象者の範囲も同時に広がっています)。収入が低いほど給付額が大きくなる仕組みだった点が特徴です。
つまりこの制度は、「住宅ローン控除の穴を埋める」という性格を持っていました。終了後の支援を考えるときも、この視点で見ると分かりやすくなります。
いつ終了した? 対象だった条件の記録
すまい給付金の対象は、原則として2021年(令和3年)12月31日までの入居でした。ただし新型コロナウイルスの影響を踏まえ、一定の期間内に契約した人については引渡し・入居の期限が2022年(令和4年)12月31日まで延長されています。申請の受付は2024年(令和6年)3月で終了しました。対象となる契約・入居の期限は次のとおりです(いずれも当時の要件です)。
- 契約期限:注文住宅は2021年9月30日、分譲住宅・中古住宅は2021年11月30日まで
- 入居期限:上記の契約を、2022年12月31日までに引渡し・入居
- 申請期限:住宅の引渡しを受けてから一定期間内(制度全体の申請受付は2024年3月で終了)
収入の目安は「消費税8%時で510万円以下」「消費税10%時で775万円以下」とされ、床面積50㎡以上(上記の延長対象となる期間内に契約した場合は40㎡以上)・第三者機関の検査を受けた住宅などが対象でした。ペアローンの場合は、それぞれの収入に応じた給付基礎額に住宅の持分割合を掛けた額が給付される仕組みでした。
すまい給付金の代わりに、いま使える支援制度
現在の支援は、「収入が低い人に一律で配る」から「住宅の省エネ性能と世帯の状況に応じて配る」へと設計が変わりました。2026年9月時点で検討したい主な支援は次の4つです。
| 制度 | 内容(2026年9月時点) | 主な対象 |
|---|---|---|
| みらいエコ住宅2026事業 (子育てグリーン住宅支援事業の後継) | 新築はGX志向型住宅110万円/長期優良住宅75万円/ZEH水準住宅35万円(いずれも1戸あたり・一般地域)。省エネリフォームは最大100万円 | GX志向型は全世帯。長期優良・ZEH水準は子育て世帯・若者夫婦世帯 |
| 住宅ローン控除 (住宅借入金等特別控除) | 年末ローン残高×0.7%を所得税・住民税から控除(最大13年)。借入限度額は住宅の省エネ性能で変わる | 合計所得金額2,000万円以下で住宅を取得した人 |
| フラット35「子育てプラス」 | こどもの人数等に応じたポイント制で借入金利を引下げ(1ポイント=当初5年間 年▲0.25%)。借換融資も対象 | 子育て世帯・若年夫婦世帯 |
| 住宅取得等資金の贈与税非課税措置 | 直系尊属からの住宅資金の贈与が一定額まで非課税。適用期限は2026年12月31日までの贈与 | 父母・祖父母などから資金援助を受ける人 |
それぞれ性格が違うため、「どれか1つ」ではなく組み合わせて考えるのが基本になります。以下で順に見ていきます。
補助金:みらいエコ住宅2026事業は省エネ性能で金額が決まる
すまい給付金の後を継ぐ現金給付の代表格が、国土交通省と環境省が実施するみらいエコ住宅2026事業(国土交通省)です(3省連携の「住宅省エネ2026キャンペーン」を構成する事業の一つ)。2025年度までの「子育てグリーン住宅支援事業」の後継にあたり、予算規模は2,500億円です。
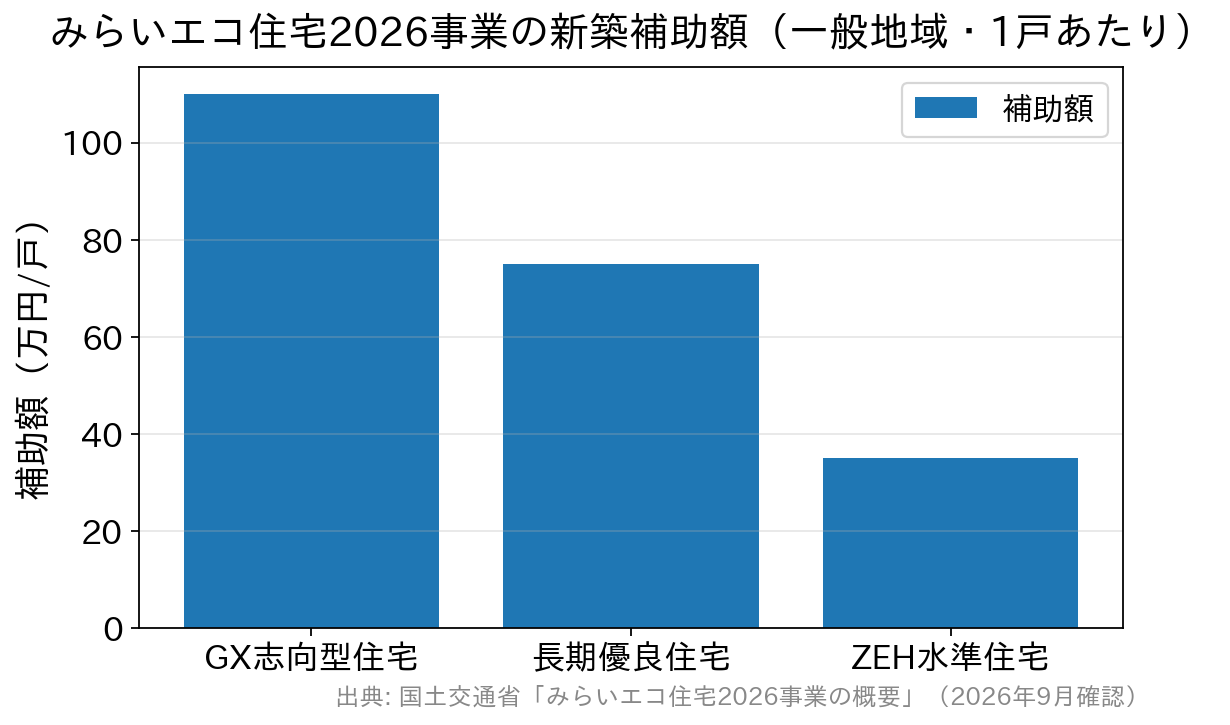
新築の補助額は、住宅の省エネ性能によって次のように決まります(1戸あたり。かっこ内は1〜4地域=寒冷な地域の額)。
- GX志向型住宅:110万円(125万円)……断熱等性能等級6以上などを満たす最上位。世帯の条件がなく、すべての世帯が対象
- 長期優良住宅:75万円(80万円)……古家の除却を伴う建替えなら95万円(100万円)。子育て世帯・若者夫婦世帯が対象
- ZEH水準住宅:35万円(40万円)……古家の除却を伴う建替えなら55万円(60万円)。子育て世帯・若者夫婦世帯が対象
既存住宅の省エネリフォームも対象で、リフォーム前後の省エネ性能に応じて1戸あたり上限40万〜100万円が設定されています。対象となる住戸の床面積は50㎡以上240㎡以下で、土砂災害特別警戒区域などに立地する住宅は原則として対象外です。
注意したいのは、この事業には予算の上限が設定されている点です。上限に達した時点で期限前でも受付が終了するため、建築を依頼する事業者(登録が必要です)に早めに枠の状況を確認しておくと安全です。
税制:住宅ローン控除は5年延長、ただし「省エネ性能なしの新築」は対象外に
住宅ローン控除は、すまい給付金に代わって負担軽減の中心となる制度です。国土交通省「住宅ローン減税」によると、令和8年度税制改正で適用期限が5年延長され、2026年1月1日から2030年12月31日までの入居が対象になりました。控除率は年末ローン残高の0.7%、控除期間は最大13年です。
新築住宅の借入限度額は、省エネ性能で次のように分かれます(かっこ内は子育て世帯・若者夫婦世帯の上乗せ額)。
- 長期優良住宅・低炭素住宅:4,500万円(5,000万円)・13年
- ZEH水準省エネ住宅:3,500万円(4,500万円)・13年
- 省エネ基準適合住宅:2,000万円(3,000万円)・13年
ここで押さえておきたいのが、省エネ基準を満たさない新築住宅(いわゆる「その他住宅」)は、2024年入居分から原則として住宅ローン控除の対象外(2023年12月31日までに建築確認を受けた住宅などの経過措置を除く)という点です。すまい給付金の時代は住宅の性能を問わず収入で給付額が決まりましたが、いまは省エネ性能が支援を受けられるかどうかの入口条件になっています。所得要件は合計所得金額2,000万円以下、床面積要件は40㎡以上(合計所得金額1,000万円超の人と、子育て世帯等への上乗せを使う人は50㎡以上)です。
なお、頭金をどれだけ入れるかによって適用金利そのものが変わる金融機関もあります。控除額は年末残高に連動するため、頭金・借入額・金利優遇はセットで考えたいところです。詳しくは頭金・自己資金で金利が下がる住宅ローンの比較でまとめています。
金利:フラット35「子育てプラス」は借換えでも使える
補助金・税制に続く3つめの柱が、金利の引下げです。住宅金融支援機構「【フラット35】子育てプラス」は、子育て世帯・若年夫婦世帯を対象に、全国一律でこどもの人数等に応じて一定期間の借入金利を引き下げる制度です。
仕組みはポイント制で、1ポイントにつき当初5年間 年▲0.25%の引下げになります。住宅の性能など他の引下げメニューと合算され、子育てプラスを使わない場合の上限は4ポイント(当初5年間 年▲1.0%)です。2026年度(2026年4月1日〜2027年3月31日)に申し込む場合、対象となるこどもの生年月日は2008年4月2日以後、若年夫婦は夫婦のいずれかが1986年4月2日以後の生まれであることが条件です。
新規借入だけでなく【フラット35】借換融資も対象である点は見落とされがちです。ただしこの制度にも予算金額があり、達する見込みとなった段階で受付が終了します(終了日は約3週間前までに機構サイトで告知されます)。
贈与:住宅取得等資金の贈与税非課税措置は2026年12月31日まで
親や祖父母から住宅資金の援助を受けられるなら、住宅取得等資金に係る贈与税の非課税措置(国土交通省)も確認しておきましょう。直系尊属からの住宅取得資金の贈与が一定額まで非課税になる制度で、省エネ性能などの要件を満たす「質の高い住宅」は500万円が加算されます。
適用期限は2026年(令和8年)12月31日までの贈与で、この記事の執筆時点では期限の年にあたります。贈与のタイミングは「住宅を取得するための資金を受け取った年」で判定されるため、年をまたぐ資金移動を予定している場合は、あらかじめ税務署や税理士に確認しておくと確実です。
総コストで見る:支援は「もらえる額」だけで比べない
ここまでの4制度は、受け取り方も効き方も違います。補助金は着工前の手続き、控除は入居後13年かけて戻るお金、金利引下げは毎月の返済額、贈与の非課税は資金調達——と、家計に効くタイミングがそれぞれ異なります。
当サイトが重視しているのは、ここに諸費用(事務手数料・保証料)と団信を並べて、住宅取得の「総支払額」で判断することです。たとえば借入3,000万円の場合、定率型の事務手数料2.20%(税込)は66万円で、みらいエコ住宅2026事業のZEH水準住宅の補助額(35万円)を上回ります。補助金を数十万円取りに行くのと同じくらい、金融機関選びで数十万円の差がつくということです。
自営業・個人事業主の方は、そもそも借入額が希望どおりに伸びるかで受けられる控除額も変わります。所得の見られ方については個人事業主・自営業の住宅ローン審査で見られる所得と準備で解説しています。注文住宅で土地の決済が先行する場合は、注文住宅で必要になるつなぎ融資の仕組みもあわせて確認しておくと、資金計画の抜けを防げます。
よくある質問(FAQ)
Q. すまい給付金はいつまででしたか? いまから申請できますか?
A. 対象は原則として2021年(令和3年)12月31日までの入居で、一定の期間内に契約した場合のみ2022年(令和4年)12月31日までの入居に延長されました。申請の受付自体が2024年(令和6年)3月で終了しているため、当時の対象期間内に入居していて未申請という場合も、現在は申請できません。
Q. すまい給付金の代わりに現金でもらえる制度はありますか?
A. みらいエコ住宅2026事業が最も近い位置づけです。ただし給付の基準が「収入」から「住宅の省エネ性能」に変わっており、新築ではGX志向型住宅110万円、長期優良住宅75万円、ZEH水準住宅35万円(1戸あたり・一般地域)が上限の目安になります。
Q. 収入が低く所得税をあまり納めていません。住宅ローン控除だけで足りますか?
A. 住宅ローン控除は納めた所得税(および翌年の住民税の一部)から差し引く仕組みなので、納税額が少ないと控除枠を使い切れないことがあります。すまい給付金はまさにこの層を補う制度でしたが、現在は同じ役割の給付がありません。そのぶん、補助金・金利引下げ・諸費用の安い金融機関選びで補う発想が重要になります。
Q. 補助金をもらうと住宅ローン控除は減りますか?
A. 併用そのものは可能ですが、住宅ローン控除の計算では、住宅の取得対価の額から国や地方公共団体の補助金等の額を差し引いて判定します。確定申告では補助金の交付決定通知書など、補助金の額を証する書類の提出が必要です。
Q. 省エネ基準を満たさない新築でも住宅ローン控除は使えますか?
A. 2024年入居分から原則として対象外です。ただし2023年12月31日までに建築確認を受けた住宅、または2024年6月30日までに建築された住宅は、経過措置として借入限度額2,000万円・控除期間10年で適用されます。自分の住宅がどの区分にあたるかは、建築を依頼した事業者に省エネ性能の証明書類を確認してください。
まとめ:使える支援を取りこぼさず、総コストを抑える

すまい給付金は終了しましたが、みらいエコ住宅2026事業・住宅ローン控除・フラット35子育てプラス・贈与税の非課税措置という4つの支援が、形を変えて住宅取得を支えています。いずれも省エネ性能や世帯構成が条件になっているため、間取りや仕様を決める前段階で確認しておくのが得策です。
そして支援を取りこぼさないことと同じくらい、住宅ローンそのものの諸費用を見ることが総支払額に効きます。たとえばSBI新生銀行は、保証料と一般団信の上乗せが0円で、事務取扱手数料は借入金額×2.20%(税込)の定率型と費用の内訳が分かりやすく、総コストを見積もりやすい選択肢の一つです。
※各支援制度は予算・期限・要件が変わることがあります。最新の内容は国土交通省・各事業の公式サイト、住宅ローン控除は国税庁でご確認ください。
