
「頭金なし 住宅ローン」で検索すると、「無謀」「後悔」といったキーワードが候補に並ぶことがあります。頭金なしの住宅ローンには昔から賛否両論があり、近年はマイホーム価格の上昇と金利上昇局面が重なって、判断はいっそう難しくなっています。
そもそも住宅ローンを組むときに、頭金は用意するべきなのでしょうか。「金利の数字」だけでなく、頭金の有無で変わる総支払額(諸費用や利息)まで含めて考えてみましょう。
頭金なしの危険性とは?
一般的に、頭金なしの住宅ローンは危険だと言われがちです。
危険だと言われる主な理由は、借入額が大きくなって毎月の返済額が増えること、そして元金がなかなか減らない分、総支払利息が膨らみ、将来手元に残るお金が少なくなりやすいことです。
ただし近年は不動産価格の上昇が続いており、頭金を貯めることに固執しすぎると、貯めている間に物件価格が上がってしまったり、住宅ローン金利が上がってしまったりすることも考えられます。実際、固定金利は2026年に入って大きく上昇しており、【フラット35】の最頻金利(融資率9割以下・返済期間21〜35年)は2026年8月時点で年3.290%です。こうした局面では、「頭金を貯める間に金利や価格が上がるリスク」と「頭金なしで借入額が増えるリスク」の両方を天秤にかける必要があり、一概に頭金なしが危険とは言い切れません。
住宅ローン契約者は頭金をどれくらい用意している?
実際の利用者がどの程度の頭金を用意しているかは、住宅金融支援機構の「住宅ローン利用者の実態調査」で確認できます。物件価格に対する借入額の割合を示す「融資率」を見ると、頭金の用意状況の傾向がわかります(融資率が100%を超えていれば、頭金なしで諸費用まで借りているケースに相当します)。
最新は2026年1月調査(2025年4月〜9月に住宅ローンを借り入れた1,237人が対象。調査時期は2026年1月7日〜20日、公表は2026年2月20日)です。この調査では融資率は「90%超〜100%以下」が24.1%と最も多いという結果でした。前回の2025年4月調査でも同じ層(26.5%)が最多で、「頭金は1割未満」という借り方が引き続きボリュームゾーンであることがわかります。住宅価格の上昇を背景に、頭金を厚く用意せず長めに借りる人が一定数いる、というのが実像です。
住宅価格の上昇が「頭金を貯める」を難しくしている
同じ調査では、足元の物価上昇や住宅価格高騰を受けて63.1%が住宅取得計画に変化があったと回答しています。その内訳の上位は次のとおりです。
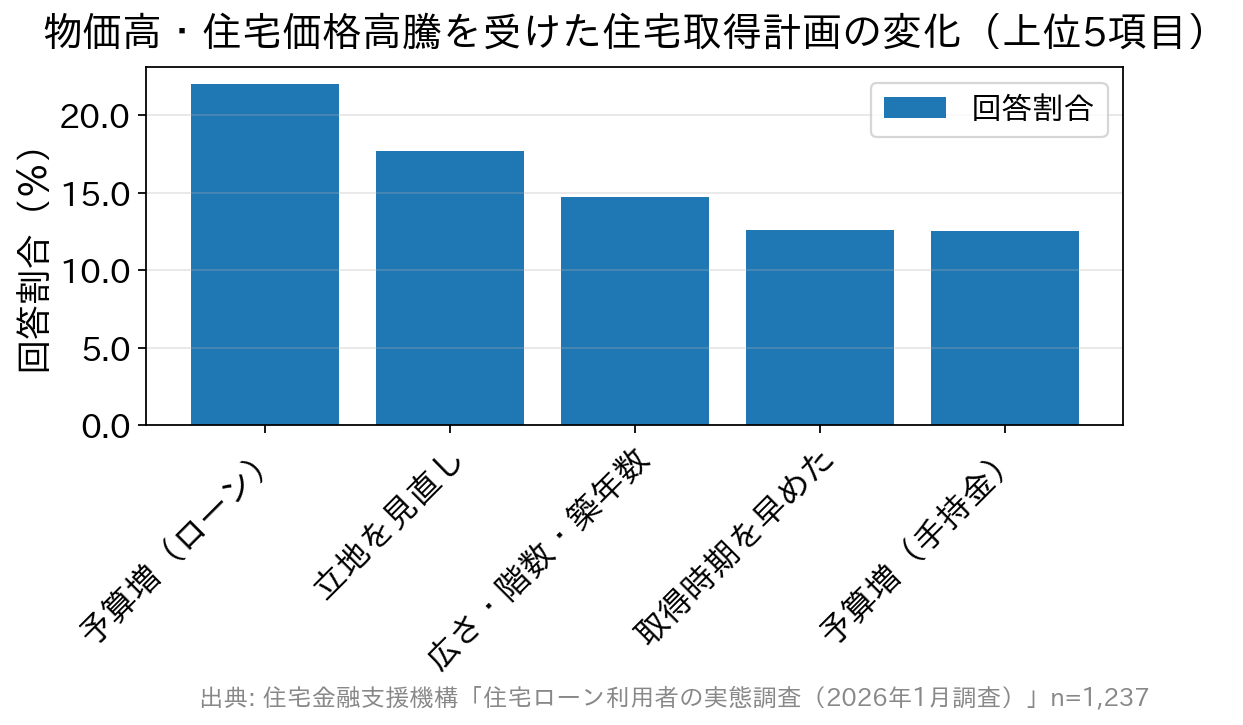
注目したいのは、「予算を増やした(住宅ローンを増やした)」が22.0%で最多である一方、「予算を増やした(手持金を増やした)」も12.5%あることです。価格上昇への対応が、借入を増やす方向と自己資金を厚くする方向に分かれています。さらに参考として、不動産経済研究所が2026年8月20日に公表した調査によれば、2026年7月の首都圏の新築分譲マンションの平均価格は1億6,493万円と過去最高を更新しました。ただし単月の平均価格は「その月にどの物件が売り出されたか」で大きく振れるため、そのまま相場と読み替えることはできません。それでも、頭金を貯める速度より価格が上がる速度が速い局面があることは意識しておく必要があります。
とはいえ、これは「頭金なしでよい」という結論には直結しません。次に見るように、借入額が増えれば諸費用と利息の両方が増えるからです。
頭金なしでも「総支払額」は増える点に注意
頭金なしを検討するうえで見落としがちなのが、借入額が増えるほど膨らむ「諸費用」と「利息」です。住宅ローンの融資事務手数料には「借入額×2.20%(税込)」のような定率型を採用する金融機関が多く、この場合は借入額が増えればそのぶん手数料の金額も増えます。たとえば借入額が300万円増えれば、2.20%換算で手数料は約6.6万円増える計算です。さらに、元金が大きいほど返済期間中に支払う利息の総額も増えます。
つまり頭金なしは、毎月の返済額だけでなく「事務手数料+総利息」という総コストでも不利になりやすいということです。頭金を入れるかどうかを判断するときは、表面金利だけでなく、諸費用と総利息まで含めた総支払額で比較することをおすすめします。
借入額が大きいほど、金利上昇時の「増え方」も大きくなる
頭金なしのもうひとつの論点が、金利が上がったときの返済額の増え方です。前掲の2026年1月調査では、利用した金利タイプは変動型が75.0%(前回調査から4.0ポイント減)、固定期間選択型が14.9%、全期間固定型が10.1%でした。多数派は変動型であり、その返済額は将来の金利水準しだいで動きます。
同じ調査では、金利上昇で毎月の返済額が増えた場合の対応も聞いています。
| 返済額の増加幅 | 返済目処や資金余力があるので返済継続 | 繰上返済または借換え | 見当がつかない・わからない |
|---|---|---|---|
| 月々1万円の増加 | 58.8% | 23.3% | 15.5% |
| 月々3万円の増加 | 24.2% | 44.1% | 27.2% |
※住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」より。変動型・固定期間選択型の利用者1,112人が対象。
月1万円の増加なら約6割が「返済を続けられる」と答えるのに対し、3万円になると4分の1に落ち込み、「見当がつかない」が27.2%に増えます。ここで効いてくるのが借入額です。同じ金利上昇幅でも、借入額が大きいほど月々の増加額は大きくなります。頭金なしで借入額を最大化することは、この「増加額」を自分で押し上げることでもある、という視点は持っておきたいところです。
なお同調査では、金利の見直しルールや優遇金利の適用ルールについて「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人の合計が42.6%〜55.6%にのぼりました。借入額を増やすなら、5年ルール・125%ルールや優遇金利が外れる条件まで確認しておくことが、頭金以上に効く備えになります。
頭金より先に見直せる「比較不足」という差
意外に見落とされているのが、そもそも比較していないという問題です。2026年1月調査では、住宅ローンの選択にあたって比較した住宅ローンの数は「1つ(現在借りているローンのみ)」が65.6%と最多でした。同じ金利タイプで2つ以上比較した人は20.6%、異なる金利タイプで2つ以上比較した人は13.8%にとどまります。
住宅ローンを知るきっかけは「住宅・販売事業者」が44.9%で最多、借入計画の相談先も「住宅・販売事業者」が42.6%で最多です。提携ローンをそのまま使うのは手続き面では合理的ですが、金利と事務手数料の組み合わせが自分の借入額・返済期間に最適とは限りません。頭金を数十万円積み増すかどうかを悩む前に、事務手数料の方式(定額型か定率型か)と団信の上乗せまで含めて2〜3行を並べてみるほうが、総支払額への効き目は大きいことがあります。
頭金なしでも貯蓄は必要
「頭金なしは危険」「頭金がなくても大丈夫」、どちらの意見も、よく見るとある程度の貯蓄があることを前提にしています。なぜでしょうか。
それは、長い返済期間中に起こりうるアクシデントに備えるためです。住宅ローンの返済は30年、35年と続きます。その間にはリストラや勤務先の倒産、大きな病気やケガで収入が途絶える、といった不測の事態が起こり得ます。こうしたときに当座をしのぐためにも、手元の貯蓄は非常に重要です。これは頭金を払う場合でも同じで、貯蓄を全額頭金に充ててしまうのは避けるべきです。
貯蓄を頭金に使わず手元に確保しておくのはともかく、「貯蓄なし・頭金なし」での借り入れは破綻リスクが大きく、おすすめできません。長期にわたる返済だからこそ、いざというときにリスクを回避できるよう、手元資金を残した返済計画を立てることが大切です。

頭金はなしでも、いざというときのために貯蓄は手元に残しておく
属性別に見る「頭金なし」の注意点(FAQ)
Q. 自営業・個人事業主が頭金なしで借りると、審査ではどう見られますか?
金融機関によっては可能ですが、会社員に比べて返済能力をより慎重に見られる傾向があります。借入額が大きくなる頭金なしでは、なおさら直近の所得や事業の安定性が重視されやすいため、頭金を一定額入れて借入額(融資率)を抑えると、審査・条件の両面で有利になりやすいといえます。全期間固定で計画を立てやすい【フラット35】は、自営業の方にも選ばれている選択肢です。
Q. 転職したばかりでも頭金なしで組める?
勤続年数が短いと審査で不利になりやすく、借入額の大きい頭金なしではその影響が出やすくなります。可能であれば頭金で融資率を下げる、もしくは勤続期間の条件が比較的やわらかい金融機関を選ぶといった工夫が考えられます。
Q. ペアローンや収入合算なら頭金なしでも安心?
夫婦の収入を合わせれば借入可能額は増えますが、世帯としての返済負担も増える点は変わりません。2026年1月調査ではペアローンまたは収入合算の利用は38.7%で、20歳代では56.6%、30歳代では45.3%と若い世代ほど利用割合が高くなっています。どちらかが働けなくなったときに返済が苦しくならないよう、団信の保障範囲や手元の貯蓄を含めて余裕を持った計画にしましょう。
Q. 金利上昇局面では頭金を増やすべき?
金利が上がると、借入額が大きいほど総利息の増加幅も大きくなります。頭金を入れて借入額を抑えることは、金利上昇の影響を小さくする有効な手段です。一方で、頭金を貯める間に物件価格や金利がさらに上がる可能性もあるため、「いつ・いくら頭金を入れるか」は、貯蓄・金利・物件価格のバランスで判断するとよいでしょう。確実なシミュレーションは各金融機関の公式サイトで確認できます。
