
住宅ローン控除(正式には「住宅借入金等特別控除」)は、年末時点の住宅ローン残高に0.7%をかけた金額を、その年の所得税(引ききれない分は翌年の住民税)から差し引ける制度です。控除を受けられる期間は、省エネ性能を満たす住宅なら最長13年間。たとえば年末残高3,000万円で長期優良住宅なら、1年あたり21万円が控除額の目安です(住宅の区分ごとに年間の控除限度額があります)。ただし「いくらまでの残高が対象になるか」は住宅の省エネ性能と世帯の状況で細かく分かれ、2026年(令和8年)入居分から中古住宅の扱いが大きく変わりました。ここでは、これから借りる方・借りたばかりの方に向けて、いまの条件を整理します。
2026年入居分から変わったこと
住宅ローン控除は、国土交通省「住宅ローン減税」のとおり、令和8年度税制改正で適用期限が5年延長され、2026年1月1日から2030年12月31日までの入居が対象になりました。あわせて、次の見直しが入っています。
- 省エネ性能の高い中古(既存)住宅の枠が拡充。借入限度額が引き上げられ、控除期間も10年間から13年間へ。子育て世帯・若者夫婦世帯への上乗せも新設されました。
- 床面積要件が新築・中古とも40㎡以上に緩和(ただし40㎡以上50㎡未満は合計所得金額1,000万円以下の人が対象で、子育て世帯等への上乗せは使えません)。
- 新築の省エネ基準適合住宅は借入限度額が2,000万円へ縮小(2024年・2025年入居は3,000万円でした)。
- 建築確認が2028年(令和10年)以降の省エネ基準適合住宅は適用対象外(2027年末までに建築確認を受けた住宅、または2028年6月30日までに建築された住宅は借入限度額2,000万円・控除期間10年で適用されます)。2028年以降の入居では、土砂災害特別警戒区域などの災害レッドゾーンに立地する新築住宅も対象外です(建替え・既存住宅・リフォームは引き続き対象)。
もう一つ、古い解説記事を読むときに気をつけたい点があります。かつて語られていた「年末残高の1%が10年間戻る」は2022年(令和4年)の改正で終わった前提で、現在の控除率は0.7%です。この数字を1%で計算すると、控除額を3割ほど多く見積もってしまいます。
住宅ローン控除を受けるための主な条件
おもな適用条件は次のとおりです(新築・中古で細部が異なります)。
- 自分が住むための住宅で、取得・完成から6か月以内に入居し、その年の12月31日まで引き続き住んでいること。投資用や、親・子が住む家を自分名義のローンで買う場合は対象外です。
- 合計所得金額が2,000万円以下であること。
- 返済期間が10年以上の住宅ローンであること。親族や知人からの借入金は対象外です。勤務先からの借入金も、利率が年0.2%未満のものは対象になりません。
- 床面積が原則40㎡以上(登記面積)。ただし40㎡以上50㎡未満の住宅は合計所得金額1,000万円以下の年分に限り対象で、2026年1月1日以降の入居ではこの場合に子育て世帯・若者夫婦世帯の上乗せを使えません。
- 中古住宅は新耐震基準に適合していること。1982年(昭和57年)1月1日以降に建築された住宅は原則として適合とみなされ、それ以前の建築なら耐震基準適合証明書などの提出が必要です。
- 中古住宅は、生計を一にする親族など特別な関係のある人からの取得ではないこと、贈与による取得ではないこと。
- 増改築・リフォームの場合は、工事費が100万円を超えることなどの要件を満たすこと。
借入限度額と控除期間は「住宅性能」と「新築か中古か」で変わる
控除の対象になる借入残高の上限(借入限度額)は、住宅の省エネ性能と、子育て世帯・若者夫婦世帯かどうかで分かれます。2026年(令和8年)入居の区分は次のとおりです。
| 住宅の種類 | 新築・買取再販 | 中古(既存)住宅 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(5,000万円)/13年 | 3,500万円(4,500万円)/13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円)/13年 | 3,500万円(4,500万円)/13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円)/13年 | 2,000万円(3,000万円)/13年 |
| 上記以外(その他住宅) | 原則、控除の対象外(0円)※経過措置あり | 2,000万円/10年 |
かっこ内は子育て世帯・若者夫婦世帯の借入限度額です。ここでいう子育て世帯等とは、居住した年の12月31日時点で19歳未満の扶養親族がいる人、40歳未満で配偶者がいる人、または40歳以上で40歳未満の配偶者がいる人を指します。
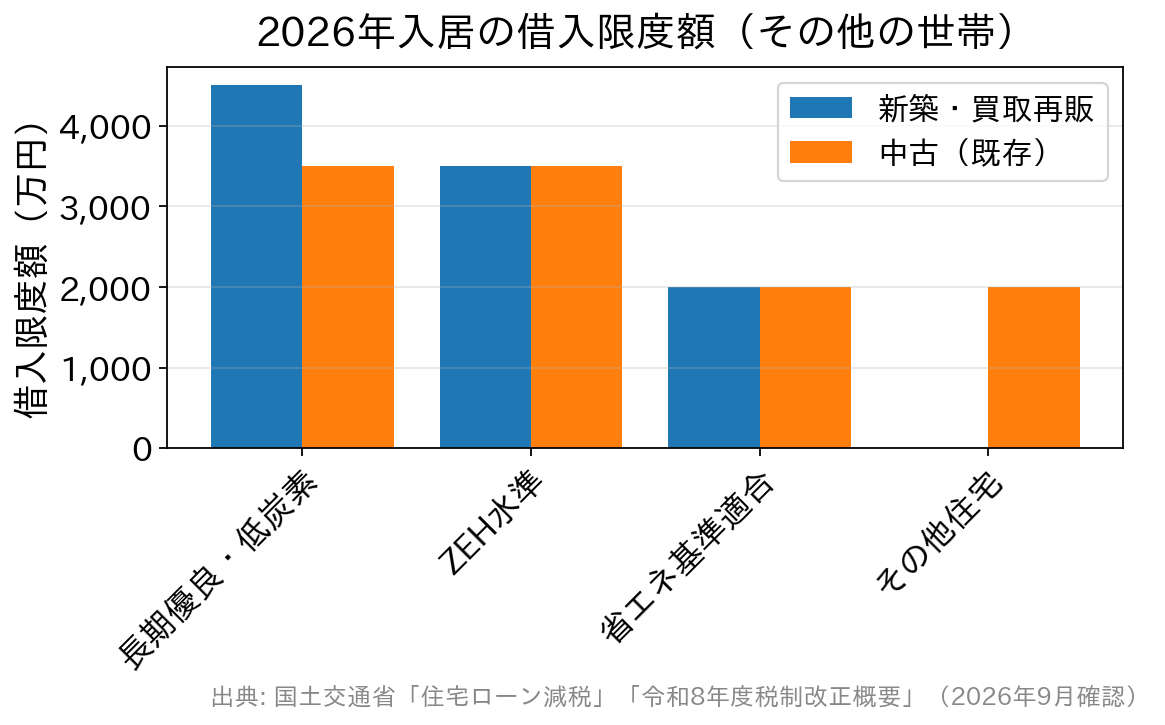
グラフにすると、2026年入居では中古住宅の枠が新築に肩を並べる区分が出てきたことがよく分かります。とくにZEH水準・省エネ基準適合の中古住宅は、新築と同じ借入限度額・同じ13年間になりました。中古を「控除が薄いから不利」と切り捨てる前提は、もう当てはまりません。
一方で、省エネ基準に適合しない新築は原則として控除ゼロです(2023年12月31日までに建築確認を受けた住宅などの経過措置を除く)。新築を検討するなら、「省エネ性能の証明書が取れるか」が実務上の分かれ目になります。
年間の控除額には上限額もある
借入限度額とあわせて押さえたいのが、1年あたりの控除限度額です。国税庁タックスアンサー No.1211-1によると、2026年(令和8年)入居の新築等では次の金額が上限になります(かっこ内は子育て世帯等)。
- 認定長期優良住宅・認定低炭素住宅:年31.5万円(35万円)
- ZEH水準省エネ住宅:年24.5万円(31.5万円)
- 省エネ基準適合住宅:年14万円(21万円)
これは借入限度額に0.7%をかけた金額で、年末残高がいくら多くても、この額を超えて控除されることはありません。借入額が限度額を大きく上回る場合、超えた部分は控除の観点では効いてこない、という見方ができます。
控除額の計算と、住民税からの控除
控除額は「年末のローン残高(借入限度額が上限)×0.7%」で計算します。たとえば年末残高が3,000万円なら、3,000万円×0.7%=21万円が1年分の控除の目安です。ただし、これは実際に納めた所得税を上限に差し引くもので、納税額以上には戻りません。
所得税から引ききれなかった分は、翌年度の住民税から控除されます。総務省の案内のとおり、住民税からの控除額は前年分の所得税の課税総所得金額等の5%(97,500円が限度)までです。年収が低めの方や各種控除が多い方は、計算上の控除枠をすべて使い切れないことがあります。
なお、住宅の取得に補助金等の交付を受けた場合は、その額を取得対価から差し引いて計算します。親などから住宅取得等資金の贈与を受けて非課税の特例を使った場合も同様です。補助金や贈与を使うと控除額の計算が変わる点は、資金計画を立てる段階で織り込んでおきましょう。
控除を最大化したいなら、借入額と諸費用を一緒に考える
ここが当サイトの視点です。控除額は年末残高に連動するため、頭金を厚く入れて借入額を減らすと、その分だけ控除額も小さくなります。一方で、頭金を入れると適用金利が下がる金融機関もあり、「控除で戻る額」と「金利で減る利息」のどちらが大きいかは条件しだいです。金利優遇の条件は頭金・自己資金で金利が下がる住宅ローンの比較で整理しています。
もう一つ見落とされがちなのが諸費用です。借入3,000万円で定率型の事務手数料2.20%(税込)なら66万円。これは省エネ基準適合住宅の年間控除限度額(14万円)の4年分以上にあたります。控除を数万円多く取りにいくより、諸費用の設計を見直したほうが総支払額への効き目が大きい、という場面は珍しくありません。
借入可能額そのものが気になる方は、年収400万円台で借りられる住宅ローンの目安や年収500万円台の借入額と控除の考え方もあわせてご覧ください。
「すまい給付金」は終了、いまは何が使える?
かつては、控除枠を使い切れない世帯の負担を補う「すまい給付金」を併用できましたが、2022年(令和4年)12月31日までの入居を最後に終了しています。現在の住宅取得支援は、次のように「住宅の省エネ性能」を軸にした形へ置き換わりました。
- みらいエコ住宅2026事業(子育てグリーン住宅支援事業の後継)……新築はGX志向型住宅110万円、長期優良住宅75万円、ZEH水準住宅35万円などの補助(1戸あたり・一般地域)。
- フラット35「子育てプラス」……こどもの人数等に応じたポイント制で借入金利を引下げ(1ポイント=当初5年間 年▲0.25%)。借換融資も対象です。
- 住宅取得等資金の贈与税の非課税措置……直系尊属からの住宅資金の贈与が一定額まで非課税。適用期限は2026年12月31日までの贈与です。
それぞれの中身はすまい給付金の終了と代わりに使える支援制度の解説でまとめています。
申請方法(初年度は確定申告、2年目以降は年末調整)
会社員(給与所得者)の場合でも、1年目は必ず確定申告が必要です。入居した翌年に、次のような書類を用意して税務署へ提出します(e-Taxでオンライン申告も可能)。
- 住宅借入金等特別控除額の計算明細書(連帯債務があるときは付表も)
- 住宅ローンの年末残高等証明書(借入先の金融機関から届きます)
- 建物・土地の登記事項証明書、売買契約書・工事請負契約書の写し
- 省エネ住宅は、住宅省エネルギー性能証明書や建設住宅性能評価書など性能を示す書類
- 補助金の交付を受けた場合は補助金決定通知書、贈与の特例を使った場合は贈与税の申告書の写し
2年目以降は、税務署から届く控除証明書と残高証明書を勤務先に提出すれば年末調整で控除を受けられます。自営業・個人事業主の方は、毎年の確定申告で申告します。
よくある質問(FAQ)
Q. 住宅ローン控除は何年間受けられますか?
A. 省エネ性能を満たす住宅(長期優良・低炭素・ZEH水準・省エネ基準適合)は13年間です。2026年入居分からは、これらの性能を満たす中古住宅も13年間に延びました。性能を満たさない「その他住宅」は、中古が10年間、新築は原則として控除の対象外です。
Q. 中古住宅で住宅ローン控除はいくらまで使えますか?
A. 2026年入居では、長期優良・低炭素・ZEH水準の中古住宅が借入限度額3,500万円(子育て世帯等は4,500万円)、省エネ基準適合住宅が2,000万円(同3,000万円)で、いずれも13年間です。性能の証明が取れない中古は2,000万円・10年間になります。
Q. 共働きの夫婦がそれぞれローンを組んだ場合、二人とも控除を受けられますか?
A. ペアローンや連帯債務で、それぞれが自分の持分・借入について要件を満たせば、原則として夫婦それぞれが控除を受けられます。控除額は持分割合や借入負担割合に応じて決まるため、契約前に配分を確認しておくと安心です。なお、子育て世帯等の上乗せ要件は居住した年の12月31日時点で判定されます。
Q. 繰上返済をすると控除にどう影響しますか?
A. 控除は年末残高が基準なので、繰上返済で残高が減るとその分だけ控除額も小さくなります。また、繰上返済によって当初からの返済期間が通算10年未満になると、以後の控除が受けられなくなる点に注意が必要です。利息の軽減額と控除の減少額のどちらが大きいかは、適用金利と残り期間を踏まえて判断しましょう。
Q. 借り換えをしても控除は続けられますか?
A. 借り換え後のローンが要件(返済期間10年以上など)を満たしていれば、残りの控除期間について引き続き控除を受けられます。ただし借り換えによって控除期間そのものが延びるわけではなく、当初の入居年から数えた期間で終了します。
まとめ:控除と諸費用を両にらみで総コストを見る

住宅ローンを組んで家を買う多くの人が対象になる制度です。控除率0.7%・最長13年という前提と、自分の住宅がどの区分に入るかを早めに確認しておきましょう。
住宅ローン控除は「金利の低さ」だけでは見えない総支払額を左右する重要な要素ですが、それ単独で金融機関を決める材料にはなりません。事務手数料・保証料・団信といった諸費用を並べて比べると、より後悔の少ない選択ができます。たとえばSBI新生銀行は、保証料と一般団信の上乗せが0円で、事務取扱手数料は借入金額×2.20%(税込)の定率型と内訳が分かりやすく、総コストを見積もりやすい選択肢の一つです。
※住宅ローン控除の要件・借入限度額・控除率は税制改正で見直されることがあります。実際に申告する際は、必ず国税庁・国土交通省の最新情報でご確認ください。
