家を買うタイミングは、家族構成が固まって教育費や老後資金が必要になる時期を数字で置けるようになり、しかも金利が上がっても返済を続けられる借入額に収まるときです。というのも、2026年10月時点では日銀の利上げが続き、フラット35の金利も現行制度で最も高い水準にあるため、金利の底を待って買うという考え方が成り立ちにくくなっているからです。
判断の軸は、ライフプランから見たタイミングと、金利や諸費用から見た損得のタイミングの2つに分けると整理しやすくなります。
ライフプランによるタイミング
ライフプランから見たベストな時期を一つに決めるのは難しいのですが、目安を挙げるなら家族構成が固まった頃です。なぜなら、家族の人数が見えて初めて、教育費や老後資金がいつ、どれくらい必要かを具体的に見積もれ、部屋数や広さの判断材料もそろうからです。その結果、購入後に子ども部屋が足りない、家が手狭になったといった不満も起きにくくなります。
もっとも、出産や子どもの入学に合わせて買う家庭もあれば、結婚と同時に買う家庭もあり、最適な時期は家族ごとに違います。共通して問われるのは、購入後も教育費と老後資金を並行して準備できるかどうかという一点で、時期そのものよりこちらが家計の安定を左右します。
住宅ローンは30年以上続く長い返済で、返済が滞れば最悪の場合は家を手放すことにもなりかねません。だからこそ、子どもの教育費や老後資金が何年後にいくら必要になるのかを、できるだけ細かく書き出したうえで借入額を決める必要があります。
返済と教育費のピークが重なる時期を先に見つけておく
ライフプランの検討で見落とされやすいのが、住宅ローンの返済と教育費のピークが重なる期間です。たとえば30代前半で購入して35年ローンを組むと、返済は60代後半まで続き、その途中で子どもの高校・大学の学費がかさむ時期が必ず訪れます。
そのため、借入額は今の家計で払えるかではなく、教育費が重なる年に払えるかで決めるのが、ライフプランから購入時期を考えるときの実務的な基準になります。返済額の上限を先に決めておくと、物件選びの条件もぶれにくくなるからです。
住宅ローン減税の期限と条件も時期の判断材料になる
税制の期限も、いつ買うかを考える材料になります。住宅ローン減税(住宅ローン控除)は年末のローン残高の0.7%を所得税などから差し引く制度で、令和8年度税制改正により、2026年1月1日から2030年12月31日までに入居した場合に適用できるよう5年間延長されました。
ただし、控除の対象になる残高の上限(借入限度額)と控除期間は、住宅の省エネ性能、新築か中古か、子育て世帯・若者夫婦世帯に当たるかで細かく分かれます。省エネ基準に適合するだけの新築住宅は、2028年以降の入居分から原則として対象外になるため、入居が先になる注文住宅ほど条件の確認が欠かせません。
床面積の要件が40㎡以上に緩和された一方、子育て世帯等の上乗せを使う場合は50㎡以上が必要といった細則もあり、入居予定年の条件は国土交通省「住宅ローン減税」の一覧で照らし合わせておくと計画のずれを防げます。
金銭的な損得のタイミング
住宅を買うことは、建物と土地を買うことです。どちらにも価格の変動はありますが、総返済額に最も大きく響くのは住宅ローン金利です。というのも、借入額が数千万円になる住宅ローンでは、金利のわずかな差が35年分の利息に積み重なるからです。
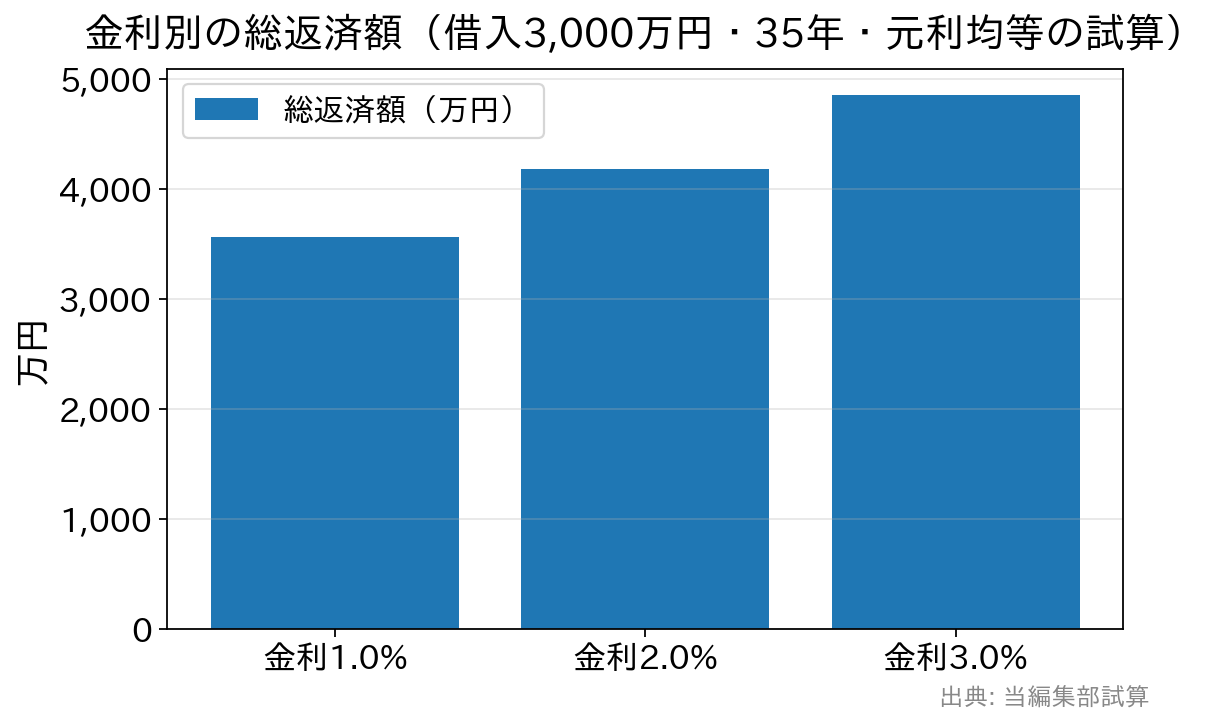
仮に借入額3,000万円、借入期間35年、元利均等返済(ボーナス返済なし)として試算すると、金利1.000%なら毎月の返済は約8.5万円、総返済額は約3,557万円です。これが2.000%になると毎月約9.9万円、総返済額は約4,174万円となり、金利が1%違うだけで総返済額はおよそ600万円増えます。
2026年は金利上昇局面、タイミングの考え方が変わった
かつての住宅ローンは、日銀のマイナス金利政策のもとで歴史的な低金利が続いていました。しかし日銀は2024年3月にマイナス金利政策を解除したあと段階的に利上げを進め、2026年9月18日の金融政策決定会合では政策金利を1.0%程度から1.25%程度へ引き上げました(日本銀行の公表による)。政策金利がこの水準になるのは1995年以来です。
- 変動金利:基準となる短期プライムレートは、三菱UFJ銀行とみずほ銀行が9月18日に、2026年11月2日から年2.625%へ引き上げると発表しています。変動金利で借りる場合は、さらに金利が上がる可能性を前提に返済計画を立てることになります。
- 長期固定金利(フラット35):2026年10月資金受取分の金利は、借入期間21年以上35年以下・融資率9割以下・新機構団信付きで最も多いのが年3.830%です(住宅金融支援機構【フラット35】金利情報)。前月から0.370%上がり、2017年10月に現行制度となって以降で最も高い水準です。
次回の日銀の金融政策決定会合は10月29日・30日に予定されていますが、何が決まるかは現時点では分かりません。どの金利タイプでも歴史的な低金利で借りられた時期はすでに終わっており、これから買う人は金利が動く前提で計画を組むことになります。
どの金利の話かを分けて考える
金利のニュースを読むときに混同しやすいのが、変動金利の基準と固定金利の基準の違いです。住宅ローンに関係する金利は、少なくとも次の2つに分かれます。
| 金利の種類 | 何の基準になるか | 動く理由・タイミング |
|---|---|---|
| 短期プライムレート | 変動金利の基準 | 日銀の政策金利に連動して各行が改定する。改定してもすぐ返済額に反映されるとは限らず、反映の時期は銀行・契約タイプで数か月ずれる |
| 長期金利(10年国債利回り) | 全期間固定・フラット35などの基準 | 市場で日々動く。国内要因だけでなく海外金利にも左右され、上がる日も下がる日もある |
変動金利と固定金利は、そもそも見ている指標が違います。固定金利が上がったから変動金利もすぐ上がるとは限らず、その逆も同じなので、ニュースを見たらそれがどちらの金利の話かを切り分けておくと判断を誤りにくくなります。
変動金利には、金利が変わっても5年間は毎月の返済額を据え置く5年ルールと、見直し後の返済額を前回の1.25倍までに抑える125%ルールを設けている銀行が多くあります。とはいえ、これは返済額の上昇を先送りする仕組みで、利息そのものは減りません。元金均等返済を選ぶと対象外とする銀行もあるため、ルールの有無と中身は契約前に借入先ごとに見比べてください。
先を読むより、読めなくても家計が崩れない借り方にする
金利が上がりきる前に動いたほうがよいという考え方もありますが、金利の行方を正確に当てられる人はいません。だからこそ、金利が上がっても耐えられる借入額にとどめ、変動と固定のどちらが自分のライフプランに合うかを見極めることが、これからの損得のタイミングを考える出発点になります。
一番安いときに借りることを狙うより、金利が上がっても家計が壊れない借り方を選ぶほうが、結果として購入時期の判断にも迷いにくくなります。変動金利を選ぶ場合の注意点は変動金利の落とし穴と金利上昇局面の注意点で詳しく整理しています。
金利の見通しについては、こちらの記事も参考にしてください。
>>最新の住宅ローン金利はどうなる? 金利の動向予想
金利タイプと諸費用は総支払額で比べる
金利上昇局面では、表面金利の低さだけでなく、事務手数料・保証料・団信(疾病・がん保障)まで含めた総支払額で比べる重要性が増します。というのも、各行の金利差が小さいほど、諸費用の差が結論をひっくり返しやすくなるからです。
たとえば借入額3,000万円で事務手数料が定率2.20%(税込)なら66万円、定額型なら数万円で済む商品もあり、初期費用は数十万円単位で変わります。金利の0.0数%の差を追うより、こちらのほうが総額に響くケースは珍しくありません。購入時の税負担も含めて費用を見積もるなら、住宅購入の消費税がかかる費用・かからない費用もあわせて確認しておくと抜けが減ります。
団信の保障内容も総支払額に関わります。金利を上乗せせずに疾病保障が付く商品の例は次のとおりで、いずれも年齢などの条件があります(2026年10月時点)。
| 銀行 | 上乗せなしで付く疾病保障 | 主な条件 |
|---|---|---|
| ソニー銀行 | がん団信50(がん50%保障特約付き団信) | 加入時の年齢が満50歳未満 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | スゴ団信(全疾病保障+3大疾病50%保障) | 借入時の年齢が満50歳以下(50歳超は3大疾病保障なしの基本プラン) |
| SBI新生銀行 | 全疾病保障付団信 | 2026年3月に取扱開始 |
| 楽天銀行(金利選択型) | がん保障特約(がん50%保障)+全疾病特約 | 融資実行時に満50歳以下(51歳以上は全疾病特約付団信のみ保険料負担なし) |
無料で付く疾病保障は、ほとんどが加入時の年齢で条件が分かれます。同じ商品でも年齢によって保障の中身が変わるため、紹介されている保障が自分の年齢でも付くのかは、申し込む前に各行の条件表で年齢の欄を見ておくと取り違えを防げます。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了する予定で、それ以降に申し込む場合は銀行代理業者が窓口となる対面相談コースを利用します。対面相談コースでもスゴ団信は付き、店舗やオンラインで担当者に相談しながら進められますが、審査結果による金利の上乗せは最大年0.55%とWEB申込コースより幅が広い点に注意が必要です。
総支払額を比べながら相談したい場合は、SBIマネープラザの対面相談も選択肢になります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
よくある質問
Q. 金利が上がっている今は、家を買うのを待ったほうがよいですか?
A. 金利の行方を当てられない以上、待つほど有利とも不利とも言えません。待つ間も家賃はかかり、完済年齢も遅くなるからです。判断の基準は時期より、金利がさらに上がっても返済を続けられる借入額かどうかに置くほうが確実です。
Q. 日銀が利上げすると、変動金利の返済額はいつ変わりますか?
A. 銀行ごとに金利見直しの基準日と適用開始の時期が決まっており、利上げから返済額への反映までは数か月ずれるのが一般的です。5年ルールのある契約では、金利が上がっても返済額は一定期間据え置かれ、その間は返済額に占める利息の割合が増えます。
Q. 住宅ローン減税を使うには、いつまでに入居すればよいですか?
A. 現行制度では2030年12月31日までの入居が対象です。ただし省エネ基準に適合するだけの新築住宅は2028年以降の入居分から原則として対象外になるなど、住宅の性能と入居年で条件が変わるため、入居予定年の要件を国土交通省の一覧で照らし合わせておく必要があります。
Q. 頭金を貯めてから買うのと、早めに買うのとではどちらが得ですか?
A. 頭金を増やすと借入額が減って利息が軽くなり、フラット35では融資率9割以下になると金利が低く設定されます。一方で貯める期間の家賃や金利の変化もあるため、どちらが得かは家賃と貯蓄のペース次第です。両方の総額を試算して比べると判断しやすくなります。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- auじぶん銀行