

結論:ソニー銀行の住宅ローンは「表面金利の低さ」ではなく事務手数料の選び方で総支払額が決まる住宅ローンです。事務手数料が借入額の2.20%(税込)で金利引下げ幅が大きい「変動セレクト/固定セレクト」と、事務手数料が一律44,000円(税込)の「住宅ローン(定額プラン)」の2本立てで、保証料はどちらも0円。がんと診断されるだけで残高が半分になる「がん団信50」が上乗せ金利なしで付き、完済時年齢は満85歳未満、返済期間は最長50年まで選べます。ただしソニー銀行には「5年ルール」「125%ルール」がなく、変動金利が上がれば返済額もそのつど見直される点は、金利上昇局面では必ず押さえておきたいポイントです。
- 事務手数料2.20%の「セレクト」と定額44,000円の「定額プラン」は、借入額と返済期間で損得が入れ替わる
- 団信は6プラン。上乗せ0円のがん団信50から、健康に不安がある人向けのワイド団信(上乗せ年0.2%)まで選べる
- 5年ルール・125%ルールがないため、金利が動けば返済額に素直に反映される
 ソニー銀行は、もともとソニーと三井住友銀行が共同で出資して設立されたネット銀行で、現在はソニーフィナンシャルグループ傘下のネット銀行として営業しています。
日本のネット銀行として初めて住宅ローンを提供したのがソニー銀行で、ネット銀行としては最長クラスの貸し出し実績を持っています。住宅ローンの貸出残高も2兆円を超えており、歴史があるだけでなく、今なお多くの利用者に選ばれている住宅ローンです。
ソニー銀行の住宅ローンのメリット・デメリットや金利推移などの商品性についてはこちらの特集記事でも取り上げていますので参考にしてください。
注目ポイント
- 事務手数料・保証料など「住宅ローンの初期費用の安さ」を選びやすい設計
- がんと診断されるだけで住宅ローン残高が半分になる「がん団信50」が金利上乗せなしで付帯
- 定額プランの「住宅ローン」なら事務手数料が一律44,000円(税込)+保証料0円で、初期費用を業界でも低い水準に抑えられる
- 変動金利タイプと固定金利タイプの切り替えが何度でも選択できる
- 月の半ばに翌月の金利が発表されるので、翌月の金利を早めに確認できる
- 完済時年齢は85歳未満(ワイド団信は81歳未満)、返済期間は最長50年と長めで、返済期間を確保しやすい
- 「5年ルール」「125%ルール」は採用していない(金利の変動に応じて返済額もそのつど見直される)
住宅ローン概要
ソニー銀行の住宅ローンは、長い歴史と多くの利用者に加えて、実際の利用者の満足度評価が高いことが特徴です。オリコン顧客満足度ランキングの住宅ローン部門では2021年まで11年連続で総合1位を獲得し、NTTコム オンラインのNPSベンチマーク調査「銀行部門」でも2020年から2022年にかけて3年連続第1位に選ばれています。いずれも過去の受賞実績ですが、長期にわたって評価が続いてきた点は、ネット銀行の住宅ローンを初めて検討する人にとって判断材料になります。
このサイトでは「表面金利の低さ」だけでなく、事務手数料・保証料・団信を含めた”総支払額”という視点でソニー銀行を見ていきます。ソニー銀行はこの総コストの観点で選択肢が用意されている点に強みがあります。
申込条件と借入の基本スペック
まず前提となる条件を押さえておきます。以下はソニー銀行の商品詳細説明書(2026年5月11日最終更新)に記載された内容です。
| 項目 | 条件 | 読み方のポイント |
|---|---|---|
| 年齢 | 申込時 満20歳以上/借入時 満65歳未満/完済時 満85歳未満(ワイド団信は満81歳未満) | 完済時85歳未満は一般的な「80歳未満」より長い |
| 年収 | 前年度の年収400万円以上(自営業は申告所得) | 自営業も申告所得ベースで400万円が入口 |
| 融資金額 | 500万円以上3億円以下(10万円単位) | 下限500万円のため少額の借り換えには不向き |
| 返済期間 | 1年以上50年以下(固定セレクトは10年以上50年以下) | 最長50年。ただし完済時年齢の上限が先に効く |
| 国籍 | 日本国籍、または永住権のあるかた | 永住権がない場合は対象外 |
| 物件 | 市街化区域・非線引き区域。借地上の建物、店舗・アパート併用物件は取扱なし | 市街化調整区域・離島は対象外 |
2つの事務手数料プランと金利の関係
ソニー銀行では複数の金利プランを取り扱っていますが、基本的な商品性や審査基準は同じで、違うのは主に「事務手数料の額」と「金利の引き下げ幅」です。大きく分けると次の2タイプになります。
変動セレクト住宅ローン・固定セレクト住宅ローン
金利が低い代わりに、事務手数料が借入額の2.20%(税込)かかるように設計された住宅ローンです。金利の引き下げ幅が大きいため、借入額が大きい人や長く借りる人ほど、総返済額で有利になりやすいのが特徴です。
住宅ローン(定額プラン)
変動セレクト・固定セレクトよりは金利がやや高いものの、事務手数料が一律44,000円(税込)と非常に低く抑えられています。契約時の初期費用を抑えたい人や、繰り上げ返済で早めに完済する予定の人、借入額が比較的小さい人に向いています。
どちらを選ぶかは「表面金利の低さ」ではなく総支払額で判断するのが基本です。事務手数料2.20%は借入額に比例するため、借入額が大きいほど金額も膨らみます。下の図は、定率2.20%と定額44,000円で事務手数料の実額がどれだけ開くかを借入額別に示したものです。
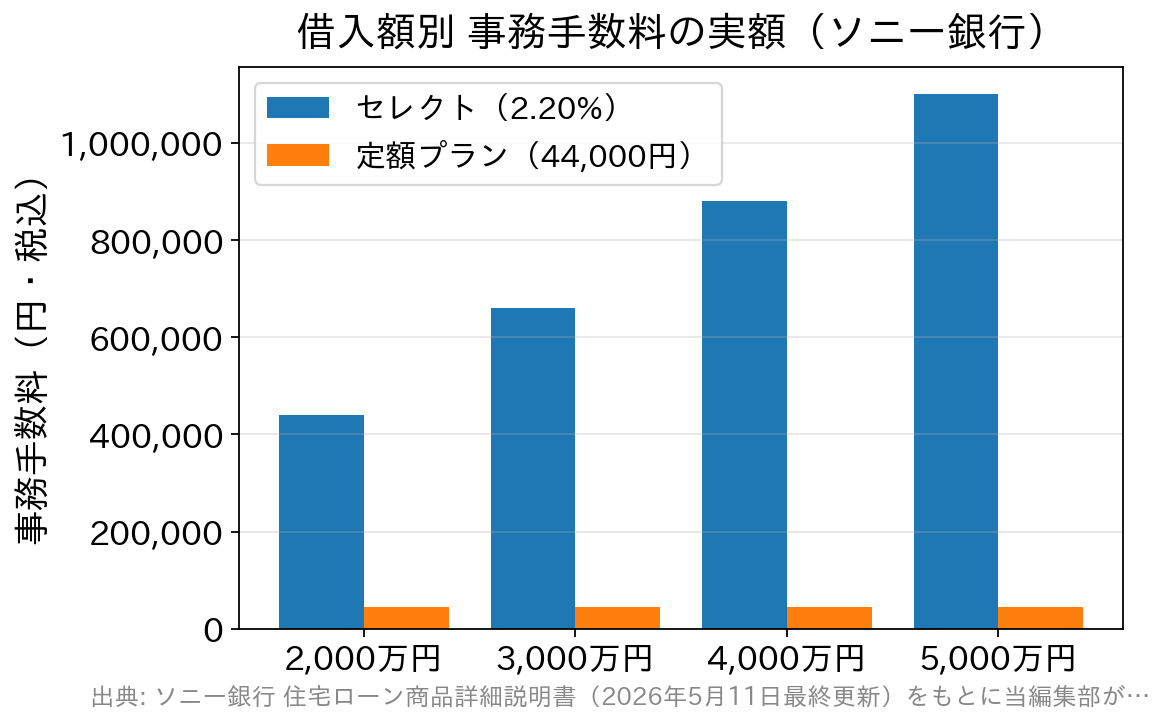
たとえば借入4,000万円なら、事務手数料の差は88万円−4.4万円=83.6万円。この83.6万円を金利の引き下げ幅で取り返せるかどうかが判断の分かれ目になります。返済期間が長ければその差が利息の軽減で回収できることが多く、実際にソニー銀行の利用動向調査では、新規・借り換えともに8割以上の利用者が変動セレクト住宅ローンを選んでいます。逆に、借入額が小さい・早期完済を予定しているケースでは、定額44,000円の住宅ローンのほうが総コストで有利になることもあります。
変動セレクトと定額プランの選び方
| 比較の観点 | 変動セレクト/固定セレクト | 住宅ローン(定額プラン) |
|---|---|---|
| 事務手数料 | 借入額の2.20%(税込) | 一律44,000円(税込) |
| 金利の引き下げ幅 | 大きい(金利が低い) | やや小さい |
| 向いている人 | 借入額が大きい/返済期間が長い人 | 借入額が小さい/早期完済・初期費用を抑えたい人 |
| 保証料 | どちらも0円 | |
ソニー銀行の諸費用一覧
| ソニー銀行の諸費用の目安 | |
|---|---|
| 取扱手数料 | ・変動セレクト住宅ローン、固定セレクト住宅ローン : 融資金額の2.20%(税込) ・住宅ローン : 一律44,000円(税込) |
| 保証料 | 0円(保証人も原則不要) |
| 団体信用生命保険料 | 0円 「がん団信50(がん50%保障特約付き団信)」も0円 (団体信用生命保険料はソニー銀行負担です) |
| 印紙代(印紙税法) | 0円 ※ 電子契約にて契約手続きを行う場合は印紙代はかかりません。 |
| 登録免許税 | 抵当権設定登記の債権金額に対して0.4%(住宅用家屋の要件を満たす場合は0.1%に軽減) |
| 司法書士手数料 | 物件や借り入れ金額、地域、登記の種類などによって異なります。 |
| 火災保険料 | 物件や保険期間などによって異なります。 |
| 一部繰上返済手数料 | 0円(1万円以上1円単位・ウェブサイトから随時) |
保証料が0円で、一部繰上返済手数料・変動金利からの金利タイプ変更手数料・返済口座への資金移動・ATM手数料も無料のため、借りる前の初期費用も、借りた後のランニングコストも抑えやすいのがソニー銀行の総コスト面での強みです。なお、月々の返済日や増額返済月を後から変更する場合は550円(税込)、固定金利から他の金利タイプへ期間途中で変更する場合は所定の手数料がかかります。
見落としやすい「登記費用」の考え方
ソニー銀行に限らず、住宅ローンで見落とされやすいのが抵当権設定にかかる登記費用です。内訳は「登録免許税」と「司法書士への報酬」の2つに分かれます。
登録免許税は債権金額(=借入額)×0.4%が本則ですが、自己居住用で床面積50平方メートル以上などの要件を満たす住宅用家屋については、租税特別措置法による軽減措置で0.1%まで下がります(適用には市区町村長の証明書が必要で、取得後1年以内の登記が条件)。借入3,000万円なら12万円が3万円になる計算で、差は小さくありません。司法書士報酬はこれとは別に数万円〜十数万円かかり、金融機関ではなく依頼先によって決まります。
事務手数料だけを見比べても、諸費用の全体像はつかめません。登記費用・火災保険料まで含めた「借りるまでに出ていく現金」で並べ直すと、定額プランの優位性はさらにはっきりします。
一般団信だけでなく無料で付帯する「がん団信50」
住宅ローンを利用するには団信への加入が必要です。通常の団信は、契約者が死亡または所定の高度障害状態になったときに住宅ローン残高が保障される保険です。
近年の住宅ローンは、この一般団信に加えて疾病保障が無料で付帯するものが増えています。ソニー銀行の住宅ローンにも「がん団信50」が金利上乗せなしで付帯します。「がん団信50(がん50%保障特約付き団信)」とは、就業不能状態の有無などに関係なく「がんと診断されるだけ」で残りの住宅ローン残高が半分になる保障です。受取条件が明快なうえ無料で付く点は大きなメリットで、すでにがん保険に加入している人は保障の重複を見直してコストを削減できる可能性もあります。ただし、がん団信50を無料で付帯できるのは加入時年齢が満50歳未満の人で、50歳以上の場合は一般団信かワイド団信からの選択になる点には注意しましょう。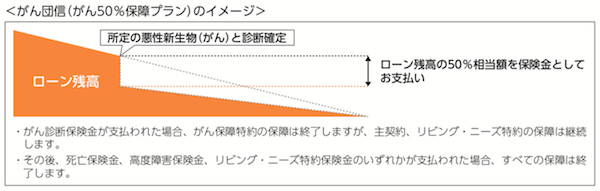
「がん団信100」は上乗せ年0.1%で残高全額+現金給付
無料の疾病保障とはいえ、がんの治療と並行して住宅ローンの残り半分の返済を続けるのは不安、という方には「がん団信100(がん100%保障特約付き団信)」という選択肢があります。がんと診断されると住宅ローン残高が全額保障されることに加えて、がん診断給付金100万円、がん先進医療給付(通算2,000万円・一時金30万円)、上皮内がん・皮膚がん給付金50万円が付きます。団信は一般的に残高を保障するもので手元に現金が入るケースは少ないなか、当面の治療費や生活費に充てられる現金給付がある点は利用者にとってメリットが大きい保障です。
上乗せは年0.1%。ソニー銀行の他の特約付き団信(3大疾病団信・生活習慣病団信)がいずれも年0.2%であることを踏まえると、ラインナップの中では負担が軽い部類にあたります。がん先進医療は陽子線治療で約267万円、重粒子線治療で約314万円(厚生労働省「先進医療の実績報告について」令和5年度実績報告)とされ、公的医療保険の対象外で全額自己負担になるため、通算2,000万円の給付枠は実務的な意味を持ちます。
ソニー銀行の団信6プラン比較
ソニー銀行の団信は6プランからひとつだけを選ぶ形式で、借入後にプランを変更することはできません。申込時点で決め切る必要があるため、上乗せ金利と保障範囲を並べて確認しておきましょう。
| プラン | 上乗せ金利(年利) | 加入時年齢/完済時年齢 | 主な保障 |
|---|---|---|---|
| がん団信50 | なし | 満50歳未満/満85歳未満 | 基本保障+がん診断で残高50% |
| がん団信100 | 0.1% | 満50歳未満/満85歳未満 | 残高100%+給付金100万円+先進医療通算2,000万円ほか |
| 3大疾病団信 | 0.2% | 満50歳未満/満85歳未満 | がん+急性心筋梗塞・脳卒中も保障 |
| 生活習慣病団信 | 0.2% | 満50歳未満/満85歳未満 | がん+生活習慣病の長期入院保障・入院一時金・月額給付 |
| 一般団信 | なし | 満65歳未満/満85歳未満 | 死亡・高度障害・リビングニーズ(基本保障) |
| ワイド団信 | 0.2% | 満65歳未満/満81歳未満 | 基本保障(引受基準を緩和) |
健康状態に不安があって一般団信に加入できない場合は「ワイド団信」が受け皿になります。上乗せは年0.2%で、完済時年齢が満81歳未満に短くなる点が条件面の違いです。ワイド団信は健康上の理由があるかたすべてが加入できるわけではなく、審査によって加入できない場合もあります。なお、過去にがんにかかったことがある場合は特約付き団信(がん団信50・100、3大疾病、生活習慣病)には加入できません。引受保険会社はクレディ・アグリコル生命保険株式会社です。
金利上昇局面で効く「5年ルール・125%ルールがない」という設計
日本銀行は2026年6月の金融政策決定会合で政策金利を1.0%程度へ引き上げました。さらに9月8日には、17日・18日の会合で1.25%程度へ引き上げる方針だと共同通信が報じています。ただしこれは報道であり、日銀はまだ何も決定していません(結果の公表と総裁会見は9月18日)。変動金利で借りる人にとっては基準となる短期プライムレート側の話であり、返済額にどう跳ね返るかは契約している銀行のルール次第です。
ここでソニー銀行の設計が効いてきます。多くの銀行は、金利が上がっても5年間は返済額を据え置き(5年ルール)、見直し時も従来の125%までしか上げない(125%ルール)という緩衝装置を持っています。ソニー銀行はこの5年ルール・125%ルールを採用していません。変動金利の見直しは年2回(5月1日・11月1日を基準日とし、6月・12月の約定返済日の翌日から適用)で、金利が変われば約定返済額も上限なく見直されます。
これは一長一短です。5年ルールがある銀行では、返済額が据え置かれている間に利息の割合が増え、最終的に未払利息が発生したり、最終回に残債がまとめて残ったりすることがあります。ソニー銀行はそれが起きない代わりに、金利上昇がすぐ家計の負担として表面化します。「返済額が上がっても耐えられる借入額か」を先に確認しておくことが、ソニー銀行で変動金利を選ぶ際の実質的な判断基準だといえます。
返済期間50年という選択肢と、その注意点
ソニー銀行の返済期間は最長50年です(完済時年齢85歳未満の範囲内)。期間を延ばせば毎月の返済額は下がりますが、総支払額と完済時の年齢は確実に増えます。
この点については、金融庁が返済期間40年・50年といった超長期の住宅ローンを扱う銀行の審査体制について監視を強化する方針を固めたと2026年9月に報じられています。返済能力を超えた過大な融資が行われていないか、ペアローンも含めて実態を把握し、必要に応じて個別の金融機関と対話していく方針とされています。これは規制や禁止ではなく、監視・実態把握の強化と報じられている段階で、50年ローンが使えなくなるという話ではありません。ただ、「借りられる額」と「返せる額」は違うという原則が、当局の側からも改めて確認されつつあるということです。期間を延ばして毎月の返済額を下げる設計を選ぶなら、定年後の返済がどうなるかまで含めて試算しておきたいところです。
事前に翌月の金利を発表
多くの銀行は月初にその月の金利を発表しますが、ソニー銀行は月の半ばに翌月の金利を発表します。変動金利タイプと固定金利タイプの切り替えができるソニー銀行では、翌月の金利を早めに確認したうえで金利タイプを切り替えられます。変動金利に上昇圧力がかかる局面では、金利動向を見ながら固定へ切り替えられる自由度が強みになります。
ただし手数料には非対称性があります。変動金利から固定金利への変更は手数料なしですが、固定金利の期間中に他の金利タイプへ変更する場合は所定の手数料がかかります(固定期間の満了時に変動へ移行する場合や、満了後に改めて固定を選ぶ場合は無料)。「とりあえず固定にしておいて、下がったら変動へ戻す」という使い方はコストがかかる、と理解しておきましょう。ソニー銀行はAIによる仮審査で最短60分の回答にも対応していますので、条件を確かめる段階のハードルは低めです。
住宅ローンコンサルティングプラザで対面での相談も可能
店舗を構えずインターネットで申し込むネット銀行の住宅ローン。それでは不安という方のために、ソニー銀行では住宅ローン選びの悩みや不安をアドバイザーに直接相談できる窓口も用意しています。
都内の住宅ローンコンサルティングプラザでは、プライバシーに配慮した個別ブースで、知識と経験が豊富なアドバイザーにじっくり相談できます。低い事務手数料と手厚い保障を備えるソニー銀行の住宅ローンは、諸費用を抑えたい方や借り換えを検討している方に特に向いています。
他行と迷ったときの比較軸
ソニー銀行と同じ「事務手数料2.20%(税込)・保証料0円」の枠に入るネット銀行は多く、その場合は上乗せ0円で付く保障の厚みと、返済額見直しのルールが実質的な差になります。たとえばauじぶん銀行は上乗せ0円のがん・4疾病50%保障に加えて全疾病長期入院保障が付く構成で、保障の広さで比べると見え方が変わります。
対面での相談も選択肢に入れたい場合は、SBI新生銀行の住宅ローンも検討に値します。融資事務手数料は借入金額×2.20%(税込)の定率型ですが、保証料0円・一部繰上返済手数料0円・一般団信と全疾病保障付団信の上乗せ0円と返済中のコストがかかりにくい構成で、店舗相談とオンライン手続きの両方に対応している点はネット専業行にはない安心材料です。
ソニー銀行の住宅ローン よくある質問
Q. 変動セレクトと定額の「住宅ローン」、どちらが総支払額で得ですか?
A. 借入額が大きく返済期間が長いほど、金利の引き下げ幅が大きい変動セレクト(手数料2.20%)が有利になりやすい傾向です。借入4,000万円なら事務手数料の差は83.6万円で、この差を金利差で回収できるかが分岐点。借入額が小さい・繰り上げ返済で早めに完済する予定なら定額44,000円のプランが有利になることがあります。
Q. ソニー銀行にワイド団信はありますか?条件はどうなりますか?
A. あります。健康上の理由で一般団信に加入できない場合の引受基準緩和型で、住宅ローン適用金利に年0.2%を上乗せし、完済時年齢の条件が満85歳未満から満81歳未満に短くなります。健康上の理由があるかたすべてが加入できるわけではなく、審査によって加入できない場合もあります。
Q. ソニー銀行の保証料はいくらかかりますか?
A. 0円です。保証会社を使わない仕組みのため保証料はかからず、保証人も原則として不要です(ペアローンの場合は相互に連帯保証人になります)。団体信用生命保険料もソニー銀行が負担するため0円で、契約時に現金で用意するのは事務手数料と登記費用・火災保険料が中心になります。
Q. 登記費用はどのくらい見ておけばよいですか?
A. 抵当権設定登記の登録免許税は借入額×0.4%が本則で、自己居住用・床面積50平方メートル以上などの要件を満たす住宅用家屋なら0.1%に軽減されます(借入3,000万円なら12万円→3万円)。これに司法書士報酬が数万円〜十数万円加わります。司法書士報酬は依頼先で変わるため、見積りの内訳を確認しましょう。
Q. 借りた後に金利が上がると、返済額はいつから増えますか?
A. ソニー銀行は変動金利の適用金利を年2回(5月1日・11月1日を基準日)見直し、6月・12月の約定返済日の翌日から適用します。5年ルール・125%ルールがないため、返済額の据え置きや上昇幅の上限はありません。金利が上がればその見直しのタイミングで返済額に反映されます。
Q. 借り換えでも「がん団信50」は無料で付きますか?
A. 新規借入・借り換えのいずれも、加入時年齢が満50歳未満であれば「がん団信50」を金利上乗せなしで付帯できます。満50歳以上の場合は一般団信かワイド団信からの選択になります。なお、過去にがんにかかったことがある場合は特約付き団信に加入できません。
Q. 自営業でもソニー銀行の住宅ローンに申し込めますか?
A. 申込自体は可能で、条件は「前年度の申告所得が400万円以上」です。ただし審査は所定の基準によるため、申告所得を抑えている場合は不利に働くことがあります。当サイトに寄せられた口コミにも、会社経営で決算内容に不安があり審査に通らなかったという声があります。
参考・出典
- ソニー銀行 住宅ローン商品詳細説明書(2026年5月11日最終更新)
- ソニー銀行 団体信用生命保険(団信)
- 国税庁 登録免許税の税率の軽減措置に関するお知らせ
※本記事は2026年9月時点で公式サイトにて確認した内容です。金利・手数料・団信の内容は改定されることがあるため、申込前に必ずソニー銀行の公式サイトで最新の条件をご確認ください。
