
 SBIアルヒ株式会社は、住宅ローンを専門に扱うモーゲージバンクです。2000年に創業し、「SBIモーゲージ」「ARUHI(アルヒ)」と社名を変えたのち、2022年11月にSBIホールディングスの子会社となり、2024年1月に現在の「SBIアルヒ」へ商号を変更しました。
モーゲージバンクは住宅ローンの貸出・取次業務を専門に行う金融機関で『銀行』ではありませんが、フラット35の取り扱いでは実行件数シェアNo.1の実績があります。
ただし、フラット35はどの金融機関で借りても住宅金融支援機構の同じ商品です。2026年11月実行分のSBIアルヒのフラット35(21〜35年・融資率9割以下)は年3.810%で機構の最も多い金利と同じ水準のため、他社との差は融資事務手数料(借入額の2.20%・税込)と団信の選び方で生まれます。そのため、表示金利だけで決めず、借入金利・融資事務手数料・団信の上乗せを合わせた総コストで比べる必要があります。
SBIアルヒのフラット35は最も多い金利と同じ水準で、保証料は不要
- フラット35の借入金利は、機構が公表する最も多い金利と同じ水準(2026年11月実行分)
- 自己資金1割以上なら「スーパーフラット」も選べる
- フラット35は職業や雇用形態を審査基準にしていないため、職業や雇用形態で不利になりにくい
- 保証料・保証人が不要で、一部繰上返済手数料も無料
住宅ローン概要
住宅金融支援機構と民間金融機関が提携して提供する「フラット35」は全国の多くの金融機関が取り扱っていますが、その中で実行件数シェアを16年連続でNo.1(2025年度27.7%)としているのがSBIアルヒです。フラット35を利用する人の約4人に1人がSBIアルヒを選んでいます。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
2026年11月の適用金利
フラット35の2026年11月資金受取分の最も多い金利は年3.810%(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)で、SBIアルヒの2026年11月実行金利も同じ水準です。各金融機関の金利の範囲は住宅金融支援機構の金利情報で公表されています。
| 商品・借入期間 | 2026年11月の実行金利(引下げ期間終了後) | 備考 |
|---|---|---|
| フラット35(21年〜35年・融資率9割以下) | 年3.810% | 機構の最も多い金利と同水準 |
| フラット35(21年〜35年・融資率9割超) | 年3.920% | 自己資金が1割未満だと金利が上がる |
| フラット20(15年〜20年・融資率9割以下) | 年3.490% | 期間を短くすると金利が下がる |
| フラット50(36年〜50年・融資率9割以下) | 年4.110% | 長期優良住宅などが対象 |
| フラット35 借り換え(21年〜35年) | 年3.810% | 借り換えは融資率10割以下まで同じ金利 |
※出典:SBIアルヒ「住宅ローン金利一覧」(2026年11月実行金利)/住宅金融支援機構。金利は毎月見直され、融資実行月の金利が適用されます。長期優良住宅などの金利引下げ制度(子育てプラス等)を適用すると、当初一定期間は最大で年1.00%引き下げられます。上表は引下げ期間が終わったあとの金利です。
団信の上乗せ・不加入割引
フラット35の金利は「新機構団信付き」が基準です。ここからデュエット(ペア連生団信)は+0.18%、新3大疾病付機構団信は+0.24%が上乗せされ、団信に加入しない場合は▲0.20%となります。つまり団信の保険料は「無料」ではなく金利に組み込まれているというのが正確な理解です。保障を外せば金利は下がりますが、万一のときにローン残高は免除されません。
この差を総額で見ると、次のようになります。借入3,000万円・35年・元利均等で、2026年11月の金利が全期間続くと仮定した当編集部の試算です。
| 団信の種類(借入金利) | 毎月の返済額 | 総返済額 |
|---|---|---|
| 新機構団信(年3.810%) | 約129,400円 | 約5,436万円 |
| 新3大疾病付機構団信(年4.050%) | 約133,700円 | 約5,617万円 |
| 団信に加入しない(年3.610%) | 約125,900円 | 約5,288万円 |
※ボーナス返済なし。融資事務手数料などの諸費用は含みません。
新3大疾病の保障を付けると、35年で約181万円を保険料として払う計算になります。がん・心疾患・脳血管疾患に備える民間の保険にすでに入っている人は、保障が重なっていないかを比べてから選ぶと、無駄な上乗せを避けられます。
スピーディーな審査(店舗取扱いの場合)
事前審査 → 最短で当日
本審査 → 最短で3営業日
店舗取扱いでは、スピーディーな審査に対応しています(審査状況により前後します)。
全国に約90拠点(2026年3月末現在)を展開し、住宅ローンの相談から各種手続き・申し込みまで対応しています。来店不要でWebから手続きできる「SBIアルヒ ダイレクト支店」もあり、対面とWebのどちらの進め方も選べます(申込経路ごとの取り扱いは変更されることがあります)。審査で見られる項目と属性ごとの注意点はSBIアルヒの住宅ローン審査の記事で紹介しています。
フラット35より金利が低い「スーパーフラット」
スーパーフラットとは、フラット35(保証型)を用いたSBIアルヒ独自の商品です。書類上は「フラット35【保証型】」と表記されます。
物件費用に対して1割以上の手持金(自己資金)を準備すれば利用でき、自己資金の割合に応じて金利が決まります。2026年11月実行分は自己資金2割以上の4区分が同じ金利で、1割以上(スーパーフラット9)との差も0.010%幅にとどまります。金利(引下げ期間終了後・団信込み)は次のとおりです。
| 商品(自己資金の割合) | 2026年11月の金利(引下げ期間終了後) | フラット35との差 |
|---|---|---|
| スーパーフラット5(自己資金5割以上) | 年3.790% | ▲0.020% |
| スーパーフラット6(自己資金4割以上) | 年3.790% | ▲0.020% |
| スーパーフラット7(自己資金3割以上) | 年3.790% | ▲0.020% |
| スーパーフラット8(自己資金2割以上) | 年3.790% | ▲0.020% |
| スーパーフラット9(自己資金1割以上) | 年3.800% | ▲0.010% |
| スーパーフラット(借り換え・融資率10割以下) | 年3.660% | ▲0.150% |
※出典:SBIアルヒ「住宅ローン金利一覧」(2026年11月実行金利・引下げ期間終了後・団信加入時)。スーパーフラット5は就業不能保険への加入が条件で、加入できない場合はスーパーフラット6の金利が適用されます(この保険には別途費用がかかります)。金利情勢によってはフラット35より金利が高くなる場合もあるため、申込時点の金利で比べてください。
スーパーフラットの金利は、新規借入ではフラット35より年0.010〜0.020%低い程度で、いまの金利水準では大きな差ではありません。それでも総支払額が減りやすいのは、スーパーフラットを使うには自己資金を1割以上入れる必要があり、その分だけ借入元金が小さくなるからです。また、SBIアルヒは自営業・フリーランスで開業1年未満の人もスーパーフラットの審査を受けられると案内しているため、個人事業主など収入の形に不安がある方も申し込みを検討できます。商品の仕組みと手数料はSBIアルヒのスーパーフラットとフラット35との金利差の記事で紹介しています。
諸費用(総コスト)の考え方
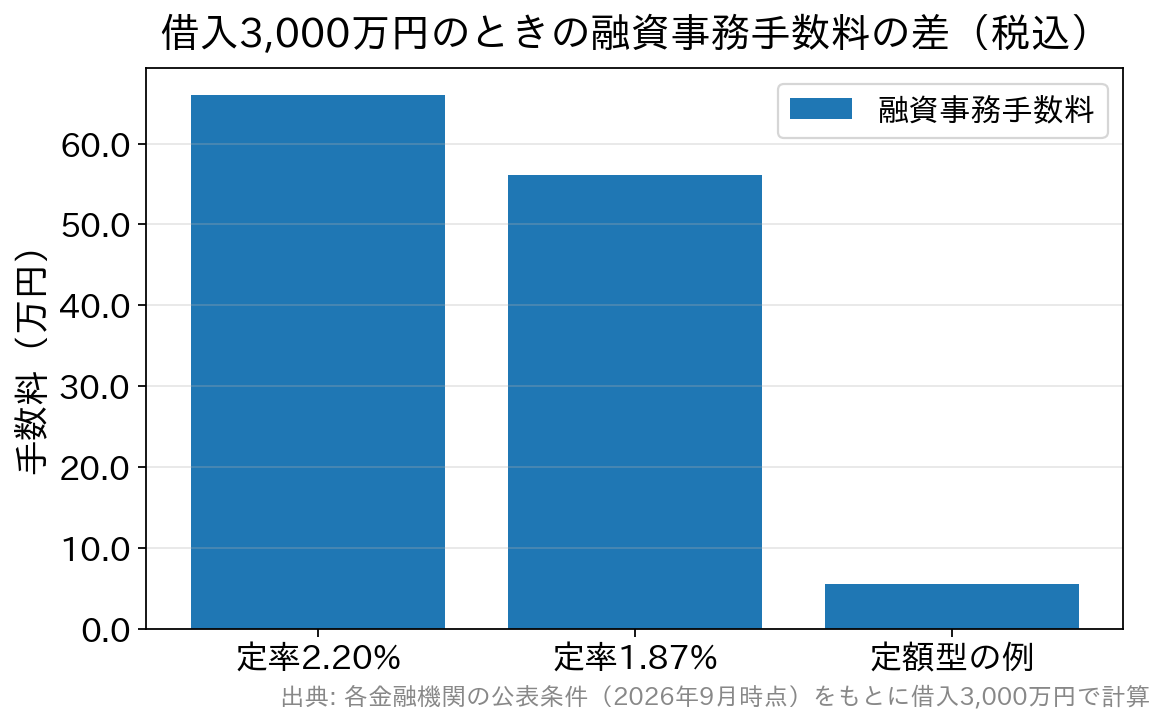
SBIアルヒのフラット35は、融資事務手数料として借入額の2.20%(税込・最低220,000円)がかかります。以前あった「Web完結(ARUHIダイレクト)で事務手数料1.10%」という半額サービスは現在は終了しています。現行の割引は、Web申込+電子契約で1債権あたり33,000円(税込)を差し引く定額の割引です(2026年3月2日〜2027年3月31日の申込分。スーパーフラット等は対象外となる場合があります)。
フラット35の借入金利は多くの金融機関で横並びになるため、実際の総支払額を分けるのは融資手数料です。たとえば借入3,000万円なら2.20%で66万円、Web申込+電子契約の割引が使えれば62万7,000円です。手数料率は金融機関ごとに異なり、金利が同じなら手数料の差がそのまま総額の差になります。金利表だけでなく、手数料まで比べたうえで申込先を決めてください。
| 比較の観点 | SBIアルヒの内容 | 備考 |
|---|---|---|
| 借入金利 | フラット35は機構の最も多い金利と同水準。スーパーフラットは自己資金割合で引き下げ | 2026年11月は年3.810%(21〜35年・9割以下) |
| 融資事務手数料 | 借入額×2.20%(税込・最低220,000円) | Web完結の半額割引は終了。現行は33,000円(税込)の定額引き |
| 保証料 | 不要 | 保証人も不要 |
| 団信 | 保険料は金利に含まれる。不加入なら▲0.20% | ペア連生+0.18%/新3大疾病付+0.24% |
| 一部繰上返済手数料 | 無料 | フラット35は窓口100万円以上/機構のネットサービスは10万円以上 |
| 審査スピード | 店舗で事前審査最短当日・本審査最短3営業日 | Web申込は別フロー |
スーパーフラットの団信は保障プランから選ぶ
フラット35では機構の団信(団体信用生命保険J)、スーパーフラットやフラットαでは団体信用生命保険Cが使われます。団信Cでは、一般団信のほかにがん保障や生活習慣病の保障が付いたプランを選べ、健康上の理由で通常の団信に加入できなかった方向けに引受基準を緩和した「ワイド団信」も用意されています。スーパーフラットで選べるプランの上乗せ金利は、2026年11月時点で次のとおりです。
| 団信Cのプラン | 金利の上乗せ・割引 |
|---|---|
| がん50%団信 | +0.05% |
| がん100%団信 | +0.15% |
| 生活習慣病団信 | +0.25% |
| ワイド団信 | +0.30% |
| 団信に加入しない | ▲0.28% |
機構の新3大疾病付団信(+0.24%)と比べると、スーパーフラットのがん100%団信は上乗せが0.09%幅小さく、保障したい病気ががんに絞られる人には費用を抑えやすい組み合わせです。ただし保障の範囲が違うため、上乗せ幅だけで決めず、支払条件まで比べる必要があります。
ネットでの独自サービス
SBIアルヒでは、借り換えのタイミングや、いま借り換えた場合の総返済額の軽減額を確認できるサービスを無料で提供しています。中でも、借り換えのメリット金額を毎月の最新金利で自動計算し、希望額以上になるとメールで知らせてくれる「レートウォッチャー」は便利なサービスです。
SBIアルヒのフラット35 よくある質問(FAQ)
Q. フラット35はどこで借りても金利は同じですか?
A. 商品は同じ機構のフラット35ですが、借入金利と融資手数料は取扱金融機関がそれぞれ決めています。多くは機構が公表する最も多い金利と同水準で、手数料の方式によって総支払額が変わります。金融機関ごとの金利と手数料は、住宅金融支援機構のサイトで検索できます。
Q. 金利が同じなら、手数料が安いところを選べばよいですか?
A. 総コストで見ればその通りですが、手数料が安い代わりに借入金利が高い定額タイプのこともあります。借入額が大きく期間が長いほど金利の影響が大きくなるため、自分の借入額・期間で手数料と総利息を合わせた金額を試算して比べてください。
※本記事の金利・手数料・団信・キャンペーンなどの情報は2026年11月時点のものです。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
