
「フラット35」は借入時に返済終了までの金利が確定する全期間固定金利の住宅ローンです。返済終了まで金利が変わらない安心感が魅力ですが、その一方で「自分の金利が今のフラット35の水準より高いのか低いのか」を意識する機会は意外と少ないものです。
実は、現在フラット35を返済中の方も、別の金融機関が扱うフラット35(フラット35借換融資)へ借り換えることができます(住宅金融支援機構)。この記事では、フラット35からフラット35への借り換えで返済額が減るのはどんなときか、そして借り換えの効果を最大にするためのポイントを、諸費用も含めた「総支払額」の視点で整理します。
2026年のフラット35は過去最高水準まで上昇している
まず押さえておきたいのが、足元の金利環境です。長期金利の上昇を背景にフラット35の金利は上がり続けており、2026年8月資金受取分の「フラット35」(新機構団信付き・融資率9割以下・借入期間21〜35年)の最も多い金利は年3.290%です(住宅金融支援機構の金利情報にて確認)。現行制度になった2017年以降で初めて3%を超えた水準が続いており、かつての歴史的低金利期(2016〜2021年ごろ)とは状況が大きく変わっています。
フラット35からフラット35への借り換えは、金利変動リスクを気にせず全期間固定のまま乗り換えられるのが利点です。金利変動リスクが気になるからフラット35を選んだのに、借り換えで変動金利のリスクを抱えるのは本末転倒——その心配がないのがこの借り換えの特徴です。
さらに大事なのが、同じ「フラット35」でも提供する金融機関によって『金利』と『事務手数料』に差があることです。フラット35は多数の金融機関が取り扱っており、金利と手数料の組み合わせが有利な窓口を選ぶことで、借り換えの効果は大きく変わります。
フラット35→フラット35の借り換えで「得する人・得しない人」
ここがもっとも重要なポイントです。借り換えで利息を減らせるのは、「借り換え後の金利」が「いま返済中の金利」より低い場合に限られます(住宅金融支援機構の試算例でも、借換後金利が借換前より低いことが前提とされています)。
- 得しにくい人:2016〜2021年ごろの低金利期に、年1%台前半などでフラット35を借りた方。現在のフラット35(年3.290%)はそれより高いため、フラット35→フラット35の借り換えで金利を下げる効果は基本的に出ません。
- 検討の余地がある人:現在の金利が今のフラット35の水準(年3.290%)より高い方、または手数料の高い窓口で借りていて低手数料の窓口に移すと総コストを抑えられる方。
つまり、かつてのように「金利が下がったから今すぐ借り換え」という一律のチャンスではなく、自分の現在の金利と、いまのフラット35金利を比べて判断する局面です。まずは現在の返済予定表で自分の適用金利を確認し、シミュレーションで効果を試算してから動きましょう。
公式の試算例で見る「実際にいくら減るか」
借り換えによる効果は、金利差・ローン残高・残りの返済期間の3つで決まります。感覚をつかむために、住宅金融支援機構が公表しているモデルケースを見てみましょう(借換前後の金利はいずれも仮定であり、機構が約束する金利ではありません)。
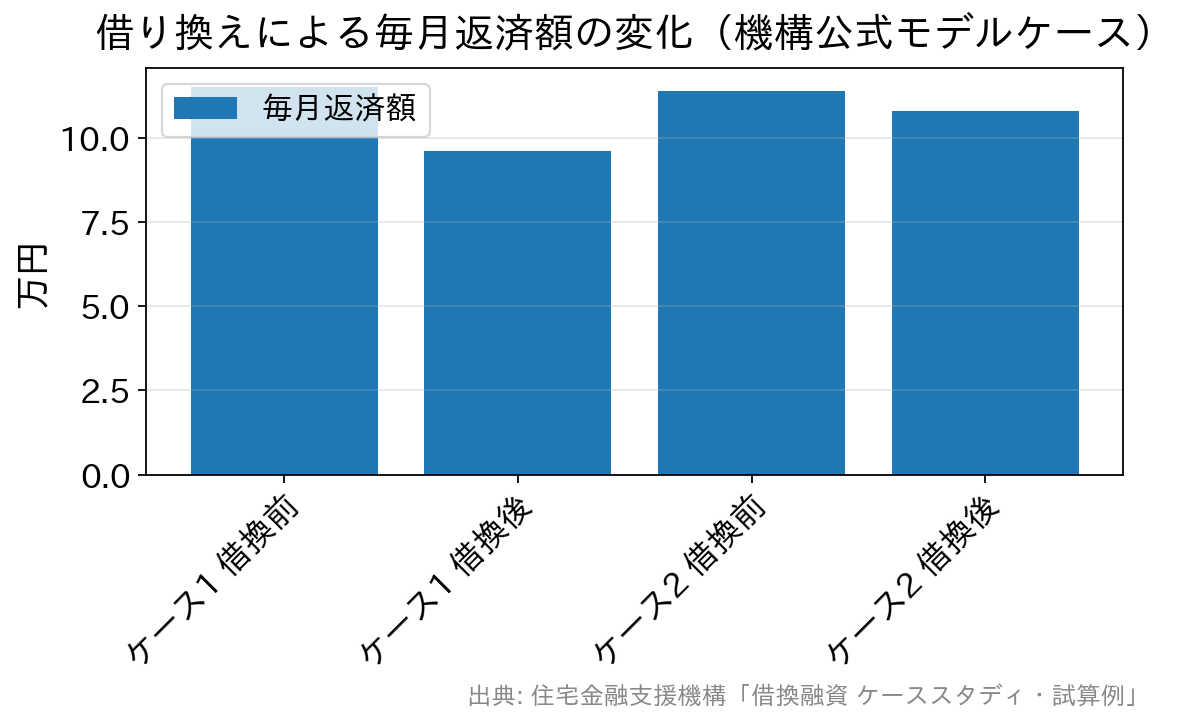
| モデルケース | ケース1:他の住宅ローン→フラット35 | ケース2:フラット35→フラット20 |
|---|---|---|
| 返済状況 | 7年間返済/残高約2,622万円・残28年 | 12年間返済/残高約2,290万円・残23年 |
| 金利(借換前→借換後) | 年3.000%→年1.500% | 年2.900%→年1.300% |
| 借換後の借入期間 | 28年(変えない) | 20年(短くする) |
| 毎月返済額 | 約11.5万円→約9.6万円(▲約2.0万円) | 約11.4万円→約10.8万円(▲約0.5万円) |
| 総返済額の軽減 | ▲約667万円 | ▲約539万円 |
| 借換諸費用 | 約72万円 | 約65万円 |
出典:住宅金融支援機構「借換融資 ケーススタディ・試算例」。借換前後の借入金利は仮定であり、機構が約束する金利ではありません。総返済額は借換前に支払った分も含めた金額です。諸費用の額は借換時の条件によって異なります。実際の効果はご自身の条件で機構の借換えシミュレーションをご利用ください。
注目したいのはケース2です。これはフラット35からフラット20(借入期間15年以上20年以下)への借り換えで、残期間23年を20年に短縮しています。フラット20はフラット35より金利が低く設定されるため(2026年8月時点で融資率9割以下の最も多い金利はフラット20が年2.970%、フラット35が年3.290%)、「期間を短くできる余力がある人ほど、より低い金利帯に移れる」という構図になります。
ただし借入期間を20年以下にすると、原則として返済途中で21年以上に戻すことはできません。また期間を短くすれば毎月の返済額は上がります。家計に余裕があるかを確かめたうえで選ぶ必要があります。
見落とせない「借り換えの諸費用(総コスト)」
借り換えは「もう一度住宅ローンを組み直す」手続きです。利息が減っても、それを上回る諸費用がかかればメリットは小さくなります。フラット35借換融資では、主に次の費用がかかります(いずれもお客さま負担)。
| 費用の種類 | 内容 | 見落としやすい点 |
|---|---|---|
| 融資事務手数料 | 窓口により「定率型(借入額×料率)」と「定額型」がある | 定率型は借入額が大きいほど負担も比例して増える |
| 抵当権の設定費用 | 借換後のローンのために第1順位の抵当権を設定(登録免許税・司法書士報酬) | 借換後の分は必ずかかる |
| 抵当権の抹消費用 | いま返済中のローンの抵当権を外す費用 | 設定費用とは別に必要。試算から抜けやすい |
| 未払利息 | 完済時点までに発生している利息 | 機構も諸費用の一つとして明記している |
| 物件検査(適合証明)の費用 | 機構の技術基準に適合しているかの確認 | 物件により金額が変わる |
| 印紙税・火災保険の継続 ほか | 契約書の印紙税など | 電子契約なら印紙税が不要な窓口もある |
当サイトの視点で大切なのは、「金利差による利息の削減額」から「これらの諸費用」を差し引いた“手取りの効果”で判断することです。上の公式ケース1でも、総返済額は約667万円減る一方で借換諸費用は約72万円かかっています。一般に「ローン残高が多い・残期間が長い・金利差が大きい」ほど効果が出やすいとされます。
借り換えでも使える金利引下げ・特典がある(誤解しやすい点)
「借り換えだと金利引下げメニューは一切使えない」と思われがちですが、正確には違います。住宅金融支援機構は借換融資について次のように案内しています。
- 【フラット35】子育てプラスは、借換融資でも利用できます。こどもの人数等に応じて借入金利を一定期間引き下げる制度で、借換融資の「4つのメリット」の一つとして機構公式に挙げられています。
- ただしその他の金利引下げメニュー(【フラット35】S・リノベ・地域連携型など)は借換融資では利用できません。
- またフラット35からフラット35への借り換えで、借換前に子育てプラスの引下げが適用されていた場合は、借換後に子育てプラスを利用できないことがあります(機構公式の注記)。該当しそうな方は、申し込み前に取扱金融機関へ必ず確認してください。
さらに2026年10月1日以降にフラット35を借り入れた方を対象に「フラットすまい・るポイント」が始まります。このサービスは借換えも対象で、フラット20・フラット50も含まれます。ポイントは自動では付かず所定の期間内に楽天IDでの申請が必要です。借り換えの実行時期が10月以降になりそうな方は、対象条件と申請方法を機構公式で確認しておきましょう(進呈されるポイント数・申請期間などの詳細は公式サイトでご確認ください)。
借換融資には「申し込める条件」がある
意外と知られていませんが、フラット35借換融資には利用条件が設けられています。効果の試算をする前に、そもそも自分が対象かを確認しておきましょう(住宅金融支援機構)。
- 住宅取得時に借り入れた住宅ローンの借入日(金銭消費貸借契約締結日)から、借換融資の申込日まで1年以上経過していること。
- 申込日の前日までの1年間、正常に返済していること(延滞があると対象になりません)。
- 原則として借換対象の住宅ローンの債務者本人が申し込むこと。ただし借り換えに伴って債務者を追加することもできます(債務者は2名まで)。
- 申込本人が所有し、本人または親族が住んでいる住宅の住宅ローンであること。多目的ローン・投資用ローン・リフォームのみのローンの借り換えには使えません。
- 住宅金融支援機構が定めた技術基準に適合している住宅であること。また住宅取得時の借入額が、住宅の建設費または購入価額の100%以内であること。
団信の入り直しと属性別の注意点
借り換えはローンを組み直すため、団体信用生命保険(団信)にも入り直すことになります。フラット35の団信は加入が任意で、金利に次のように反映されます(2026年8月時点・住宅金融支援機構)。
| 団信の選び方 | 金利への反映 | 考え方 |
|---|---|---|
| 新機構団信に加入 | 掲載金利どおり | 標準。掲載されている最も多い金利はこの前提 |
| 団信に加入しない | −0.200% | 他の生命保険で備えがある人向け。保障は自前で確保が必要 |
| デュエット(ペア連生団信) | +0.180% | 夫婦のどちらかに万一があれば残高が0円に |
| 3大疾病付機構団信 | +0.240% | がん・急性心筋梗塞・脳卒中も保障 |
そのうえで、属性別に押さえておきたい点は次のとおりです。
- 年齢・健康状態:借入時より年齢が上がっているため、健康状態によっては団信に加入できない場合があります。いまの団信の保障を手放して問題ないかを、加入中の生命保険とあわせて確認してください。健康上の理由で団信に加入しない選択もできますが、その場合は保障が無くなる点を家族と共有しておきましょう。
- 自営業・個人事業主、転職直後の方:フラット35は勤続年数を一律の条件にしておらず、申し込みやすいのが特徴です。借り換えでも、年収に対する総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)が基準になります。
- ペアローン・収入合算の方:借り換え時に名義や持分、団信の組み方が変わると手続きが複雑になります。借換融資では債務者を2名まで追加できる仕組みもあるため、事前に金融機関へ相談しておくと安心です。
- 返済期間を短くする方:返済期間が10年未満になると住宅ローン控除の対象から外れます。フラット20への借り換えなどで期間を詰める場合は、控除の残り年数も確認してください。
借り換え先の候補:SBIアルヒ(旧ARUHI)の条件を確かめる
もし金利差があり借り換えメリットが見込める場合、フラット35の取扱いで実績のあるSBIアルヒ(旧ARUHI)は候補の一つです。事実ベースで条件を整理します(同社公式サイトにて確認)。
 金利は機構の公表水準と同じ
2026年8月実行金利は、フラット35の借り換え(団信J加入・借入期間21〜35年・融資比率10割以下)で年3.290%、団信に加入しない場合は年3.090%です。機構が公表する最も多い金利と同じ水準です。自己資金を厚く用意できる方は、保証型の「スーパーフラット」も選べます(2026年8月実行金利のスーパーフラット借換は団信C加入で年3.140%、団信不加入で年2.860%)。
事務手数料は定率2.20%(最低220,000円)
事務手数料は店頭・Web申込(SBIアルヒ ダイレクト支店)いずれも借入額の2.20%(税込・最低220,000円〈税込〉)です。以前あった「Web申込で事務手数料が半額(1.10%)」という割引は現在は行われていませんので、古い記事の情報で試算しないよう注意してください。電子契約を利用する場合は別途電子契約手数料11,000円(税込)がかかります。
対面相談とWeb完結の両方に対応
全国に店舗を展開しており(約90拠点/2026年3月末現在)、住宅ローンの不安を対面で相談できます。来店不要のWeb申込も可能です。※SBIアルヒ ダイレクト支店では2026年7月1日をもってWeb事前審査の取り扱いが終了し、現在はWeb本申込のみの取り扱いです。ペアローンでの借り換え申込は対象外となっています。
※SBIアルヒの「国内最大手」表記について:2010年度〜2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
「フラット35」で人気の高いARUHIと楽天銀行を比較したこちらの記事も、住宅ローン選びの参考にしてみてください。
>>「フラット35」楽天銀行とARUHIを比較
よくある質問(フラット35の借り換え)
Q. フラット35からフラット35へ借り換えできますか?
A. できます。現在フラット35を返済中の方も、フラット35借換融資へ借り換え可能です。全期間固定のまま乗り換えられるので、金利変動リスクは生じません。ただし、住宅取得時のローンの借入日から申込日まで1年以上経過していることと、申込日の前日までの1年間を正常に返済していることが条件です。
Q. いま借り換えると得しますか?
A. 2026年8月時点のフラット35は年3.290%(融資率9割以下・21〜35年)と過去最高水準のため、低金利期に借りた方は基本的に得しません。現在の金利が今のフラット35より高い場合に限り、金利差ぶんの利息削減が見込めます。まずはご自身の返済予定表で適用金利を確認し、シミュレーションで効果を試算しましょう。
Q. 借り換えでも子育てプラスの金利引下げは使えますか?
A. 使えます。住宅金融支援機構は、借換融資でも【フラット35】子育てプラス(こどもの人数等に応じて借入金利を一定期間引き下げる制度)を利用できると案内しています。ただしその他の金利引下げメニュー(【フラット35】S・リノベなど)は借換融資では利用できません。また、借換前にすでに子育てプラスの引下げが適用されていた場合は、借換後に利用できないことがあります。
Q. 借り換えの判断基準は?
A. 一般に「ローン残高が多い・残期間が長い・金利差が大きい」ほど効果が出やすいとされます。利息の削減額から、事務手数料・抵当権の設定費用に加えて現在のローンの抵当権抹消費用や未払利息まで差し引いた“手取りの効果”で判断するのが大切です。
Q. 借り換えのときに返済期間を延ばせますか?
A. 借換融資では借入期間の見直しができるため、期間を延ばして毎月の返済額を抑えることも可能です(機構が挙げる借換融資のメリットの一つ)。ただし期間を延ばせば総返済額は増えます。逆に期間を20年以下にするとフラット20の低い金利帯に移れますが、原則として途中で21年以上に戻すことはできません。
なお、変動金利で借りていて今後の金利上昇が不安な方は、全期間固定のフラット35のほか、保証料0円・団信保険料0円で全疾病保障付団信を上乗せ0円で選べるSBI新生銀行の住宅ローンなども含めて比較してみると選びやすくなります(同行の事務取扱手数料は借入金額の2.20%〈税込〉の定率型です)。フラット35への借り換えが気になった方は、公式サイトのシミュレータでご自身の条件を試算してみてください。
