

近畿地方の行政・経済・文化・交通の中心であり、東京都・神奈川県に次ぐ日本第3位の人口規模を持つのが大阪府です。
その大阪府で「フラット35」を利用しようとしたとき、どの窓口を選べばよいのでしょうか。フラット35は全期間固定金利型のため、返済終了まで金利が変わらず返済額が確定する安心感が魅力で、金利の先行きが読みにくい局面ほど検討する方が増えます。
ただし「フラット35」を借りる窓口を選ぶときに1つ注意したいのは、「フラット35」はどこで借りても同じではないということです。適用金利と融資事務手数料は取扱金融機関ごとに異なり、しかも同じ銀行の中でも「手数料が安いタイプ」と「金利が低いタイプ」が用意されているケースがあります。この記事では、大阪府で「フラット35」を利用するときに見るべき総コストの考え方を整理します。
なお、2026年8月資金受取分の【フラット35】(買取型・借入期間21年以上35年以下・融資率9割以下・新機構団信付き)の最も多い金利は年3.290%です(住宅金融支援機構)。フラット35は申込時ではなく「実行(資金受取)月」の金利が適用されるため、検討中の方は実行予定月の金利を必ず確認してください。
大阪府で「フラット35」を扱う主な窓口
大阪府では、メガバンクの三井住友銀行と三菱UFJ銀行が大きなシェアを持っています。府内に本店を置く地方銀行では、2019年4月1日に近畿大阪銀行と関西アーバン銀行が合併して誕生した関西みらい銀行が最大規模で、次いで池田泉州銀行が続きます。2020年には第二地銀の大正銀行(当時)が徳島銀行(当時)と合併して徳島大正銀行が発足しました。
この3行はいずれも公式サイトに「フラット35」の専用ページを持ち、金利・事務手数料・商品要項を公開しています。多くの地方銀行は利益率の高い独自の住宅ローンに力を入れており、提携商品であるフラット35は取り扱いの有無すら分かりにくいことも少なくありません。その中で情報を整理して掲載している点は、比較検討する側にとって助かります。
ここでは、大阪の大手地銀2行(関西みらい銀行・池田泉州銀行)と、全国どこからでも申し込めるフラット35取扱い最大手のSBIアルヒを並べて見ていきます。
「事務手数料は◯%」で比べると見落とすもの
フラット35の比較というと「金利が同じなら手数料が安いほうが得」と語られがちですが、実際の商品はもう一段複雑です。多くの取扱金融機関は「事務手数料が定額(数万円)だが金利は高め」のタイプと、「事務手数料が定率(借入額×2.20%前後)だが金利は低め」のタイプの2本立てにしています。関西みらい銀行の「Aタイプ/Bタイプ」、池田泉州銀行の「手数料定額プラン/手数料定率プラン」がまさにこれです。
つまり手数料の安さと金利の低さはトレードオフで、どちらが有利かは借入額と返済期間で入れ替わります。まずは各窓口の手数料の選択肢を整理しましょう。
【フラット35】の最も多い金利(融資率9割以下・新機構団信付き)は、機構が毎月公表しています。【フラット20】(借入期間20年以下):3.140% / 【フラット35】(借入期間21年以上35年以下):3.460% ※実際の適用金利は取扱金融機関・手数料タイプ・団信の有無によって異なります。
| 窓口 | 融資事務手数料(税込) | 一部繰上返済手数料 | 公式サイト |
|---|---|---|---|
| 関西みらい銀行 | Aタイプ(手数料割引重視):通常55,000円/インターネットプラン33,000円 Bタイプ(金利割引重視):通常 借入額の2.20%/インターネットプラン 借入額の1.65%(借り換えは除く) | 0円(インターネット・店頭とも) | 公式サイト |
| 池田泉州銀行 | 手数料定額プラン:33,000円 手数料定率プラン:借入額の2.20%(住宅ローンとのミックスプランは1.68%) | 0円(繰上返済可能額に100万円以上等の条件あり) | 公式サイト |
| SBIアルヒ | 借入額の2.20%(最低220,000円) ※2026年3月2日〜2027年3月31日にWeb申込(本申込)+電子契約で借り入れた場合、1債権あたり33,000円引き | 0円 | 公式サイト |
※2026年8月時点で各行公式サイトに掲載されている内容です(関西みらい銀行は融資条件2020年11月1日現在・手数料2023年12月1日現在、池田泉州銀行は2026年4月1日現在の表示)。フラット35は「実行(資金受取)月」の金利が適用されます。最新の適用金利・手数料は各金融機関の公式サイトでご確認ください。
ここで注目したいのが、関西みらい銀行と池田泉州銀行はいずれも33,000円の定額型を用意していることです。かつては「地銀のフラット35は手数料が高い」という整理が成り立ちましたが、現在はそう単純ではありません。
3,000万円を借りた場合の事務手数料はいくら違うか
「借入額の何%」と言われてもピンとこないので、3,000万円を借り入れた場合の融資事務手数料を金額に直してみます。
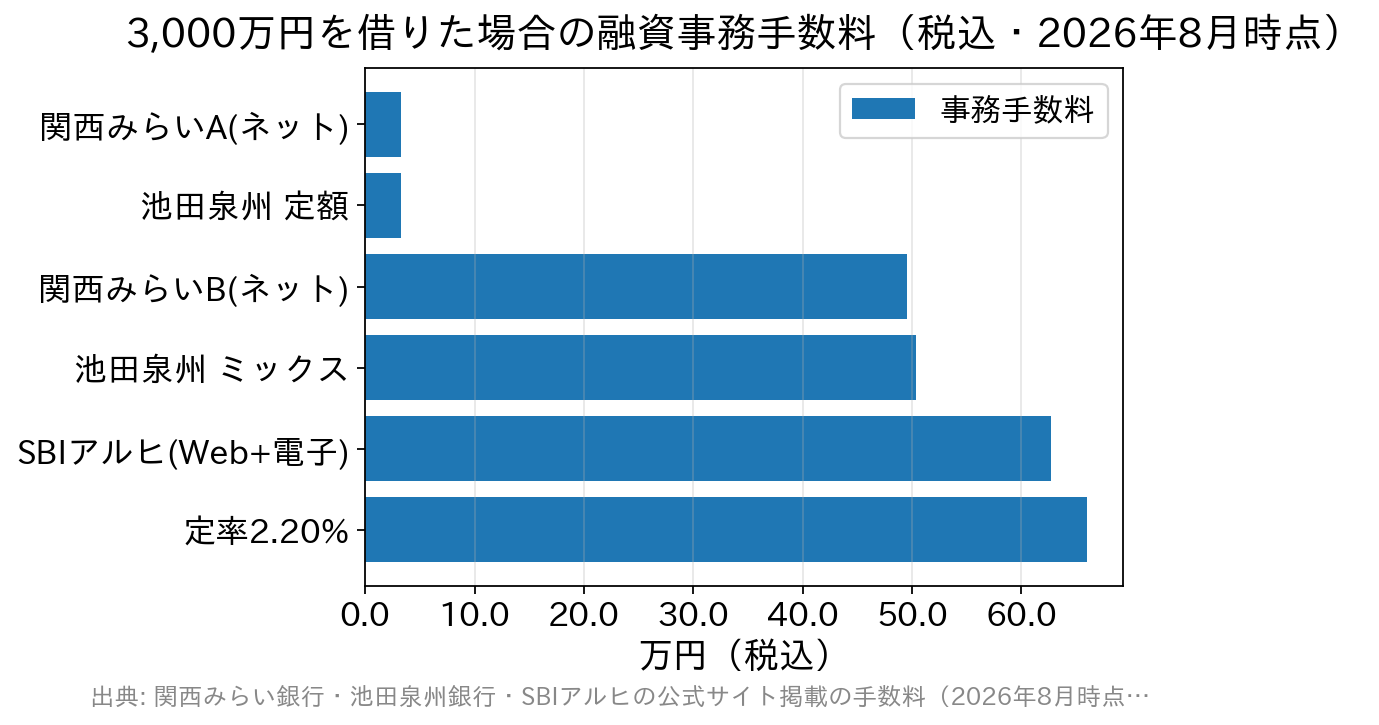
| 窓口・タイプ | 手数料率/額(税込) | 3,000万円借入時の手数料(税込) |
|---|---|---|
| 関西みらい銀行 Aタイプ(インターネットプラン) | 33,000円 | 33,000円 |
| 池田泉州銀行 手数料定額プラン | 33,000円 | 33,000円 |
| 関西みらい銀行 Bタイプ(インターネットプラン) | 借入額の1.65% | 495,000円 |
| 池田泉州銀行 手数料定率プラン(ミックス) | 借入額の1.68% | 504,000円 |
| SBIアルヒ(Web申込+電子契約) | 借入額の2.20% − 33,000円 | 627,000円 |
| 池田泉州銀行 手数料定率プラン/SBIアルヒ(通常) | 借入額の2.20% | 660,000円 |
※各行が公表する料率をもとに当編集部が計算した金額です(3,000万円・税込)。実際の金額は借入額・適用条件によって異なります。
金額にすると、定額型(33,000円)と定率2.20%(660,000円)では60万円以上の差になります。しかも事務手数料は契約時に現金で支払うものです。頭金や貯蓄を手数料で減らすことになるため、初期費用のインパクトは決して小さくありません。
ただし、ここで「定額型が一番得」と結論づけるのは早すぎます。定額型は適用金利が高めに設定されているのが通常で、その差は返済期間を通じて利息として積み上がるからです。仮に金利差が年0.3%あるとすれば、3,000万円・35年の借り入れでは総返済額の差が数百万円規模になることもあります。初期費用60万円の差より、金利差のほうが大きくなるケースは珍しくありません。
判断の目安は次のとおりです。
- 借入額が小さい/返済期間が短い/数年〜10年程度での繰上完済や売却を想定している → 定額型(手数料重視)が有利になりやすい
- 借入額が大きい/35年かけて返す前提 → 定率型(金利重視)が有利になりやすい
どちらが有利かは、必ず実行予定月の実際の適用金利で、総返済額+事務手数料を計算して比べてください。各行の公式サイトには返済額シミュレーションが用意されています。
保証料・団信・繰上返済——手数料以外で差がつく項目
フラット35は保証料が原則不要で、これはどの窓口でも共通です。差がつくのは次の3点です。
- 団体信用生命保険(団信):現在のフラット35は新機構団信付きの金利が標準です。健康上の理由などで団信に加入しない場合は、掲載金利から年0.20%が引き下げられます(関西みらい銀行・池田泉州銀行とも公式サイトに明記)。夫婦で加入する「デュエット(ペア連生団信)」は年0.18%、3大疾病付機構団信は年0.24%の上乗せです(2026年8月時点・住宅金融支援機構)。団信を外して0.20%安くするなら、その分を掛け捨ての生命保険で補えているかまで確認してから決めましょう。
- 繰上返済の条件:手数料は3行とも無料ですが、最低金額の条件が違います。池田泉州銀行は一部繰上返済に100万円以上などの条件があり、関西みらい銀行のインターネットでの一部繰上返済は住宅金融支援機構のサイトからの手続きが必要です。繰上返済を積極的に使う予定なら、事前に確認しておく価値があります。
- 物件検査(適合証明)の費用:フラット35は住宅金融支援機構の技術基準に適合していることの検査が必須で、この費用は利用者負担です。窓口によって差が出る項目ではありませんが、諸費用の見積もりからは漏れがちなので忘れずに計上してください。
2026年4月からの制度拡充も確認しておく
フラット35は2026年4月資金受取分から2点が拡充されています。大阪府内で物件を探している方には実務的な影響があります。
- 融資限度額が8,000万円から1億2,000万円に引き上げ。都市部の価格帯でも、民間ローンとの二本立てにせずフラット35一本で組める余地が広がりました。ただし取扱金融機関の商品要項が追随しているかは別問題で、池田泉州銀行は「100万円以上1億2,000万円以内」と更新済みですが、関西みらい銀行のフラット35のページは「100万円以上8,000万円以下」の表示のままです(2026年8月時点)。高額の借り入れを検討している場合は、窓口に上限を直接確認してください。
- 一戸建て住宅の床面積の下限が70㎡以上から50㎡以上へ緩和。都市部のコンパクトな戸建てが対象に入りました(マンションは従来どおり30㎡以上)。
自営業・転職直後でも申し込みやすいのがフラット35の強み
フラット35が幅広い層に選ばれている理由のひとつが、勤続年数や雇用形態を一律の条件にしていない点です。関西みらい銀行も公式サイトで「勤続年数の制限がないので、転職・就職まもない方や派遣社員・契約社員の方もお申込みが可能です」と明記しています。
審査の中心になるのは、年収に占める年間返済額の割合=返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)です(住宅金融支援機構)。この計算には自動車ローンやカードローン、スマホ端末の分割払いなど他の借り入れの返済額も合算されるため、年収が足りていても枠が埋まっていて通らない、というつまずき方をすることがあります。属性に不安がある方ほど、申し込み前に他の借り入れを整理できないか確認しておきましょう。
SBIアルヒという選択肢——全国対応と商品ラインナップ
大阪の地銀2行が定額型を用意している一方で、SBIアルヒには別の強みがあります。
ひとつは商品ラインナップの幅です。SBIアルヒは「リノベ」「地域連携型・地方移住支援型」といった金利引き下げ型のフラット35を扱うほか、保証型のフラット35「スーパーフラット」にも力を入れており、自己資金の割合によっては買取型より低い金利で利用できる場合があります。健康面に不安がある方向けに、スーパーフラット・フラットα向けの団信でワイド団信を選べる点も、買取型のフラット35(機構団信のみ)にはない選択肢です。
もうひとつは取扱実績です。SBIアルヒは16年連続でフラット35の実行件数No.1で、超長期の住宅ローン審査に関するノウハウが蓄積されています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
全国に約90拠点(2026年3月末現在)を展開しており、大阪府内にも店舗があります。店舗によって取り扱い商品が異なるほか、拠点は変更されることがあるため、最新の店舗一覧・営業時間は公式サイトでご確認ください。なお、SBIアルヒ ダイレクト支店では2026年7月1日をもってWeb事前審査の取り扱いが終了し、Web本申込のみとなっています。事前審査の段階から相談したい場合は店舗の利用を検討しましょう。
大阪府のフラット35に関するよくある質問
Q. 大阪府ならどの窓口のフラット35がおすすめですか?
A. 一律の正解はありません。借入額が小さめ、または早めの完済・住み替えを想定しているなら、関西みらい銀行のAタイプ(インターネットプラン33,000円)や池田泉州銀行の手数料定額プランのように定額型が有利になりやすいでしょう。3,000万円以上を35年かけて返すなら、初期費用より金利差のほうが効くため、定率型で金利の低いタイプを選ぶ判断もあります。SBIアルヒは商品ラインナップの幅と全国対応が強みです。実行予定月の金利で、事務手数料を含めた総額を計算して比べるのが唯一確実な方法です。
Q. 大阪府内に住んでいなくても、大阪の地銀のフラット35を使えますか?
A. 地方銀行には営業区域の制限があります。関西みらい銀行は「取扱店の営業区域内に居住または勤務し、融資対象物件が当社の営業区域内にあること」を申込条件にしています。池田泉州銀行はインターネット支店・ダイレクト支店ではフラット35を取り扱っておらず、一部の店舗でもローンの手続きができない場合があります。居住地・物件所在地が営業区域に入るかは、申し込み前に必ず確認してください。全国どこからでも申し込める点は、SBIアルヒのようなモーゲージバンクの利点です。
Q. 借り換えでもフラット35は使えますか?
A. 使えます。ただし条件が新規借入と異なる点に注意してください。関西みらい銀行のBタイプ(金利割引重視)のインターネットプラン1.65%は「借りかえ案件は除く」とされています。また池田泉州銀行の借り換えは、借入可能額が「現在借入中の住宅ローン残高+借り換えに伴う費用」または「担保評価額の200%」のいずれか低い金額まで、といった条件が設けられています。借り換えは諸費用を回収できるかどうかで損得が決まるため、手数料も含めた総額で判断しましょう。
Q. 事務手数料が33,000円の定額型を選べば、総額は必ず安くなりますか?
A. いいえ。定額型は適用金利が高めに設定されているのが通常で、金利差は返済期間を通じて利息として積み上がります。手数料で60万円得をしても、金利差で数百万円損をすれば意味がありません。「事務手数料+総返済額」の合計で比べるのが唯一の判断方法です。関西みらい銀行はAタイプ・Bタイプ、池田泉州銀行は定額プラン・定率プランそれぞれの金利を公式サイトで公表しているので、実行予定月の数字で両方試算してください。
まとめ|「金利が同じだから手数料で選ぶ」の一段先へ
大阪府で「フラット35」を検討するときのポイントを整理します。
- フラット35の金利は機構が公表する最頻金利がベースだが、取扱金融機関と手数料タイプによって実際の適用金利は変わる
- 関西みらい銀行・池田泉州銀行はいずれも33,000円の定額型を用意しており、「地銀は手数料が高い」という古い整理はもう通用しない
- ただし定額型は金利が高め。借入額・返済期間によって有利不利が逆転するため、総返済額+事務手数料で比べる
- SBIアルヒは商品ラインナップの幅・全国対応・ワイド団信の選択肢が強み
- 地銀には営業区域の制限があり、借り換えは条件が別に設定されていることが多い
あわせて、そもそも全期間固定が自分に合っているかも一度考えてみてください。当編集部が2026年8月4日に各行の公式金利ページを確認したところ、変動金利の最優遇は年0.945%(三菱UFJ銀行)〜年1.543%(楽天銀行 金利選択型)で、フラット35(年3.290%)とは2%前後の開きがあります。金利が変わらない安心を取るのか、当初の返済額の低さを取るのか——判断の軸は「返済期間中に金利が上がっても家計が耐えられるか」です。
民間の住宅ローンを比較対象に入れるなら、諸費用の分かりやすさで選ぶという見方もあります。たとえばSBI新生銀行は、保証料・一部繰上返済手数料・一般団信の上乗せがいずれも0円で、事務手数料は借入金額の2.20%(税込)の定率型に一本化されています。2026年3月からは上乗せ0円の全疾病保障付団信も始まりました。店舗とオンラインの両方で手続きできるため、総コストの相場観をつかむ比較対象として扱いやすい選択肢です(適用条件・最新の金利は公式サイトでご確認ください)。
金利が上昇している局面だからこそ、表面金利だけでなく諸費用と団信を含めた総支払額で冷静に見比べることが、後悔しない選び方につながります。
