年収300万円台で無理なく借りられる住宅ローンは、返済負担率20〜25%を目安にすると、変動金利を年1.500%と仮定した場合で約1,630万円〜約2,590万円です。全期間固定の【フラット35】(2026年11月の最も多い金利は年3.810%)で同じ返済額にすると借入額は約29%少なくなり、金利の選び方で買える物件の価格帯が変わります。
国税庁の「民間給与実態統計調査」(令和7年分)によると、1年を通じて勤務した給与所得者の平均給与は487万円でした。給与階級別にみると、男性は年収400万円超500万円以下、女性は200万円超300万円以下の層が最も多く、年収300万円台は多くの人が含まれる収入帯です。
1年を通じて勤務した給与所得者の平均給与は487万円(前年比1.9%増)。雇用形態別では正社員559万円、正社員以外210万円となっています。
試算の前提|2026年11月時点の金利水準を確認する
年収別の借入額を考える前に、いま現実に適用されている金利を見ておきます。ここが数年前の水準のままだと、以下の計算はすべて実態からずれてしまうからです。
2026年11月の変動金利(新規借入・最優遇)は、三菱UFJ銀行が年1.195%、楽天銀行(金利選択型)が年1.797%、ソニー銀行(変動セレクト住宅ローン)が年1.847%と、銀行によって開きがあります。全期間固定の【フラット35】は、2026年11月資金受取分の最も多い金利が年3.810%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き。住宅金融支援機構の金利情報)です。
この記事の試算は、変動金利=年1.500%・返済期間35年・元利均等返済・ボーナス返済なし・諸費用は含まないを前提としています。実際の適用金利は金融機関・審査結果・実行月によって変わるため、あくまで金額の目安としてご覧ください。
年収300万円台の平均的な住宅ローン借入額は?
住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査)によると、返済負担率(年間返済額÷世帯年収)は「15%超〜20%以内」が26.2%と最も多くなっています。年収300万円で返済負担率20%なら、年間返済額は60万円(月5万円)です。
この20%基準で計算すると、年収300万円台の借入額の目安はおおむね約1,630万円〜約2,070万円となります。
| 年収(税込) | 年間返済額(月々) | 借入額の目安(返済負担率20%) |
|---|---|---|
| 300万円 | 60万円(5.0万円) | 約1,633万円 |
| 320万円 | 64万円(約5.3万円) | 約1,742万円 |
| 340万円 | 68万円(約5.7万円) | 約1,851万円 |
| 360万円 | 72万円(6.0万円) | 約1,960万円 |
| 380万円 | 76万円(約6.3万円) | 約2,068万円 |
※年1.500%・35年・元利均等返済での試算(諸費用を含まず)。金利が上がると同じ返済額でも借りられる額は減ります。
年収300万円台の上限となる住宅ローン借入可能額は?
住宅ローンの審査では、返済負担率に上限があります。【フラット35】の基準では、年収400万円未満の場合の総返済負担率は30%以下です(400万円以上は35%以下)。前述の20%とは大きな差があります。実際に返済負担率30%で計算すると、次のような金額になります。
| 税込み年収 | 借入可能額の上限(目安) | 月々の返済額 |
|---|---|---|
| 300万円 | 約2,450万円 | 7.5万円 |
| 320万円 | 約2,613万円 | 8.0万円 |
| 340万円 | 約2,776万円 | 8.5万円 |
| 360万円 | 約2,939万円 | 9.0万円 |
| 380万円 | 約3,103万円 | 9.5万円 |
※年1.500%・35年・元利均等返済での試算。返済負担率には自動車ローンやカードローン、商品の分割払いなど他の借り入れの返済額も合算されます。
ただし、これはあくまで審査上の上限です。税込み年収には社会保険料・住民税・所得税が含まれ、手取りはこれより少なくなります。そこから月8万円を超える返済をし、さらに固定資産税・火災/地震保険・(マンションなら)管理費・修繕積立金まで払うとなると、上限いっぱいの借り入れは現実的ではありません。
当サイトでは、金利の数字だけでなく、手取りから無理なく払えるかを重視しています。税込み年収の25%以内を目安にすると、次のような借入額が現実的なラインです。
| 税込み年収 | 現実的な借入額(返済負担率25%) | 月々の返済額 |
|---|---|---|
| 300万円 | 約2,041万円 | 6.25万円 |
| 320万円 | 約2,177万円 | 約6.7万円 |
| 340万円 | 約2,313万円 | 約7.1万円 |
| 360万円 | 約2,450万円 | 7.5万円 |
| 380万円 | 約2,586万円 | 約7.9万円 |
考え方としては、税込み年収の20〜25%を返済額の上限と考えるか、手取り年収をベースに無理のない返済額から逆算するかのいずれかが安全です。金融機関が提示する借入可能額と、実際に無理なく返済できる金額は別のものです。
金利が上がると借入可能額はどう変わる?(変動とフラット35の比較)
同じ返済額でも、適用される金利が高いほど借りられる額は少なくなります。返済負担率20%を前提に、変動金利(年1.500%と仮定)と全期間固定の【フラット35】(2026年11月資金受取分・年3.810%)で借入可能額を比べると、次のように大きな差が出ます。
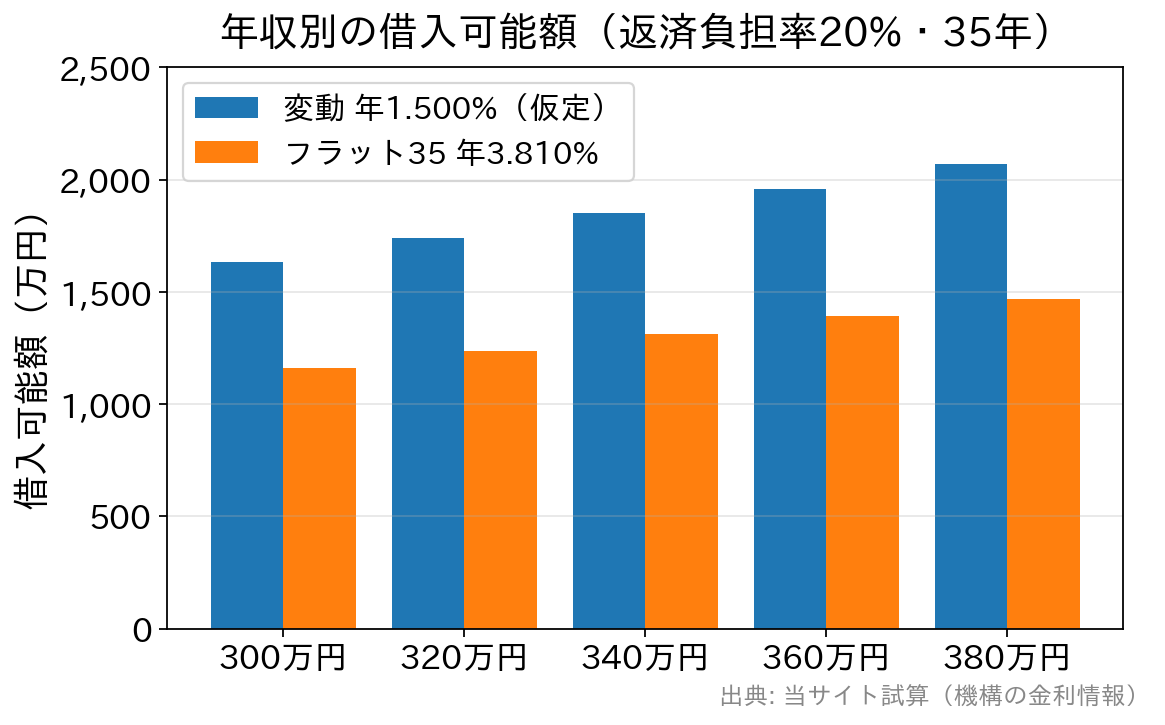
年収300万円なら約1,633万円と約1,159万円で約474万円、年収380万円なら約2,068万円と約1,468万円で約601万円の差です。同じ月々の返済額でも、年3.810%と年1.500%の金利の違いだけで買える物件の価格帯が変わってしまいます。
固定金利は返済額が将来も変わらない安心がある一方、足元の金利水準では借りられる額が小さくなります。変動金利は当初の借入可能額は大きくなりますが、今後の利上げで返済額が増えるリスクを自分で引き受けることになります。
実際、日銀は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げ、10月30日の会合では据え置きました(日本銀行の公表文)。変動金利の見直しが返済額に反映される時期は銀行と契約によって違い、すぐに上がるとは限りません。すでに変動金利で借りている方は、住宅ローンの金利はいつ決まるかを解説した記事も参考に、自分の契約タイプと反映月を返済予定表で確認してください。
年収300万円台で頭金なしの住宅ローンを組むときの注意点
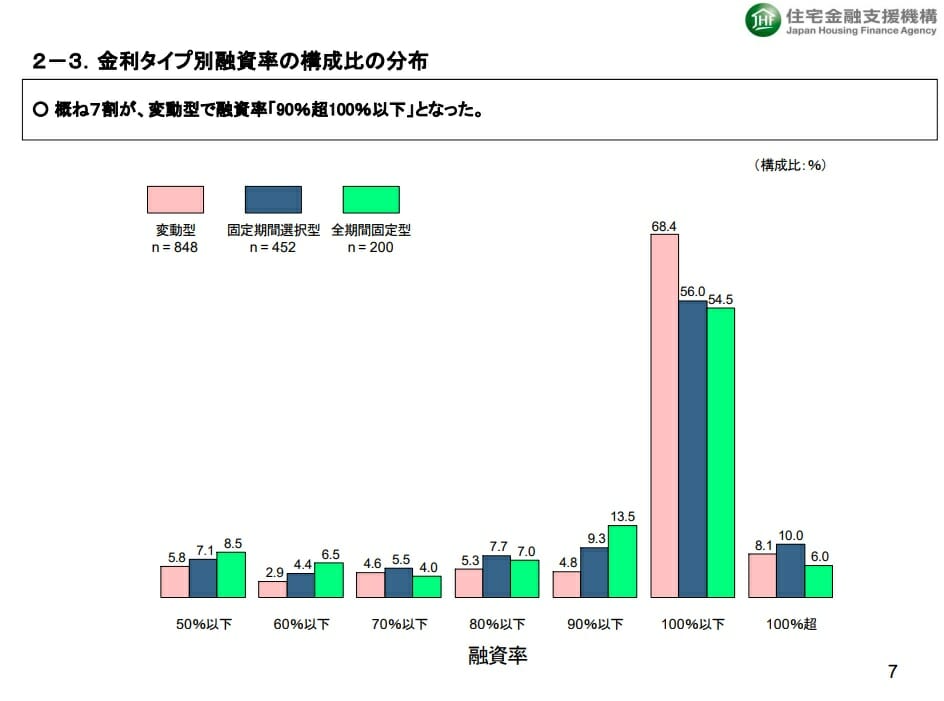
金利が低い時期には、頭金を貯める間の家賃がもったいない、早く住環境を改善したいという理由から、頭金を入れずに借りる判断も合理的に見えました。
ただし注意点があります。中古住宅では仲介手数料、住宅ローンを組む際には保証料や融資事務手数料などの諸費用が数十万円〜借入額の数%発生します。フルローン(頭金ゼロ)にすると、これらの諸費用は別途現金で用意する必要があるうえ、借入額が増えるぶん総返済額・毎月の負担も大きくなります。
とくに事務手数料が借入額×2.20%(税込)のタイプの住宅ローンでは、3,000万円を借りれば手数料だけで660,000円(税込)です。当サイトが重視する総コストの観点では、少なくとも諸費用ぶんの自己資金は用意しておくと、入居後の家計に余裕が生まれます。
【判定】年収300万円台の住宅ローン借入額を判定!
インターネットでは「年収300万円+○○○○万円」というキーワードで検索する方が多いようです。変動金利 年1.500%を前提に、頭金なしで無理なく返せるかを判定します。
| 借入額 | 判定 | 月々の返済額と返済負担率(年収300万円の場合) |
|---|---|---|
| 年収300万 住宅ローン 1500万 | ◎ | 約4.6万円・約18.4%。余裕を持った返済が可能と思われます。 |
| 年収300万 住宅ローン 2000万 | ○ | 約6.1万円・約24.5%。手取りや諸費用を考えるとやや余裕は少なめ。 |
| 年収300万 住宅ローン 2500万 | △ | 約7.7万円・約30.6%。フラット35の基準(30%以下)を超えるため、年収300万円台後半や頭金・共働きなど条件が整った場合に限られます。 |
| 年収300万 住宅ローン 3000万 | × | 約9.2万円・約36.7%。審査基準を超えるうえ、手取りベースでは返済が苦しくなると思われます。 |
※年1.500%・35年・元利均等返済での試算。金利が今後さらに上がると、同じ借入額でも返済負担は重くなります。借入時点だけでなく、将来の金利上昇も見込んで余裕を持った計画が必要です。
年収300万円台、40歳・40代で気をつけることとは?
40歳前後で家を買う場合は、購入時期よりも完済までの資金計画を優先して考えてください。転勤や家庭の事情で購入が遅くなるのは珍しいことではなく、定年後に残る返済をどう減らすかを先に決めておけば対応できます。
40歳で35年返済を組むと完済は75歳。定年を65歳とすると、定年後に10年分の返済が残ります。2,000万円を35年で借りた場合に、金利タイプによって定年時点の残高がどう変わるかを比べました。
| 金利タイプ(前提) | 月々の返済額 | 65歳(定年)時点の残高 |
|---|---|---|
| 変動金利 年1.500% | 約61,200円 | 約682万円 |
| 【フラット35】年3.810% | 約86,300円 | 約860万円 |
※2,000万円・35年・元利均等返済・ボーナス返済なしでの試算。変動金利は全期間同じ金利が続いた場合の計算で、金利が上がれば返済額・残高はこれより増えます。
いずれにしても定年時点で数百万円の残高が残る計算です。これをどう返済するかを、借入時点で決めておく必要があります。退職金をあてにしすぎず、繰上返済や共働きでの返済前倒しを織り込んでおくと、定年後の家計が楽になります。繰上返済を前提にするなら、一部繰上返済手数料が無料かどうかも借入先を選ぶ条件になります。手数料が無料なら少額でもこまめに返せますが、1回ごとに手数料がかかる商品では回数を絞らざるを得ません。
年収300万円台の方が申し込みやすい住宅ローンとは?
住宅ローンには年収の下限を申込条件にしている商品があります。たとえばソニー銀行は、前年度の年収(自営業の方は申告所得)が400万円以上であることを申込条件としています。年収300万円台の場合、こうした年収の下限で最初から申し込めない住宅ローンがある点に注意が必要です。
その点、【フラット35】の申込要件は年齢・国籍・総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)などで、年収そのものの下限は要件に挙げられていません。年収300万円台・非正規雇用・転職直後といった条件でも申し込める点が特徴です。全期間固定なので当初の返済額は変動金利より大きくなりますが、そもそも申し込めるかという段階では有力な候補です。
申し込みの際は1社に絞らず複数の住宅ローンに仮審査を出し、通過したなかから納得できるものを選ぶのがおすすめです。下記は国内主要金融機関の住宅ローン審査で目安とされる年収条件の一覧です。
| 銀行名 | 年収 | 職業・雇用形態 | 勤続年数 |
|---|---|---|---|
| auじぶん銀行 | 200万円 | 個人事業主でも可能 | 規定なし(個人事業主、会社役員は3年) |
 | 安定かつ継続的な収入があること | 規定なし | 規定なし(個人事業主、会社役員は3年) |
 フラット35 | 100万円程度でも可能 | パート、アルバイト、個人事業主、契約社員、派遣社員、会社役員でも可能 | 規定なし(個人事業主、会社役員は2年) |
 | 200万円以上 | 正社員、契約社員 | 規定なし |
 | 300万円以上 | 個人事業主、契約社員、会社役員でも可能 | 2年以上 |
 | 100万円以上 | 個人事業主、契約社員、派遣社員、会社役員でも可能 | 半年以上(個人事業主、会社役員は3年) |
 | 400万円以上 | 個人事業主、会社役員でも可能 | 規定なし(個人事業主、会社役員は3年) |
 | 200万円以上 | 個人事業主でも可能 | 1年(個人事業主、会社役員は3年) |
| ※2023年2月、当サイト調べ。 | |||
公的な住宅ローンの定番、フラット35
全国の金融機関の中で、全期間固定金利住宅ローン【フラット35】の実行件数シェア16年連続第1位を獲得しているのがSBIアルヒです(2025年度のシェアは27.7%)。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
出典:SBIアルヒ公式プレスリリース 2026年5月1日
自己資金の割合に応じて金利が決まる「スーパーフラット」シリーズなども取り扱っていますが、頭金を用意しにくい年収300万円台の方は、通常の【フラット35】の条件から確認してください。
融資事務手数料は借入額の2.20%(税込・最低220,000円(税込))で、2026年3月2日から2027年3月31日までにWeb申込(本申込)と電子契約を利用して借り入れた場合は1債権あたり33,000円(税込)が引き下げられます。
年収300万円台と住宅ローン控除
住宅ローン控除(住宅借入金等特別控除)は、年末の住宅ローン残高に応じて所得税・住民税が軽減される制度です。令和4年以降に入居した場合の控除率は0.7%で、控除期間は新築住宅等で原則13年、既存(中古)住宅は10年です。令和8年度税制改正では、省エネ性能の高い既存住宅の控除期間が13年に拡充されました。控除対象となる借入限度額は、住宅の省エネ性能や入居年によって異なります。
また、国土交通省によると、住宅ローン減税は令和8年度税制改正で入居日が令和12年12月31日までに5年間延長されています。制度がすぐになくなるわけではないため、急いで借入額を増やす必要はありません。
ここで年収300万円台の方が知っておきたいのは、住宅ローン控除は納めた税金が戻る制度だという点です。
年収300万円台は納める所得税・住民税がもともと少ないため、残高×0.7%の控除枠を使い切れないことがあります。所得税で控除しきれない分は翌年度の住民税から差し引かれますが、その上限は総務省の案内どおり前年分の所得税の課税総所得金額等の5%(97,500円が限度)です。借入額を増やしても控除がそのぶん増えるとは限らず、控除を理由に多めに借りるのは年収300万円台ではとくに避けたい判断です。
消費税率引き上げ時の負担軽減策だった「すまい給付金」は、国土交通省によると申請受付が令和6年3月に終了しています。現在利用できる補助・税制(住宅ローン控除や、子育て世帯向けの国・自治体の支援など)は、最新の公式情報で確認してください。
まとめ|年収300万円台で失敗しないための3つの視点
- 審査上の上限と、無理なく返せる額は別物です。【フラット35】の基準である返済負担率30%まで借りられても、手取りベースでは苦しくなります。税込年収の20〜25%を目安にしてください。
- 金利が上がると、同じ返済額で借りられる額は減ります。年収300万円・返済負担率20%なら、変動 年1.500%で約1,633万円、【フラット35】年3.810%で約1,159万円と、約474万円の差が出ます。物件探しの前に、自分が使う金利タイプで借入額の目安を確認してください。
- 年収の下限で申し込めない住宅ローンがあります。ソニー銀行は年収400万円以上が条件です。年収の下限が要件にない【フラット35】は、選択肢を確保する意味でも押さえておく価値があります。
家計に余裕が少ないほど、金利だけでなく事務手数料・保証料・繰上返済手数料を含めた総額で比べることが欠かせません。年収帯ごとの目安は年収400万円台の住宅ローンの記事でも紹介しています。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
