
 楽天銀行のフラット35の金利は、2026年10月の融資実行分で返済期間21年以上35年以下・融資率9割以下なら年3.830%(団信付き)です。同行の住宅ローンは、この全期間固定のフラット35と、変動と固定を切り替えられる金利選択型の2本立てで、どちらが得かは金利の高低よりも借入額と固定したい期間で決まります。というのも、フラット35は事務手数料が借入額に比例する定率型、金利選択型は330,000円(税込)の定額型と、費用のかかり方が正反対だからです。
楽天銀行は2010年にイーバンク銀行から商号を変更して誕生した楽天グループのネット銀行で、2023年4月に東証プライム市場へ上場しています。以下では表面の金利に加えて、事務手数料・団信・金利の上乗せ条件まで含めた総コストの視点で2つの商品を分解します。
楽天銀行の住宅ローンは費用の性格が違う2本立て
同じ銀行の商品でも、フラット35と金利選択型では手数料の計算方法も団信の付き方も異なります。全体像を先に並べておくと、自分の借入額でどちらの費用が小さくなるかを見当づけやすくなります。
| 比較の観点 | 【フラット35】 | 金利選択型(変動金利(固定特約付き)) |
|---|---|---|
| 金利タイプ | 全期間固定(借入時に完済まで確定) | 変動金利。借入期間中に固定(2・3・5・7・10年)へ何度でも変更可 |
| 融資事務手数料 | 借入額×1.10%(税込)(購入・建築/楽天銀行が返済口座) 借換は借入額×0.99%(税込) 楽天銀行以外が返済口座なら1.43%(税込) | 借入額にかかわらず330,000円(税込)の定額(ペアローンは2件で495,000円(税込)) |
| 保証料・繰上返済手数料 | いずれも0円(保証人も不要) | いずれも0円(一部繰上返済は1万円から) |
| 団信・特約 | 新機構団信付きの金利。デュエット・3大疾病付は金利上乗せ | 団信+がん保障特約(50%保障)+全疾病特約の保険料が0円 |
| 相性のよい人 | 金利上昇のリスクを完済まで断ちたい人、勤続年数や雇用形態に不安がある人 | 借入額が大きく諸費用を抑えたい人、保障を厚くしたい人 |
※2026年10月時点で楽天銀行公式サイトにて確認した内容です。
楽天銀行のフラット35の金利と特徴
返済終了まで金利が変わらない長期固定型住宅ローンのフラット35で、楽天銀行は手数料の低さを打ち出しています。特徴を整理すると次のとおりです。
楽天銀行のフラット35で見ておきたい4つの特徴
- 事務手数料は購入・建築なら借入額×1.10%(税込)で、一般的な2.20%(税込)の半分の水準
- 保証料0円・保証人不要で、一部繰上返済手数料も0円
- 完済まで金利と返済額が変わらない全期間固定
- 【フラット35】子育てプラスなどの金利引下げ制度に対応し、組み合わせて最大年1.0%の引き下げ
フラット35とは
フラット35とは、住宅金融支援機構が民間金融機関と提携して提供する長期固定金利の住宅ローンのことです。資金を受け取る時点で完済までの借入金利と返済額が確定するため、長期のライフプランを立てやすく、返済期間中の金利上昇の影響を受けません。
2017年10月の申込受付分から、フラット35は団信付きの金利体系に変わっています。楽天銀行の表示金利も団信込みで、デュエット(夫婦連生団信)は年0.18%、3大疾病付団信は年0.24%の上乗せになり、団信に加入しない場合は年0.2%引き下げられます。
借入額は100万円以上1億2,000万円以内、借入期間は新規の場合15年以上35年以内(申込人が満60歳以上なら10年以上)が基本です。家族構成や住宅性能に応じて一定期間の金利を下げる【フラット35】子育てプラスなどの制度は、組み合わせると最大年1.0%の引き下げになるため、該当しそうな人は申込前に要件を確認しておく価値があります。
2026年10月のフラット35の金利水準
フラット35の金利は取扱金融機関ごとに異なりますが、全体の水準は住宅金融支援機構が毎月公表しています。2026年10月に資金を受け取る分で、機構が公表する最も多い金利は次のとおりです。
| 商品・返済期間 | 融資率9割以下(最も多い金利) | 融資率9割超(最も多い金利) |
|---|---|---|
| 【フラット35】21年以上35年以下 | 年3.830% | 年3.940% |
| 【フラット20】20年以下 | 年3.510% | 年3.620% |
| 【フラット50】36年以上50年以下 | 年4.100% | 年4.210% |
※2026年10月資金受取分・新機構団信付き。住宅金融支援機構【フラット35】金利情報の公表値を2026年10月1日に確認。楽天銀行のフラット35(21年以上35年以下・融資率9割以下)も同日時点で年3.830%でした。融資率が9割を超えると金利が上がるため、自己資金を1割用意できるかどうかで適用金利が変わります。
2026年10月1日からは、住宅金融支援機構の「フラットすまい・るポイント」も始まりました。借入日が2026年10月1日以降のフラット35などが対象で、借入額に応じて2,000〜150,000ポイントを受け取れ、申請は借入日から6か月以内です。取扱金融機関を問わない機構の制度なので、楽天銀行だけの特典ではありません。
金利の上昇局面では、フラット35を低金利だから選ぶという発想は成り立ちにくくなっています。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げており、変動金利の先行きは誰にも断定できません。その結果、フラット35の価値は金利の安さよりも、返済額が完済まで動かないことそのものに移っています。
事務手数料は返済口座の指定先で3段階に変わる
楽天銀行の融資事務手数料は、返済口座の指定先と、購入・建築か借り換えかによって3段階に分かれます。同じフラット35でも金融機関ごとに手数料が違うため、金利と合わせて比べないと思わぬ差額を払うことになります。
- 購入・建築で楽天銀行を返済口座に指定:借入額×1.10%(税込)
- 借り換えで楽天銀行を返済口座に指定:借入額×0.99%(税込)
- 楽天銀行以外を返済口座に指定:いずれの場合も借入額×1.43%(税込)
最低の事務手数料は、購入・建築の場合110,000円(税込)、借り換えの場合165,000円(税込)です。一般的な定率型の借入額×2.20%(税込)と比べると、3,000万円の借入で数十万円の差になります。
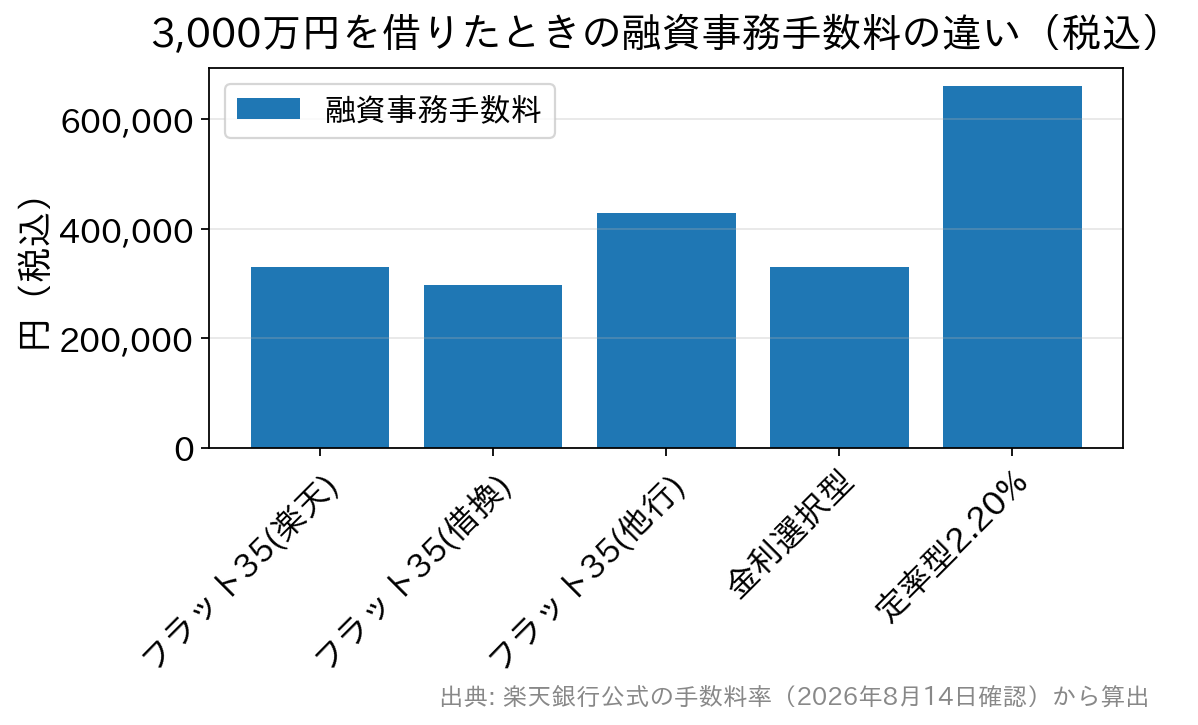
事務手数料は現金で用意する必要があり、払っても元金は1円も減りません。金利を0.010%単位で比べる前に、手数料の差額を確認しておくと総額の見通しが正確になります。フラット35の審査は住宅金融支援機構の基準が中心で、物件が技術基準に適合しているかどうかが大きな比重を占めます。そのため、民間の住宅ローンで通らなかった人でも審査に通る可能性があります。
楽天銀行の金利選択型住宅ローンの金利と特徴
楽天銀行は、変動金利や10年固定などを選べる金利選択型(正式名称は変動金利(固定特約付き))も扱っています。2026年10月の新規借入では、変動金利が年1.747%〜、固定10年が年4.074%〜でした(当社調べ・2026年10月1日に同行公式の金利一覧で確認)。
金利選択型の3つの特徴
- 事務手数料は借入額にかかわらず330,000円(税込)の定額で、借入額が大きいほど定率型より割安
- 団信に加えて、がん保障特約(50%保障)と全疾病特約の保険料が0円(がん保障特約はローン実行日に満50歳以下の人が対象)
- 保証料・一部繰上返済手数料が0円で、一部繰上返済は1万円から
変動と固定を何度でも切り替えられる仕組み
借入期間中は変動金利と固定金利を何度でも変更できるのが基本的な性格で、固定期間は2年・3年・5年・7年・10年から選べます。ただし固定金利の適用期間中は変更できません。適用金利は基準金利から引下げ幅を差し引いて決まり、引下げ幅は審査結果によって決まるため、公式サイトの表示は年○%〜という幅になっています。下限の金利で借りられるとは限らない点に注意が必要です。
団信に加えて、がん保障特約と全疾病特約が保険料0円で付く
団信は契約者が死亡または高度障害になったときに住宅ローンの残高が保障される保険で、多くの住宅ローンで加入が必須です。楽天銀行の金利選択型には、この団信に加えて2つの特約が上乗せ金利なしで付きます。
がん保障特約(50%保障)は、がんと診断されると住宅ローン残高の半分が保障される特約です。全疾病特約(販売名称は就業不能保障特約)は、病気やケガで所定の就業不能状態が続いた場合に返済を保障するもので、精神障害や妊娠・分娩・産じょく等など対象外の病気もあります。100%保障のがん保障特約を希望する場合は年0.2%の金利上乗せで選べます。がん保障特約はローン実行日に満50歳以下の人が加入対象のため、51歳以上の人は申込前に取扱いを同行へ確認することになります。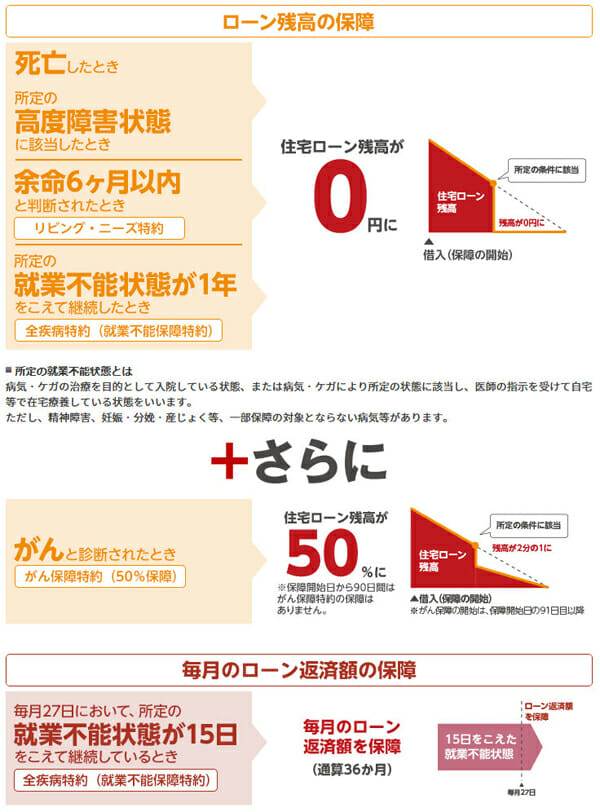
定額制の事務手数料は借入額1,500万円が損得の境目
ネット銀行の事務手数料は借入額×2.20%(税込)の定率型が多いなか、楽天銀行の金利選択型はいくら借りても330,000円(税込)です。たとえば4,000万円を借りる場合、定率型なら880,000円かかる手数料が330,000円で済み、差は55万円になります。
逆に、借入額が1,500万円(1,500万円×2.20%=33万円)を下回ると定率型のほうが安くなります。少額の借入や残高の少ない借り換えでは定額制が不利に働くため、自分の借入額で両方を計算してから選ぶことが欠かせません。
金利に上乗せされる条件を先に確認する
総コストで比べるうえで、この商品で見落としやすいのが金利に上乗せされる条件です。公式に表示される下限の金利は、これらに当てはまらない場合の水準だからです。
| 上乗せの条件 | 上乗せ幅 | 実務上の注意 |
|---|---|---|
| 楽天銀行以外を返済口座に指定 | 年0.3% | 給与振込口座を変えなくても、返済口座だけ楽天銀行にすれば回避できる |
| ペアローン連生型・夫婦連生型の団信を適用 | 年0.2% | 共働きで2人分の債務をカバーするための費用。保障の厚さと比べて判断する |
| がん保障特約を100%保障にする | 年0.2% | 50%保障までなら0円。上乗せ分は保険料を金利で払う形になる |
※2026年10月時点で楽天銀行公式サイトにて確認。上記のほか、収入印紙代や登記関連費用が別途必要です。返済口座の指定だけで年0.3%も金利が変わる点は、金利の比較表からは読み取れません。ペアローンを検討している場合は、連生型団信の年0.2%を含めた金利で他行と比べる必要があります。
この商品は、登記費用・融資事務手数料・火災保険料・仲介手数料などの諸費用の一部を借入額に含められる点も、手元資金を残したい人には助けになります。ただし諸費用部分は原則として住宅ローン控除の対象外で、年末調整や確定申告の際に自分で控除対象から除く必要があります。
楽天銀行の住宅ローンに関するよくある質問
Q. 楽天銀行のフラット35の金利は、他の金融機関より低いですか?
A. 2026年10月の楽天銀行のフラット35(21年以上35年以下・融資率9割以下)は年3.830%で、住宅金融支援機構が公表する最も多い金利と同じ水準でした。金利で大きな差がつきにくい分、事務手数料1.10%(税込)の低さが総額の差になります。
Q. 返済口座は必ず楽天銀行にしないといけませんか?
A. 必須ではありませんが、費用の差は小さくありません。フラット35では他行を返済口座にすると事務手数料が1.43%(税込)になり、金利選択型では年0.3%の上乗せがあります。口座がない場合は、借入希望日の2週間前までに口座開設と初期設定を済ませておく必要があります。
Q. ペアローンを組むときに気をつけることは?
A. 金利選択型のペアローンでは、ペア相手も別途WEB事前審査の申込が必要で、片方だけでは審査が進みません。相手も金利選択型で申し込む必要があり、事務手数料は2件で495,000円(税込)です。連生型団信を付けると年0.2%上乗せになるため、2人分の保障をどこまで持つかを先に決めてから比べると判断がぶれません。
Q. 自営業ですが、フラット35なら通りやすいと聞きました。本当ですか?
A. フラット35の審査は機構の基準が中心で、物件の技術基準への適合が大きな比重を占める点が民間ローンとの違いです。返済負担率などの基準はあるため、自営業なら必ず通るとはいえません。適合証明書の取得費用も諸費用として見込んでおく必要があります。
Q. 変動金利を選んだあと、固定に切り替えられますか?
A. 金利選択型なら借入期間中に何度でも変更できます。固定金利の適用期間中は、変動への変更も固定期間の変更もできません。切り替えの時期を自分で判断し続ける必要があるため、判断を続けたくない人にはフラット35のほうが性格に合います。
総コストで見た楽天銀行の立ち位置と比べ方
楽天銀行の強みは、フラット35の事務手数料の低さと、金利選択型の定額手数料+上乗せ0円の疾病保障の2点に集約されます。一方で、金利選択型の引下げ幅が審査結果しだいのため、申込前に適用金利を確定させにくい点は弱みです。
金利の上昇局面では、表面金利の差より手数料と保障の差のほうが事前に読みやすくなります。比較する際は、事務手数料が定率型(借入額×2.20%(税込))で保証料0円・一部繰上返済手数料0円の銀行も候補に加えると、定額型と定率型のどちらが自分の借入額で有利かが見えてきます。たとえばSBI新生銀行は定率型で一般団信の上乗せが0円ですが、仮審査を原則行わず本審査のみで進む点も合わせて確認が必要です。
楽天銀行の審査の傾向は楽天銀行の住宅ローン審査をフラット35と金利選択型で比べた記事で、契約前に注意したい点は楽天銀行の住宅ローンの落とし穴をまとめた記事で詳しく扱っています。
いずれの商品でも、借入額・返済期間・団信の希望を決めたうえで、事務手数料と上乗せ金利まで含めた総額で並べると比較の精度が上がります。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
※上記は投稿当時にお寄せいただいた内容をそのまま掲載しています。金利水準や商品内容は投稿時点のもので、現在とは異なります。
