りそな銀行の団信革命は、年0.25%(お借入時40歳以上は年0.30%)の上乗せで、3大疾病に加えて病気やケガによる16の状態と所定の要介護状態でも住宅ローン残高が0円になる団信です。いらないかどうかは、この上乗せを払ってまで3大疾病以外の状態に備えたいかで決まります。というのも、残高100%保障という条件をそろえると、上乗せ幅そのものは他行の有料プランと大きくは違わないからです。
りそな銀行は、三菱UFJ銀行、みずほ銀行、三井住友銀行に次ぐ規模の大手銀行で、関東・関西の都市部を中心に全国に支店を構えています。
以下では、団信革命の費用と保障の中身を数字で確かめたうえで、融資手数料や繰上返済手数料まで含めた総コストの視点から、りそな銀行の住宅ローンの長所と注意点を整理します。本文の金利・手数料・団信の条件は、2026年10月にりそな銀行をはじめ各行の公式サイトで確認した内容です。
団信革命と比べられやすいのはスゴ団信
団信革命とよく比べられる疾病保障に、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のスゴ団信があります。病気やケガで働けなくなったケースを幅広く受け止めつつ、3大疾病で残高の一部が保障されるため、守備範囲の考え方が団信革命と似ているからです。
大きな違いは費用の出方で、スゴ団信は基本プランが上乗せなし、団信革命は年0.25〜0.30%の上乗せが必要です。ドコモSMTBネット銀行の公式サイトでは、借入時50歳以下の方は3大疾病50%保障と全疾病保障が上乗せなしで付き、50歳超の方も全疾病保障が上乗せなしで付くと案内されています(2026年10月確認)。
その一方で、上乗せなしのプランで3大疾病になったときに保障されるのは残高の50%で、団信革命の残高0円(100%保障)とは水準が異なります。無料かどうかだけで並べると判断を誤りやすく、保障の厚みと費用を一組で見る必要があるのはこのためです。
団信革命のメリット・デメリット
団信革命の長所は残高0円になる場面の広さで、短所は上乗せ金利による費用負担の大きさです。加えて、保険金が支払われる条件が状態ごとに細かく分かれているため、加入前に読み込む手間がかかる点も短所に数えられます。
上乗せ金利は毎月いくらになるのか
団信の特約は保険なので、費用に見合う備えかどうかを金額で確かめるのが出発点になります。りそな銀行の公式サイトには、借入額を入れると特約ごとの上乗せ額が表示される試算があり、借入3,000万円・返済期間35年・変動金利 年1.25%・借入時40歳未満の前提では次のとおりです(2026年10月確認)。
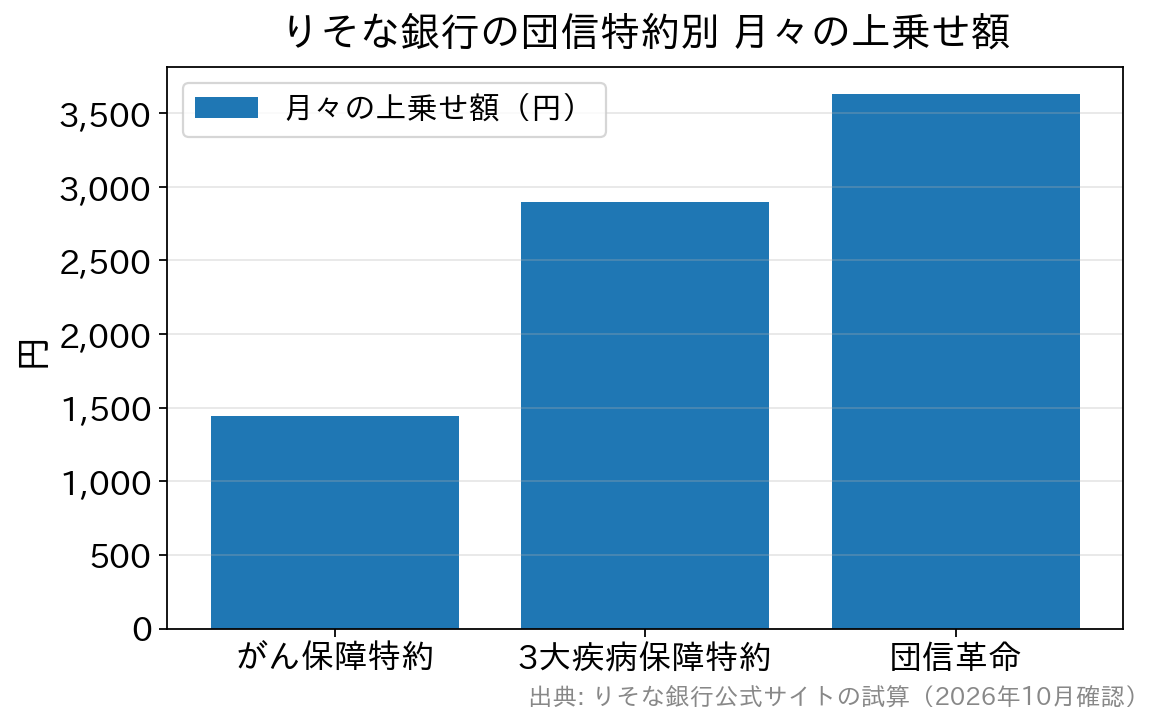
| 選ぶ特約 | 上乗せ金利(年) | 月々の上乗せ額 | 毎月の返済額 |
|---|---|---|---|
| がん保障特約 | 0.100% | 1,441円 | 89,666円 |
| 3大疾病保障特約 | 0.200% | 2,897円 | 91,122円 |
| 団信革命 | 0.250% | 3,630円 | 91,855円 |
団信革命では月3,630円の負担が返済期間を通じて続き、金利が最後まで変わらないと仮定した単純計算では35年(420回)で約152万円になります。40歳以上の方は上乗せが年0.30%になるため、負担はさらに増えます。基準となる金利が上がるほど同じ0.25%でも円での負担が膨らむ点は、利上げ局面で見落とされやすいところです。
※上表はりそな銀行公式サイトの試算値です。実際の返済額は借入額・適用金利・返済期間によって変わります。
メリットとデメリットを整理
| メリット | デメリット |
| 住宅ローンの残高が0円になる保障範囲が広い | 住宅ローンの金利に年0.30%上乗せする必要がある(40歳未満の場合0.25%) |
| 仕事に復帰しても残高0円の保障は変わらない | 保険金が受け取れる条件が複雑でわかりにくい |
| 一般団信の加入者は返済途中からでも中途加入できる | 一般団信よりも加入審査が厳しく加入できない可能性がある |
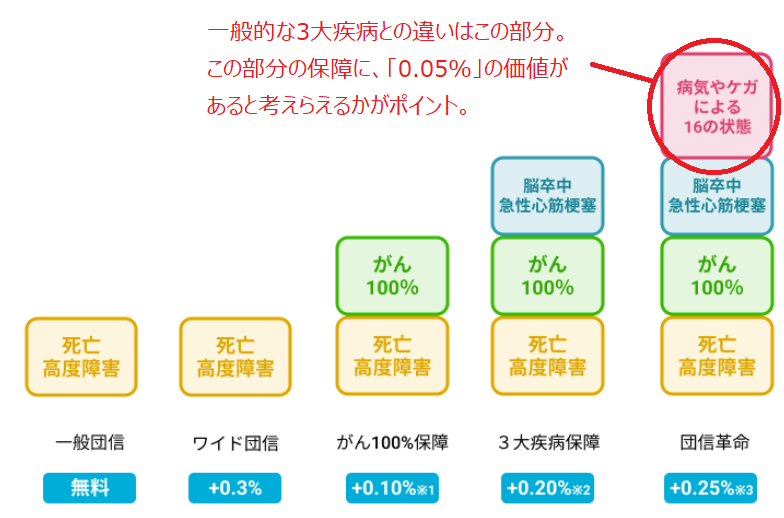
一般的な3大疾病保障と団信革命の違いは、病気やケガによる16の状態と所定の要介護状態まで保障が及ぶかどうかにあります。下の図はその範囲の違いを整理したものです。
加入できる人の条件は借入時50歳未満
団信革命は誰でも申し込めるわけではなく、りそな銀行の商品概要(2026年10月確認)では次の条件が定められています。
| 項目 | 内容 |
|---|---|
| 対象商品 | りそな住宅ローン/りそな借りかえローン/りそな住みかえローン/りそな建てかえローン |
| 利用できる方 | 上記を新規に借り入れる方で、お借入時年齢が満50歳未満/悪性新生物(がん)に罹患したことのない方 |
| お借入金額 | 3億円以内(5,000万円超かつ告知事項がある場合は所定の診断書が必要) |
| 上乗せ金利 | 店頭金利+年0.30%(加入時40歳以上)/+年0.25%(加入時40歳未満) |
| 引受保険会社 | 第一生命保険株式会社 |
見落とされやすいのは、がんに罹患したことがある方は加入できないという条件です。過去にがんの治療歴がある方は、団信革命に限らず特約付きの団信全般で加入が難しくなるため、後で触れるワイド団信も含めて早めに選択肢を洗い出しておくと手戻りが減ります。
団信革命の保障内容
団信革命の保障内容を、当サイトで平易な言葉に置き換えて表にまとめました。右の列には、通常の団信や他の特約との重なり、支払条件の注意点を添えています。保障の範囲が広い反面、状態ごとに条件が違うことが読み取れるはずです。
| 状態 | コメント・注意点 |
| ・死亡したとき | 通常の「団信」で保障される「死亡・高度障害状態」です。この部分は団信革命に加入しなくても通常の団信に加入することで保障されている範囲です。 |
| ・両目が見えなくなって回復の見込みがないとき | |
| ・話すことや食べ物を噛むことができなくなって回復の見込みがないとき | |
| ・中枢神経系や内臓に著しい障害が残って常に介護が必要な状態となったとき | |
| ・両手の関節以上を失った・または動かなくなって回復の見込みがないとき | |
| ・両足の関節以上を失った・または動かなくなって回復の見込みがないとき | |
| ・片手の関節以上を失って、かつ、片足の関節以上を失って回復の見込みがないとき | |
| ・片手が全く動かなくなり、かつ、片足を足関節以上で失ったとき | |
| ・所定のがんになっていることを医師が診断したとき | 一般的な「がん団信」で保障される内容です。(※お借入日から90日以内に診断確定されたがんは対象外。ドコモSMTBネット銀行のスゴ団信は50歳以下なら上乗せ0円で同種の事由をカバーしますが、上乗せ0円のプランの保障は残高の50%です。) |
| ・心筋梗塞で初診日から60日以上、働けない状態であることを医師が診断する、または、治療を目的とした所定の手術を受けたとき | 一般的な「三大疾病」で保障される内容です(※スゴ団信の上乗せ0円プランでも同種の事由をカバーしますが、保障は残高の50%。残高100%を求めるなら3大疾病100プラン=上乗せありになります。) |
| ・脳卒中で初診日から60日以上、言語障害・運動失調・まひ等の症状が継続していることを医師が診断する、または、治療を目的とした所定の手術を受けたとき | 一般的な「三大疾病」で保障される内容です(※こちらもスゴ団信の上乗せ0円プランは残高の50%保障です。) |
| ・呼吸器に著しい障害が残って回復の見込みがなく、酸素療法を受けたとき | 団信革命の特徴はこの部分の保障。
傷害または疾病が原因でこれらの身体障害状態のいずれかに該当した場合に住宅ローンの残高が保障されます。高度障害の一歩手前の状態を補うような保障内容になっていて、「一般的な三大疾病保障」ではなくて、りそな銀行「団信革命」を利用するメリットの多くはこの保障部分にあると言えます。 |
| ・心臓ペースメーカーを一生装着する必要がある状態になったとき | |
| ・心臓の手術を行って、人工弁を設置したとき | |
| ・肝臓に著しい障害が残って回復の見込みがない、または肝移植したとき | |
| ・腎臓の機能が全くなくなって、人工透析療法か腎移植したとき | |
| ・ぼうこうを全て摘出して人工ぼうこうを設置したとき | |
| ・直腸を切断して人工肛門を設置したとき | |
| ・両耳が全く聞こえなくなったとき | |
| ・片手を関節以上で失ったとき | |
| ・片手が全く動かなくなったとき | |
| ・片手の3つの関節のうち2つの関節が全く動かなくなったとき | |
| ・片足を関節以上で失ったとき | |
| ・片足が全く動かなくなったとき | |
| ・片足の3つの関節のうち2つの関節が全く動かなくなったとき | |
| ・片目が全く見えなくなったとき | 上記と同じような保障内容ですが、偶然の”事故”が原因で、事故があった日から180日以内にいずれかに該当した場合に住宅ローンの残高が保障されます。病気を要因とする場合は保障されない点に注意が必要です。 |
| ・脊柱に問題が生じ、かなりの奇形や運動障害になり回復の見込みがないとき | |
| ・片手の5本の指を失ったとき | |
| ・片手の親指と人差し指を含む4本の指を失ったとき | |
| ・両手の10本の指が全く動かなくなったとき | |
| ・両足の10本の指が全く動かなくなったとき | |
| ・公的介護保険制度の要介護2以上の状態で認定されたとき | いわゆる介護状態になった時に保障されます。要介護2は公的介護保険の要介護認定の区分です。 |
| ・一定の介護状態が180日間継続したとき | 要介護2に準ずるような状態になった場合も保障範囲になっています。支払の基準は商品概要の所定の要介護状態の定めによります。 |
※上表は保障される状態を当サイトが分かりやすい表現に置き換えたものです。正式な支払事由は、りそな銀行の商品概要と被保険者のしおりの定めによります。要介護2の区分は、市町村が行う公的介護保険の要介護認定に基づきます(厚生労働省「要介護認定に係る制度の概要」)。
団信革命はいらない?判断の分かれ目は16の状態
保険は誰にとっても一律に不要とは言い切れないため、団信革命の要否は、次の状態に備えて住宅ローンの残高を0円にしておきたいかで考えるのが筋です。3大疾病や死亡・高度障害は他の特約や通常の団信でも備えられるので、団信革命ならではの部分はここに集約されます。
言い換えると、団信革命の上乗せ(40歳未満で月3,630円の試算)のうち、3大疾病保障特約との差額にあたる月733円ほどが、下の状態への備えの値段です。その金額で手元の医療保険や就業不能保険と重ならない備えが買えるかどうかが、判断の分かれ目になります。
| ・呼吸器に著しい障害が残って回復の見込みがなく、酸素療法を受けたとき |
| ・心臓ペースメーカーを一生装着する必要がある状態になったとき |
| ・心臓の手術を行って、人工弁を設置したとき |
| ・肝臓に著しい障害が残って回復の見込みがない、または肝移植したとき |
| ・腎臓の機能が全くなくなって、人工透析療法か腎移植したとき |
| ・ぼうこうを全て摘出して人工ぼうこうを設置したとき |
| ・直腸を切断して人工肛門を設置したとき |
| ・両耳が全く聞こえなくなったとき |
| ・片手を関節以上で失ったとき |
| ・片手が全く動かなくなったとき |
| ・片手の3つの関節のうち2つの関節が全く動かなくなったとき |
| ・片足を関節以上で失ったとき |
| ・片足が全く動かなくなったとき |
| ・片足の3つの関節のうち2つの関節が全く動かなくなったとき |
ドコモSMTBネット銀行のスゴ団信なら上乗せなし
他の住宅ローンを無理に勧める意図はありませんが、団信革命を検討している方には、ドコモSMTBネット銀行の住宅ローンも比較の候補に入れておく価値があります。団信革命が保障する重い状態になると、多くの場合は働けなくなることが予想されるため、就業不能に備える保障と役割が重なるからです。
ドコモSMTBネット銀行の住宅ローンには、病気やケガで働けなくなったときに残高が0円になりうる全疾病保障と、3大疾病の保障が付きます。上乗せなしで3大疾病50%保障まで付くのは借入時50歳以下の方に限られ、50歳超の方は全疾病保障だけが上乗せなしで付きます。
引受保険会社はSBI生命保険株式会社で、3大疾病の保障を残高100%にしたい場合は3大疾病100プラン(上乗せ 40歳未満 年0.20%/40歳以上 年0.40%)を選ぶ形になります(2026年10月確認)。
残高100%保障という同じ条件で比べると、団信革命の年0.25〜0.30%は突出して高い水準ではありません。無料か有料かではなく、保障の割合をそろえてから比べるのが総コストで判断する際の手順です。
申込の窓口にも変化があります。ドコモSMTBネット銀行の住宅ローンのWEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了し、それ以降は銀行代理業者が窓口となる対面相談コースで申し込む形になります。
スゴ団信は対面相談コースでも付き、2026年10月1日現在の通期引下げプランの変動金利は物件価格の80%以下で年1.600%です。
ただし対面相談コースは、審査結果による上乗せが最大で年0.55%とWEB申込コース(年0.1〜0.3%)より幅が広い点も、総コストの比較に織り込んでおく必要があります。保障の細部はスゴ団信の保障と上乗せ金利の解説にまとめています。
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
3大疾病の保障を主要行で並べてみる
| 銀行・プラン | 上乗せ金利(年) | 3大疾病になったときの保障 | 加入できる年齢 |
|---|---|---|---|
| りそな銀行 団信革命 | 40歳未満 0.250%/40歳以上 0.300% | 残高0円(100%)+16の状態・要介護も対象 | 借入時 満50歳未満 |
| りそな銀行 3大疾病保障特約 | 40歳未満 0.200%/40歳以上 0.250% | 残高0円(100%) | 借入時 満50歳未満 |
| りそな銀行 がん保障特約 | 40歳未満 0.100%/40歳以上 0.200% | がんのみ対象 | 借入時 満50歳未満 |
| ドコモSMTBネット銀行 スゴ団信 3大疾病50プラン | 上乗せなし | 残高の50%+全疾病保障 | 借入時 50歳以下 |
| ドコモSMTBネット銀行 スゴ団信 3大疾病100プラン | 40歳未満 0.200%/40歳以上 0.400% | 残高0円(100%)+全疾病保障 | 借入時 50歳以下 |
| ソニー銀行 3大疾病団信 | 0.200% | がん・急性心筋梗塞・脳卒中を保障 | 加入時 満50歳未満 |
※各行公式サイトで2026年10月に確認した内容です。保険金が支払われる条件(がんは借入日から90日経過後など)は各行・各プランで異なり、正式な条件は各行の被保険者のしおりに定められています。疾病保障の上乗せ金利を他の銀行とも横並びで見たい方は、団信の疾病保障と上乗せ金利の銀行別比較も参考になります。
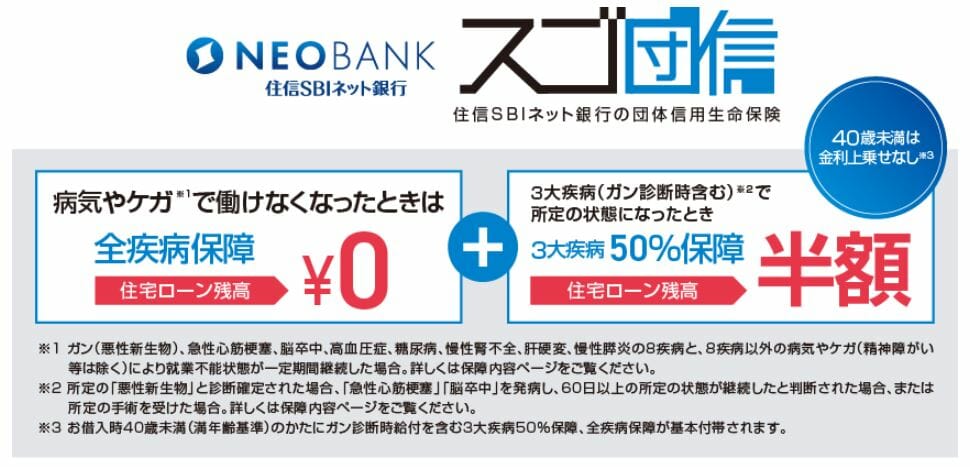
2021年10月からドコモSMTBネット銀行の住宅ローン(対面)が提供しているのが「スゴ団信」と言う団信サービスの常識を覆すような疾病保障サービスです。
スゴ団信の最大の特徴は満50歳以下であれば「病気やケガで働けなくなった時に住宅ローンの残高が0円になる全疾病保障」と3大疾病50%保障(がん診断し・急性心筋梗塞・脳卒中は60日以上の所定の状態継続)が無料(金利上乗せなし)で利用できることです。
なお、住宅ローン(対面)の2026年10月の変動金利タイプの金利はかなりの低金利です。これだけ充実した疾病保障をこの低金利で借りられる「ドコモSMTBネット銀行の住宅ローン(対面)」は2026年10月の大注目の住宅ローンです。
詳しくは、SBIマネープラザの公式サイトなどで確認しておくようにしましょう。
りそな銀行の住宅ローンのメリット
大手行のなかでは変動金利が低めの水準
りそな銀行は多くの店舗とスタッフを抱えるため、ネット銀行と比べて経費がかかりやすく、規模に見合う社会的な責任もあることから、従来型の営業の形を残しながら金利競争に加わっています。
住宅ローンを比べるときに最初に見るのは金利ですが、りそな銀行の住宅ローンは大手行のなかでは低めの水準に設定されています。2026年10月1日現在、金利プランの変動金利(融資手数料型・最大引下げ後)は年1.250%、固定金利特約10年は年4.205%です。ただしネット銀行の変動金利より低いわけではなく、疾病保障も上乗せなしで手厚く付くわけではないため、金利単体で見ると目立つ水準とは言えません。
2026年10月適用分では、りそな銀行の変動金利(引下げ後)が引き上げられました。変動金利が上がると、団信革命のように金利へ上乗せする特約は、同じ年0.25%でも毎月の負担額が大きくなります。前述の試算で上乗せ額が月3,630円になっているのもこの影響で、金利と特約の費用は切り離さずに見るのが総コストの考え方です。
ネット銀行の利用が浸透する前は、不動産会社との提携や大手企業との提携ローン、地域とのつながりといった営業力で顧客を集めていました。ネット銀行が当たり前になった現在は、メガバンクもネット専用住宅ローンで金利競争に加わっており、変動金利だけでは大手行どうしの差がつきにくくなっています。
りそな銀行の公式サイトにも「適用される金利引下げ幅は、お借入内容や審査結果によって決定いたします」と明記されており、公表されている金利は最大引下げ時のものです。低い金利を想定して申し込んだのに、審査の結果それより高い金利での承認になる例もあるため、住宅ローンは複数の金融機関に並行して申し込んでおくと選択肢を残せます。
団信革命は返済の途中からでも加入できる
意外と知られていませんが、りそな銀行では一般団信に加入して住宅ローンを利用中の方が、返済の途中から団信革命に中途加入できます(2026年10月、りそな銀行公式サイトで確認)。借りるときは保険料を抑えたかったものの、年齢が上がって備えを厚くしたくなったという場合に対応できるのは、他行にはあまりない柔軟さです。
中途加入の場合の金利は、現在のお借入れ金利+年0.4%(40歳以上)/+年0.3%(40歳未満)と、新規加入時より上乗せが大きく設定されています。中途加入はWebから申し込めず、店舗での手続きが必要です。後から入れるので最初は付けないと考える場合は、この上乗せ幅の差まで含めて損得を見積もる必要があります。
一部繰上返済はネット手続きなら手数料0円
住宅ローンの総返済額を抑えるには金利の低い商品を選ぶことに加え、借りた後の繰上返済をどう進めるかが効いてきます。期間短縮型の一部繰上返済は、返済期間の早い時期に行うほど減らせる利息が大きくなるため、手数料の有無が繰上返済のしやすさに直結するからです。
りそな銀行の住宅ローンはインターネットバンキング「マイゲート」からの一部繰上返済であれば手数料0円で、1万円以上・1万円単位で手続きできます。手続きの方法によって費用が変わるため、公式サイトの手数料表を整理しておきます(2026年10月確認・いずれも消費税等込)。
| 手続き | インターネット(マイゲート) | 店頭・テレビ電話 |
|---|---|---|
| 一部繰上返済(変動金利型・全期間固定金利型) | 0円 | 5,500円 |
| 一部繰上返済(固定金利選択型の特約期間中) | 0円 | 33,000円 |
| 全額繰上返済(変動金利型・全期間固定金利型) | 取扱いなし | 11,000円 |
| 全額繰上返済(固定金利選択型の特約期間中) | 取扱いなし | 33,000円 |
つまり一部繰上返済が0円になるのはネット手続きの場合だけで、店頭で手続きすると固定金利特約期間中は33,000円かかります。全額繰上返済(完済)はネットでは手続きできません。一部繰上返済に手数料がかかるネット銀行は少ないため、この点はネット銀行と同じ水準になったと捉えるのが実態に近いでしょう。
一部繰上返済の金額が1万円以上29万円以下の場合、繰上返済希望日は次回の毎月返済日(ボーナス返済併用の場合は次回ボーナス月返済日)に限られます。少額をこまめに返す計画を立てる場合は、この制約が返済のタイミングに影響します。
ワイド団信にも対応(年齢条件は他行と比べる価値あり)
りそな銀行を含む民間銀行の住宅ローンは、原則として保険会社が提供する団体信用生命保険(団信)への加入が借入の条件になります。
団信は、契約者が死亡したときや高度障害状態になったときに、保険会社からの保険金で住宅ローンの残高が完済される生命保険です。借り手と貸し手の双方にとって利点がある仕組みで、一般団信の保険料は金利に含まれ別途の負担がない形が主流のため、大半の人が団信に加入して住宅ローンを利用しています。
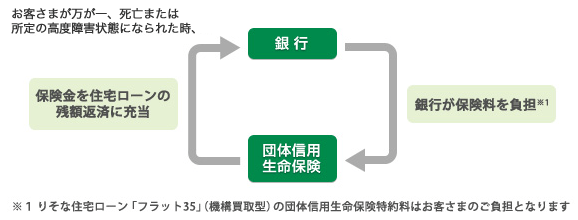
団信は誰でも加入できるわけではなく、健康状態や病歴によっては保険会社の審査で加入を断られることがあります。団信に入れなければ住宅ローンも利用できなくなるため、そうした人のために加入条件を緩めたのがワイド団信です。
りそな銀行では、クレディ・アグリコル生命保険株式会社のワイド団信を取り扱っています。公式サイトでは、糖尿病・高血圧症・潰瘍性大腸炎・脂質異常症(高脂血症)・高尿酸血症・痛風が、加入できた疾病の一例として挙げられています(2026年10月確認)。
総コスト以上に差が出るのは年齢条件です。両行の公式サイトを確認すると、次のような違いがあります(2026年10月確認)。
| 比較の観点 | りそな銀行 | ソニー銀行 |
|---|---|---|
| 上乗せ金利(年) | 0.300% | 0.200% |
| 加入できる年齢 | お借入時 満50歳未満 | 加入時 満65歳未満 |
| 完済時年齢 | 満80歳未満 | 満81歳未満 |
| 借入上限 | 2億円以内(1億円超は所定の診断書) | ソニー銀行の商品説明書による |
| 引受保険会社 | いずれもクレディ・アグリコル生命保険株式会社 | |
りそな銀行のワイド団信はお借入時年齢が満50歳未満という条件があるため、50代で住宅ローンを組む方はそもそも対象外になります。持病があり、かつ借入時の年齢が50歳以上という方は、加入時年齢の上限が高いソニー銀行のような選択肢を先に確かめておくと、審査の手戻りを避けられます。いずれも保険会社の所定の審査があり、必ず加入できるわけではありません。
ワイド団信の仕組みや告知の注意点は、ワイド団信とは?うつ病でも可能?審査基準や告知書についても解説で詳しく取り上げています。
相談窓口を持つ安心感
りそな銀行はWeb申込限定の住宅ローンについても店舗で相談でき、店舗が少ないネット銀行と比べて、専門スタッフに対面で相談しやすい環境があります。
全国には住宅ローンを専門に扱うローンプラザもあり、店舗によっては土・日・祝日や17時以降も営業しています。住宅ローンは書類が多く契約手続きも煩雑なうえ返済が長期にわたるため、返済中に相談できる窓口があることは実務上の利点です。前述の団信革命の中途加入のようにWebでは手続きできず店舗が必要になる場面があることを考えると、店舗網は総コストとは別の実用的な価値と言えます。
※ローンプラザを含む営業店は、時間帯によって予約制となっている場合があります。来店の際は事前の予約が確実です。
ポイントサービス「りそなクラブ」
りそな銀行の「りそなクラブ」は、口座の利用状況に応じてポイントがたまり、各種ポイントやマイルなどに交換できるサービスです。
たとえば給与の受け取り口座に指定すると月間10ポイントがたまります(年金の受け取りと合算での月間上限・2026年10月確認)。ほかにもデビットカードの利用など対象の取引があり、住宅ローンの返済口座としてりそな銀行を使い続けるうちに少しずつポイントがたまっていきます。ポイントの付与条件や交換先、レートは見直されることがあるため、金利や手数料ほどの重みを置かずに付加的な特典として捉えるのが妥当です。
3億円までの融資に対応
りそな銀行の住宅ローンは最大3億円まで借り入れられ、都心のマンション価格の上昇にも対応しやすい水準です。高額の借入を検討する方は、ローンの上限だけでなく団信の保障上限がそろっているかも確かめておく必要があります。というのも、ローンの上限が高くても団信の保障に上限があれば、残高の一部が保障の外に残るからです。
この点、団信革命の商品概要でもお借入金額の上限は3億円以内と案内されています(2026年10月確認)。一方で、お借入金額が5,000万円超かつ告知事項がある場合は、所定の診断書の提出が必要です。高額の借入ほど健康状態の確認が実質的に厳しくなるため、告知事項がある方は書類の準備を早めに進めておくと審査が滞りにくくなります。
りそな銀行の住宅ローンのデメリット
疾病保障を厚くすると必ず金利が上乗せになる
ネット銀行の住宅ローンは、どんな疾病保障を上乗せなしで付けられるかで商品性を競っていますが、りそな銀行の住宅ローンに上乗せなしの疾病保障はありません(一般団信は上乗せなしで加入できます)。
メガバンクや地方銀行の住宅ローンにも上乗せなしの疾病保障はほとんど付いていないため、それらと比べる限りは短所になりません。ただしネット銀行と比べる場合は、疾病保障を厚くするほど金利の差が広がる点を短所として織り込んでおく必要があります。
りそな銀行が特に力を入れている団信革命は、利用に年0.30%(40歳未満は0.25%)の上乗せが必要です。3大疾病に絞った3大疾病保障特約は年0.25%(40歳未満は0.20%)、がんだけに絞ったがん保障特約は年0.20%(40歳未満は0.10%)です。3大疾病だけを見れば、上乗せなしで残高50%保障が付くドコモSMTBネット銀行のような選択肢もあり、保障の割合と費用を並べて比べる意味があります。
団信革命は、がん・急性心筋梗塞・脳卒中に加えて生活に支障が出る所定の状態でも残高が0円になる疾病保障で、保障の範囲はかなり広くなっています。手厚い保障を求める方には検討の価値がありますが、金利と保障の釣り合いで見ると、ネット銀行の商品と並べて比べたほうが自分に合う組み合わせを見つけやすくなります。
費用プランは「融資手数料型」と「金利上乗せ型」の2択
この部分は古い解説記事が残っていることが多いため、注意が必要です。りそな銀行の公式サイトによると、2025年2月1日以降に住宅ローンの正式審査を申し込む方の費用プランは「融資手数料型」と「(融資手数料)金利上乗せ型」の2つです(2026年10月確認)。従来の「保証料一括前払い型」「保証料金利上乗せ型」は、2025年1月31日以前に正式審査を申し込んだ方向けの区分になります。
これから申し込む方が選ぶのは、融資手数料を一括で払うか、金利に年0.3%を上乗せするかです。借入時にかかる費用は次のとおりです(2026年10月確認・融資手数料と保証会社事務取扱手数料は消費税等込)。
| 項目 | 融資手数料型 | (融資手数料)金利上乗せ型 |
|---|---|---|
| 保証料 | 不要(お借入金利に含まれます) | |
| 融資手数料 | お借入金額×2.20%(税込) | 一括支払いは不要。代わりに金利に年0.3%上乗せ |
| 保証会社事務取扱手数料 | 55,000円(税込) | |
| 印紙税 | 20,000円(借入額1,000万円超〜5,000万円以下の場合) | |
| 抵当権設定登記の諸費用 | お借入金額×0.4%(軽減措置あり・別途司法書士手数料等) | |
ネット銀行の住宅ローンも事務手数料は2.20%(税込)前後の定率型が多いため、りそな銀行だから手数料が高いという構図にはなっていません。注意したいのは、保証会社事務取扱手数料55,000円(税込)が別にかかる点で、事務手数料だけを他行と並べていると見落とします。借入3,000万円なら、融資手数料66万円と保証会社事務取扱手数料5.5万円を合わせた約71.5万円が初期費用の中心になります。
初期費用を抑えたい方は金利上乗せ型も選べますが、年0.3%の上乗せが返済期間中ずっと続くため、長く借りるほど総支払額では不利になりやすい構造です。手元資金に余裕があるか、繰上返済を早めに進める予定があるかで有利な型が変わります。りそな銀行を含め多くの金融機関では、融資手数料を住宅ローンに含めて借り入れることもできます。
【FAQ】りそな銀行の住宅ローン・団信革命でよくある疑問
Q. 団信革命は何歳まで加入できて、上乗せ金利はいくらですか?
A. お借入時の年齢が満50歳未満で、悪性新生物(がん)に罹患したことのない方が対象です。上乗せ金利は年0.30%(加入時40歳未満は年0.25%)で、3大疾病に加えて所定の16の状態や要介護状態でも残高が0円になります(2026年10月確認)。
Q. 借りたあとから団信革命に切り替えることはできますか?
A. 一般団信に加入している方は、返済の途中から団信革命に中途加入できます。上乗せは現在のお借入れ金利+年0.4%(40歳以上)/+年0.3%(40歳未満)と新規加入より大きく、手続きは店舗のみです。加入後に特定状態保障特約だけを解約することはできません。
Q. 団信革命とスゴ団信は、総コストで比べるとどちらが有利ですか?
A. 保障の広さを最優先するなら団信革命、費用を抑えるなら借入時50歳以下で3大疾病50%保障と全疾病保障が上乗せなしで付くスゴ団信が候補です。残高100%の保障にそろえると、スゴ団信も40歳未満で年0.20%の上乗せになります。WEB申込コースの仮審査受付は2026年10月30日17時で終了し、以降は対面相談コースでの申込みです。
Q. りそな銀行の住宅ローンで保証料はかかりますか?
A. 2025年2月1日以降に正式審査を申し込む場合、保証料はお借入金利に含まれ、別途一括で払う必要はありません。代わりに融資手数料としてお借入金額×2.20%(税込)と、保証会社事務取扱手数料55,000円(税込)などがかかります。
Q. 持病があってもりそな銀行で借りられますか?
A. ワイド団信という選択肢があります。りそな銀行のワイド団信はお借入時年齢が満50歳未満・完済時年齢が満80歳未満・借入2億円以内で、上乗せ金利は年0.3%です。50歳以上で持病がある方は対象外になるため、加入時満65歳未満まで対応するソニー銀行なども並行して確認すると選択肢が広がります。
まとめ
りそな銀行の住宅ローンと団信革命について、費用と保障の両面から見てきました。
総コストの観点で整理し直すと、団信革命の上乗せは残高100%保障という同じ条件で比べれば極端に高いわけではなく、判断の分かれ目はむしろ16の状態や要介護まで備える必要があるかという保障範囲にあります。
一方で、融資手数料2.20%(税込)に加えて保証会社事務取扱手数料55,000円(税込)がかかること、繰上返済が0円になるのはネット手続きに限られることなど、金利表には出てこない費用が積み上がる点は借りる前に把握しておきたいところです。
住宅ローンは審査によって金利の引下げ幅が変わるため、2〜3社の審査を並行して受け、最後に比べられる状態にしておくと条件の良い組み合わせを選びやすくなります。
りそな銀行を本命にしている方も、団信の設計が異なるauじぶん銀行やソニー銀行、対面相談コースで申し込むドコモSMTBネット銀行など、保障と諸費用の考え方が違う住宅ローンをあわせて検討すると、総支払額の差が見えやすくなります。地方銀行の団信と比べたい方は、横浜銀行の団信の上乗せ金利と保証料の比較も参考になります。
※手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- りそな銀行