
ワイド団信は、持病や通院歴があって一般の団信(団体信用生命保険)に入れない人のために、引受条件を緩めた団信です。住宅ローン金利に年0.2〜0.3%を上乗せして加入するのが一般的で、うつ病などの精神疾患も銀行が引受実績の例に挙げていますが、加入できるかは症状や治療状況をふまえた個別審査で決まります。
民間の住宅ローンは、ほぼすべてで団信への加入が借入の条件です。つまり団信の審査に通らなければ、ローン自体を借りられません。この記事では、ワイド団信の仕組みと取扱銀行ごとの上乗せ金利・加入年齢、病気ごとの考え方、ワイド団信にも入れないときの選択肢を順に整理します。
ワイド団信とは=保障は一般団信と同じで、加入条件だけを緩めた団信
団信は、住宅ローンの契約者が死亡または所定の高度障害状態になったときに、保険金で住宅ローン残高がゼロになる生命保険です。加入の可否は、申込時に記入する告知書(健康状態の申告)をもとに保険会社が審査します。
この一般団信に健康上の理由で入れない人のために、引受基準を緩和したのが「ワイド団信」です。正式名称は「加入条件緩和割増保険料適用特約付団体信用生命保険」といい、条件を緩めた分の保険料を、金利の上乗せという形で借り手が負担します。
ワイド団信の保障内容は一般団信と同じ(疾病保障は付かないことが多い)
ワイド団信の保障は、基本的に一般団信と同じです。死亡・所定の高度障害状態になったときに保険金が支払われ、銀行によっては余命6か月以内と判断されたときのリビング・ニーズ特約も付きます(ソニー銀行のワイド団信など)。
一方で、がん保障や全疾病保障などの特約は、ワイド団信では付かないのが一般的です。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)は、ワイド団信に加入する場合は3大疾病保障特約や全疾病保障が付かないと案内しています。
ワイド団信に入れる可能性がある病気の例
各行・各社が公式サイトで「加入できた例」として挙げている病気は、次のとおりです。あくまで一例で、同じ病名でも症状や治療状況によっては加入できないことがあります。
| 案内している銀行・会社 | 例として挙げている病気 |
|---|---|
| 三菱UFJ銀行・りそな銀行 | 高血圧症、糖尿病、脂質異常症(高脂血症)、潰瘍性大腸炎、高尿酸血症・痛風 |
| ドコモSMTBネット銀行 | 高血圧、糖尿病、肝炎 |
| SBIアルヒ(団信C) | うつ病、高血圧症、糖尿病、肝機能障害 |
| auじぶん銀行(公式コラム) | 心疾患、てんかん、もやもや病、精神疾患、潰瘍性大腸炎、クローン病、糖尿病、関節リウマチ、膠原病、上皮内新生物 |
※2026年10月時点・各社公式サイトにて確認。記載の病気の人が必ず加入できる(または一般団信に入れない)わけではありません。
ワイド団信の審査は「病名」ではなく症状と治療状況で決まる
ワイド団信も一般団信と同じく、告知書の内容で審査されます。以下は代表的な団信の告知書の抜粋です。
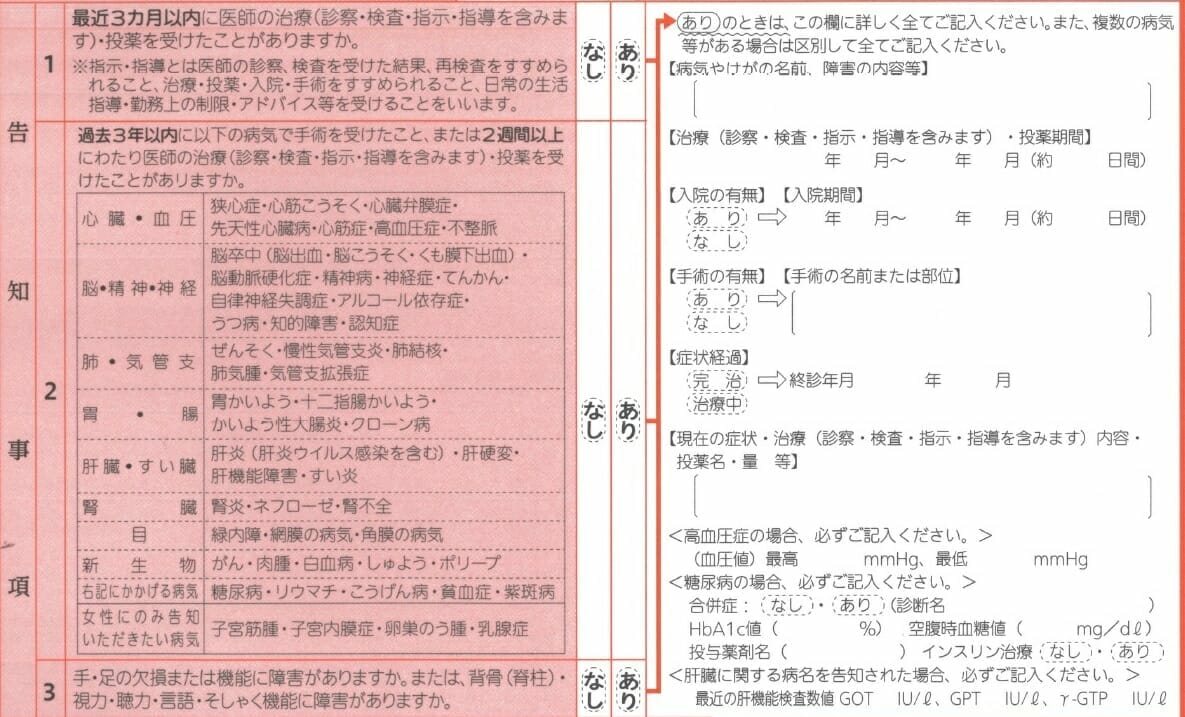
告知の項目や対象期間は団信ごとに異なります。病名に加えて、症状・治療内容・服薬状況を正確に告知することが何より大切です。事実と違う告知をすると、いざというときに保険金が支払われないおそれがあります。
借入額が大きい場合は、告知書に加えて保険会社所定の診断書が必要になります。たとえばりそな銀行のワイド団信は借入額1億円超で診断書が必要で、auじぶん銀行も借入金額の通算が1億円を超えると健診書などの提出を求めています。
引受保険会社が違う銀行に申し込むのが基本の対策
団信・ワイド団信の審査をするのは銀行ではなく保険会社です。同じ保険会社が引き受けている住宅ローンに申し込み直しても、同じ結果になる可能性が高いと考えておきましょう。
ワイド団信はクレディ・アグリコル生命が引き受けている銀行が多いため、複数の銀行に申し込むなら、下の一覧で引受保険会社が重ならない組み合わせを選ぶのが効率的です。
ワイド団信の取扱銀行と上乗せ金利・加入年齢
当編集部が各行の公式サイトで確認できた、主な銀行のワイド団信の条件は次のとおりです。上乗せ金利は年0.3%が主流で、ソニー銀行は年0.2%です。
| 取扱銀行 | 上乗せ金利 | 加入年齢(借入時・完済時) | 引受保険会社 |
|---|---|---|---|
| ソニー銀行 | 年0.2% | 満65歳未満・満81歳未満 | クレディ・アグリコル生命 |
| 三菱UFJ銀行 | 年0.3% | 50歳の誕生日まで・80歳の誕生日まで | クレディ・アグリコル生命 |
| りそな銀行 | 年0.3% | 満50歳未満・満80歳未満 | クレディ・アグリコル生命 |
| みずほ銀行 | 年0.3% | 満51歳未満 | SOMPOひまわり生命 |
| イオン銀行 | 年0.3% | 満50歳未満・満80歳未満 | イオン・アリアンツ生命 |
| auじぶん銀行 | 年0.3% | 公式サイトで確認 | ライフネット生命 |
| PayPay銀行 | 年0.3% | 公式サイトで確認 | カーディフ生命 |
| ドコモSMTBネット銀行 | 年0.3% | 公式サイトで確認 | SBI生命 |
| SBI新生銀行 | 取り扱いなし | — | — |
※2026年10月時点・各行公式サイトにて確認。auじぶん銀行・PayPay銀行・ドコモSMTBネット銀行は、一般の団信の審査結果によって保険会社がワイド団信での査定を行う方式です。地方銀行や信用金庫にも取り扱いがあります。
50歳以上でワイド団信を使いたい場合、確認できた範囲ではソニー銀行(満65歳未満まで)が選択肢になります。多くの銀行は50歳前後が上限なので、年齢を重ねるほど選べる先は狭まります。
上乗せ0.2%と0.3%で返済額はどれだけ変わる?
ワイド団信の保険料は金利に上乗せされるため、借入期間が長いほど総額に効いてきます。3,000万円・35年・元利均等返済で、仮に本来の金利を年1.0%とした場合の試算です。
| 加入する団信 | 適用金利(仮定) | 毎月の返済額 | 一般団信との総返済額の差 |
|---|---|---|---|
| 一般団信 | 年1.0% | 約84,700円 | — |
| ワイド団信(+0.2%) | 年1.2% | 約87,500円 | 約119万円 |
| ワイド団信(+0.3%) | 年1.3% | 約88,900円 | 約179万円 |
※金利が35年間変わらないと仮定した当編集部の試算です。実際の金利は銀行・時期・審査結果によって異なります。
上乗せ幅の差0.1%でも、35年間では60万円前後の違いになります。ただし元の金利や事務手数料は銀行ごとに違うため、上乗せ幅だけで決めず、「金利+上乗せ+諸費用」の総額で比べることが大切です。
病気別の考え方
うつ病・適応障害・パニック障害など精神疾患の場合
精神疾患は、一般団信では加入が難しくなりやすい分野です。一方で、SBIアルヒはワイド団信の対象例に「うつ病」を、auじぶん銀行は「精神疾患」を挙げており、ワイド団信なら加入できる可能性があります。
審査では、診断名だけでなく通院の頻度、服薬の内容、症状が落ち着いている期間などが見られます。双極性障害や適応障害なども、公表されている例に病名がないからといって申し込めないわけではありません。主治医の診断内容に沿って正確に告知し、引受保険会社の違う銀行に並行して申し込むのが現実的な進め方です。
なお、全疾病保障などの就業不能保障は、精神障害を支払い対象外としている商品が多い点も知っておきましょう。
糖尿病の場合
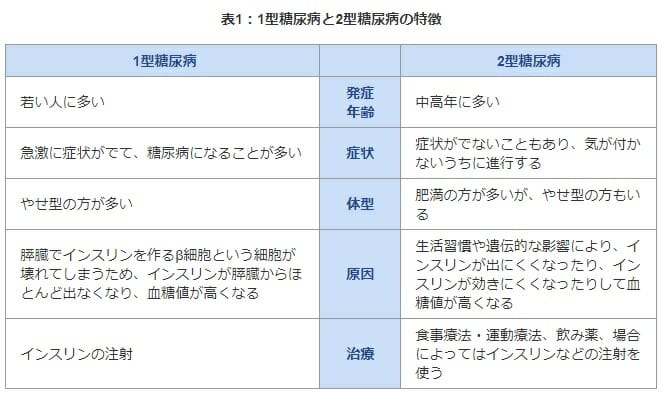
糖尿病は多くの銀行が加入例に挙げている代表的な病気です。ただし加入の目安となる数値は公表されておらず、血糖値のコントロール状況や合併症の有無、治療方法によって結果は変わります。
クローン病・潰瘍性大腸炎など消化器の難病の場合
潰瘍性大腸炎は三菱UFJ銀行・りそな銀行が、クローン病はauじぶん銀行が加入例に挙げています。寛解の状態が続いているか、どのような治療を受けているかを具体的に告知しましょう。
がんの既往がある場合
がんの治療歴があっても、治療の経過や現在の状態によってはワイド団信に加入できる場合があります。ただし、一度がんにかかると、がん保障付きの団信には加入できないのが一般的です(ソニー銀行も「今までにがんにかかったことがある場合、保障特約付き団信には加入できない」と明記)。
告知の対象となる期間は団信によって異なり、がんについては期間を限らず過去の罹患を尋ねる告知書もあります。治療後の年数だけで判断せず、申し込む銀行の告知書で確認してください。
発達障害・ADHDの場合
発達障害やADHDは、公表されている加入例に病名が載っていません。ただし症状や服薬の有無は人によって大きく異なるため、申し込んで審査を受けなければ結果は分かりません。
あわせて、住宅ローンは35年など長期にわたって返済が続きます。団信の審査とは別に、無理なく返済を続けられる収入の見通しがあるかも検討しておきましょう。
ワイド団信のデメリットは「金利の上乗せ」と「保障の選択肢が狭いこと」
ワイド団信の主なデメリットは、金利の上乗せによって総返済額が増えることと、がん保障などの特約を付けられないことです。
とはいえ、団信に入れなければ住宅ローン自体を借りられません。ワイド団信は、持病がある人がマイホームを取得するための現実的な手段であり、上乗せのコストは総額で試算したうえで判断すれば十分です。
借り換えでは団信の審査がもう一度ある
住宅ローンを借り換えるときは、借り換え先で改めて団信の審査を受けます。この審査に通らなければ借り換えはできません。
現在ワイド団信を利用している人や、借入時より健康状態が変わっている人は、借り換えで金利が下がっても団信の条件が悪くなる可能性があります。今の団信を手放す前に、借り換え先の団信の審査結果を確認することが大切です。
ワイド団信にも入れないときはフラット35が選択肢
ワイド団信にも加入できなかった場合、団信への加入が任意の「フラット35」が有力な選択肢になります。住宅金融支援機構は、健康上の理由などで団信に加入しない場合もフラット35を利用できると案内しています(【フラット35】新機構団信の加入要件・保障内容)。
ただし団信なしで借りると、万一のときにローンの返済義務が家族に残ります。ローン残高に見合う生命保険(引受基準緩和型を含む)を別途用意できるかもあわせて検討しましょう。
ワイド団信を検討するときの相談先
対面でドコモSMTBネット銀行のワイド団信を相談するなら「SBIマネープラザ」
SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。ドコモSMTBネット銀行の住宅ローンは、健康状態によって保険会社からワイド団信(上乗せ年0.3%)の案内を受けられるため、持病があって申し込み方に不安がある人も、店舗で告知や手続きの流れを確認しながら進められます。
フラット35系でワイド団信を使うなら「SBIアルヒ」のスーパーフラット
通常のフラット35の新機構団信にはワイド団信にあたるプランがありません。これに対し、SBIアルヒの「スーパーフラット」などで加入する団体信用生命保険Cは、ワイド団信を選べます(引受はクレディ・アグリコル生命)。
全期間固定の安心感とワイド団信を組み合わせたい人は、SBIアルヒの店舗で相談してみるとよいでしょう。上乗せ金利や対象商品は団信Cの商品概要で確認できます。
上乗せ金利を抑えたいならソニー銀行
確認できた範囲で上乗せが年0.2%と最も小さく、加入年齢も満65歳未満と幅広いのがソニー銀行です。ソニー銀行とはクレディ・アグリコル生命が重なる三菱UFJ銀行・りそな銀行を避け、SOMPOひまわり生命のみずほ銀行やイオン・アリアンツ生命のイオン銀行と組み合わせると、引受保険会社を分散できます。
団信以外の審査項目もあわせて確認したい方は住宅ローンの審査基準と属性別の対策を、疾病保障の比較は無料の疾病保障付き住宅ローンの比較をご覧ください。
ワイド団信についてよくある質問
Q. ワイド団信に入れない病気はありますか?
A. 「この病気なら必ず入れない」という一覧は公表されていません。同じ病名でも、症状の重さや治療状況、合併症の有無で結果が変わります。加入例に病名がなくても、申し込んで審査を受けるまで結果は分かりません。
Q. 一般団信に落ちたら、ワイド団信には自分で申し込み直す必要がありますか?
A. 銀行によって異なります。auじぶん銀行・PayPay銀行・ドコモSMTBネット銀行などは、一般の団信の審査結果に応じて保険会社がワイド団信で査定する方式です。別途の申し込みが必要な銀行もあるため、事前に確認しましょう。
Q. ワイド団信でもがん保障や全疾病保障を付けられますか?
A. 付けられないのが一般的です。ソニー銀行やドコモSMTBネット銀行も、ワイド団信の保障は死亡・高度障害などの基本保障に限られます。病気への備えは、民間の保険で補うかどうかを別に検討しましょう。
Q. 双極性障害でも住宅ローンを申し込めますか?
A. 申し込み自体はできます。公表されている加入例に個別の病名はありませんが、精神疾患を例に挙げている銀行もあります。現在の治療状況を正確に告知し、引受保険会社の異なる銀行に並行して申し込むのが現実的です。
※上乗せ金利・加入年齢は2026年10月時点の内容です。条件は変更されることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
