2026年9月適用のメガバンク3行の住宅ローン金利(新規借入・最優遇)は、変動金利が三菱UFJ銀行 年1.195%、みずほ銀行 年1.025%、三井住友銀行 年1.525%です。9月は三菱UFJ銀行と三井住友銀行が変動金利を年0.25%引き上げ、みずほ銀行は据え置いたため、変動ではみずほ銀行が最も低い水準になりました。
もっとも、住宅ローンは表面金利の差だけで有利・不利が決まるわけではありません。金利一覧に加えて、当サイトが重視している事務手数料・団信(疾病保障)まで含めた「総コスト」での見方もあわせて整理します。
メガバンク3行の住宅ローン金利一覧(新規借入・最優遇)
| 銀行(適用条件) | 変動 | 固定10年 | 固定20年 | 全期間固定(35年) |
|---|---|---|---|---|
| 三菱UFJ銀行(最優遇) | 1.195% | 3.630% | 4.390% | 4.300% |
| みずほ銀行(ネット専用・最大引下げ) | 1.025% | 3.450% | 4.200% | 4.040% |
| 三井住友銀行(WEB申込専用・最優遇) | 1.525% | 3.700% | 4.250% | 4.610% |
※2026年9月適用金利(各行公式サイトにて確認)。いずれも新規借入・最優遇の水準で、審査結果によっては最優遇が適用されない場合があります。全期間固定は三菱UFJ銀行・みずほ銀行が借入期間31〜35年、三井住友銀行が20年超〜35年以内の区分です。固定期間終了後の金利や引下げ幅は商品ごとに異なります。金利は毎月見直されるため、最新の適用金利・条件は各行の公式サイトでご確認ください。
借り換えの場合は条件が変わり、同じ2026年9月適用で三菱UFJ銀行の変動が年1.245%、三井住友銀行の変動が年1.575%と、新規借入より0.050%高い設定です。みずほ銀行は新規・借り換えとも年1.025%で同水準です。「新規の広告金利=自分に適用される金利」ではない点は、借り換えを検討する人ほど注意したいところです。
2026年9月は変動が2行で引き上げ、固定10年は3行とも上昇
9月の改定では、三菱UFJ銀行と三井住友銀行が変動金利を年0.25%引き上げ、みずほ銀行は据え置きました。10年固定は長期金利の上昇を受けて3行とも引き上げられています。
2026年9月の10年固定は、低いみずほ銀行(3.450%)と高い三井住友銀行(3.700%)で0.250%の開きがあります。同じ「10年固定」でも銀行選びが総返済額に効いてくる水準です。同じ月でも「変動は行ごとに改定時期がずれ、固定は3行そろって動く」といったことは珍しくありません。理由は次の見出しで整理します。
金利の背景:日銀の政策金利と長期金利
変動金利は各行が定める短期プライムレートなど短期の金利を、固定金利は長期国債の利回りなど長期の金利を主な目安に決まります。決まり方が違うため、同じ月でも変動と固定が別々に動くことがあります。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物の誘導目標)を1.0%程度から1.25%程度へ引き上げました(日本銀行 金融政策に関する決定事項等)。これを受けて三菱UFJ銀行とみずほ銀行は、変動金利の基準となる短期プライムレートを2026年11月2日から2.625%へ引き上げると発表しています。変動金利で借りている人・これから借りる人は、秋以降の基準金利の見直しにも注意が必要です。
長期金利(新発10年国債利回り)は2026年9月24日時点で3.073%(財務省 国債金利情報)と3%台に乗っており、固定金利が上がりやすい環境が続いています。
メガバンク各行の住宅ローン動向
人口減少やキャッシュレス化の進展を背景に、メガバンク各行は店舗の統廃合、住宅ローン手続きのネット誘導、ATM手数料の見直しなどを進めてきました。住宅ローンについても、店頭よりネット申込専用商品のほうが金利面で優遇される形が定着しています。上の一覧でみずほ銀行を「ネット専用」、三井住友銀行を「WEB申込専用」の金利で比較しているのは、そのためです。
一方で、利上げ局面に入ったことで、変動金利の改定時期や固定金利の水準に行ごとの差が出やすくなっている点は見逃せません。2026年9月の変動金利は、据え置いたみずほ銀行と引き上げた三井住友銀行で0.500%の開きがあります。各行の商品ごとの特徴は、三菱UFJ銀行の住宅ローンの解説でも詳しく整理しています。
メガバンクとネット銀行、「総コスト」で比べるとどうなるか
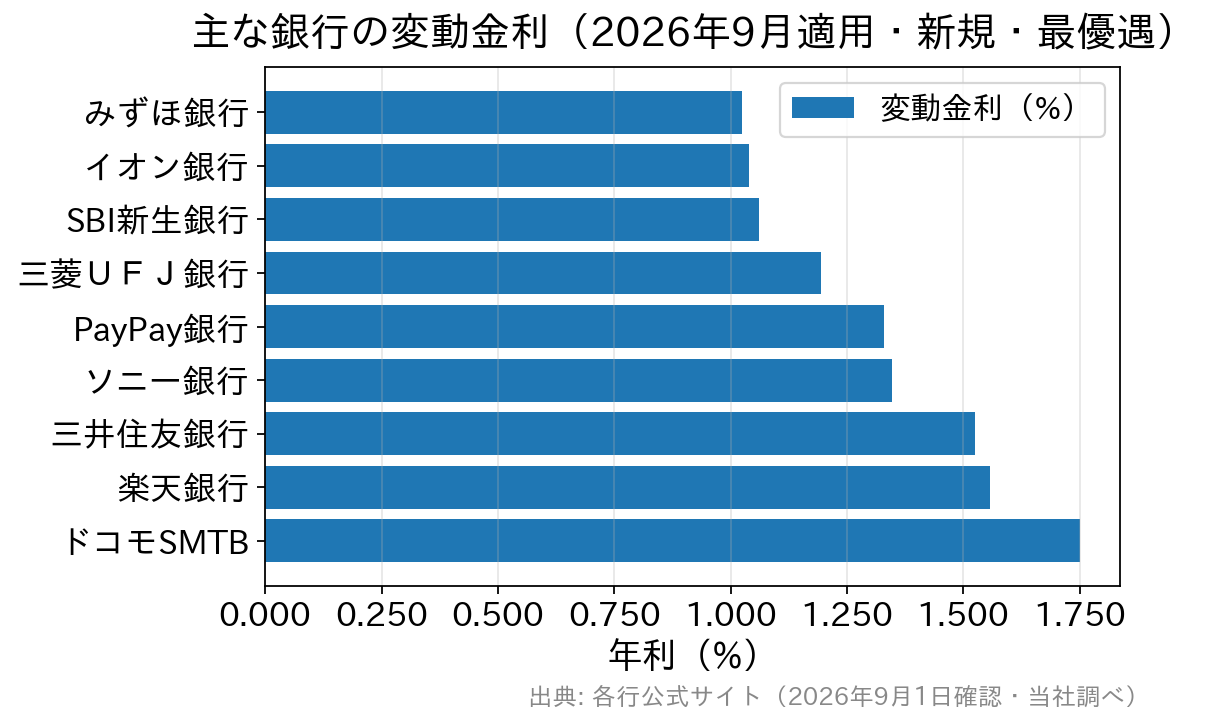
2026年9月適用の変動金利(新規借入・各行の最優遇水準)を並べると、メガバンクとネット銀行の差は、かつてほど大きくありません。みずほ銀行の年1.025%はネット銀行の低い水準と肩を並べ、三菱UFJ銀行の年1.195%もネット銀行より高いとは言い切れない水準です。ネット銀行の特徴全体はネット銀行の住宅ローンのメリット・デメリットで整理しています。
では何で差がつくのか。当サイトが重視しているのは、金利以外の3点です。
① 事務手数料は「横並び」になりやすい
三菱UFJ銀行の住宅ローン(事務手数料型)は、公式の商品説明書で事務手数料が借入金額の2.20%(税込)・保証料は不要と明記されています。借入額3,000万円なら66万円(税込)です。ネット銀行の主力商品も2.20%(税込)の定率型が主流で、手数料率そのものでは差がつきにくいのが実情です。なおメガバンクには、定額の事務手数料に別途保証料がかかる「保証料型」の商品もあるため、比べるときは保証料まで含めた総額で見る必要があります。
むしろ注意したいのは、事務手数料型は繰上返済しても手数料が戻らないという性質です。保証料型(一括前払い型)なら期間短縮時に戻し保証料がありますが、定率の事務手数料は返金されません。「早く返す前提の人」ほど、手数料型は不利に働くことがあるということです。
② 団信(疾病保障)の上乗せ幅
総コストで最も差が出やすいのが団信です。がん保障や全疾病保障を付けると金利に0.1〜0.2%程度上乗せされる商品もあれば、上乗せ0円で付く商品もあります。借入3,000万円・35年なら、0.1%の上乗せでも総返済額で数十万円規模の差になります。表面金利が0.05%低くても、団信の上乗せが0.1%あれば逆転する、という構図です。
たとえばSBI新生銀行は、2026年9月適用の変動金利が年1.060%(自己資金10%以上の優遇適用)、SBIハイパー預金の優遇を適用する場合は年0.990%です。一般団信に加えて、2026年3月2日に取扱いを開始した全疾病保障付団信も金利上乗せ0円で、保証料や一部繰上返済手数料もかかりません。一方で事務手数料は借入金額の2.20%(税込)の定率型で、原則として事前審査を行わず本審査のみで完結するため、他行と併願する場合は書類の準備スケジュールに注意が必要です。
③ 上乗せ後の「実質金利」で並べ替える
比較の手順は「表面金利を並べる」→「必要な保障を付けた後の金利で並べ直す」→「事務手数料と繰上返済の予定を踏まえて総額で確認する」の3段階が現実的です。金利の低さだけで1行に絞り込むと、後から保障を付けた段階で条件が変わることが少なくありません。
メガバンクの金利発表でよくある疑問
Q. 同じ月なのに、変動金利を上げる銀行と据え置く銀行があるのはなぜですか?
A. 変動金利の基準となる金利をいつ見直すかが、銀行ごとに違うためです。日銀の利上げを受けても、翌月すぐ反映する銀行もあれば、基準金利の定期的な見直し時期まで待つ銀行もあります。2026年9月に三菱UFJ銀行と三井住友銀行が引き上げ、みずほ銀行が据え置いたのも、こうした改定時期の違いが表れたものと考えられます。
Q. 表に出ている「最優遇金利」は誰でも適用されますか?
A. いいえ。最優遇金利は審査結果や借入条件(自己資金の割合、返済負担率、勤務形態など)を満たした場合に適用される水準です。条件を満たさない場合は引下げ幅が縮小されることがあります。実際に適用される金利は事前審査・本審査を経て提示されるため、比較段階では「上限もあり得る」と考えておくと安全です。
Q. 自営業や転職して間もない人は、メガバンクだと不利ですか?
A. 一概に不利とは言えませんが、準備すべき書類が給与所得者と異なります。自営業・個人事業主は直近複数年分の確定申告書の提出を求められるのが一般的で、転職直後の場合は勤続年数や年収の見方が金融機関ごとに違います。申込条件(年収・勤続年数・雇用形態)は各行が商品概要で公開しているため、金利表と一緒に確認しておきましょう。判断に迷う場合は、複数行に事前審査を出して比較するのが現実的です。
Q. ペアローンにすると、諸費用も2倍になりますか?
A. ペアローンは夫婦それぞれが債務者となり契約が2本になるため、事務手数料や印紙代などの契約ごとにかかる費用は原則として2本分が必要です。借入総額が同じでも、収入合算(連帯債務・連帯保証)とは費用構造が変わります。住宅ローン控除を2人分使えるといった利点と、諸費用・団信の掛かり方をあわせて比較してください。
まとめ
2026年9月のメガバンク3行は、変動は三菱UFJ銀行と三井住友銀行が引き上げ・みずほ銀行が据え置き、10年固定は3行とも引き上げという結果になりました。変動金利で比べればメガバンクとネット銀行の差は縮まっており、選ぶ決め手は金利そのものより、団信の上乗せ幅と事務手数料・保証料の性質に移りつつあります。短期プライムレートの引き上げも控えているため、変動金利を選ぶ場合は将来の金利上昇を織り込んだ返済計画を立てておきましょう。
・auじぶん銀行 最新の住宅ローン金利を確認
・PayPay銀行(旧ジャパンネット銀行) 最新の住宅ローン金利を確認
・楽天銀行(金利選択型) 最新の住宅ローン金利を確認
・ドコモSMTBネット銀行 最新の住宅ローン金利を確認
・イオン銀行 最新の住宅ローン金利を確認
・メガバンク(三菱UFJ銀行、みずほ銀行、三井住友銀行)の最新の住宅ローン金利を確認
・ソニー銀行 最新の住宅ローン金利を確認
- 投稿タグ
- 三菱UFJ銀行