楽天銀行の住宅ローン(変動金利・固定特約付き)は、2026年10月適用分で変動金利が新規年1.747%・借り換え年1.471%、固定10年が年4.074%(いずれも最優遇)となり、変動・固定10年ともに前月から引き上げられました。
表面金利だけを並べると、楽天銀行はネット銀行の最安グループではありません。それでも候補から外しにくいのは、事務手数料が借入額にかかわらず定額で、がん50%保障と全疾病特約が上乗せ0円で付くからです。借入額と返済口座の条件しだいで、総コストの評価は大きく入れ替わります。
楽天銀行は預金口座数が1,800万口座を超える国内最大級のネット銀行で、住宅ローンは毎月中旬ごろに翌月の適用金利を発表しています。なお楽天銀行はフラット35も取り扱っていますが、毎月中旬に金利が発表されるのは変動金利・固定特約タイプの独自商品のほうです。
楽天銀行は2023年11月7日に2023年4~9月期(上期)の決算を発表しています。その際、楽天銀行の社長は「金利が上がれば、住宅ローン関連の貸し倒れが増える可能性が高い。もともと、中所得・高所得の顧客に絞って住宅ローンを提供していたが、今後はターゲットとする所得層をもう一段上げる」と説明しています。また、楽天銀行の住宅ローン残高は2023年3月末から9月末にかけて46億円減少しているのですが、それに対しては「金利が上がったとしても確実に返済できる顧客に絞った結果、住宅ローンの実行件数が減った」とコメントしています。
あくまでも、2023年11月7日の楽天銀行の決算説明発表から当サイトが推察したものですし、戦略や考え方が変わる可能性がありますが、楽天銀行は住宅ローンの審査を厳しくして住宅ローンの貸出を絞っていると考えることがわかります。
SBI新生銀行・ドコモSMTBネット銀行など、住宅ローン利用者の獲得に積極的な銀行の住宅ローンに申し込んだ方がより良い条件で借りられる可能性が高いと考えられますので、これから住宅ローンを申し込む人、借り換えを検討中の人はそれらの住宅ローンの申込を検討すると良いでしょう。これらの銀行は住宅ローンに積極的でキャンペーンも頻繁に行っています。ドコモSMTBネット銀行とSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗で専門スタッフに相談しながら申し込むこともできます。
楽天銀行の住宅ローン金利は変動・固定10年とも引き上げ
楽天銀行 住宅ローン(変動金利/固定特約付き)2026年10月適用金利(最優遇)
| 金利タイプ | 新規借入 | 借り換え |
|---|---|---|
| 変動金利 | 年1.747% | 年1.471% |
| 固定10年 | 年4.074% | 年4.074% |
※2026年10月適用の最優遇水準(2026年9月時点で確認)。実際の適用金利は「基準金利-金利引下げ幅」で決まり、引下げ幅は借入内容と審査結果によって変わります。2年・3年・5年・7年固定などその他の金利タイプを含め、最新の金利・条件は楽天銀行の公式サイトでご確認ください。
借り換えのほうが新規より低い変動金利に設定されているのが楽天銀行の特徴で、この差は借り換え検討者にとって見逃せません。一方、固定10年は新規と借り換えで同じ水準です。
変動金利は、商品詳細説明書で毎月1日に見直し、その月の約定返済日の翌日から適用すると定められています。金利の変化が返済に反映されるまでが早い商品だと理解しておくと、借入後の資金計画を立てやすくなります。過去の基準金利の推移は、楽天銀行が公式サイトで公開しています。
ネット銀行の変動金利と比べると、金利の数字だけでは楽天銀行は最安値グループとは言えません。ただし後述するとおり事務手数料が定額のため、借入額が大きいほど総コストでの評価は変わってきます。金利だけで判断しないことが、この銀行を正しく評価するコツです。
金利の幅と「上乗せ条件」に注意
楽天銀行の住宅ローンは、審査結果によって金利引下げ幅が変わる仕組みです。最優遇金利で借りられる前提で申し込んでも、審査の結果によっては最優遇より高い金利が提示される可能性があります。
申込条件も確認しておきましょう。商品詳細説明書では、前年の年収(自営業の人は申告所得)が400万円以上であることが条件です(連帯債務は合算で400万円以上、ペアローンはそれぞれ400万円以上)。適用金利に幅があるからこそ、楽天銀行だけでなく複数の住宅ローンに並行して申し込んでおくことをおすすめします。
さらに見落とされがちなのが、条件によって金利が上乗せされるルールです。楽天銀行の公式サイトには次の上乗せが明記されています。
| 上乗せの条件 | 上乗せ金利 | 実務上のポイント |
|---|---|---|
| 返済口座に他行口座を指定した場合 | 年0.3% | 給与振込口座をそのまま使いたい人は要注意。金利比較の前提が崩れるほどの水準です。 |
| ペアローン連生型・夫婦連生型の団信に加入した場合 | 年0.2% | 2人分の保障を確保する対価。ペアローン検討時は総返済額で比較を。 |
| 100%保障がん団信(全疾病特約付)に加入した場合 | 年0.2% | 50%保障までなら上乗せは0円です。 |
※2026年9月時点で楽天銀行公式サイトにて確認。
とくに返済口座を他行にすると年0.3%の上乗せという条件は、実質的に「楽天銀行に返済口座を移せるか」が金利を左右するということです。ここを外すと、表面金利の比較そのものが成り立たなくなります。
金利水準や年収基準は銀行ごとに異なります。auじぶん銀行・SBI新生銀行・イオン銀行の住宅ローン金利と団信なども、上乗せ条件と手数料を含めた同じ物差しで並べておくと、判断を誤りにくくなります。
金利の背景:政策金利と長期金利の動向
住宅ローン金利が上がっている背景には、日本銀行の金融政策の転換があります。日銀は2026年9月の金融政策決定会合で、政策金利(無担保コールレート翌日物の誘導目標)を1.0%程度から1.25%程度へ引き上げました(日本銀行 金融政策に関する決定事項等)。
長期金利(新発10年国債利回り)も2026年9月24日時点で3.073%(財務省 国債金利情報)と3%台に乗っており、固定金利が上がりやすい環境が続いています。楽天銀行の固定10年が10月適用分で引き上げられたのも、この流れと整合的です。
定額の事務手数料と手厚い保障が魅力
楽天銀行の住宅ローンの強みは、借入額にかかわらず定額の融資事務手数料と、無料で付帯する「全疾病特約」と「がん保障特約(50%保障)」の2点です。
楽天銀行の「全疾病特約」とは?
「全疾病特約」は就業不能保障特約の販売名称で、病気やケガによる所定の就業不能状態を保障します。所定の就業不能状態が続いた場合の毎月の返済額の保障に加え、就業不能状態が1年を超えて継続した場合には住宅ローン残高が0円になります。※精神障害、妊娠・分娩・産じょく等、保障の対象とならない病気があります。詳細は契約概要・注意喚起情報で確認が必要です。
楽天銀行の「がん保障特約」とは?
「がん保障特約(50%保障)」は、がんと診断確定した場合に住宅ローン残高が半分になる保障です。この50%保障は金利上乗せ0円で付帯します。残高が全額0円になる100%保障がん団信(全疾病特約付)を選ぶ場合は、年0.2%の上乗せが必要です。
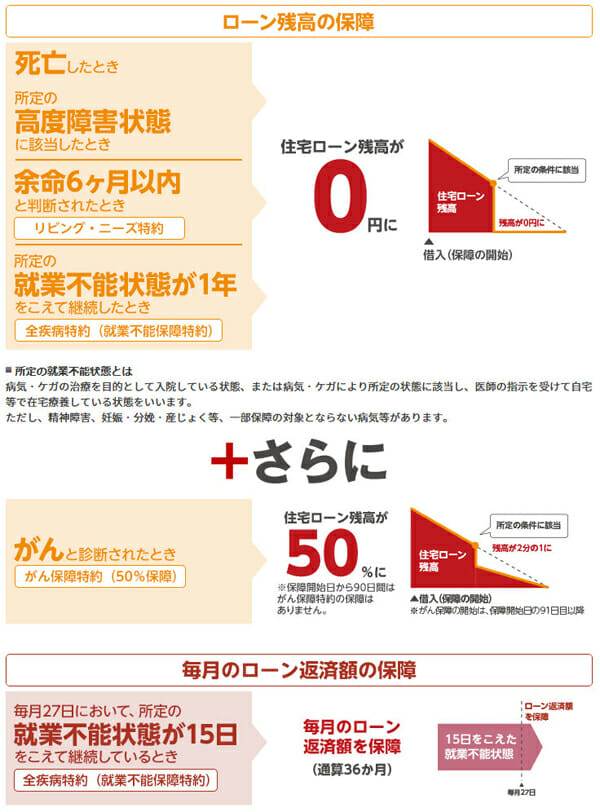
疾病保障を金利上乗せで付ける銀行も多く、上乗せ0.2〜0.3%の水準であれば総返済額で100万円単位の差になることもあります。がん50%保障と就業不能保障が上乗せ0円で付く点は、楽天銀行の実質的な強みです。
ただし、がん保障特約は借入時(融資実行日)の年齢が満50歳以下でないと加入できません。40代後半で検討している人は、この点を最初に確認してください。
楽天銀行は事務手数料が定額
2つ目のポイントが事務手数料です。ネット銀行の事務手数料は借入額の2.20%(税込)という定率型が一般的です。実際にいくらになるのか比較してみましょう。
| 楽天銀行(金利選択型)とネット銀行の事務手数料の違い | |||
|---|---|---|---|
| 借入額 | 一般的な金融機関 | 楽天銀行 | 差額 |
| 2,000万円 | 440,000円 | 330,000円 | 110,000円 |
| 3,000万円 | 660,000円 | 330,000円 | 330,000円 |
| 4,000万円 | 880,000円 | 330,000円 | 550,000円 |
| 5,000万円 | 1,100,000円 | 330,000円 | 770,000円 |
※いずれも税込
定率型では借入額が大きくなるほど手数料も増えますが、楽天銀行はいくら借りても一律330,000円(税込)です(単独申込・連帯債務の場合。ペアローンは2件合計で495,000円(税込))。借入額が大きい人ほど、定額型の恩恵は大きくなります。
事務手数料は借入時に一括で支払う必要があり、しかも元金が減るわけではない純粋なコストです。さらに定率型の手数料は繰上返済しても戻りません。「借入額が大きい」「早めに完済したい」という人にとって、定額型は合理的な選択肢になります。
※楽天銀行のフラット35は定率型(新規借入は借入額×1.10%(税込)・楽天銀行口座指定時/最低110,000円)で、この定額の手数料とは体系が異なります。
金利差と手数料差、どちらが効くのか
ここがこの記事のいちばんの要点です。楽天銀行は「金利で負けて、手数料で取り返す」タイプの住宅ローンです。したがって評価は借入額と返済期間で変わります。
| 条件 | 楽天銀行の評価 | 理由 |
|---|---|---|
| 借入額が大きい(4,000万円〜) | 相対的に有利になりやすい | 定率型との事務手数料の差が55万円以上に広がるため。 |
| 借入額が小さい(2,000万円前後) | 手数料の優位が小さい | 定率型との差は11万円程度にとどまり、金利差のほうが効きます。 |
| 返済口座を楽天銀行にできない | 不利 | 年0.3%の上乗せで、手数料の差を金利差が上回る可能性があります。 |
| 借り換え | 検討価値あり | 新規より低い借り換え向けの変動金利が設定されているため。 |
※考え方の整理です。実際の総返済額は借入額・期間・適用金利で変わるため、各行のシミュレーションで試算してから比べてください。
金利は他のネット銀行より高め
デメリットとしては、変動金利を含めて金利水準がやや高いことが挙げられます。前述のとおり審査結果によって提示金利が変わる仕組みである点も、資金計画を立てにくくする要因です。
また、事務手数料が楽天銀行より安い住宅ローンもあります。たとえばソニー銀行の「住宅ローン」は事務取扱手数料が44,000円(税込)です。
| 事務手数料が安い住宅ローン | |
|---|---|
| 銀行名 | 事務手数料(税込) |
 | 44,000円(「住宅ローン」の場合) |
ソニー銀行の「住宅ローン」は44,000円(税込)と、保証料がかからない住宅ローンのなかでは特筆すべき安さの事務手数料です。ただし同じソニー銀行でも「変動セレクト住宅ローン」「固定セレクト住宅ローン」は融資金額の2.20%(税込)の定率型で、商品によって手数料体系が分かれます。申込資格も前年度年収400万円以上で、誰でも選べるわけではありません。手数料の安さと申込条件、選ぶ商品はセットで見る必要があります。商品ごとの違いはソニー銀行の住宅ローンのメリット・デメリットで整理しています。
楽天銀行の住宅ローンでよくある疑問
Q. 楽天銀行の口座を持っていなくても申し込めますか?
A. 申し込み自体は可能ですが、返済口座に他行を指定すると年0.3%の上乗せとなり、事務手数料が定額であるメリットを打ち消してしまう可能性があります。楽天銀行を返済口座にできるかどうかを先に決めてから、他行と比較するのが効率的です。
Q. 楽天銀行の変動金利はどのくらいの頻度で見直されますか?
A. 毎月1日に見直され、その月の約定返済日の翌日から新しい金利が適用されます(商品詳細説明書)。年2回見直す銀行と比べて金利の変化が早く返済に反映されるため、変動金利を選ぶなら金利上昇時の返済額も試算しておくと安心です。
Q. 借入額がいくらなら楽天銀行の定額手数料が効いてきますか?
A. 定率2.20%(税込)の銀行と比べた損益分岐点は、借入額1,500万円です(1,500万円×2.20%=330,000円)。これを超えるほど楽天銀行の手数料が相対的に安くなり、4,000万円なら55万円、5,000万円なら77万円の差になります。ただし金利差による総返済額の違いも同時に生じるため、最終判断はシミュレーションで行ってください。
Q. 借り換えでも使えますか?
A. 使えます。楽天銀行は借り換え向けに新規より低い変動金利を設定しています(冒頭の金利表を参照)。借り換えでは事務手数料が総コストに直結するため、定額型は検討価値があります。※借り換え向けの特別金利には適用条件があります。
Q. ペアローンを組む場合の注意点は?
A. 事務手数料が2件合計で495,000円(税込)になるほか、連生型の団信を付けると年0.2%の上乗せが発生します。2人分の残高に0.2%が乗るため、総返済額への影響は単独ローンより大きくなります。年収条件もペアローンはそれぞれ400万円以上です。連生団信が必要かどうかを含めて比較してください。
当サイトの金利タイプ別比較ランキングの変動金利比較ランキングなども参考にしてみてください。
楽天銀行の住宅ローンの注意点をさらに詳しく知りたい人は、次の記事も参考にしてみてください。
>>楽天銀行の住宅ローンの落とし穴とデメリット(フラット35・金利選択型)
・auじぶん銀行 最新の住宅ローン金利を確認
・PayPay銀行(旧ジャパンネット銀行) 最新の住宅ローン金利を確認
・楽天銀行(金利選択型) 最新の住宅ローン金利を確認
・ドコモSMTBネット銀行 最新の住宅ローン金利を確認
・イオン銀行 最新の住宅ローン金利を確認
・メガバンク(三菱UFJ銀行、みずほ銀行、三井住友銀行)の最新の住宅ローン金利を確認
・ソニー銀行 最新の住宅ローン金利を確認
- 投稿タグ
- 楽天銀行