ソニー銀行の住宅ローン金利は、2026年10月実行分で変動金利が3商品そろって年0.500%上がり、固定金利も全期間で上昇しました。新規で借りる場合の変動金利は、変動セレクト住宅ローンで年1.847%、住宅ローンで年2.207%です。
ソニー銀行は月末を待たずに翌月分の金利を公式サイトに掲載しており、10月分も9月中に確認できます。住宅ローンは申込時ではなく実行日の金利が適用されるため、引き渡しが9月末か10月かで負担が変わる人にとって、この「先出し」は資金計画の実務で役に立ちます。
ソニー銀行の2026年10月の住宅ローン金利(新規購入・借換え共通)
ソニー銀行は「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3商品を扱っており、それぞれ基準金利からの引下げ幅が異なります。2026年10月に借り入れる場合の主な適用金利は次のとおりです(新規購入・借換えとも同水準)。
| 金利タイプ | 変動セレクト住宅ローン | 固定セレクト住宅ローン | 住宅ローン |
|---|---|---|---|
| 変動金利 | 1.847% | — | 2.207% |
| 固定5年 | 3.601% | — | 3.501% |
| 固定10年 | 4.115% | 3.715% | 4.015% |
| 固定15年 | 4.567% | 4.167% | 4.467% |
| 固定20年 | 4.814% | 4.414% | 4.714% |
| 固定20年超〜35年 | 5.075% | — | 4.975% |
2026年10月実行分・ソニー銀行公式サイトにて2026年9月27日に確認。固定セレクト住宅ローンは新規お借入時に固定10年・15年・20年のみ、変動セレクト住宅ローンは新規お借入時に変動金利のみ選べます。新規購入で物件価格の90%超を借りる場合などは、完済時年齢に応じて年0.1〜0.2%上乗せ、借換えで借入期間35年超の場合は年0.2%上乗せになります。
変動金利は基準金利そのものが年0.500%引き上げられたことで、3商品とも同じ幅で上がりました。固定金利も期間によって年0.036〜0.222%の引き上げで、固定10年は年0.138%上昇しています。
負担感をつかむために、3,000万円・35年・元利均等で単純計算すると、年0.500%の上昇は月々の返済額でおよそ7,400円の増加にあたります(金利が一定で推移し、団信の上乗せや諸費用は含まない前提)。
変動金利が大きく上がった背景は日銀の2度の利上げ
今回の特徴は、固定金利より変動金利の上げ幅のほうが大きい点です。変動金利と固定金利は、参照している金利がそもそも違うため、動くタイミングと幅がずれます。
変動金利は短期の金利に連動し、日銀の政策金利の変更を受けて改定されます。日銀は2026年6月の金融政策決定会合で政策金利を年0.75%程度から1.00%程度へ、9月17・18日の会合でさらに年1.25%程度へ引き上げました(日本銀行「金融政策決定会合の運営」)。ソニー銀行の変動の基準金利の引き上げ幅(年0.500%)は、この2回分の利上げ幅と同じです。
一方、固定金利は長期金利=新発10年国債利回りなどの動きを反映します。財務省が公表する10年国債の金利は2026年9月24日時点で3.073%と、3%台で推移しています(財務省「国債金利情報」)。固定金利が期間を問わず引き上げられた背景には、こうした長期金利の水準があると考えられます。
すでに変動金利で借りている人への影響(見直しは5月1日・11月1日)
ソニー銀行で変動金利を利用中の人は、毎年5月1日・11月1日の「基準日」時点の基準金利から、契約時に決めた引下げ幅を差し引いた金利に見直されます。新しい金利は6月・12月の返済日の翌日から適用され、7月・1月の返済日から返済額が変わります(ボーナス返済月によって1〜2か月ずれます)。
ソニー銀行は「5年ルール」「125%ルール」を採用していないため、適用金利が上がるとその幅に応じて次の見直しから返済額が増えます。未払利息が最終回にしわ寄せされない反面、上昇が家計に直接届く仕組みです。11月1日時点の基準金利が次の見直しの基準になるので、変動で借りている人は返済額の変化をシミュレーションで早めに確かめておくと安心です。
審査の申し込みは早めに
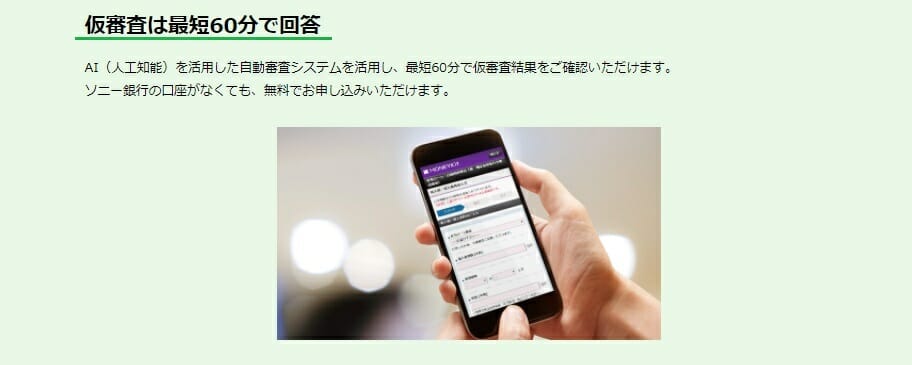
ソニー銀行の仮審査はAIを使った自動審査で、最短60分で回答が得られます。ただし金利上昇局面では借り換えや固定金利への切り替えの相談が増え、本審査以降に時間がかかることも想定されます。
適用されるのは申込時ではなく実行日の金利です。9月実行と10月実行では変動金利が年0.500%違うため、引き渡し日が月末にかかる人はスケジュールを早めに確定させておきましょう。
金利だけでは測れない「トータルコスト」で見る
ソニー銀行の住宅ローンを評価するときに欠かせないのが、金利+諸費用のトータルコストという視点です。
表面金利だけを見ると、住宅ローン(変動 年2.207%)は変動セレクト住宅ローンより年0.360%高く見えます。しかし住宅ローンの負担は利息だけで決まるわけではなく、取扱手数料・保証料・繰上返済手数料・団信の上乗せまで合算した金額で比べる必要があります。
ソニー銀行では保証料0円・一般団信の保険料0円・一部繰上返済手数料0円で、変動金利から固定金利への切り替えも手数料無料です(固定金利適用期間中の変更は所定の手数料がかかる場合があります)。取扱手数料は、変動セレクト住宅ローン・固定セレクト住宅ローンが借入金額の2.20%(税込)であるのに対し、「住宅ローン」は借入額にかかわらず一律44,000円(税込)です。
3,000万円を借りる場合、2.20%なら660,000円(税込)で、差額は616,000円になります。短期完済や住み替えの予定がある人、借り換えで手元資金を減らしたくない人は、金利差より手数料差のほうが効くケースが少なくありません。商品ごとの違いはソニー銀行の住宅ローンのメリット・デメリットをまとめた記事で詳しく比べています。
無料の「がん団信50」と、年0.1%の「がん団信100」
ソニー銀行の住宅ローンが支持されるもう1つの理由が団信です。上乗せ0円の「がん団信50」は、がんと診断確定された時点で住宅ローン残高の50%が保障されるもので、長期の入院や就業不能状態の継続といった条件は求められません。
残る半分も備えたい人向けが「がん団信100」です。上乗せは年0.1%で、保障内容は次のとおりです。
- がん診断確定時に住宅ローン残高100%を保障
- がん診断給付金100万円
- がん先進医療給付 通算2,000万円+一時金30万円
- 上皮内がん・皮膚がん診断給付金 50万円
3,000万円・35年の場合、年0.1%の上乗せは月々およそ1,500円前後の差です(変動 年1.847%で元利均等・金利一定の単純計算)。診断確定だけで残高がゼロになり、さらに100万円が手元に入ることを考えると、費用対効果は検討に値します。
なお保障特約付き団信(がん団信50・がん団信100・3大疾病団信・生活習慣病団信)は加入時の年齢が満50歳未満のかたが対象で、過去に「がん」にかかったことがある場合は申し込めません。健康上の理由で一般団信に入れない人向けのワイド団信は上乗せ年0.2%(加入時 満65歳未満・完済時 満81歳未満)です。
ソニー銀行の金利に関するよくある質問
Q. ソニー銀行の翌月の住宅ローン金利はいつわかりますか?
A. 月末を待たずに翌月分が公式サイトの「適用金利」ページに掲載されます。2026年10月分は9月中に確認できました。月初に公表する金融機関が多いなかで、実行月の金利を早めに把握できるのは資金計画上のメリットです。
Q. 申込時の金利と実行時の金利、どちらが適用されますか?
A. 実際に借り入れる日(融資実行日)の金利です。申込時に表示されていた金利ではありません。引き渡しが月をまたぐ可能性がある場合は、翌月金利も確認したうえで計画を立ててください。
Q. 変動金利で借りている場合、10月の引き上げはいつ返済額に反映されますか?
A. 借入中の変動金利は5月1日・11月1日時点の基準金利で見直されます。11月1日時点の基準金利にもとづく新しい金利は12月の返済日の翌日から適用され、返済額は1月の返済日から変わります(ボーナス返済月が6月・12月以外の場合は1〜2か月後ろにずれます)。
Q. 変動セレクト住宅ローンと「住宅ローン」はどちらを選ぶべきですか?
A. 変動金利で長く借り続けるなら、金利が年0.360%低い変動セレクト住宅ローンが有利になりやすいです。一方、固定金利で借りる場合や短期で完済する場合は、取扱手数料が44,000円(税込)で済む「住宅ローン」が有利になりやすくなります。手数料差と「金利差×借入年数」を並べて試算してください。
これまでの金利の動きはソニー銀行の住宅ローン金利推移のページで、審査の条件はソニー銀行の住宅ローン審査基準を解説した記事で確認できます。
※ 金利は2026年10月実行分(2026年9月27日確認)です。月中に変更される場合もあるため、申し込みの前に最新の金利をソニー銀行の公式サイトでご確認ください。
住宅ローン比較・ランキング記事
- 投稿タグ
- ソニー銀行