ドコモSMTBネット銀行(旧・住信SBIネット銀行)の2026年10月の住宅ローン金利は、WEB申込コースの変動金利(通期引下げプラン)が年2.000%、当初引下げプランの10年固定が年3.379%です。
あわせてWEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了し、以降は銀行代理業者が窓口の対面相談コースが受け皿になります。10月の金利、2つのコースの違い、2026年8月3日の商号変更で変わらない点を順に確認していきましょう。
ドコモSMTBネット銀行の2026年10月の金利
主要な金利タイプの金利を、WEB申込コースと対面相談コースで並べて確認していきましょう。いずれも2026年10月1日現在の適用金利です(公式サイトで2026年10月1日に確認)。
ドコモSMTBネット銀行 2026年10月変動金利(通期引下げプラン)
| 金利タイプ | WEB申込コース | 対面相談コース |
|---|---|---|
| 変動金利 | 年2.000%~ | 年1.600%~(物件価格80%以下) 年1.70%~(80%超) |
※ 通期引下げプランの変動金利です。「物件価格の80%以下でお借入れの場合」の金利優遇は、WEB申込コースでは2026年8月実行分で終了し、対面相談コースでは継続しています。「環境配慮型住宅」の特別金利優遇は、WEB申込コースが8月実行分、対面相談コースも2026年9月実行分で終了しました。
審査結果による上乗せはWEB申込コースで年0.100%~年0.300%、対面相談コースで最大年0.550%です。選択する団体信用生命保険のプランによっては年0.2%~年0.4%、借入期間が35年超40年以内なら年0.070%、40年超50年以内なら年0.150%が上乗せとなります。
ドコモSMTBネット銀行 2026年10月固定金利(当初引下げプラン)
| 金利タイプ | WEB申込コース | 対面相談コース |
|---|---|---|
| 10年固定 | 年3.379% | 年3.379% |
| 20年固定 | 年3.919% | 年3.919% |
| 35年固定 | 年4.019% | 年4.019% |
※ いずれも当初引下げプランの最下限金利です。固定金利は両コースで同じ水準です。上乗せの条件は変動金利の注記と同じです。
ドコモSMTBネット銀行の今月の主な金利タイプの金利は上記の通りです。上記以外の金利タイプの最新の金利や金利優遇の詳細情報は公式サイトで確認してください。
10月は変動が年0.250%上昇、WEB申込コースは受付終了へ
2026年10月の金利は、WEB申込コースの変動金利(通期引下げプラン)が前月から年0.250%上がって年2.000%に、当初引下げプランの固定金利も10年が年0.230%、20年が年0.190%、35年が年0.180%それぞれ上がりました。9月の変動の上昇は優遇制度の終了によるものでしたが、10月は金利水準そのものの引き上げです。
背景には金利全体の上昇があります。日銀は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げ(9月24日から適用)、長期金利(新発10年国債利回り)も9月末時点で3%台で推移しています。当編集部が10月1日に主要14の金融機関の公式サイトを確認したところ、前月と比べられた127件のうち121件が引き上げでした(当社調べ)。
もう一つの大きな変化が、WEB申込コースの仮審査申込が2026年10月30日(金)17時で終了することです。それまでに仮審査を申し込めばWEB申込コースのまま手続きを続けられますが、以降の新規の申込は対面相談コースになります。
自己資金を2割入れられる人は、80%以下の優遇が残る対面相談コース(変動 年1.600%)のほうが表示金利は低い一方、審査結果による上乗せの上限は対面相談コースのほうが大きい点も比べておきましょう。
※どちらのコースも、審査結果によっては表示金利に上乗せとなる場合があります。他のネット銀行などと比較しながら、できれば他の銀行の審査申し込みも同時にしておけると安心です。
10年固定金利での借入れを検討している方は10年固定金利比較ランキングでも上位の銀行をチェックしてみてください。
表示金利にたどり着けるとは限らない——上乗せ要因を整理
ドコモSMTBネット銀行の金利を読むうえで、もっとも注意したいのが「表示金利=自分に適用される金利」ではないという点です。公式サイトの注記を整理すると、上乗せ・条件は次のとおりです。
| 要因 | 幅・扱い | 備考 |
|---|---|---|
| 審査結果による上乗せ | WEB申込コース 年0.100%~年0.300%/対面相談コース 最大年0.550% | 申込前には確定しない。仮審査の結果で判明する |
| 団信プランの選択 | 年0.2%/年0.4% | 3大疾病100プランを選ぶ場合。40歳未満は年0.2%、40歳以上は年0.4%。基本の3大疾病50プランは上乗せなし |
| 物件価格に対する借入割合(自己資金) | WEB申込コースは優遇なし/対面相談コースは80%以下で優遇あり | 10月の対面相談コースの変動は80%以下で年1.600%、80%超で年1.70%。環境配慮型住宅の優遇は両コースとも終了 |
| 借入期間 | 年0.070%/年0.150% | 35年超40年以内は年0.070%、40年超50年以内は年0.150% |
とくに審査結果による年0.100%~年0.300%の上乗せは、申し込んでみるまで分からない点が厄介です。3,000万円・35年・元利均等で借りる場合、WEB申込コースの変動(年2.000%)が年0.300%上がると、総返済額は約197万円増えます(当社試算・金利が全期間変わらない仮定)。「表示金利で借りられる前提の資金計画」は組まないでおくのが安全です。
『年0.100%~年0.300%の金利上乗せ』を確実に避けるための方法は、ドコモSMTBネット銀行以外の住宅ローンにも同時に申し込みを行っておくことです。そうすれば金利上乗せとなっても他の住宅ローンでの借り入れにすぐに切り替えることができます。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
2026年8月3日に商号が「ドコモSMTBネット銀行」へ変わりました
旧・住信SBIネット銀行は、2026年8月3日(月)に商号を「ドコモSMTBネット銀行」へ変更しました。
これは2025年10月1日に同行がNTTドコモの連結子会社となり、ドコモと三井住友信託銀行による共同経営体制へ移行したことに伴う変更です。かつての「住信SBI」=三井住友信託銀行+SBIホールディングスという体制からは資本構成が変わっています。
住宅ローンの利用者・検討者にとって重要なのは、変わらない部分です。公式のご案内では、金融機関コード・支店番号・口座番号・口座名義に変更はなく、キャッシュカードやATM、既存のサービスはこれまで通り利用できると案内されています。すでに借りている住宅ローンの契約条件が商号変更によって変わるわけでもありません。
一方で、給与や年金の受取口座として使っている場合は勤務先への銀行名変更の連絡が必要です。旧銀行名での振込受付は2026年8月2日まで、以降も2026年10月30日までは新銀行名に読み替えて入金されると案内されていました。なお2026年8月20日からは、銀行取引に応じてdポイントがたまるdアカウント連携も始まっています。
これから申し込む人は、契約書類や金利ページの表記が順次「ドコモSMTBネット銀行」へ切り替わっていく点だけ頭に入れておけば十分です。最新の取り扱い状況は必ず公式サイトでご確認ください。
ドコモSMTBネット銀行は「全疾病保障」が金利上乗せなし
ドコモSMTBネット銀行の住宅ローンは、団信(スゴ団信)に全疾病保障が金利上乗せなしで基本付帯することが最大の特徴です。他の銀行でも全疾病保障を付けられる場合がありますが、付帯には金利上乗せが必要で返済額が増えるケースが少なくありません。
さらに借入時50歳以下であれば「3大疾病50%保障」も上乗せなしで基本付帯します(ガン・脳卒中・急性心筋梗塞で所定の状態になった場合、住宅ローン残高の50%を保障)。保障を厚くしたい場合は、上乗せ金利年0.2%(40歳未満)/年0.4%(40歳以上)で3大疾病100プランを選ぶこともできます。
団信による死亡・高度障害での保障は一般的ですが、「全疾病保障(正式名称は団体信用就業不能保障保険)」は、下記の8疾病に加えてケガや病気の場合にも所定の条件を満たすとローン残高が0円になります。
- ガン(悪性新生物)・脳卒中・急性心筋梗塞・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎
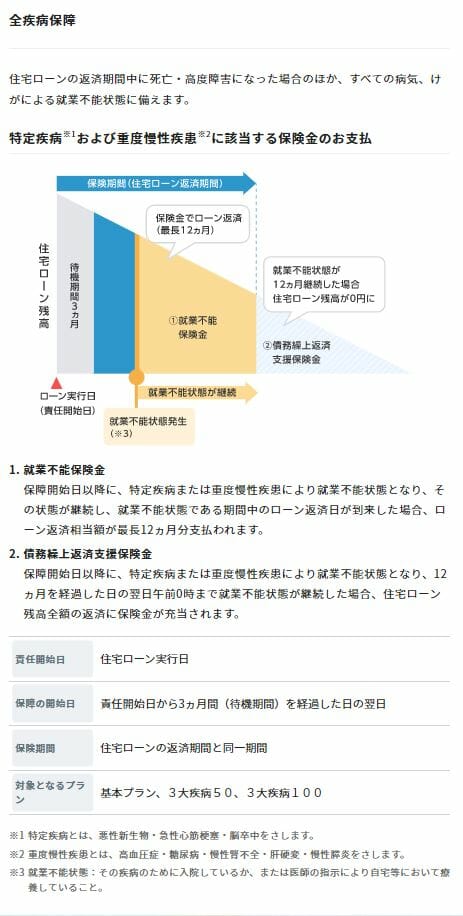
住宅ローンを選ぶときには金利に目が行きがちですが、病気で返済ができないといったリスクに備えることも重要です。本来は死亡時や高度障害が残った時にしか保障されないものが、病気もケガも対象になるのは住宅ローンの契約者にとって心強い設計といえます。
「全疾病保障」は2階建て——受取条件を正確に理解しておく
ドコモSMTBネット銀行の「全疾病保障」でよく指摘されるのが受取条件の厳しさですが、実際には保障が2階建てになっており、条件も段階的です。混同しないよう整理しておきましょう。
| 保障の種類 | 8疾病の場合 | 8疾病以外の病気・ケガ |
|---|---|---|
| 月々の返済を保障 | 就業不能状態でローン返済日が到来した時点から(上限12回分) | 就業不能状態が3ヵ月を超えて継続してから(上限21回分) |
| ローン残高が0円 | 就業不能状態が12ヵ月継続 | 就業不能状態が24ヵ月継続 |
| 長期就業不能見舞金 | — | 就業不能状態が12ヵ月継続で30万円 |
つまり、「ローン残高が0円になる」条件は確かに長期(8疾病で12ヵ月、それ以外で24ヵ月)ですが、月々の返済の肩代わりはもっと早い段階から始まります。月々の保障は借入期間中通算36回分までが上限です。
なお、責任開始日(借入実行日)から3ヵ月は待機期間で保障の対象外となる点、精神障がいなど所定の免責事由がある点も確認しておきましょう。就業不能状態には所定の入院だけでなく医師の指示による自宅療養も含まれます。
それでも、たとえばソニー銀行の「がん団信50」のようにがんと診断確定された時点で保障される商品と比べれば、支払いまでの道のりが長いのは事実です。がんへの備えを最優先するなら、無料付帯のがん保障が手厚い他行も候補に入れて比較するとよいでしょう。
| 銀行 | 上乗せ金利なしで付く主な保障 | 上乗せ金利で厚くできる保障 |
|---|---|---|
| ソニー銀行 | がん団信50(がん診断確定で残高の50%を保障) | がん団信100(残高100%保障+がん診断給付金100万円)=年0.1%上乗せ |
| auじぶん銀行 | がん50%保障+4疾病50%保障+全疾病保障(借入時50歳以下・180日以上の継続入院で残高保障) | がん100%保障団信 ほか |
| SBI新生銀行 | 一般団信・全疾病保障付団信(2026年3月2日開始・上乗せ0円) | ガン団信 ほか |
※SBI新生銀行の「安心保障付団信(介護保障団信)」は新規申込の取扱いが終了しています。古い比較記事には「介護保障団信が無料」と残っていることがありますが、現在選べるのは上記のプランです。団信は原則として契約後に変更できません。保障内容・上乗せ金利・付帯条件(年齢制限など)は各行公式サイトで必ず最新の情報をご確認ください。
ドコモSMTBネット銀行はおすすめ?
団信に加え上乗せなしで付帯する全疾病保障が、ドコモSMTBネット銀行の住宅ローンの強みです。10月の変動金利はWEB申込コースで年2.000%、対面相談コースの80%以下で年1.600%と、どの窓口で借りるかで年0.4%の差がつく状況です。
団信の手厚さや繰上返済のしやすさを含めて総合的に検討する価値があります。対面相談コースの窓口の一つについてはSBIマネープラザの住宅ローン|評判・金利上乗せ・団信で解説しています。
金利以外の総コストという観点でも、次のような特徴があります。
- 融資事務手数料は借入金額×2.20%(税込)の定率型(保証料は不要。最新の金額・条件は公式の商品概要説明書でご確認ください)
- 繰上返済手数料は0円——総返済額を減らす手段を使いやすい
- 返済期間は最長50年まで取扱い(35年超40年以内は年0.070%、40年超50年以内は年0.150%上乗せ)
- WEB申込コースは仮審査・正式審査・契約までLINE上で完結でき、仮審査結果は最短即日(営業日)。ただし2026年10月30日17時で仮審査の受付を終了
ここで注意したいのは、定率タイプの事務手数料は借入額に比例して増える点です。3,000万円なら66万円、5,000万円なら110万円と、金利0.1%分の差を軽く上回る金額になります。金利だけでなく「事務手数料+保証料+団信上乗せ」を合算した総支払額で比べるのが、後悔しない選び方です。
ですが、変動金利はもちろん固定金利でも審査次第で年0.100%~年0.300%も金利に上乗せされる可能性があり、表示されている金利で確定するわけではないのが気になるポイントです。
ドコモSMTBネット銀行の住宅ローンに申し込む場合には、年0.100%~年0.300%の金利上乗せになってしまった場合を想定して同時に他の住宅ローンにも申し込んでおけると良いでしょう。
| オリコン顧客満足度ランキング(2025年)TOP5 |
|---|
日本最大級の住宅ローンの顧客満足度調査を行っているオリコンが住宅ローンの顧客満足度®の最新の結果を2025年8月に発表しました。 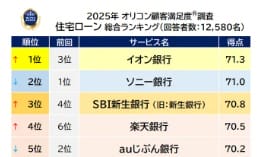 2025年8月に発表されたオリコンの住宅ローンランキングの総合1位はイオン銀行です。 3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。 |
ドコモSMTBネット銀行の住宅ローン金利推移
※2023年3月までの金利はネット専用住宅ローンで、審査結果によっては、表示金利に年0.1%上乗せとなる場合があります。※2023年4月以降の金利はWEB申込コースで、審査結果によっては、表示金利に年0.1%~年0.75%上乗せとなる場合があります。
※2023年8月4日以降、借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。
※2023年11月以降、物件価格の80%以下で住宅ローンをお借入れの場合。審査結果によっては金利に年0.1%~年0.30%上乗せとなる場合があります。
| 変動金利 (通期引下げプラン) | 固定金利 (当初引下げプラン) | |||
|---|---|---|---|---|
| 10年 | 20年 | 35年 | ||
| 2026年10月 | 2.000% | 3.379% | 3.919% | 4.019% |
| 2026年9月 | 1.750% | 3.149% | 3.729% | 3.839% |
| 2026年8月 | 1.200% | 3.049% | 3.649% | 3.759% |
| 2026年7月 | 0.950% | 2.879% | 3.469% | 3.579% |
| 2026年6月 | 0.950% | 2.919% | 3.519% | 3.629% |
| 2026年5月 | 0.950% | 2.619% | 3.179% | 3.289% |
| 2026年4月 | 0.950% | 2.509% | 3.019% | 3.129% |
| 2026年3月 | 0.698% | 2.289% | 2.809% | 2.919% |
| 2026年2月 | 0.698% | 2.449% | 3.039% | 3.159% |
| 2026年1月 | 0.698% | 2.239% | 2.809% | 2.919% |
| 2025年12月 | 0.698% | 1.999% | 2.589% | 2.709% |
| 2025年11月 | 0.698% | 1.859% | 2.409% | 2.519% |
| 2025年10月 | 0.698% | 1.859% | 2.379% | 2.479% |
| 2025年9月 | 0.698% | 1.819% | 2.429% | 2.549% |
| 2025年8月 | 0.698% | 1.739% | 2.319% | 2.429% |
| 2025年7月 | 0.698% | 1.549% | 2.089% | 2.189% |
| 2025年6月 | 0.698% | 1.599% | 2.099% | 2.189% |
| 2025年5月 | 0.698% | 1.479% | 1.949% | 2.029% |
| 2025年4月 | 0.698% | 1.789% | 2.169% | 2.239% |
| 2025年3月 | 0.448% | 1.553% | 1.913% | 1.973% |
| 2025年3月 | 0.448% | 1.553% | 1.913% | 1.973% |
| 2025年2月 | 0.448% | 1.463% | 1.833% | 1.893% |
| 2025年1月 | 0.448% | 1.383% | 1.803% | 1.863% |
| 2024年12月 | 0.448% | 1.413% | 1.823% | 1.883% |
| 2024年11月 | 0.448% | 1.303% | 1.723% | 1.783% |
| 2024年10月 | 0.448% | 1.203% | 1.603% | 1.663% |
| 2024年9月 | 0.298% | 1.233% | 1.603% | 1.653% |
| 2024年8月 | 0.298% | 1.323% | 1.693% | 1.743% |
| 2024年7月 | 0.298% | 1.333% | 1.723% | 1.773% |
| 2024年6月 | 0.298% | 1.413% | 1.803% | 1.853% |
| 2024年5月 | 0.298% | 1.323% | 1.713% | 1.763% |
| 2024年4月 | 0.298% | 1.198% | 1.558% | 1.608% |
| 2024年3月 | 0.298% | 0.948% | 1.568% | 1.628% |
| 2024年2月 | 0.298% | 0.968% | 1.788% | 1.798% |
| 2024年1月 | 0.298% | 0.918% | 1.708% | 1.718% |
| 2023年12月 | 0.298% | 1.338% | 1.848% | 1.868% |
| 2023年11月 | 0.298% | 1.458% | 1.998% | 2.028% |
| 2023年10月 | 0.320% | 1.280% | 1.760% | 1.790% |
| 2023年9月 | 0.320% | 1.180% | 1.670% | 1.700% |
| 2023年8月 | 0.320% | 0.990% | 1.420% | 1.440% |
| 2023年7月 | 0.320% | 0.910% | 1.330% | 1.350% |
| 2023年6月 | 0.320% | 0.970% | 1.400% | 1.420% |
| 2023年5月 | 0.320% | 0.970% | 1.430% | 1.450% |
| 2023年4月 | 0.320% | 0.990% | 1.490% | 1.770% |
| 2023年3月 | 0.440% | 1.660% | 2.270% | 2.360% |
| 2023年2月 | 0.440% | 1.660% | 2.310% | 2.400% |
| 2023年1月 | 0.440% | 1.710% | 2.330% | 2.400% |
| 2022年12月 | 0.440% | 1.310% | 2.030% | 2.200% |
| 2022年11月 | 0.440% | 1.310% | 2.100% | 2.270% |
| 2022年10月 | 0.440% | 1.310% | 2.050% | 2.220% |
| 2022年9月 | 0.440% | 1.010% | 1.750% | 1.920% |
| 2022年8月 | 0.440% | 0.960% | 1.700% | 1.870% |
| 2022年7月 | 0.440% | 1.110% | 1.850% | 2.020% |
| 2022年6月 | 0.440% | 0.860% | 1.600% | 1.770% |
| 2022年5月 | 0.440% | 0.960% | 1.650% | 1.820% |
| 2022年4月 | 0.440% | 0.910% | 1.650% | 1.870% |
| 2022年3月 | 0.440% | 0.760% | 1.400% | 1.620% |
| 2022年2月 | 0.440% | 0.710% | 1.250% | 1.470% |
| 2022年1月 | 0.440% | 0.660% | 1.200% | 1.420% |
| 2021年12月 | 0.440% | 0.660% | 1.200% | 1.420% |
| 2021年11月 | 0.440% | 0.660% | 1.250% | 1.470% |
| 2021年10月 | 0.440% | 0.570% | 1.200% | 1.420% |
| 2021年9月 | 0.440% | 0.560% | 1.140% | 1.350% |
| 2021年8月 | 0.440% | 0.560% | 1.140% | 1.350% |
| 2021年7月 | 0.440% | 0.560% | 1.160% | 1.370% |
| 2021年6月 | 0.440% | 0.610% | 1.210% | 1.420% |
| 2021年5月 | 0.440% | 0.610% | 1.230% | 1.440% |
| 2021年4月 | 0.440% | 0.660% | 1.290% | 1.540% |
| 2021年3月 | 0.440% | 0.660% | 1.340% | 1.590% |
| 2021年2月 | 0.440% | 0.610% | 1.240% | 1.490% |
| 2021年1月 | 0.440% | 0.610% | 1.170% | 1.490% |
| 2020年12月 | 0.440% | 0.610% | 1.180% | 1.490% |
| 2020年11月 | 0.440% | 0.660% | 1.280% | 1.590% |
| 2020年10月 | 0.440% | 0.660% | 1.280% | 1.590% |
| 2020年9月 | 0.410% | 0.760% | 1.380% | 1.590% |
| 2020年8月 | 0.410% | 0.760% | 1.380% | 1.590% |
| 2020年7月 | 0.410% | 0.760% | 1.400% | 1.600% |
| 2020年6月 | 0.457% | 0.710% | 1.370% | 1.570% |
| 2020年5月 | 0.457% | 0.710% | 1.370% | 1.570% |
| 2020年4月 | 0.457% | 0.760% | 1.400% | 1.600% |
| 2020年3月 | 0.415% | 0.610% | 1.250% | 1.450% |
| 2020年2月 | 0.415% | 0.660% | 1.250% | 1.450% |
| 2020年1月 | 0.415% | 0.760% | 1.300% | 1.500% |
| 2019年12月 | 0.457% | 0.760% | 1.300% | 1.500% |
| 2019年11月 | 0.457% | 0.710% | 1.310% | 1.510% |
| 2019年10月 | 0.457% | 0.710% | 1.310% | 1.530% |
| 2019年9月 | 0.457% | 0.660% | 1.210% | 1.380% |
| 2019年8月 | 0.457% | 0.660% | 1.240% | 1.380% |
| 2019年7月 | 0.457% | 0.710% | 1.210% | 1.380% |
| 2019年6月 | 0.457% | 0.710% | 1.210% | 1.370% |
| 2019年5月 | 0.457% | 0.710% | 1.240% | 1.400% |
| 2019年4月 | 0.457% | 0.710% | 1.220% | 1.370% |
| 2019年3月 | 0.457% | 0.710% | 1.220% | 1.370% |
| 2019年2月 | 0.457% | 0.710% | 1.220% | 1.370% |
| 2019年1月 | 0.457% | 0.710% | 1.270% | 1.420% |
| 2018年12月 | 0.457% | 0.810% | 1.330% | 1.490% |
| 2018年11月 | 0.457% | 0.860% | 1.360% | 1.520% |
| 2018年10月 | 0.457% | 0.860% | 1.360% | 1.520% |
| 2018年9月 | 0.457% | 0.860% | 1.310% | 1.470% |
| 2018年8月 | 0.457% | 0.810% | 1.260% | 1.420% |
| 2018年7月 | 0.457% | 0.810% | 1.210% | 1.370% |
| 2018年6月 | 0.457% | 0.810% | 1.160% | 1.320% |
| 2018年5月 | 0.457% | 0.760% | 1.140% | 1.300% |
| 2018年4月 | 0.457% | 0.740% | 1.110% | 1.270% |
| 2018年3月 | 0.457% | 0.770% | 1.160% | 1.320% |
| 2018年2月 | 0.457% | 0.770% | 1.160% | 1.320% |
| 2018年1月 | 0.457% | 0.720% | 1.110% | 1.320% |
| 2017年12月 | 0.477% | 0.720% | 1.110% | 1.320% |
| 2017年11月 | 0.477% | 0.720% | 1.110% | 1.320% |
| 2017年10月 | 0.477% | 0.720% | 1.070% | 1.280% |
| 2017年9月 | 0.444% | 0.640% | 0.980% | 1.280% |
| 2017年8月 | 0.444% | 0.660% | 1.010% | 1.310% |
| 2017年7月 | 0.444% | 0.660% | 1.010% | 1.310% |
| 2017年6月 | 0.444% | 0.660% | 1.010% | 1.310% |
| 2017年5月 | 0.548% | 0.610% | 1.010% | 1.310% |
| 2017年4月 | 0.568% | 0.560% | 1.060% | 1.360% |
| 2017年3月 | 0.568% | 0.560% | 1.060% | 1.360% |
| 2017年2月 | 0.568% | 0.560% | 1.020% | 1.360% |
| 2017年1月 | 0.568% | 0.560% | 0.980% | 1.360% |
| 2016年12月 | 0.568% | 0.560% | 0.910% | 1.290% |
| 2016年11月 | 0.568% | 0.500% | 0.810% | 1.150% |
| 2016年10月 | 0.568% | 0.500% | 0.810% | 1.150% |
| 2016年9月 | 0.568% | 0.520% | 0.810% | 1.150% |
| 2016年8月 | 0.497% | 0.470% | 0.760% | 1.150% |
| 2016年7月 | 0.568% | 0.510% | 0.760% | 1.150% |
| 2016年6月 | 0.568% | 0.600% | 0.960% | 1.280% |
| 2016年5月 | 0.568% | 0.670% | 1.010% | 1.380% |
| 2016年4月 | 0.568% | 0.640% | 0.980% | 1.350% |
| 2016年3月 | 0.568% | 0.590% | 1.060% | 1.450% |
| 2016年2月 | 0.579% | 0.790% | 1.250% | 1.620% |
| 2016年1月 | 0.579% | 0.830% | 1.210% | 1.620% |
※本記事の金利は2026年10月1日現在の適用金利(WEB申込コース・対面相談コース)です。金利は毎月見直され、金利情勢によっては月中に変更される場合があります。実際に適用されるのは借入実行日の金利です。最新の金利・商品内容・団信の保障内容は必ず公式サイトでご確認ください。
【徹底解説】ドコモSMTBネット銀行の住宅ローン関連特集
- ドコモSMTBネット銀行の住宅ローンの落とし穴・デメリットとは?
- ドコモSMTBネット銀行の住宅ローン(WEB申込コース)の詳細
- ドコモSMTBネット銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
- 【最新】ドコモSMTBネット銀行の住宅ローン金利動向・金利推移
- 【最新】ドコモSMTBネット銀行の住宅ローンの累計取扱額
- ドコモSMTBネット銀行・auじぶん銀行・楽天銀行の住宅ローンの無料の疾病保障を徹底比較!
- 住宅ローン(対面)の審査は厳しい?甘い?
- SBIマネープラザの住宅ローンを徹底解説!メリット・デメリット、評判は?
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
- 投稿タグ
- ドコモSMTBネット銀行