イオン銀行の住宅ローンは、イオングループで日常的に買い物をする世帯と、店舗で相談しながら手続きを進めたい人に向く住宅ローンです。2026年10月時点の変動金利は当編集部が実測した主要行のなかでも低い部類に入る一方、定率型の最低取扱手数料や全額繰上返済手数料のように、借りた後まで含めると効いてくるコストがあります。
当サイトは金利の低さだけで住宅ローンを評価しません。というのも、事務手数料の選び方(定率型と定額型)、団信の上乗せ、買い物割引の実質価値を足し引きすると、同じイオン銀行でも人によって総支払額の評価が変わるからです。ここではその3つの角度から、向いている人と後悔しやすい人を整理します。
イオン銀行について
イオン銀行は2007年に営業を開始した銀行で、2026年時点で20年近い営業実績があります。ネット専業の新しい銀行が多いなかで、イオンモール内の店舗を軸にした対面型の営業を続けているのが特徴で、住宅ローンのほか無担保ローン、投資信託、生命保険なども取り扱っています。
第三者調査での評価も高く、日本経済新聞社と日経リサーチが共同で実施する銀行リテール力調査の住宅ローン部門で1位に選ばれた実績があります。接客内容や商品の充実度を総合的に評価する調査で、100社以上が対象となるなかでの1位でした。
ほかにも「第13回日経金融機関ランキングで顧客満足度第1位」「2018年度のオリコン顧客満足度調査 住宅ローン借り換え部門で1位」「オリコン顧客満足度調査の付帯サービス部門で6年連続1位(2024年)」などを獲得しています。※いずれも受賞当時の実績です。
イオン銀行の2026年10月の金利
| 変動金利 (金利プラン) | 10年固定金利 (当初固定金利プラン) | |
|---|---|---|
| 新規 | 年1.040% | 年3.730% |
| 借り換え | 年1.130% | 年3.730% |
※変動金利は「金利プラン」、10年固定金利は「当初固定金利プラン」の金利です。
表示金利がそのまま適用されるとは限りません。イオン銀行の金利プランは物件価格の80%以内で借りる場合と80%超で借りる場合で金利が分かれ、借入期間を35年超〜50年以内にすると年0.1%が上乗せされます。自己資金をあまり入れずに長く借りる予定なら、上乗せ後の金利で試算しておく必要があります。
変動金利の見直しルールも総額に関わります。イオン銀行の変動金利は毎年5月1日と11月1日を基準日に借入利率を見直し、返済額は約5年ごとに再計算、新しい返済額は前回の1.25倍が上限という、いわゆる5年ルール・125%ルールを採用しています。その結果、返済額が据え置かれる間は利息の割合が増えて元金の減りが遅くなり、固定金利特約期間の終了後は1.25倍の上限が適用されない点にも注意が要ります。※2026年10月にイオン銀行の商品概要説明書で確認。
このルールを採用していない銀行もあり、ソニー銀行がその例です。ルールがない場合は金利が上がった時点で返済額に反映されるため家計への影響は早く出ますが、そのぶん未払利息が積み上がるリスクは避けられます。どちらが有利かは返済額の安定を取るか、元金の減り方を取るかの選択で、金利上昇局面ではこの違いが大きくなります。
金利水準そのものは、2026年10月時点で当編集部が実測した主要行の変動金利と並べても低い部類にあります。ただし金利は毎月見直されるため、イオン銀行を評価するときは表面金利だけで決めず、この後に解説する買い物割引、手数料タイプの選択、店舗相談の価値を金額に換算して足し引きすると、実態に近い評価になります。
イオン銀行 住宅ローンのメリット
イオングループでの買い物が毎日5%OFF
イオン銀行ならではのサービスが、住宅ローン契約者向けの特典「イオンセレクトクラブ」です。住宅ローンを借りていると、イオン・マックスバリュ・まいばすけっとなど対象店舗での買い物が、住宅ローンの完済まで毎日5%OFFになります。
割引を受けるには、住宅ローンの借入れ、イオン銀行口座の返済用口座への指定、イオンカードセレクトへの入会などの条件を満たし、セレクトクラブカードのクレジット払いで支払う必要があります。対象店舗はイオン・イオンスタイル・マックスバリュ・ザ・ビッグ・まいばすけっと・ネットスーパーなどで、タバコ・切手・印紙・ギフト券・配達料・処方箋医薬品などは割引の対象外です。専門店やクレジット払いができない店舗も対象になりません。
この割引は、金利に換算すると評価しやすくなります。たとえばイオングループでの支出が月5万円なら年間3万円程度の割引で、3,000万円を借りている場合の初年度の残高で見ると、金利およそ0.1%分に相当します。※支出額を仮定した概算です。割引は請求時に適用されるもので、住宅ローンの借入金利は変わりません。
以前は年間の割引対象額に上限がありましたが、2023年3月11日の特典改定で上限は撤廃され、会員の有効期間も対象ローンの完済までに延長されました。イオン銀行は公式サイトで、毎月75,000円の買い物なら年間45,000円の割引になるという例を示しています。※2026年10月にイオン銀行公式サイト(イオンセレクトクラブの案内・コラム)で確認。
つまりイオンをよく使う世帯なら、表面金利の0.1%程度の差は買い物割引で埋まる計算になります。逆に、近所にイオングループの店舗がない人にとってはこの割引がほぼ価値を持たないため、イオンでどれくらい買い物をするかが、この住宅ローンを選ぶかどうかの分岐点です。
全国のイオンにある店舗
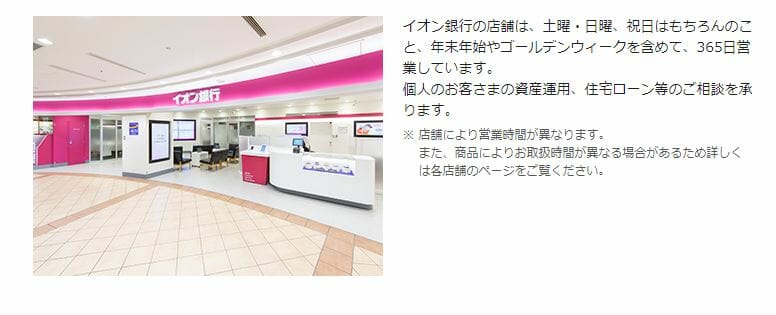
イオン銀行は全国に店舗があり、その多くがイオンモールの中にあります。買い物のついでに立ち寄れるうえ、ATMでの入出金も普段からイオンやマックスバリュを利用する人には便利です。
全国の店舗で住宅ローンの担当者に相談でき、土日・祝日も営業している点は、平日に時間を取りにくい人にとって現実的なメリットです。ネット銀行は店舗と人件費を抑えて低金利を実現していますが、イオン銀行はイオンモールという自社グループの拠点を活用することで、相談体制を持ちながら低めの金利を出す立ち位置を取っています。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱う銀行代理業者です。
来店不要で土日祝も自宅から相談が可能
店舗網に加えてオンライン相談にも対応しています。スマホやパソコンから自宅にいながら店頭スタッフに相談できるサービスで、近くに店舗がない人でも利用でき、相談費用は無料、事前予約もオンラインで完結します。
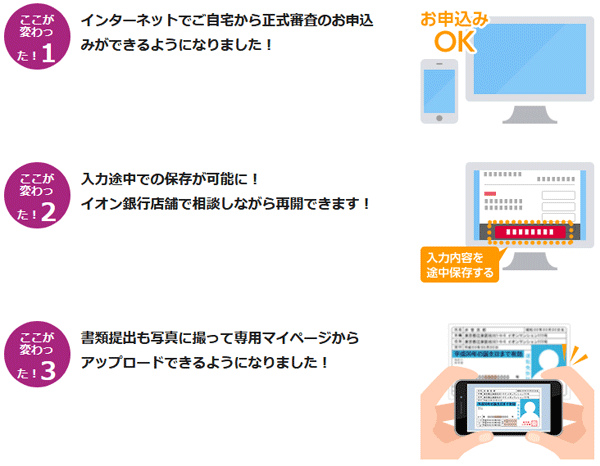
ネットでも申し込みが可能
住宅ローンの申込みはネットでも行えるため、店舗に行きたくない人でも手続きを進められます。不明点は電話やオンライン相談で解決できるので、申込みはネットで済ませ、わからないところだけ聞くという使い方も可能です。
※イオン銀行の住宅ローンは、契約書をインターネットで締結することで印紙税を節約できます。
※電子契約を利用する場合の注意点は以下です。
- 電子契約サービスの利用に取扱手数料が必要(税込5,500円)
- 電子契約を利用しても契約完結まで1か月ほどかかる
つなぎ融資(分割融資)に対応
注文住宅を建てる場合に必要になるのが、つなぎ融資や分割融資です。イオン銀行の住宅ローンはこれらに対応しており、ネット銀行ではつなぎ融資に対応していない商品も多いため、土地から購入して家を建てる人にとっては銀行選びの絞り込み条件になります。
※つなぎ融資の実施可否はイオン銀行の判断によるため、地域などによって利用できないケースがあります。
ワイド団信を取り扱い
イオン銀行は団信のラインナップにも力を入れており、取り扱う銀行が限られるワイド団信も用意しています。
ワイド団信の利用には年0.3%の金利上乗せが必要で決して安くはありませんが、過去に大きな病気をした人や治療中の持病がある人でも検討しやすい住宅ローンです。※ワイド団信付住宅ローンを選べるのは申込時満18歳以上・借入時満50歳未満の方です(2026年10月にイオン銀行公式サイトで確認)。
ワイド団信は、高血圧や糖尿病など、一般の団信では審査に通りにくい持病や病歴がある人でも加入しやすくした団信です。健康状態が理由で審査に落ちた人や落ちるのが心配な人には有力な選択肢になりますが、保障内容は一般団信と同一で、加入には保険会社所定の引受審査があり、健康状態によっては加入を断られることもあります。
8疾病保障付住宅ローン がんと診断されると住宅ローン残高がゼロに
イオン銀行では、がんに対する保障が充実した「8疾病団信プラス」を取り扱っています。ローン借入日を保険加入日とし、がん関連の保障は加入日から91日目以降に開始されます。所定のがんと診断された場合に住宅ローン残高が0円になるほか、上皮内がん・皮膚がんと診断された場合の一時金や、がんの先進医療給付なども付帯します。
8疾病団信プラスの利用には年0.3%の金利上乗せが必要で、さらに「居住不能信用費用保険」を付ける場合は年0.05%が上乗せされます。がん以外の7疾病は診断されただけでは保障されず、所定の状態や就業不能状態が一定期間継続することなどが条件になる点も、保険料に見合うかを判断する材料です。※2026年10月にイオン銀行公式サイトで確認。
団信のラインナップと上乗せ金利(上乗せ0円のプランもある)
イオン銀行には上乗せなしで選べる疾病保障もあり、「全疾病団信」は上乗せ金利0%で選べ、保険料はイオン銀行が負担します。団信のラインナップと上乗せ金利は次のとおりです(イオン銀行公式サイト・2026年10月確認)。

| 団信の種類 | 上乗せ金利(年) | 主な保障 |
|---|---|---|
| 一般団信 | 0% | 死亡・所定の高度障害状態でローン残高を保障 |
| 全疾病団信 | 0% | 病気・ケガによる所定の就業不能状態を保障(保険料はイオン銀行が負担) |
| がん保障付団信 | 0.10% | 所定のがんと診断されるとローン残高を保障 |
| 8疾病団信プラス | 0.30% | がん+7つの特定疾病(7疾病は所定の状態の継続などが条件) |
| ワイド団信 | 0.30% | 保障内容は一般団信と同じで、引受の間口を広げたもの |
※団信は住宅ローン契約時に選び、原則として途中で変更できません。全疾病団信・がん保障付団信・8疾病団信プラス・ワイド団信は借入時満50歳未満が対象で、保障対象・支払条件・免責期間(がん保障は保険加入日から91日目以降)は種類ごとに異なります。
上乗せ0円で就業不能リスクまでカバーしたいなら全疾病団信、がん診断時に残高を0円にしたいならがん保障付団信(+0.10%)という整理になります。いきなり8疾病団信プラス(+0.30%)を選ぶ前にこの2段階を検討しておくと、上乗せ金利のかけすぎを防げます。
住宅ローン審査に通りやすい?
どんなに条件の良い住宅ローンでも、審査に通らなければ意味がありません。その点でイオン銀行は、年収や勤続年数の条件が比較的幅広く設定されているのが特徴です。
一般的に勤続3年以上を求められることがあるなか、イオン銀行は給与所得者なら短めの勤続年数でも申込対象になり、年収の下限も低めに設定されています。雇用形態の条件も比較的幅広く、正社員以外でも申込対象となる場合があります。
ただし対象外となる働き方もあり、申込条件(年収・勤続年数・雇用形態・年齢)は商品概要説明書に明記されています。審査に不安がある場合は、住宅金融支援機構のフラット35(SBIアルヒなどが取り扱い)を並行して検討する方法もあります。
イオン銀行 住宅ローンのデメリット
事務手数料の負担が大きい(定率型)
イオン銀行に限った話ではありませんが、低い金利の代わりに、ローン取扱手数料として借入金額の2.20%(税込)が必要になります。3,000万円なら660,000円(税込)、4,000万円なら880,000円(税込)です。
イオン銀行のローン取扱手数料は、定率型と定額型から選べる仕組みです。公式サイトと商品概要説明書で確認できる条件は次のとおりです(2026年10月確認・いずれも税込)。
| タイプ | ローン取扱手数料 | 金利 | 向いている人 |
|---|---|---|---|
| 定率型 | 借入金額×2.20% (最低220,000円) | 定額型より年0.20%低い | 長期で返済する人・借入額が大きい人 |
| 定額型 | 110,000円 | 定率型より年0.20%高い | 初期費用を抑えたい人・短期で完済/借換予定の人 |
見落としやすいのが最低取扱手数料220,000円です。定率型は借入額の2.20%ですが下限が決まっているため、借入額が1,000万円を下回ると、実質的な手数料率は2.20%より高くなります(例えば借入800万円でも220,000円で、実質2.75%)。少額の借換を検討している人ほど、定額型110,000円との差が効いてきます。
逆に借入額が大きく期間も長いなら、定額型の年0.20%の上乗せが35年続くコストのほうが重くなりがちです。手数料の絶対額だけで判断すると逆の結論になりやすいため、手数料と上乗せ金利分の利息の合計で比べると判断がぶれません。
定率型の手数料は繰上返済しても戻りません。10年程度で完済したい人ほど、この点は総額に響いてきます。
借りたあとにかかる手数料も確認しておく
初期費用に目が行きがちですが、返済中・完済時にかかる手数料も総コストの一部です(2026年10月にイオン銀行公式サイトの手数料一覧で確認・いずれも税込)。
| 手続き | 手数料 |
|---|---|
| 一部繰上返済 | 無料 |
| 全額繰上返済(完済・借換時) | 55,000円 |
| 条件変更(条件変更契約書を締結しない場合) | 11,000円 |
| 条件変更(条件変更契約書を締結する場合) | 33,000円 |
条件変更手数料は2026年6月1日以降に新たに相談した分から発生し、約定返済日の変更、増額返済月の変更、担保の一部抹消、連帯保証人の変更、債務引受などが対象です。将来の繰上返済や借換で完済する可能性がある人は、全額繰上返済手数料55,000円も見込んでおくと計算がずれません。
事務手数料が安い住宅ローンといえばソニー銀行
諸費用を抑えられる住宅ローンとしては、ソニー銀行が代表的です。ソニー銀行の「住宅ローン」は事務手数料が44,000円(税込)で、イオン銀行より大幅に安く抑えられるため、諸費用をなるべく抑えたい人はチェックしておく価値があります。
ただしソニー銀行は前年度の年収400万円以上という申込条件があり、選べる人が限られます。手数料の安さと申込条件の通りやすさはトレードオフの関係にあり、両行の違いはソニー銀行とauじぶん銀行の住宅ローン比較でも手数料の型から詳しく比べています。
手厚い疾病保障は有料(上乗せ0円の全疾病団信との差を確認)
前述のとおりイオン銀行にも上乗せ0円の全疾病団信はありますが、がん診断時に残高が0円になる保障や8疾病への備えを求めると金利上乗せが必要になります。がん保障付団信は年0.10%、8疾病団信プラスとワイド団信は年0.3%の上乗せで、借入3,000万円・35年なら総返済額で100万円単位の差になり得ます。
一方で、近年は上乗せ0円でがん保障まで付く住宅ローンも増えています。がん保障付団信や8疾病団信プラスを検討していた人は、次のような銀行も比較対象に入れておくと選択肢が広がります。
| 銀行 | 上乗せ0円で付く保障(2026年10月時点) |
|---|---|
| ソニー銀行 | がんと診断確定時に残高が半分になる「がん団信50」。残高が0円になり給付金100万円が受け取れる「がん団信100」は年0.1%の上乗せ。 |
| auじぶん銀行 | がん・4疾病の50%保障、全疾病長期入院保障、月次返済保障(がん保障付き団信は借入時年齢50歳以下が対象。ペアローン連生団信にする場合は上乗せが必要)。 |
| SBI新生銀行 | 一般団信に加え、2026年3月2日に取扱いを開始した全疾病保障付団信。保証料・一部繰上返済手数料も0円。 |
※ソニー銀行のがん団信の詳しい条件はソニー銀行のがん団信の解説にまとめています。
結局、イオン銀行はどんな人に向いているのか
ここまでを踏まえて整理すると、イオン銀行が向いている人・向いていない人は次のように分かれます。
| タイプ | イオン銀行の評価 | 理由 |
|---|---|---|
| 近所にイオングループの店舗があり、日常的に買い物をする | 向いている | 5%OFFが家計の固定費削減として効きます。 |
| 対面で専門家に相談しながら進めたい | 向いている | 全国の店舗で、土日祝も相談できます。 |
| 注文住宅でつなぎ融資が必要 | 向いている | つなぎ融資(分割融資)に対応しています。 |
| 健康告知に不安がある | 選択肢になる | ワイド団信を取り扱っています(年0.3%上乗せ)。 |
| 上乗せ0円で就業不能リスクに備えたい | 向いている | 全疾病団信を上乗せ0%で選べます。 |
| がん診断時に残高0円まで厚くしたい | 向いていない可能性 | がん保障付団信は+0.10%、8疾病団信プラスは+0.30%。上乗せ0円の銀行と総額で比較を。 |
| 1,000万円未満の少額借換を考えている | 要注意 | 定率型は最低220,000円のため、実質の手数料率が2.20%を上回ります。 |
| 将来、短期間で他行へ借り換える可能性が高い | 要注意 | 定率型の手数料は戻らず、完済時に全額繰上返済手数料55,000円もかかります。 |
イオン銀行の住宅ローンでよくある質問
Q. 5%OFFは住宅ローンを返済している間ずっと続きますか?
A. 2023年3月の特典改定で、会員の有効期間は対象ローンの完済までとなり、年間の割引上限も撤廃されています。制度は変更されることがあるため、割引がなくなっても納得できる金利水準かという視点でも判断しておくと安心です。
Q. 8疾病団信プラスは、付けたほうがよいですか?
A. 年0.3%の上乗せは借入額が大きく期間が長いほど負担が増えます。上乗せ0円の全疾病団信で足りないかを確かめ、医療保険や就業不能保険にすでに入っているなら、保障の重複を整理してから決めるほうが総額で有利になることがあります。
Q. 借り換えでもイオン銀行を使えますか?
A. 借り換えにも対応しており、新規と借り換えで金利が異なります(上の金利表を参照)。少額の借換では定率型の最低取扱手数料220,000円(税込)と定額型110,000円(税込)の差が結論を左右し、将来他行へ移る場合は全額繰上返済手数料55,000円(税込)もかかります。
Q. イオン銀行の住宅ローンで後悔しやすいのはどんなケースですか?
A. イオンでの買い物が少なく割引の価値が乗らない人や、短期で完済・借り換えをして定率型の手数料と全額繰上返済手数料を払うことになった人です。金利だけで決めず、手数料と割引を含めた総額で比べておくと避けられます。
まとめ
イオン銀行の住宅ローンのメリット・デメリットを整理しました。
住宅ローン選びで金利が重要なのは間違いありませんが、いまは金利だけで比べると判断を誤りやすくなっています。イオン銀行は2026年10月時点で変動金利が低い部類にあるうえ、買い物割引、全国の店舗での対面相談、つなぎ融資対応、ワイド団信という、他行にはない要素を組み合わせて提供しています。
イオンが近くにあって頻繁に買い物をし、住宅ローンについては専門家に対面で相談したいという人にとって、イオン銀行は合理的な選択肢です。
逆に、イオンを使わず短期での完済や借り換えを考えている人は、定率型の手数料と全額繰上返済手数料が重くなり、無料の疾病保障が厚い住宅ローンのほうが総支払額で有利になることもあります。
大切なのは、表面金利ではなく、保障を付けた後の金利と事務手数料を足し合わせた総額で比べることです。借り入れ・借り換えを検討しているなら、イオン銀行と並行してauじぶん銀行・ソニー銀行・SBI新生銀行なども試算しておくと、判断の材料がそろいます。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- イオン銀行