

国内屈指のリゾート地として人気が高く、人口増加が続く沖縄県。県内では琉球銀行と沖縄銀行の2つの地方銀行が大きなシェアを持ち、それに第二地方銀行の沖縄海邦銀行が続きます。この3行はいずれも「フラット35」を取り扱っています。そのなかで「フラット35」を借りるなら、どの金融機関を選べばよいのでしょうか。
結論を先に言うと、【フラット35】は借りる金融機関によって適用金利そのものが変わるうえ、同じ銀行の中でも「手数料の払い方」で総支払額が100万円単位で動きます。表面金利だけを見比べても答えは出ません。この記事では、沖縄県内で借りられる【フラット35】を金利・事務手数料・繰上返済・手続きの4点から整理し、実際にいくら差がつくのかを試算しながら見ていきます。
前提として、2026年は全期間固定金利が大きく上昇している局面です。日本銀行が2026年6月に政策金利を1.0%程度へ引き上げ、長期金利(10年国債利回り)の上昇が続いていることから、長期金利の影響を受ける【フラット35】の金利も上がっています。住宅金融支援機構によると、2026年8月の【フラット35】(買取型)の最頻金利は年3.290%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で、前月から0.150%上がり、現行制度になった2017年10月以降で最も高い水準です。金利は毎月改定されるため、申し込み前に最新の適用金利を必ず公式サイトでご確認ください。
沖縄県で【フラット35】を扱う金融機関と「公表情報の鮮度」
【フラット35】は住宅金融支援機構と民間金融機関が提携して提供する商品ですが、適用金利と融資事務手数料は取扱金融機関がそれぞれ決めています。そのため、まず「どこが情報を公開しているか」を確認するところから比較が始まります。沖縄県内の3行を実際に見ると、公開の度合いにはっきり差がありました(当編集部が2026年8月20日に各行公式サイトで確認)。
琉球銀行|金利も手数料も公開。しかも手数料プランが2つある
琉球銀行は那覇市に本店をおく地方銀行で、県内の多くの自治体の指定金融機関を受託している、県民に広く親しまれた銀行です。公式サイトに適用金利と融資手数料が明記されており、店舗に出向かなくても比較材料がそろいます。
注目したいのは、「りゅうぎんフラット35」に手数料の払い方が異なる2つのプランがあることです。融資額の2.20%(税込)を払うAプランは金利が低く、手数料55,000円(税込)で済むBプランは金利が高く設定されています。2026年8月時点の金利(返済期間21年以上・融資率9割以下)はAプランが年3.290%、Bプランが年3.560%で、その差は0.270%。この差をどう見るかは後段で試算します。
そのほか、保証料0円・保証人不要・繰上返済手数料0円、団信の上乗せは一般・身体障害が0%、夫婦連生+0.180%、3大疾病+0.240%、団信不加入は−0.200%(いずれも2026年8月時点・公式サイト)。融資額は100万円以上1億2,000万円以内で、新規融資の上限は融資率10割まで拡大されています。土地の取得や着工金の支払いに使える「フラット35つなぎローン」(2026年9月までの実施金利 年2.460%・手数料5,500円税込)を用意している点も、注文住宅を建てる人には実務的な材料です。
沖縄銀行|専用の金利ページはある。ただし表示は2024年2月時点のまま
沖縄銀行は那覇市久茂地に本店をおく地方銀行で、規模は琉球銀行と同程度です。「おきぎんフラット35(機構買取型)」を取り扱っており、公式サイトには専用の金利一覧ページも用意されています。
ただし当編集部が2026年8月20日に確認した時点で、そのページの表示は「2024年2月1日現在」のままでした。掲載されている金利(返済期間21年以上・融資率9割以下で年1.82%など)は当時の水準で、上で見た2026年8月の最頻金利 年3.290%とは大きく開きがあります。ページに載っている数字をそのまま現在の条件と受け取らないよう注意してください。実際の適用金利はローンステーションや店舗での確認が必要です。取扱い自体は継続しており、オール電化住宅ローンやセカンドハウスローン、ZEH対象住宅ローンなど、独自の(プロパー)住宅ローンにも力を入れています。
沖縄海邦銀行|取扱いはPDFで確認できる。ただし仮審査は県内在住者限定
沖縄海邦銀行は那覇市久茂地に本店をおく第二地方銀行です。住宅ローンのページに「フラット35」の商品概要説明書(PDF)が独立して掲載されており、取扱いは継続していますが、適用金利はサイト上では確認できませんでした。
手続き面では、Webからの仮審査申込は沖縄県内にお住まいの方に限られ、正式な申込みと契約は来店が必要と明記されています(当編集部が2026年8月20日に公式サイトで確認)。県外に住みながら沖縄に住宅を取得したい人にとっては、この条件が実務上のハードルになる可能性があります。
「定率2.20%」と「定額55,000円」、総額で得なのはどちら?
ここからが本題です。琉球銀行のAプラン・Bプランは、同じ【フラット35】でありながら「初期費用を取るか、金利を取るか」という正反対の設計になっています。この構造は他行の定率型・定額型を選ぶときにもそのまま応用できます。
| 比較の観点 | Aプラン(定率型) | Bプラン(定額型) |
|---|---|---|
| 融資手数料(税込) | 借入額×2.20% | 55,000円 |
| 金利(返済21年以上・融資率9割以下) | 年3.290% | 年3.560% |
| 金利(返済20年以下・融資率9割以下) | 年2.970% | 年3.240% |
| 3,000万円借りたときの手数料 | 660,000円 | 55,000円 |
| 向いている人 | 完済まで長く持ち続ける人 | 初期費用を抑えたい人/早期の売却・完済を見込む人 |
※ 琉球銀行「フラット35」(2026年8月時点・公式サイトにて確認)の条件をもとに当編集部が整理。融資率9割超の場合はAプランが年3.400%(20年以下は年3.080%)、Bプランが年3.670%(同 年3.350%)です。
では、実際にどこで損得が入れ替わるのか。借入3,000万円・返済35年・元利均等・ボーナス返済なしという条件で、「その時点までに払った返済額+残っている元金+手数料」を当社試算で比べたのが次の図です。プラス側にある期間はAプラン(定率型)が有利、マイナス側にある期間はBプラン(定額型)が有利という読み方になります。
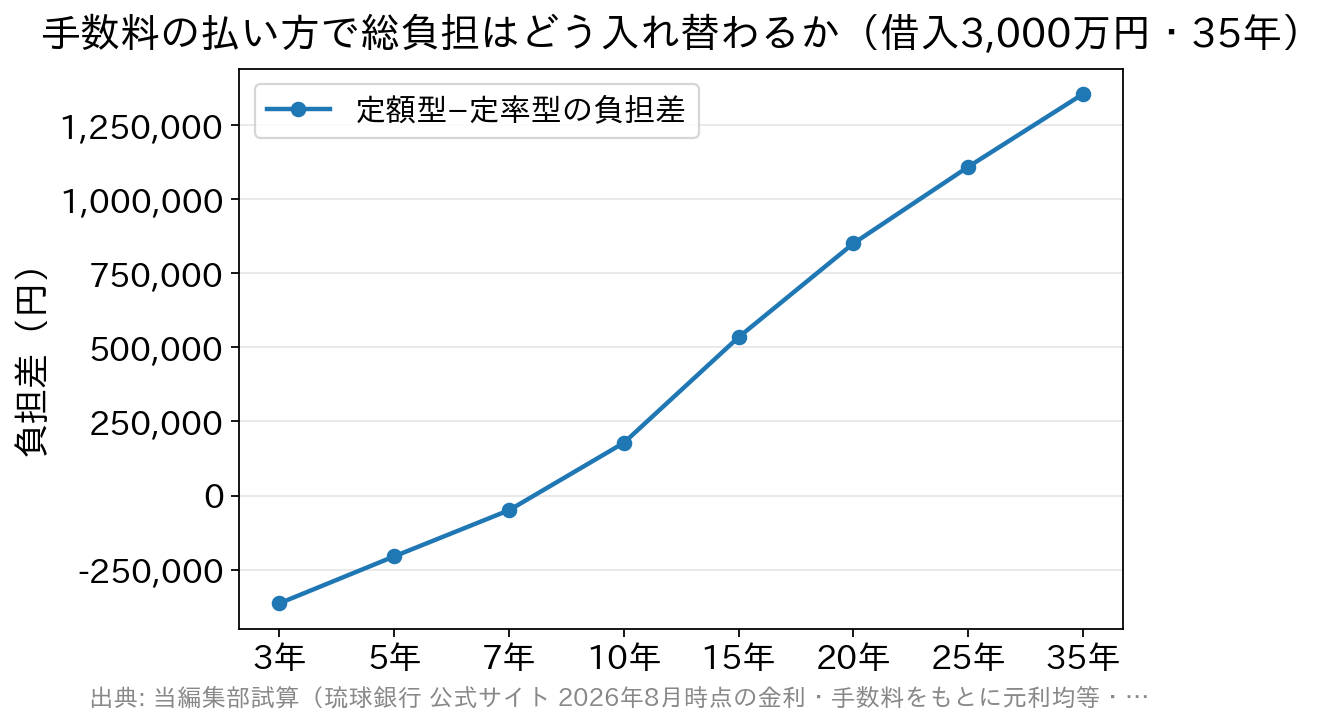
結果はかなり明快でした。おおよそ7〜8年目までに手放す(売却・完済・借り換える)ならBプランが有利で、それより長く持つならAプランが有利です。完済まで35年持ち続けた場合、Bプランは手数料を60万円以上節約できるにもかかわらず、金利差0.270%が積み上がって総支払額はAプランより約135万円多くなります。
逆に言えば、「事務手数料が安い=総コストが安い」は成り立たないということです。手数料は借入時に一度きりですが、金利差は返済期間の長さだけ効き続けます。定額型を検討するなら、「自分はこの家に何年住み、何年でこのローンを終える見込みか」を先に決めるのが順序です。
※ 当編集部による試算です。元利均等返済・ボーナス返済なし・金利は全期間一定・登記費用や物件検査手数料などの諸費用は含みません。月々の返済額は円未満を切り捨てているため、金融機関の公式シミュレーションと数円〜数十円の差が出ることがあります。
県内3行とネット系2社を、金利・手数料・繰上返済で並べる
次に、県内3行に加えて全国どこからでも申し込めるネット系の2社を並べます。【フラット35】は「同じ商品だから金利も同じ」ではありませんが、多くの金融機関は最頻金利と同じ水準を採用しており、そのぶん差がつきやすいのは手数料です。
| 金融機関 | 金利(2026年8月・返済21年以上/融資率9割以下) | 融資事務手数料(税込) | 一部繰上返済手数料 | 公式サイト |
|---|---|---|---|---|
| 琉球銀行 (Aプラン) | フラット20 年2.970% フラット35 年3.290% | 借入額の2.20% | 無料 | 公式サイト |
| 琉球銀行 (Bプラン) | フラット20 年3.240% フラット35 年3.560% | 55,000円 | 無料 | 公式サイト |
| 沖縄銀行 | 公式サイトの金利ページは2024年2月時点の表示。最新は要確認 | 公式サイト・店舗でご確認ください | 公式サイトでご確認ください | 公式サイト |
| 沖縄海邦銀行 | 公式サイトでご確認ください | 公式サイト・店舗でご確認ください | 公式サイトでご確認ください | 公式サイト |
| 楽天銀行 | フラット20 年2.970% フラット35 年3.290% | 新規 借入額の1.10%(最低110,000円) 借換 借入額の0.990%(最低165,000円)※1 | 無料 | 公式サイト |
| SBIアルヒ | フラット20 年2.970% フラット35 年3.290% | 借入額の2.20%(最低220,000円) ※2 Web申込+電子契約で33,000円引き | 無料 | 公式サイト |
※ 表中の金利は2026年8月の最頻金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き=【フラット35】年3.290%/【フラット20】年2.970%)と、琉球銀行が公表している同月の適用金利です。融資率9割超はこれより高くなります。金利・手数料は毎月改定されるため、最新の条件は各金融機関および住宅金融支援機構の公式サイトで必ずご確認ください。
※1 楽天銀行を返済口座に指定した場合の融資事務手数料です。楽天銀行以外を返済口座に指定した場合は借入額の1.430%(税込)となります。
※2 SBIアルヒの融資事務手数料は借入額の2.20%(税込・最低220,000円)です。2026年3月2日から2027年3月31日までの間にWeb申込(本申込)と電子契約を利用して借り入れた場合、1債権あたり33,000円(税込)が引き下げられます(当編集部が2026年8月に確認)。かつて実施されていた「ネット申込で事務手数料が半額(1.10%)」の割引は現在は行われていません。
事務手数料は借入額に対する割合で決まるため、率の違いはそのまま金額の差になります。3,000万円を借りる場合で比べると、次のとおりです。
| 借入額 | 2.20%(税込)の場合 | 1.10%(税込)の場合 | 差額 |
|---|---|---|---|
| 2,000万円 | 440,000円 | 220,000円 | 220,000円 |
| 3,000万円 | 660,000円 | 330,000円 | 330,000円 |
| 4,000万円 | 880,000円 | 440,000円 | 440,000円 |
| 5,000万円 | 1,100,000円 | 550,000円 | 550,000円 |
※ 手数料率は各金融機関・時点で異なります。上表は手数料率の差による負担イメージで、実際の手数料は各公式サイトでご確認ください。
ここで大事なのは、手数料率が同じ2.20%どうしなら、比べるべきは残りの条件だということです。琉球銀行Aプランと楽天銀行は金利が同水準(年3.290%)ですが、手数料率は2.20%と1.10%で倍の開きがあります。一方で、地元の銀行には対面で相談できる・つなぎ融資まで一括で任せられるという、金額に表れない価値があります。「330,000円の差に見合う相談価値があるか」という形で考えると判断しやすくなります。
2026年10月開始の「フラットすまい・るポイント」も総コストの一部
2026年8月18日、住宅金融支援機構は2026年10月1日から新サービス「フラットすまい・るポイント」を始めると発表しました。【フラット35】を借りた人に楽天ポイントを進呈するもので、機構の特設サイトで内容が公開されています(当編集部が2026年8月20日に確認)。総支払額を左右する要素がひとつ増えた形なので、県内で検討中の方も押さえておいて損はありません。
- 対象は2026年10月1日以降に【フラット35】を借り入れた方(借換えも含む。【フラット20】【フラット50】も対象)。それ以前の借入は対象外です。
- 「ご利用ありがとう特典」は借入額に応じて2,000ポイント〜150,000ポイント。150,000ポイントは借入額8,000万円以上の場合で、たとえば2,000万円以上4,000万円未満なら50,000ポイントです。
- 借入後に子どもが生まれた場合の「お子さまご誕生特典」、アンケート回答特典もあります。
- いずれも自動でもらえるものではなく、申請が必要(利用ありがとう特典は借入日から6か月を経過する日まで)。楽天IDが必要で、買取型は「住・My Note」のIDも要ります。
- 上記は2026年度に借り入れた方に適用される内容で、予算の上限に達する見込みとなった場合は年度の途中でも終了・変更される場合があると明記されています。
金額に直すと、3,000万円の借入で50,000ポイント=50,000円相当。前段で見た手数料差330,000円や、AプランとBプランの総支払額差135万円に比べれば小さい額です。ポイントを理由に商品を選ぶのではなく、金利・手数料・団信で比べたうえで最後に加算する要素と捉えるのが実際的でしょう。
沖縄で【フラット35】を使うときに迷いやすい4つのこと
頭金なしで融資率10割まで借りると、何が変わりますか?
借入額が増えることに加えて、適用金利そのものが上がります。2026年8月の最頻金利で見ると、融資率9割以下が年3.290%なのに対し、9割超は年3.400%。0.110%の差ですが、35年で見れば無視できない金額になります。琉球銀行は新規融資の上限を10割まで拡大していますが、「借りられる」と「有利に借りられる」は別です。自己資金を1割用意して9割以下に収める効果は、金利差と事務手数料の両面から効いてきます。
自営業や転職して間もない場合でも申し込めますか?
【フラット35】の申込要件には勤続年数の定めがありません。収入面の基準は、年収に占めるすべての借入金の年間返済額の割合(総返済負担率)が年収400万円未満で30%以下、年収400万円以上で35%以下であることです。観光業や飲食業など、年によって所得の波がある働き方の方にとって、この基準の分かりやすさは実務的な利点といえます。ただし取扱金融機関の審査もあるため、条件を満たせば必ず借りられるというものではありません。
台風の多い沖縄で、火災保険はどう考えればよいですか?
【フラット35】では返済期間以上の火災保険への加入が必要です(琉球銀行の商品概要説明書にも明記されています)。ここで確認しておきたいのは、風災・水災の補償が付いているかどうかは契約内容によって異なるという点です。「火災保険に入っているから大丈夫」と考えず、補償の範囲と免責金額を保険会社・代理店に確認しておくことをおすすめします。なお物件検査手数料や登記費用も自己負担となるため、諸費用は手数料だけで見積もらないようにしてください。
県外に住みながら沖縄に家を建てる場合、手続きはどうなりますか?
金融機関ごとに条件が異なります。沖縄海邦銀行はWebでの仮審査申込を沖縄県内在住者に限っており、正式申込と契約は来店が必要です。一方でネット系の金融機関は全国から申し込めるのが一般的です。UターンやIターンで沖縄に住宅を取得する場合は、金利や手数料より先に「その金融機関で手続きを完結できるか」を確認したほうが早いケースもあります。詳しい申込条件は各金融機関の公式サイトでご確認ください。
まとめ:沖縄で総コストを抑えるための順番
沖縄県内で【フラット35】を検討するなら、次の順で絞り込むのが合理的です。
- 返済期間をどう見込むかを先に決める。長く持つなら金利重視(定率型)、短期で終える見込みなら手数料重視(定額型)。
- 融資率を9割以下に収められるかを確認する。金利が0.110%変わる分岐点です。
- そのうえで金利と事務手数料を横に並べる。琉球銀行Aプランと楽天銀行は金利が同水準で、差が出るのは手数料率です。
- 最後に相談のしやすさ・つなぎ融資・ポイント特典といった、金額に表れにくい要素を足し引きする。
県内では琉球銀行が金利・手数料・つなぎ融資まで公表しており、対面で相談しながら進めたい方の有力な候補です。一方、事務手数料の負担を抑えることを優先するなら、金利が同水準で手数料率が半分の楽天銀行のような選択肢が総支払額では有利になります。楽天市場をよく利用する方であれば、ポイント面のメリットも重なります。
なお、全期間固定にこだわらず変動金利も含めて総コストで選びたい場合は、SBI新生銀行のように保証料0円・一部繰上返済手数料0円で、一般団信と全疾病保障付団信の上乗せが0円、事務手数料は借入金額×2.20%(税込)の定率型に一本化されている銀行もあります。店舗相談とオンライン手続きの両方に対応しており、比較の土俵に載せておくと判断の幅が広がります。
いずれの場合も、金利は毎月、手数料や特典は年度ごとに変わります。最終的な条件は各金融機関の公式サイトで必ずご確認ください。
楽天銀行の「フラット35」の金利・事務手数料以外のメリットや注意点は、以下の記事も参考にしてください。
>>楽天銀行の住宅ローン「フラット35」の落とし穴とデメリット
