ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンで事前に押さえたいデメリットは、全疾病保障の支払条件の厳しさ、融資金額の2.20%(税込)かかる事務取扱手数料、当初引下げプランの特約期間終了後の金利、そして審査結果や借入期間による上乗せ金利の4点です。
どれも「使えない」という欠点ではなく、知らずに選ぶと総支払額や保障の受け取りやすさで想定がずれるポイントです。この特集では、WEB申込コースと対面相談コースの違いにも触れながら、落とし穴になりやすい点を順に整理します。
無料で付く団信「スゴ団信」の全体像を先に知りたい方は、スゴ団信の保障内容と上乗せ金利の解説をあわせてご覧ください。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
ドコモSMTBネット銀行の住宅ローンの動向
ドコモSMTBネット銀行の住宅ローンは、低い変動金利と上乗せなしで付く疾病保障(スゴ団信)で支持を集めている住宅ローンです。同行は、2024年度の住宅ローン新規実行額が国内行でNo.1だったと公表しています(同行調べ・2025年3月31日時点の各社開示資料に基づく)。
一方で、金利環境は変わりつつあります。2026年9月時点で、WEB申込コースの「物件価格の80%以下でのお借入れ」と「環境配慮型住宅」に対する金利優遇は2026年8月実行分をもって終了しました(対面相談コースでは継続)。以前の記事や口コミにある優遇後の金利は、いまのWEB申込コースには当てはまりません。
ドコモSMTBネット銀行について
ドコモSMTBネット銀行は2007年に開業したインターネット銀行です。2023年3月に東証スタンダード市場へ上場しましたが、NTTドコモによる株式公開買付けを経て2025年9月25日に上場を廃止し、ドコモの連結子会社になりました。
現在はドコモと三井住友信託銀行による共同経営体制で、2026年8月3日に商号が「株式会社ドコモSMTBネット銀行」へ変わりました。金融機関コード・支店番号・口座番号は変わっていません。
利用者の多い住宅ローンでも、落とし穴やデメリットは必ずあります。最終的にどの金融機関を選ぶとしても、ドコモSMTBネット銀行の住宅ローンの弱点を知っておくことは、ネットで住宅ローンを選ぶときの物差しになります。
変動金利の水準は、ネット銀行の中でも低い部類に入ります。ただし、WEB申込コースで表示される金利は「引下げ後の金利」で、審査結果・団信プラン・借入期間によって上乗せがつく場合があります(詳しくは後述)。
比較の相手としてよく挙がるのがauじぶん銀行です。auじぶん銀行は、上乗せ金利なしの「がん50%保障団信」を用意しており、がんと診断確定された時点で残高の50%が保障されます。疾病保障の「受け取りやすさ」を重視するなら、両行の支払条件を並べて比べてみてください。
30年・35年の返済期間全体で比べると、通期引下げプランや他行の商品のほうが総返済額が少なく済むケースがあります。当初期間終了後の引下げ幅を必ず確認してから選びましょう(具体的な差は後述の表で整理しています)。
ドコモSMTBネット銀行の全疾病保障
次に確認しておきたいのは、ドコモSMTBネット銀行の住宅ローンの人気を支える全疾病保障です。最大のメリットとも言える保障ですが、支払条件を知らないと落とし穴になります。
なお、借入時に50歳以下の方は、3大疾病50%保障が上乗せなしで付くスゴ団信の対象です。50歳以下の方は、次項のスゴ団信もあわせて読んでください。
まず、通常の住宅ローンに無料でついてくる団信は一般団信と呼ばれ、死亡時や高度障害時に住宅ローンの残高が保険金で支払われるものです。死亡や高度障害には至らない場合は、収入が途絶えても住宅ローンの残高が残ります。
収入が途絶えているのに返済を続けなければならない状況に備えるには、疾病保障を住宅ローンにセットする必要があります。
疾病保障は金利の上乗せで保険料を負担する形が一般的で、加入できる年齢にも上限があります。たとえばソニー銀行は、保障特約付き団信の加入を借入時50歳未満に限っています。
ドコモSMTBネット銀行の住宅ローンは、以下の8疾病はもちろん、それ以外の病気やケガでも所定の就業不能状態が続けばローン残高が0円になる全疾病保障が、上乗せ金利なしで基本付帯します。50歳を超えて借りる場合も、基本プランに全疾病保障が付く点は大きな特長です。
- がん・脳卒中・急性心筋梗塞・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎
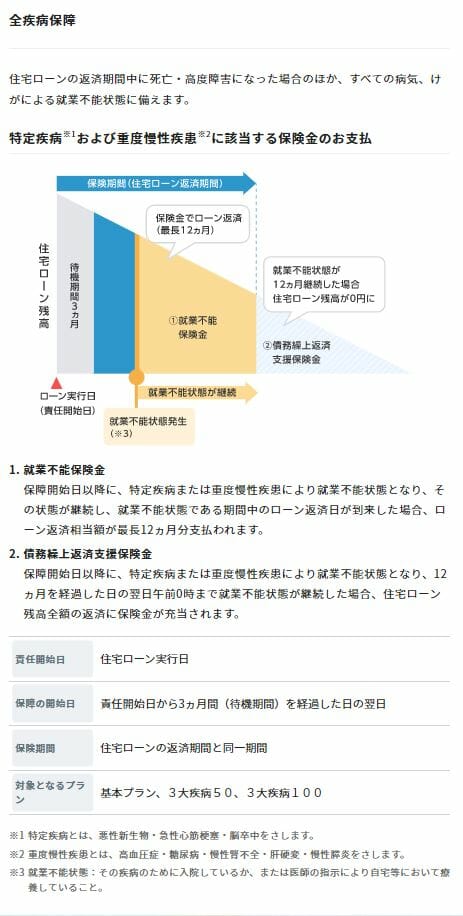
通常の団信だけなら、大きな病気の治療中でも住宅ローンは返し続けなければなりません。全疾病保障があれば、病気やケガで長く働けなくなった場合に返済が保障されるので、長い返済期間の万が一に備えられるのは間違いなく大きなメリットです。
では、なぜ落とし穴と言われるのかというと、ローン残高がゼロになるまでの条件が長いからです。公式の保障内容では、次のように定められています(2026年9月確認)。
| 原因 | 毎月の返済の保障 | ローン残高が0円になる条件 |
|---|---|---|
| 8疾病(がん・急性心筋梗塞・脳卒中と5つの重度慢性疾患) | 就業不能状態が続く間、ローン返済相当額を最長12か月分 | 就業不能状態が12か月継続 |
| 8疾病以外の病気・ケガ | 就業不能状態が3か月を超えて続いた場合、最長21か月分 | 就業不能状態が24か月継続(12か月継続時点で見舞金30万円) |
※就業不能状態=その病気のために入院しているか、医師の指示で自宅等で療養している状態。保障の開始は住宅ローン実行日から3か月の待機期間を経過した日の翌日です。精神障害など所定の免責事由に当たるものは対象外です。
この条件について、次のような指摘はよく見かけます。
- 返済の中心となる30代〜50代で、1年以上まったく働けなくなるケースは多くないのでは?
- 「全疾病」と言っても精神障害は免責事由に当たり対象外になる
- auじぶん銀行のがん50%保障団信は、がんについては診断確定で保険金が支払われるので、条件が大きく違う
保険は万が一に備えるものなので、全疾病保障の価値を否定するものではありません。ただ、「働けない期間が長引いたとき」に効く保障であって、「病気になったらすぐ残高が減る」保障ではないことは理解しておきましょう。
長期の就業不能に備えたい人はドコモSMTBネット銀行、がんと診断された時点での保障を重視する人はauじぶん銀行のような診断保障型、という選び分けが目安になります。
ドコモSMTBネット銀行のスゴ団信(50歳以下は3大疾病50%保障が上乗せなし)
2023年4月にWEB上で取り扱う住宅ローンが自行のプロパー商品に切り替わり、団信は「スゴ団信」になりました。引受保険会社はSBI生命です。
借入時50歳以下の方は、全疾病保障に加えて3大疾病50%保障(3大疾病50プラン)が上乗せ金利なしで付きます。がんと診断確定された場合、または急性心筋梗塞・脳卒中で60日以上所定の状態が続いたか所定の手術を受けた場合に、ローン残高の50%が保障されます。
| 借入時の年齢 | 上乗せなしのプラン | 保障を厚くする場合 |
|---|---|---|
| 50歳以下 | 3大疾病50プラン(3大疾病で残高50%+全疾病保障) | 3大疾病100プラン:40歳未満は年0.200%、40歳以上は年0.400%の上乗せ |
| 50歳超 | 基本プラン(全疾病保障。3大疾病保障はなし) | 3大疾病50:年0.250%/3大疾病100:年0.400%の上乗せ |
※ドコモSMTBネット銀行公式「団体信用生命保険(スゴ団信)」で2026年9月に確認。年齢は満年齢基準です。
がん保障の無料付帯といえばauじぶん銀行やソニー銀行が知られていますが、50歳以下ならドコモSMTBネット銀行でも3大疾病の50%保障が上乗せなしで付きます。一方、50歳を超えると3大疾病保障は有料になる点は、年齢の高い借り手にとっての落とし穴です。
ドコモSMTBネット銀行の住宅ローンの落とし穴
全疾病保障の保険金支払い条件に注意
最初の落とし穴は、先ほど説明した全疾病保障の支払条件です。上乗せなしで付く一方、8疾病でも就業不能状態が12か月続かないと住宅ローンの残高は0円になりません。
たとえば、がんと診断されて手術を受け、1年未満で職場に復帰できた場合、全疾病保障による残高ゼロの対象にはなりません(50歳以下の3大疾病50プランなら、がんの診断確定で残高の50%は保障されます)。
金利上乗せで保険料を負担する他行の疾病保障では、がんについて「診断確定」を支払条件にしているものが多く見られます。「がんと診断されること」と「12か月以上働けない状態が続くこと」では、保険金の受け取りやすさがかなり違います。
費用負担がないとはいえ、残高がゼロになる条件が厳しめなのは事実なので、1点目の落とし穴として挙げておきます。
事務取扱手数料が融資金額の2.20%(税込)
ドコモSMTBネット銀行の住宅ローンは、融資金額の2.20%(税込)の事務取扱手数料がかかります(融資金額から直接差し引かれます)。
3,000万円を借りると66万円(税込)、5,000万円なら110万円(税込)です。初期費用としては小さくない金額なので、金利だけでなく手数料込みの総支払額で比べる必要があります。
定率型の手数料は、いまではネット銀行・メガバンクでも一般的になりました。一方、ソニー銀行の「住宅ローン」のように、事務手数料が44,000円(税込)の定額で保証料もかからない商品もあります。ただし定額型は金利が高めに設定されていることが多く、どちらが得かは借入額と返済期間しだいです。
ちなみに、事務手数料とよく比較されるのが保証料です。ドコモSMTBネット銀行の住宅ローンは保証料がかかりません。メガバンクや地方銀行には「事務手数料は定額+別途保証料」という型もあり、その場合は保証料込みで比べると差が縮まります。
保証料を一括前払いした場合、繰上返済や借り換えで一部が戻ることがありますが、事務取扱手数料は戻りません。数年以内の売却や借り換えの可能性がある人ほど、定率手数料の重さは効いてきます。
当初引下げプランは特約期間終了後の引下げ幅が小さい
当初固定金利タイプを選ぶ人は、特約期間が終わった後の金利に注意が必要です(変動金利を選ぶ人は読み飛ばして構いません)。
WEB申込コースの2つのプランで、固定10年を選んだ場合を比べると次のとおりです。
| 比較の観点 | 通期引下げプラン | 当初引下げプラン |
|---|---|---|
| 固定10年の適用金利(2026年9月実行分) | 年3.509% | 年3.149% |
| 特約期間終了後に変動金利へ移った場合 | 変動金利の基準金利から年1.646%引下げ | 変動金利の基準金利から年0.996%引下げ |
| 終了後の変動金利(基準金利 年3.775%で仮に計算) | 年2.129% | 年2.779% |
※ドコモSMTBネット銀行公式「金利一覧(WEB申込コース)」2026年9月1日現在の値。基準金利は毎月見直されるため、11年目以降の実際の金利は基準金利しだいです。
当初10年は当初引下げプランのほうが年0.360%低い一方、11年目以降は引下げ幅の差が年0.650%に広がります。残高が多く残る状態で特約期間を終えると、11年目以降の利息負担で逆転しやすい設計です。
固定期間中に完済する、または繰上返済で残高を大きく減らす計画がある人以外は、当初引下げプランを選ぶ前に通期引下げプランと総返済額を比べておきましょう。
審査結果・団信・借入期間で金利が上乗せされる
表示されている適用金利は、全員に同じ金利が適用されることを約束するものではありません。WEB申込コースでは次の上乗せがあり得ます(2026年9月確認)。
- 審査結果による上乗せ:年0.1%〜0.3%(対面相談コースは年0.1%〜0.55%)
- 団信プランによる上乗せ:3大疾病100プランなど、年0.2%〜0.4%
- 借入期間による上乗せ:40年超〜50年以内の借入は年0.15%
特に審査結果による上乗せは、仮審査・正式審査の結果が出るまで分かりません。表示金利だけで資金計画を組まず、上乗せがついた場合の返済額も試算しておくと安心です。
固定金利特約期間中の全額繰上返済は有料
一部繰上返済の手数料は、変動金利・固定金利特約期間中とも無料です。ただし固定金利特約期間中に全額繰上返済(完済)すると33,000円(税込)の手数料がかかります(変動金利期間中は無料)。
固定期間中の売却や借り換えを考えている人は、この費用も見込んでおきましょう。
審査に時間がかかる
WEB申込コースは、LINEまたはWEBで手続きが完結する住宅ローンです。来店不要で便利な反面、書類の不備があるとやり取りに時間がかかり、決済日に間に合わなくなるリスクがあります。
ドコモSMTBネット銀行は、銀行代理業者の店舗で申し込む対面相談コースも用意しています。全国50店舗以上の窓口で相談でき、WEB申込コースでは終了した物件価格80%以下の金利優遇なども対面相談コースでは続いています。
「店舗で相談したい」「契約日まで時間がない」という人は、対面相談コースを扱うSBIマネープラザで相談するのも一つの方法です。SBIマネープラザでの相談の流れや上乗せ条件はSBIマネープラザの住宅ローンの評判と上乗せ条件で詳しく解説しています。
つなぎ融資・分割融資は土地部分にのみ対応
注文住宅では、土地代金・着工金・中間金を建物完成前に支払うのが一般的です。ドコモSMTBネット銀行は、1回の申込みで土地購入時と建物完成時の2回に分けて融資する「土地先行プラン」を用意しています。
ただし、着工金・中間金の分割融資には対応していないため、建築途中の支払いには自己資金か他社のつなぎ融資が必要です。土地のみの融資にも利用できません。
ドコモSMTBネット銀行の住宅ローンの審査期間。審査が遅い?
ドコモSMTBネット銀行の住宅ローンは「審査が遅い」という口コミをよく見かけます。公式のWEB申込コースの案内では、仮審査は最短即日(営業日)、正式審査は1週間〜10日程度、仮審査から融資まで最短1カ月半程度が目安です(2026年9月確認)。
1カ月半はネット銀行として標準的な水準ですが、たとえばSBIアルヒの店舗手続きでは、フラット35の本審査の回答が最短3営業日とされています。時間に余裕がない人は、審査期間の短い住宅ローンも並行して検討しましょう。
時間はないがドコモSMTBネット銀行の住宅ローンを使いたい、という人には対面相談コースという選択肢があります。店舗に行く必要はありますが、書類のやり取りの手間を減らせる可能性があります。審査の基準そのものについてはドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン審査の解説で詳しく扱っています。
ドコモSMTBネット銀行の住宅ローンの必要書類
仮審査はスマホやパソコンからの入力で申し込み、書類の提出は「正式審査」と「契約時」に必要になります。「建売住宅・マンションの購入」「注文住宅」「住宅ローンの借り換え」で必要書類が変わります。以下は、建売住宅・マンションの購入で正式審査の際に求められる主な書類です。
なお、仮審査を申し込む段階では書類の提出は不要です。仮審査と並行して必要書類をそろえておくと、正式審査の手続きがスムーズに進みます。
| 種別 | 書類名称 | 提出の必要がある人 |
|---|---|---|
| 申込書など | ローン借入申込書 | 全員 |
| 個人情報の取扱いに関する同意書兼表明および確約書 | 全員 | |
| 本人確認関連 | 住民票または住民票記載事項証明書 | 日本人 |
| 在留カードまたは特別永住者証明書 | 外国人 | |
| 所得証明関連 | 源泉徴収票 | 給与取得者 |
| 住民税課税決定通知書または収入金額記載の住民税課税証明書 | 基本的に全員 | |
| 確定申告書(収支内訳書、青色申告決定書を含む一式) | 確定申告している人 | |
| 納税証明書 | 不動産所得・事業所得のある人・会社役員 | |
| 会社決算書(確定申告書表紙・勘定科目内訳明細書を含む一式) | 会社役員 | |
| 物件関連 | 売買契約書 | 全員 |
| 重要事項説明書 | 全員 | |
| 検査済証 | 全員 | |
| 平面図・間取図 | 全員 | |
| 建築確認済証または建築確認通知書 | 土地付き住宅の場合 | |
| 建築確認申請書 | 土地付き住宅の場合 | |
| その他 | 借り入れ中ローンの返済予定表 | 自動車ローンなどがある場合 |
| 諸費用明細または資金計画書 | 諸費用の借り入れを希望する場合 |
なお、注文住宅・借り換え時は必要書類が少し変わります。仮審査の申込後でも良いので確認しておきましょう。
ドコモSMTBネット銀行の住宅ローンのデメリットに関するよくある質問
Q. 51歳で借りる場合、スゴ団信の保障はどうなりますか?
A. 借入時50歳超の方は、上乗せなしで付くのが基本プラン(全疾病保障付き)になり、3大疾病保障は付きません。3大疾病50%保障を付けると年0.250%、100%保障は年0.400%の上乗せです(2026年9月確認)。
Q. うつ病などで働けなくなった場合、全疾病保障は使えますか?
A. 精神障害など所定の免責事由に当たるものは、全疾病保障の対象外です。「すべての病気・ケガ」と案内されていても例外がある点は、被保険者のしおりで必ず確認してください。
Q. WEB申込コースと対面相談コースは何が違いますか?
A. WEB申込コースはLINE・WEBで手続きが完結し、対面相談コースは銀行代理業者の店舗で相談・申込みをします。審査結果による上乗せ幅(WEB年0.1〜0.3%、対面年0.1〜0.55%)や、物件価格80%以下の優遇の有無(2026年9月時点では対面のみ)が異なります。
Q. WEB申込コースと対面相談コースに同時に申し込めますか?
A. できません。WEB申込コース・対面相談コース・フラット35は同時に申し込めず、商品を変える場合はいったん取り下げて申し込み直す必要があります。提出済みの書類も共有されないため、最初にどのコースにするか決めてから申し込みましょう。
まとめ
全疾病保障が上乗せなしで付く商品性と低い変動金利が特徴のドコモSMTBネット銀行の住宅ローンは、落とし穴を理解したうえで使えば有力な選択肢です。
確認したいのは、①全疾病保障は長期の就業不能に備える保障であること、②事務取扱手数料2.20%(税込)を含めた総支払額、③当初引下げプランの11年目以降の引下げ幅、④審査結果・団信・借入期間による上乗せ、の4点です。
住宅ローンは変動か固定か、疾病保障をどこまで求めるか、店舗で相談したいかによって、人ごとにメリット・デメリットの重みが変わります。重要なのは、弱点を知ったうえで自分の条件に当てはめて比べることです。
また、住宅ローンは本命と決めても審査に通るとは限らず、審査にも時間がかかります。有力候補の住宅ローン2〜3社に並行して申し込むのが現実的です。比較候補として、auじぶん銀行の注意点はauじぶん銀行の住宅ローンの落とし穴で整理しています。
※金利・手数料・団信の内容は改定されることがあります。お申込みの前に、最新の商品内容はドコモSMTBネット銀行の公式サイトでご確認ください。
【徹底解説】ドコモSMTBネット銀行の住宅ローン関連特集
- ドコモSMTBネット銀行の住宅ローンの落とし穴・デメリットとは?
- ドコモSMTBネット銀行の住宅ローン(WEB申込コース)の詳細
- ドコモSMTBネット銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
- 【最新】ドコモSMTBネット銀行の住宅ローン金利動向・金利推移
- 【最新】ドコモSMTBネット銀行の住宅ローンの累計取扱額
- ドコモSMTBネット銀行・auじぶん銀行・楽天銀行の住宅ローンの無料の疾病保障を徹底比較!
- 住宅ローン(対面)の審査は厳しい?甘い?
- SBIマネープラザの住宅ローンを徹底解説!メリット・デメリット、評判は?
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
- 投稿タグ
- ドコモSMTBネット銀行