福岡銀行の住宅ローン「プレミアム住宅ローン」は、諸費用の払い方を融資手数料型・保証料一括型・保証料内包型の3方式から選べるのが最大の特徴です。同じ借入額でも、どれを選ぶかで初期費用と適用金利の両方が変わります。
福岡銀行は福岡県を地盤とする国内最大級の地方銀行で、通称「福銀(ふくぎん)」として親しまれています。金利の数字だけでなく、申込条件・諸費用・団信(保障)を合わせた「総コスト」の視点で見ていきます。
注目ポイント
 疾病保障は「上乗せ幅」で選べる 一般団信(地銀協団信)は上乗せ0円。がん保障特約付は年0.100%、八大疾病保障特約付は年0.200%、夫婦連生のがん保障特約付は年0.300%の上乗せです。
オール電化・ホットメリットで年0.100%引下げ 対象設備を備えた住宅なら金利が下がります。ただし変動金利型には適用されません(固定・全期間固定が対象)。
諸費用の払い方を3方式から選べる 前払いを抑えるか、金利を抑えるかを自分で選べます。
諸費用の払い方3方式で、総コストはこう変わる
福岡銀行を検討するとき、金利より先に決めることになるのが諸費用の払い方です。保証料を銀行が負担して0円とするネット銀行と違い、福岡銀行は保証料または融資手数料のどちらかを必ず負担します。
3方式の違いは、ひとことでいえば「前払いを取るか、金利上乗せを取るか」です。
| 諸費用の型 | 借入時にかかる費用 | 金利の扱い | 向いている人 |
|---|---|---|---|
| 融資手数料型 | 借入金額×2.20%(税込・保証会社手数料55,000円を含む)/最低借入額500万円 | 3方式で最も低い金利 | 金利を優先し、前払いの資金を用意できる人 |
| 保証料一括型 | 保証会社手数料55,000円(税込)+保証料を一括前払い | 融資手数料型より年0.050%程度高い水準 | 繰上返済で早く完済し、戻し保証料を見込む人 |
| 保証料内包型 | 保証会社手数料55,000円(税込)のみ | 保証料一括型の金利に年0.200%を上乗せ | 手元資金を残したい人・借入額が大きい人 |
2026年9月適用分の変動金利型で見ると、融資手数料型が年1.275%、保証料一括型が年1.325%、保証料内包型が年1.525%でした(福岡銀行公式にて確認)。方式の違いだけで0.250%の差がつく計算です。
前払い額の差も小さくありません。公式が示す保証料の例(借入100万円あたり35年で21,033円)から、借入3,000万円・35年を単純計算すると次のようになります。
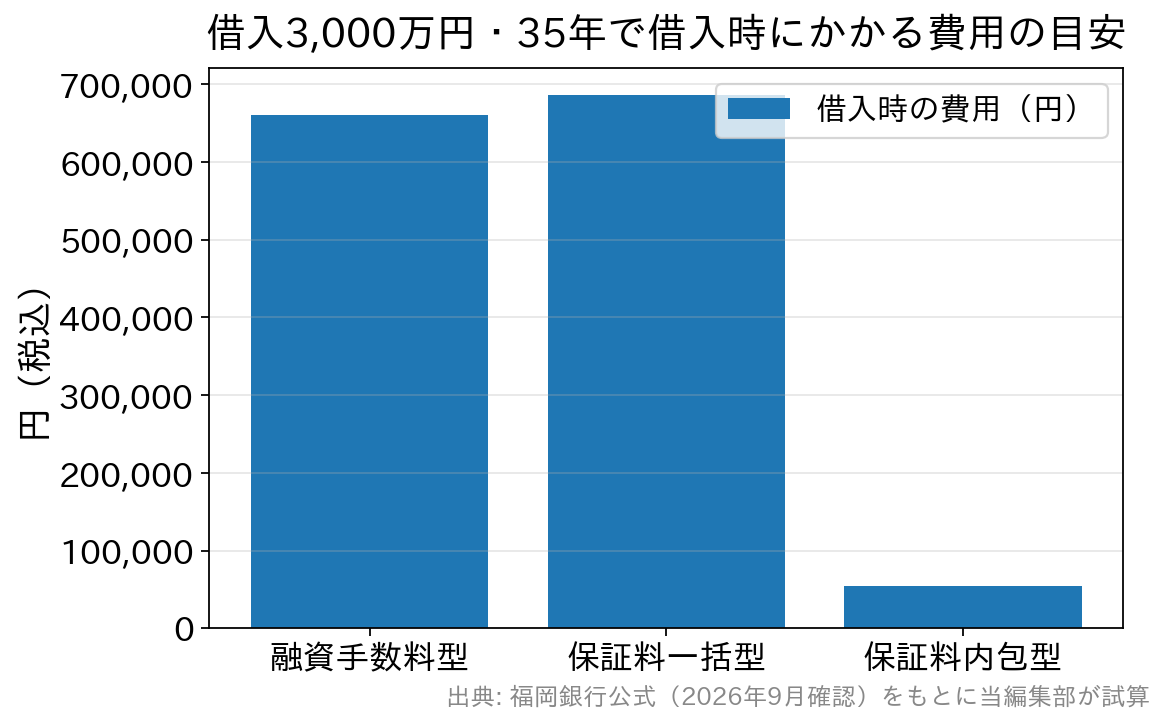
融資手数料型と保証料一括型は借入時に60万円以上かかる一方、保証料内包型の前払いは55,000円(税込)だけです。そのかわり返済期間を通じて年0.200%の上乗せが続くため、借入額が大きく期間が長いほど内包型の総支払額は膨らみます。手元資金と完済予定の両方で比べるのが失敗しないコツです。
保証料は借入金額・期間とあわせて保証会社の審査で決まるため、上の金額はあくまで目安です。正確な金額は仮審査の結果で確認してください。
申込条件は年収250万円・勤続1年から
福岡銀行の申込条件は、地銀の住宅ローンとしては標準的な水準です。以下は公式の商品概要(2026年9月時点)をまとめたものです。
| プレミアム住宅ローンの商品概要 | |
|---|---|
| 利用できる人 | ・借入時年齢が満18歳以上71歳未満で、完済時年齢が満85歳未満の方 ・世帯主または真正な生計維持者の方 ・同一勤務先に1年以上勤務(自営業は営業開始後2年以上経過し、直近2期の決算に損失がなく安定した利益がある方) ・税込年収250万円以上の方 ・保証会社の保証が得られる方 ・団体信用生命保険に加入できる方 |
| 使いみち | 本人・家族が住む住宅の新築・購入(土地付住宅、マンション等の新築/中古)、住宅建築予定の土地購入、増改築・リフォーム、これらに伴う付帯工事費・諸費用、他行からの借換え資金(福岡銀行の住宅ローンの借換えには利用不可) |
| 融資金額 | 100万円以上2億円以下(住宅取得の所要資金の範囲内、かつ本体価格〔土地+建物〕×200%以内)。※融資手数料型は最低融資金額500万円 |
| 返済期間 | 50年以内(1年単位)。変動金利型は1年以上50年以内、固定金利型は各固定期間以上50年以内、全期間固定金利型は20年・25年・35年。※36年~50年では全期間固定金利型を選べません。中古マンション等は一部制限あり |
| 返済方法 | 元利均等毎月返済(融資金額の50%以内でボーナス時増額返済も可能) |
| 金利の見直し | 変動金利型は毎年2回(4月1日・10月1日)見直し、原則として7月・翌年1月の約定返済分から適用。返済額は5年ごとに見直し、新返済額は前回の1.25倍が上限 |
| 担保・保証 | 融資対象物件に保証会社(ふくぎん保証)が第1順位の抵当権を設定。保証人は原則不要 |
注意したいのは金利の適用条件です。公表されている金利は「給与振込または年金振込を指定している方」または「福岡銀行アプリの初回利用登録が済んでいる方」が対象で、どちらも満たさない場合は年0.200%が上乗せされます。ローン申込と同時にアプリを初回登録しても対象になります。
返済期間が最長50年まで伸びた点も見逃せません。月々の返済額は抑えられますが、完済時年齢85歳未満という上限があるため、借入時の年齢で選べる期間は決まります。期間を延ばすほど利息総額は増える点も合わせて判断してください。
連帯債務の形も用意されています。親子リレー(同居または同居予定の親子)、夫婦ペア、同性パートナーペアの3つで、夫婦ペアの場合は団信に加入するのは夫婦のどちらか1人です。千葉銀行の住宅ローンなど他の地銀でも扱いが異なるため、ペアで組む予定なら団信の付き方まで比べておくと安心です。
団信は一般が0円、がん・八大疾病は金利上乗せ
団信の保険料は福岡銀行が負担します。上乗せなしの地銀協団信のほか、保障を厚くする特約を金利上乗せで選べます。
| 団信の種類 | 金利上乗せ | 加入できる人 |
|---|---|---|
| 地銀協団体信用生命保険(一般団信) | 上乗せなし(保険料は福岡銀行が負担) | 借入時年齢満18歳以上71歳未満・完済時85歳未満 |
| がん保障特約付 | 年0.100% | 借入時年齢満18歳以上51歳未満・完済時85歳未満 |
| 八大疾病保障特約付 | 年0.200% | 借入時年齢満18歳以上51歳未満・完済時85歳未満 |
| 連生がん保障特約付 | 年0.300% | 借入時年齢満18歳以上51歳未満・完済時85歳未満 |
がん・八大疾病・連生がんの各特約は、福岡銀行公式の新規借入ページで示されているとおり、いずれも引受保険会社がカーディフ生命保険・カーディフ損害保険となっています。
夫婦のどちらががんと診断されても残高が0円になる連生がん保障特約付は、共働きで収入を2人分あてにしている世帯には検討価値があります。ただし年0.300%の上乗せは、借入3,000万円・35年なら総返済額で200万円前後変わる規模です。
上乗せは返済期間中ずっと続く固定コストである点を忘れないでください。すでに加入している医療保険・がん保険と保障が重なっていないか、先に棚卸ししてから決めるのが合理的です。
年収700万円以上なら「特別金利」という選択肢
プレミアム住宅ローン特別金利は、通常の金利よりさらに引き下げられた水準が適用される制度です。誤解されやすいのですが、オール電化やホットメリットの引下げとは併用できません。どちらか有利な方を選ぶことになります。
2026年9月時点で公式が示す利用条件は次のとおりです。
- 借入時年齢が満18歳以上51歳未満で、税込年収700万円以上または税込合算年収900万円以上(自営業は確定申告の所得金額が2期連続で同要件を満たすこと)。または公務員の正規職員
- プレミアム住宅ローンとして保証会社の保証が得られること
- 融資手数料型を選択すること(保証料一括型は年0.050%、保証料内包型は年0.250%が上乗せ)
- 福岡銀行アプリの初回利用登録が済んでいる、または給与振込・年金振込を指定できること
年収要件に届かなくても、公務員の正規職員であれば対象になる点は押さえておきたいところです。なお特別金利は他の金利優遇と併用できず、福岡銀行の住宅ローンからの借換えにも使えません。詳細は福岡銀行公式サイトの「プレミアム住宅ローン特別金利」のページでご確認ください。
繰上返済・条件変更でかかる手数料
総コストを見るうえで意外と効いてくるのが、借りたあとに払う手数料です。福岡銀行の商品概要説明書(2026年5月1日現在)では次のように定められています。
- 一部繰上返済…固定金利期間中は33,000円(税込)、それ以外は5,500円(税込)
- 全額繰上返済…固定金利期間中は44,000円(税込)、それ以外は22,000円(税込)。さらに保証会社あて事務取扱手数料が別途最大5,500円(税込)
- 条件変更…一律5,500円(税込)
一部繰上返済が1回5,500円(税込)ということは、少額を何度も入れる繰上返済とは相性がよくありません。ある程度まとめてから実行する前提で計画を立てるほうが、手数料負けを避けられます。手数料は改定されることがあるため、申込前に最新の商品概要説明書(PDF)で確認しておくと確実です。
よくある質問
Q. 福岡銀行のがん団信は金利がいくら上乗せになりますか?
A. がん保障特約付団信は年0.100%、八大疾病保障特約付は年0.200%、夫婦連生のがん保障特約付は年0.300%の上乗せです。上乗せなしの地銀協団信も選べます(2026年9月時点)。
Q. 諸費用の3方式は、どれを選べば総額が安くなりますか?
A. 完済まで借り続ける前提なら、金利の低い融資手数料型が有利になりやすい一方、繰上返済で早く完済するなら戻し保証料のある保証料一括型が効いてきます。手元資金を残したいなら内包型ですが、年0.200%の上乗せが最後まで続きます。
Q. プレミアム住宅ローン特別金利は誰でも使えますか?
A. 借入時年齢51歳未満かつ税込年収700万円以上(合算900万円以上)、または公務員の正規職員が対象で、融資手数料型の選択が条件です。オール電化・ホットメリットなど他の引下げとは併用できません。
Q. 転職して1年未満でも福岡銀行の住宅ローンに申し込めますか?
A. 申込条件は「同一勤務先に1年以上」が目安のため、転職直後は条件を満たしにくくなります。自営業は営業開始後2年以上かつ直近2期黒字が目安です。見込み年収の扱いは個別判断になるので、仮審査で早めに感触を確かめるのが現実的です。
Q. 返済期間は最長何年まで選べますか?
A. 最長50年(1年単位)です。ただし36年~50年を選ぶと全期間固定金利型は選択できません。完済時年齢85歳未満という上限もあるため、借入時の年齢によって選べる期間は変わります。
福岡銀行の住宅ローン まとめ
福岡銀行のプレミアム住宅ローンは、諸費用の払い方を3方式から選べる柔軟さと、地域に根ざした相談体制が持ち味です。年収700万円以上や公務員なら特別金利という上積みもあります。
一方で総コスト面の注意点もはっきりしています。保証料または融資手数料が必ず発生し、繰上返済にも手数料がかかること、疾病保障を厚くすると上乗せが完済まで続くことです。
諸費用の分かりやすさを重視するなら、SBI新生銀行のようなネット系も比較候補になります。保証料が0円で、事務手数料は借入金額×2.20%(税込)の定率型に一本化されており、2026年3月開始の全疾病保障付団信は上乗せ0円です。条件がシンプルな分、総額の見通しを立てやすいのが利点といえます。
同じ福岡を地盤とする西日本シティ銀行の住宅ローンや、地銀の総コスト構造が近い静岡銀行の住宅ローンも並べて、金利・諸費用・団信・相談体制を自分の条件で比べてみてください。
※本記事の金利・手数料・条件は2026年9月時点で福岡銀行公式にて確認したものです。最新の内容は福岡銀行の住宅ローン公式ページでご確認ください。
- 投稿タグ
- 地方銀行