フラット35の手続きは、申込み・審査・契約・融資実行という流れ自体は民間の住宅ローンとほとんど同じです。違うのは、住宅金融支援機構の技術基準に適合しているかを確かめる「物件検査」と、その合格を示す「適合証明書」が途中に入ること、そしてその物件検査手数料が申込者の負担になることの2点です。
とはいえ検査の実務は、施工会社や販売会社がほとんど進めてくれます。身構える必要はありませんが、諸費用の見積もりに検査手数料を入れ忘れると資金計画がずれます。新築・建売・中古それぞれの流れと、検査を省略できるケース、そして金融機関ごとに差がつく手数料まで順に整理します。
「フラット35」の手続きの流れ
新築住宅を建築する場合、建売住宅を購入する場合、中古住宅を購入する場合とそれぞれの手続の流れを確認していきましょう。
住宅建設(注文住宅)の場合
- 借入れの申込み
- 審査結果の通知 (申込みから1~2週間)
- 設計検査の申請・合格 (検査機関に依頼)
- 工事着工
- 中間現場検査の申請・合格
- 竣工
- 竣工現場検査の申請・合格 (適合証明申請・適合証明書交付)
- 融資計画・資金受け取り・登記・抵当権設定
- 引き渡し・入居
注文住宅だけ検査が3回(設計・中間・竣工)に分かれるのは、完成前に着工するためです。この3段階が工事のスケジュールに組み込まれるので、着工前に検査機関への依頼が済んでいるかを工務店に確認しておくと、後工程が詰まりません。
建売住宅の場合
- 設計検査の申請・合格 (検査機関に依頼)
- 工事着工
- 借入れの申込み
- 審査結果の通知 (申込みから1~2週間)
- 中間現場検査の申請・合格
- 竣工
- 竣工現場検査の申請・合格 (適合証明申請・適合証明書交付)
- 融資計画・資金受け取り・登記・抵当権設定
- 引き渡し・入居
建売では、買い手が申し込む前に設計検査が終わっていることが多くなります。検査の進み具合は分譲事業者が把握しているので、検査手数料が物件価格に含まれているのか、別途請求されるのかを売買契約前に聞いておきましょう。
中古住宅の場合
- 借入れの申込み
- 審査結果の通知 (申込みから1~2週間)
- 竣工現場検査の申請・合格 (適合証明申請・適合証明書交付)
- 融資計画・資金受け取り・登記・抵当権設定
- 引き渡し・入居
中古住宅は工事の途中がないため検査は1回だけです。ただし新築時に適合証明書を取得していても、原則として中古住宅としての適合証明書を取り直す必要があります(住宅金融支援機構「中古住宅の物件検査の概要」)。「前の所有者が持っているから不要」とはならない点に注意してください。
物件検査を省略できるのはどんな中古住宅か
中古住宅では、一定の条件を満たすと物件検査そのものを省略でき、検査手数料もかかりません。住宅金融支援機構が示している省略のルートは次の2系統です。
ひとつは「中古マンションらくらくフラット35」。機構が技術基準への適合をあらかじめ確認したマンションで、物件情報検索サイトから「適合証明省略に関する申出書」を印刷して取扱金融機関に提出すれば検査を省略できます。申出書の右上にある有効期間が借入申込時点で切れていないことが条件です。
もうひとつは「【フラット35】中古住宅に関する確認書」を提出するルートで、対象は次の5類型です。
| 対象となる中古住宅 | あわせて利用できるメニュー |
|---|---|
| 築年数20年以内で、長期優良住宅の認定を受けている住宅 | フラット35S(金利Aプラン)/維持保全型 |
| 安心R住宅で、新築時にフラット35を利用している住宅 | フラット35S(金利Bプラン)/維持保全型 |
| 築年数10年以内で、新築時にフラット35を利用している住宅 | フラット35S(金利Bプラン) |
| 団体登録住宅(スムストック等)で、当該団体が基準適合を確認した住宅 | フラット35S(ZEH・金利Aプラン・金利Bプラン)/維持保全型(基準に適合する場合) |
| 新耐震基準に適合する管理計画認定マンション | 維持保全型 |
省略できるかどうかで数万円単位の検査手数料と、1~2週間の日程が変わります。中古を検討しているなら、住宅金融支援機構「中古住宅の物件検査の概要」で自分の物件が5類型に当てはまらないかを先に見ておく価値があります。
「フラット35」の物件検査とは
フラット35を利用するには、住宅金融支援機構の定める建築技術基準に適合しているかどうか、検査機関による物件検査を受けて合格する必要があります。物件検査では書類審査と現地調査が行われます。
合格時に交付される「適合証明書」は、融資を受ける際に取扱金融機関へ提出します。なお、通常は不動産事業者と検査機関によるやり取りになるので、住宅を購入する人が検査機関と直接やり取りすることはありません。
ひとつ知っておきたいのは費用面です。物件検査には物件検査手数料がかかり、費用は申込者の負担となります。金額は適合証明検査機関・適合証明技術者によって異なるため一律ではありません。諸費用を見積もる際は、この費用も忘れずに織り込んでおきましょう。
適合証明書には有効期間がある
見落としやすいのが適合証明書の期限です。住宅金融支援機構によると、有効期間は一戸建て等の住宅で現地調査日から1年間、マンションは竣工から5年以内なら現地調査日から5年間、竣工から5年超なら3年間とされています。
売買や引き渡しが長引いたときに、証明書の期限が先に来てしまうと検査をやり直すことになります。契約から実行までの期間が読みにくい取引では、証明書の交付日を控えておくと安全です。
「フラット35」の適合証明とは
適合証明とは、住宅金融支援機構が定める物件検査方法で物件を確認し、フラット35の融資条件である技術基準への適合の可否を判断して、その適合性を証明するためのものです。
なお、この証明書は金融機関に対して証明する位置づけです。住宅を購入する私たちに対して、住宅に瑕疵がないことや住宅の性能を保証するものではありません。建築基準法への適合を証明するものでもない点は、機構自身が注意書きとして明示しています。
繰り返しですが、フラット35の融資を受けるためには検査に合格している必要があります。物件検査と融資審査は並行して進むため、引き渡し希望日から逆算して早めに動き出すのが安全です。
手続きは同じでも「どこで借りるか」で総コストが変わる
ここまで見てきた手続きの流れ自体は、どの金融機関でフラット35を申し込んでも大きくは変わりません。一方で、金利と融資事務手数料は金融機関ごとに異なります。全期間固定で長く付き合うローンだからこそ、入口の手数料の差が総支払額に効いてきます。
金利の目安として、住宅金融支援機構が公表する2026年9月資金受取分の借入金利は、フラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利が年3.460%、融資率9割超で年3.570%です。借入期間20年以下のフラット20は9割以下で年3.140%でした(2026年9月時点)。実際の適用金利は金融機関ごとに決まるため、上記は目安として見てください。
そのうえで、融資事務手数料は同じフラット35(買取型)でも金融機関でこれだけ違います。
| 金融機関 | 融資事務手数料(フラット35・買取型) | 備考 |
|---|---|---|
| SBIアルヒ | 借入額×2.20%(税込・最低22万円) | Web申込+電子契約で1債権33,000円の定額引き(2026年3月2日〜2027年3月31日) |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 借入額×2.20%(税込・最低11万円) | 全疾病保障を付帯する場合は+0.55% |
| 楽天銀行 | 購入・建築:借入額×1.10%(税込・最低110,000円)/借換:0.99%(税込・最低165,000円) | 返済口座を楽天銀行以外に指定すると1.43%(税込) |
率の差を金額に置き換えると、判断材料としての重みが見えてきます。借入額3,000万円で単純計算すると次のとおりです。
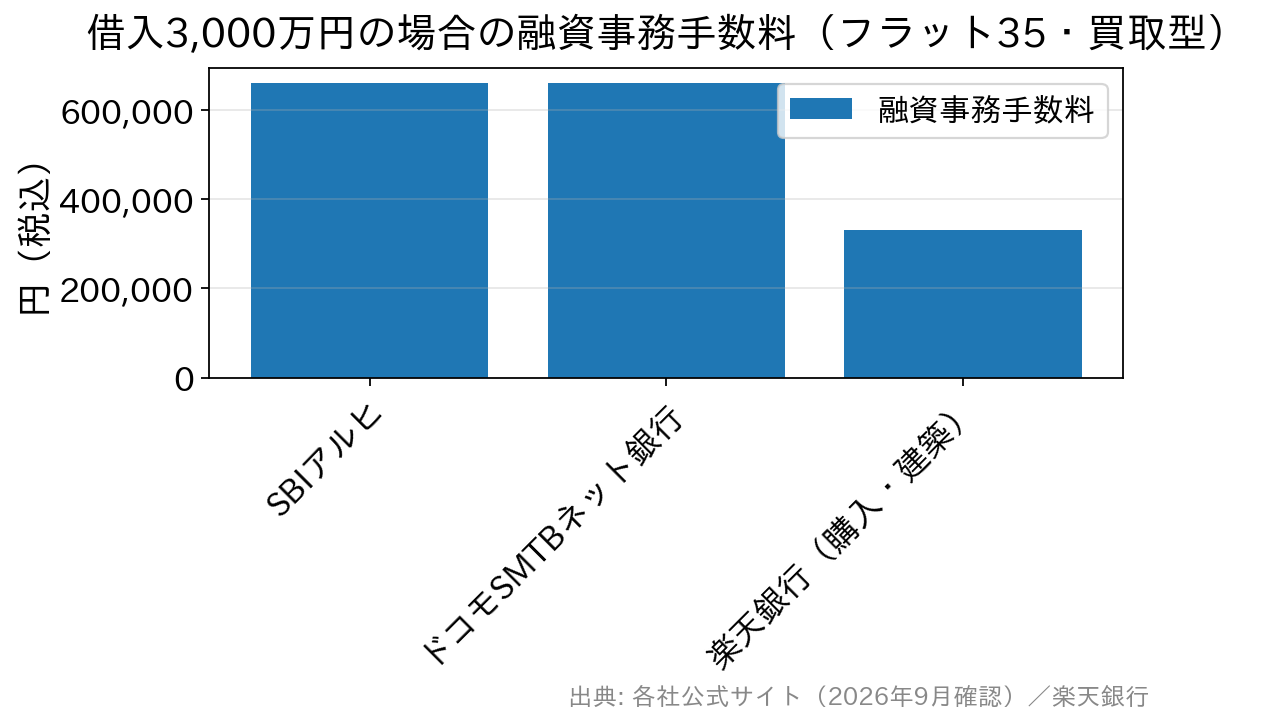
同じ商品・同じ手続きでも、入口で30万円以上の開きが出ます。もっとも、手数料が低い代わりに返済口座の指定など条件が付くこともあるので、率だけを見て決めるのは避けたいところです。金利と手数料を合わせた総コストの考え方はフラット35の仕組み・金利・利用条件の解説で整理しています。個別の条件はSBIアルヒのフラット35の金利・手数料の記事もあわせてご覧ください。
また、注文住宅では融資実行が竣工後になるため、着工金・中間金の支払いにつなぎ融資や分割実行が必要になる場合があります。つなぎ融資の金利・手数料も金融機関で異なるので、注文住宅の方は「フラット35の手数料+つなぎ融資のコスト」をセットで比較するのが失敗しないコツです。つなぎ融資の実務はSBI新生銀行のつなぎ融資の解説で具体的に触れています。
「フラット35」の手続きの流れまとめ
「検査」「適合証明」という言葉で不安になってしまいそうですが、検査のためのほとんどの作業は施工者や販売業者が行ってくれるため、構える必要はありません。フラット35に申し込む段階で、買う側が特別な手続きを行う必要もありません。
建売戸建てやマンションであれば、すでに適合検査に合格しているかどうかが購入前にわかっているので、以降は通常の住宅ローンと同じように申込みを行うだけです。買う側が意識しておくべきなのは、検査手数料を諸費用に入れておくことと、適合証明書の期限を切らさないことの2点に絞られます。
フラット35の手続きに関するよくある質問
Q. 適合証明書の取得費用は誰が払うのですか?
A. 物件検査手数料は申込者(購入者)の負担です。金額は適合証明検査機関・適合証明技術者によって異なり、一律の定めはありません。新築の建売住宅やマンションでは事業者側が検査手続きを進めていることが多いため、負担の有無と金額を売買契約前に確認しておくと安心です。
Q. 中古住宅でも物件検査を省略できますか?
A. できる場合があります。「中古マンションらくらくフラット35」に登録されたマンションは「適合証明省略に関する申出書」の提出で省略できます。加えて、築20年以内の長期優良住宅、築10年以内で新築時にフラット35を利用した住宅など5類型は「中古住宅に関する確認書」の提出で省略できます。
Q. 新築時に適合証明書を取った家を中古で買う場合も検査は必要ですか?
A. 原則として必要です。新築時の適合証明書があっても、中古住宅としての適合証明書を改めて取得するのが原則とされています。ただし築10年以内で新築時にフラット35を利用した住宅は、確認書の提出で省略できる類型に当たります。
Q. 適合証明書の有効期間はどれくらいですか?
A. 一戸建て等の住宅は現地調査日から1年間です。マンションは竣工から5年以内であれば現地調査日から5年間、竣工から5年超であれば3年間とされています。引き渡しが延びた場合は期限切れに注意してください。
Q. 審査結果はどのくらいで出ますか?
A. 目安は申込みから1〜2週間程度ですが、金融機関や申込内容によって前後します。物件検査と融資審査は並行して進むため、引き渡し希望日から逆算して早めに動き出すのがおすすめです。
Q. フラット35はいくらまで借りられますか?
A. 融資限度額は1億2,000万円です(2026年4月実行分から、従来の8,000万円より引き上げられました)。ただし建設費・購入価額の範囲内であることなどの条件があります。
おすすめのフラット35
フラット35は住宅金融支援機構と提携する全国の銀行・信用金庫・住宅ローン専門金融機関(モーゲージバンク)で申し込むことができますが、重要な比較ポイントである「金利」や「事務手数料」には違いがあるため、どの金融機関で借りても同じというわけではありません。
手続きの内容は同じでも、「金利」と「事務手数料」が有利な金融機関で借り入れることで返済総額を減らせるわけです。借り換えでフラット35を検討している方はフラット35からフラット35への借り換え条件の記事も参考になります。
フラット35を専門的に取り扱う業界最大手がSBIアルヒです。フラット35実行件数シェアは2025年度27.7%で16年連続No.1※と、フラット35利用者の4人に1人以上が選んでいる計算になります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒのフラット35
 フラット35はトップクラスの低金利
フラット35取り扱い金融機関の中でも最低水準の低金利。
SBIアルヒならではの特典が多数
SBIアルヒはフラット35業界最大手の金融機関で、独自のサービスを多数提供しています。
保証料・一部繰上返済手数料無料
※本記事の金利・手数料・省略要件は2026年9月時点で各公式サイトを確認した内容です。金利も手数料率も改定されることがあるため、申込前に住宅金融支援機構および各金融機関の公式サイトでご確認ください。
・「フラット35」の金利はどうなる?金利の動向と予想
・「フラット35」金利比較ランキング
・「フラット35」から「フラット35」への借り換えでいくらお得?
・楽天銀行の住宅ローン「フラット35」の落とし穴とデメリット
・アルヒ(ARUHI)の住宅ローン(フラット35)の評判・口コミについて
・借り換えで大人気の「フラット35」 楽天銀行とARUHIの「金利・事務手数料」を比較
- 投稿タグ
- フラット35