
ソニー銀行の住宅ローン審査で最初の関門になるのは、前年度年収(自営業は申告所得)400万円以上という申込条件です。この線を越えている給与所得者であれば、勤続年数の明示基準はなく、審査結果で金利が上下することもないため、審査全体が特別に厳しいとは言えないというのが当サイトの見方です。
ただし、2026年5月11日以降は「通るかどうか」に加えて「どの条件で通すか」が金利を左右するようになりました。融資期間が最長50年、融資金額の上限が3億円に広がった一方で、頭金の割合・完済時の年齢・借換えの期間によって年0.100%〜0.200%の上乗せがつく仕組みが加わっています。
ソニー銀行は2002年に、ネット銀行として初めて住宅ローンの取り扱いを始めました。保証会社を使わない(保証料なし)独自審査、来店不要の手続き、借入後の金利タイプ変更といった仕組みは、いまのネット住宅ローンの標準になっています。
利用者評価も高く、オリコン顧客満足度®調査の「住宅ローン」では2011年〜2021年の11年連続と2023年に総合1位を獲得しています。2026年の発表では、専門家評価の「返済サポート」で第1位となりました(ソニー銀行公式サイトの表示)。
一方で、2026年10月適用分では変動金利が引き上げられ、変動セレクト住宅ローンは年1.847%(新規・借換え共通)になりました。借入後の返済額が金利に連動して見直される商品なので、審査に通ることと同じくらい「返し続けられるか」の確認が大切です。
以下では、年収・勤続年数・団信・物件・信用情報など項目ごとに審査の見方を整理し、審査落ちを避ける対策と併願先の考え方まで解説します。商品そのものの手数料や総支払額はソニー銀行の住宅ローンの事務手数料・団信・総支払額の解説にまとめています。
ソニー銀行の住宅ローン審査基準
年収と職業
まず年収基準から確認しておきましょう。
ソニー銀行の住宅ローンの申込条件は、公式の商品詳細説明書(最終更新日2026年5月11日・2026年9月に内容を確認)で次のように定められています。
- 申込時の年齢が満20歳以上、借入時満65歳未満で、完済時満85歳未満(ワイド団信の場合は満81歳未満)
- 前年度の年収(自営業のかたは申告所得)が400万円以上
- ソニー銀行が指定する保険会社の団体信用生命保険に加入が認められる(保険料はソニー銀行負担)
- 日本国籍、または永住権がある
- 対象物件にソニー銀行を第一順位とする抵当権設定ができる
ポイントは年収400万円以上という数値基準です。前年度年収100万円以上(個人事業主は前年度所得100万円以上)としているイオン銀行と比べればかなり高い基準ですし、前年度税込年収300万円以上を明示しているSBI新生銀行よりも高い水準です。
| 銀行 | 年収の申込基準 | 雇用形態・業歴の扱い |
|---|---|---|
| ソニー銀行 | 前年度年収(自営業は申告所得)400万円以上 | 公式の申込条件に雇用形態の定めはなし(必要書類は給与所得者/会社経営者/個人事業主などの区分で案内) |
| SBI新生銀行 | 前年度税込年収300万円以上 | 正社員または契約社員。自営業は業歴2年以上かつ2年平均300万円以上の所得 |
| イオン銀行 | 前年度年収100万円以上(個人事業主は前年度所得100万円以上) | 給与所得者は6カ月以上勤務、会社経営者・個人事業主は事業開始後3年経過 |
※各行の商品概要説明書・商品詳細説明書・申込条件ページで2026年9月に確認した内容です(イオン銀行は2026年6月1日現在の商品概要説明書)。条件は改定されることがあります。
この表からわかるのは、ソニー銀行が「絞っている」のは年収の一点であり、雇用形態そのものを公式条件で切っているわけではないということです。
以前は契約社員・派遣社員は対象外と説明されることもありましたが、現在の公式の申込条件に雇用形態の制限は明記されていません。SBI新生銀行のように契約社員を条件に明記している銀行もあるので、非正規雇用の方は条件が公表されている銀行も並行して見ておくと空振りが減ります。いずれにしても雇用形態ごとの可否は個別審査になるため、不安がある場合は事前に各行へ確認してください。
銀行も営利企業なので、住宅ローンで利益をあげなければ商売として成り立ちません。その利益を大きく左右するのが「貸し倒れリスク」、つまり返済してもらえなくなる割合です。
ソニー銀行は”保証会社”を利用していないため、貸し倒れリスクを自前でコントロールする必要があります。貸し倒れ率が上がれば「金利を上げる」「サービスを削る」「審査を厳しくする」のいずれかで対応せざるを得ません。
ソニー銀行の住宅ローンは、年収の審査基準を高く設定して貸し倒れリスクを抑えながら、金利が低くサービスレベルが高い住宅ローンを提供していると考えることができます。具体的には、年収400万円以上という基準を設けて、その基準をクリアできる人に限定して貸すことでビジネスのバランスをとっているということです。
なお、ソニー銀行の住宅ローンは仮審査でAI(人工知能)を活用する方式を採用しており、最短60分で仮審査結果を知ることができるように開発されています(公式サイトでも「最短60分回答」と案内・2026年9月確認)。申し込んでから事前審査の結果まで最短1時間なので、気軽な気持ちで審査に申し込めるのも大きなメリットです。
勤続年数
ソニー銀行の住宅ローンの審査基準には勤続年数について具体的に定められていません。転職直後でも採用通知書などを提出することで利用できる可能性はあります。
ただし、自営業や会社経営者の場合、確定申告書や決算書の提出が必須で、公式の必要書類も「給与所得者」「給与所得者で不動産所得・事業所得がある」「会社経営者」「個人事業主」の所得タイプ別に案内されています。会社経営者は決算書3期分が求められるため、起業から年数が浅い段階では実質的に申し込みが難しくなります。起業直後の場合は、業歴要件の考え方が異なるフラット35にも同時に申し込みしておくほうが安全です。
これらの審査基準から、ソニー銀行では、収入が安定しているサラリーマンが利用しやすい審査基準で、自営業・個人事業主への貸し出しは慎重に行っていることがわかります。つまり、年収400万円を超えるサラリーマンにとっては利用しやすい住宅ローンということになります。
団信・健康状態
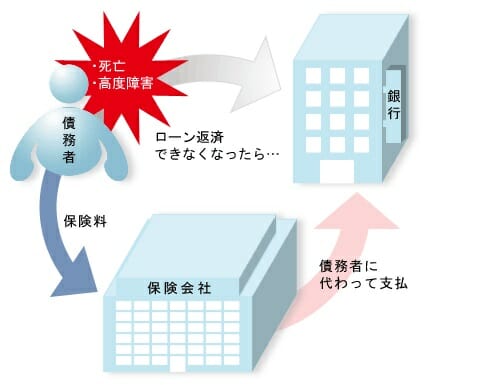
ソニー銀行に限らず、民間金融機関で住宅ローンを組むには団体信用生命保険(団信)への加入が必須となります。ソニー銀行の住宅ローンも団信への加入が必須で、団信への加入審査時に健康状態の告知を行う必要があります。
団信の告知では
- 最近3カ月以内に医師の治療(指示・指導を含む)や投薬を受けたことがありますか。
- 過去3年以内に次の病気で手術を受けたり、あるいは2週間以上にわたり医師の治療(指示・指導を含む)や投薬を受けたりしたことがありますか。
に回答(記入)をする必要があります。
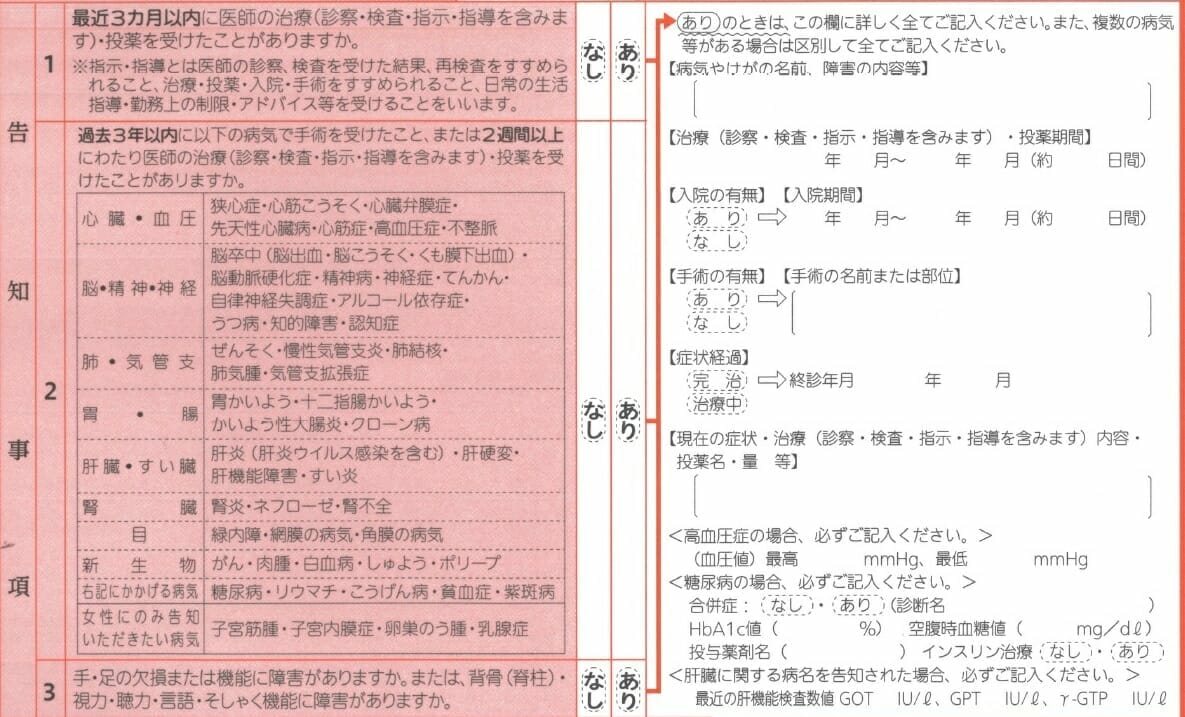
この告知義務に違反して団信に加入すると、実際に保険金を請求した時の厳格な調査でカンタンにばれてしまい保険金が支払われないリスクがありますので、正確に告知する必要があります。
団信は6プランから選ぶ ― 上乗せ金利が総支払額を左右する
ソニー銀行の団信はクレディ・アグリコル生命保険が引受先で、6つのプランから1つを選ぶ形式です。上乗せ金利は0%〜年0.200%で、選び方によって35年間の総支払額が数十万円単位で変わります。
| 団信プラン | 上乗せ金利(年利) | 主な保障と加入年齢 |
|---|---|---|
| 一般団信 | なし | 死亡・高度障害・リビングニーズの基本保障。加入時満65歳未満/完済時満85歳未満 |
| がん団信50 | なし | 基本保障+がん診断でローン残高の50%保障。加入時満50歳未満 |
| がん団信100 | 0.100% | がん診断でローン残高100%保障+がん診断給付金100万円。加入時満50歳未満 |
| 3大疾病団信 | 0.200% | がん+急性心筋梗塞・脳卒中の保障。加入時満50歳未満 |
| 生活習慣病団信 | 0.200% | がん+生活習慣病の長期入院時保障・入院一時金など。加入時満50歳未満 |
| ワイド団信 | 0.200% | 引受基準を緩和した基本保障。完済時満81歳未満(他プランより4年短い) |
※ソニー銀行公式「団体信用生命保険(団信)」で2026年9月に内容を確認(引受保険会社はクレディ・アグリコル生命保険)。借入後の団信種類の変更はできません。また、過去に「がん」にかかったことがある場合は保障特約付き団信(がん団信50・100/3大疾病/生活習慣病)に加入できません。
注目したいのは、がん団信50が上乗せ金利なしで付けられる点です。無料の保障で残高50%までカバーできるため、コストを抑えたい人の実質的な標準プランになります。一方、がん団信100は年0.100%の上乗せで残高100%保障+給付金100万円まで広がるので、「わずかな金利差でどこまで安心を買うか」という判断になります。
ワイド団信の上乗せ金利が安い
ソニー銀行では健康に問題がある方向けに加入条件を緩和したワイド団信も取り扱っています。保険料として年0.200%の金利上乗せが必要ですが、保障内容は一般団信と同じ基本保障です。ワイド団信は年0.3%の上乗せとする金融機関も多いため、ソニー銀行の年0.200%上乗せは良心的な設定といえます。健康状態に不安がある方にとって心強い住宅ローンと言って良いでしょう。
ソニー銀行のワイド団信はクレディ・アグリコル生命保険が引受先となっており、他のネット銀行、メガバンク、地銀などでもクレディ・アグリコル生命保険のワイド団信を取り扱っているため、保障の中身自体は競合行と大きく変わりません(変わるのは上乗せ金利の水準です)。
なお、ワイド団信を選ぶと完済時年齢の上限が満81歳未満に下がるため、50年返済など超長期での設計を考えている場合は返済期間の取り方に注意してください。
※なお、ソニー銀行ではフラット35の取扱いはありません。フラット35の申し込み先としておすすめはSBIアルヒです。独自商品のスーパーフラットでは「団体信用生命保険C」の中からワイド団信を選べます(SBIアルヒ公式・2026年9月確認)。
高額借入では診断書の提出が必要(基準は1億10万円以上)
団信の申込では、借入金額によって提出書類が変わります。ソニー銀行の公式案内では、借入金額1億10万円以上の場合に、定期健康診断結果通知書のコピーや保険会社所定の診断書などの提出が必要とされています(1億円以下の場合は告知のみ/2026年9月確認)。
2026年5月に融資上限が3億円へ拡大されたことで、この診断書ステップに該当する人も出てきます。健康診断や人間ドックを最近受けていない人は、早めに受診しておくと手続きがスムーズです。
対象住宅、資金用途
ソニー銀行は、中古戸建物件に対する融資を対象外にしていましたが、2019年9月から中古の戸建物件でも問題なく利用できるようになっています。新築戸建て・マンションでももちろん利用可能です。
ただし取扱地域には条件があり、公式では日本国内全域の市街化区域・非線引き区域が対象で、市街化調整区域と離島は取扱不可と明記されています。また借地上の建物(定期借地権を含む)、店舗・アパートなどとの併用物件も取扱対象外です。物件の側で弾かれるケースがあるので、申込前に物件の区域区分を確認しておきましょう。
つなぎ融資
注文住宅でマイホームを建てる際に必要となるのが分割融資(つなぎ融資)ですが、ソニー銀行の住宅ローンは建物完成時に一括融資のため、ソニー銀行本体ではつなぎ融資の貸し出しは行っていません。土地代金や着工金・中間金には他社のつなぎローンを併用する必要があります。
公式サイトで案内されているつなぎ融資の取扱先は日本モーゲージサービス株式会社(MSJ)で、MSJを利用予定でソニー銀行に申し込む場合は「つなぎローンに関する確認書」の提出が必要です(2026年9月確認)。つなぎ融資には金利・手数料・印紙代などの費用がかかり、つなぎ融資部分は住宅ローン控除の対象外という点も総コストの計算に入れておきましょう。
審査期間・仮審査時間
ソニー銀行の住宅ローンの審査期間についてですが、仮審査はAI活用により最短60分で結果を知ることができます。その後の本審査は書類の提出・確認を経て進むため、仮審査のようなスピード感ではありません。
事前審査も本審査も審査結果については申込時に登録したメールに通知されますので、メールアドレスの入力は間違えないようにしましょう。
各種審査書類の提出、契約手続きなどを含めると、仮審査の申し込みから融資実行までには数週間の余裕を見ておくのが現実的です。正確な所要期間は物件や書類の状況で変わるため、決済日が決まっている場合は早めに動き、必要に応じてソニー銀行の住宅ローンアドバイザーに相談してください(ソニー銀行はネット銀行ながら専任アドバイザーへ電話・オンラインで相談できる体制を整えています)。
審査金利と「金利の上乗せパターン」
ソニー銀行の住宅ローン金利は、メガバンクや地銀のように審査結果(信用情報の良し悪し)によって上下することはありません。審査に通れば公式サイトに掲載されている金利で契約できます。
ただし2026年5月11日以降の申込分では、「融資金額の割合」「完済時の年齢」「借換えの融資期間」に応じた金利の上乗せパターンが設定されました。信用スコアではなく借り方(融資率・年齢・期間)で金利が変わる仕組みです。
| ケース | 条件 | 上乗せ金利(年利) |
|---|---|---|
| 新規購入 | 物件の購入価格の90%まで | 上乗せなし(完済時年齢を問わず) |
| 物件の購入価格の90%超〜100%以内 | 完済時75歳未満はなし/75歳以上は0.100% | |
| 物件の購入価格の100%超(諸費用込) | 完済時75歳未満0.100%/75歳以上0.200% | |
| 借換え | 融資期間が35年を超える場合 | 0.200% |
※ソニー銀行公式「住宅ローンにおける融資期間延長ならびに融資金額上限拡大のお知らせ」(2026年4月20日付・2026年5月11日取扱開始)と、公式の適用金利ページ(2026年9月29日確認)より。対象は「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3商品で、投資用商品は対象外です。
また、仮審査の申し込みから融資実行にはタイムラグがあり、実際に適用されるのは融資実行時点の金利です。2026年10月適用分(9月29日公表)の表面金利は、変動セレクト住宅ローンが年1.847%、固定セレクト住宅ローン(新規借入時は10年・15年・20年のみ)の10年固定が年3.715%で、いずれも新規・借換え共通です。
ソニー銀行の金利は毎月決定されます。最新の適用金利はソニー銀行公式サイトでご確認ください。
頭金・フルローン
ソニー銀行の住宅ローンでは、物件価値と信用情報に問題がなければフルローン(頭金なし)での借り入れも可能です。ただし、2026年5月11日以降は「頭金なしでも金利は同じ」ではなくなりました。上の表のとおり、購入価格の100%を超える借入(諸費用込のオーバーローン)では年0.100%〜0.200%の上乗せが発生し、完済時年齢が75歳以上だとさらに不利になります。
逆に言えば、購入価格の90%以内に抑えれば完済時年齢を問わず上乗せなしです。頭金1割を用意できるかどうかが金利に直結する設計になったため、コスト面から見ると「頭金を入れて上乗せを避ける」ことが最も確実なコスト削減策になります。たとえば3,000万円の物件で完済時75歳以上になる計画なら、1割(300万円)の頭金を入れるだけで、全期間にわたる年0.100%の上乗せを避けられます。
保証人・保証会社
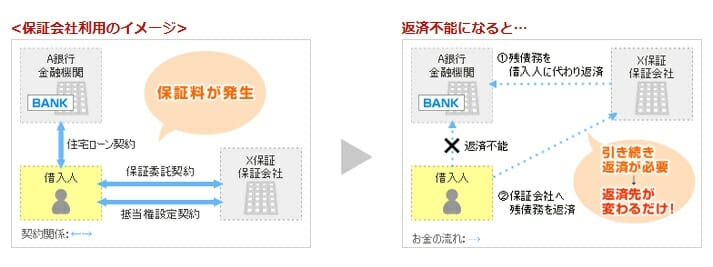
冒頭でも触れましたが、従来のメガバンクや地銀の住宅ローンでは系列の保証会社を利用した保証を得る必要がありました。保証会社は、住宅ローン契約者が住宅ローン返済に行き詰った場合に債務を代わりに弁済するもので、『金融機関を守る』仕組みです。
この保証を得るには審査はもちろんですが、保証料の負担が発生します。
ソニー銀行の住宅ローンは保証会社を利用しないため、公式に「保証料はかかりません」「保証人は原則として必要ありません」と明記されています(ペアローンの場合はお互いが連帯保証人、物件を共有する場合は共有者が担保提供者になります)。保証料は借入額と期間によって数十万円規模になることもある費用なので、総支払額で比較するときは金利と同じ重みで見るべき項目です。
信用情報(個信)
ソニー銀行の仮審査では下記の信用情報機関に信用情報の照会を行います。過去5年以内(最大で5年)に事故(支払い遅延、任意整理、自己破産など)が発生し、信用情報に登録されている場合には仮審査に通らない可能性が大きいでしょう。5年経過後に住宅ローンの利用を検討するほうがよいでしょう。
■CIC
■JICC
■全国銀行個人信用情報センター(JBA)
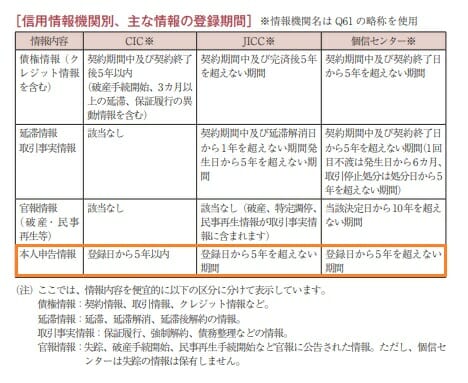
家賃滞納(保証会社を使っている場合など)、携帯電話料金の支払い遅延、滞納でもこうした信用情報機関に事故が登録されている可能性もあるので注意が必要です。
審査書類
ソニー銀行の住宅ローン審査に必要な書類は他行でも必要とされる一般的なもので、多くもなく少なくもなくといった内容です。公式では資金使途(借換え/新築マンション・中古物件購入/新築戸建購入/建物建築/リフォーム)と所得タイプ(給与所得者/給与所得者で不動産所得・事業所得がある/会社経営者/個人事業主)の組み合わせで必要書類が案内されており、本審査時の書類は原本提出が不要(アップロードまたは郵送)です。
他行も同様ですが、会社経営者、個人事業主の方は必要書類が多くなるので、早めに準備する必要があります。
| 正社員 | 自営業・個人事業主 | 会社役員・社長 | |
| 住民票 | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | |
| 住民税決定通知書 | ○ | ○ | ○ |
| 給与・賞与明細 | ○ | ||
| 会社の決算書3期分(勘定科目内訳明細書を含む) | ○ | ||
| 確定申告書(付表を含むすべての申告書類) | ○ | ○(確定申告をしている場合) | |
| 納税証明書3年分 | ○ | ||
| 物件に関する書類(契約書、重要事項説明書、間取り図) | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ |
※上記は一般的な組み合わせの目安です。資金使途・所得タイプごとの正確な必要書類は、ソニー銀行公式の「必要書類」ページでご確認ください。
収入合算・ペアローン
ソニー銀行はペアローンに対応しています。公式の商品詳細説明書でも「ペアローンでお申込する場合は、それぞれ連帯保証人となっていただきます」と明記されています。ただし夫婦それぞれがソニー銀行の借入条件を満たす必要があり、2人ともが年収400万円以上をクリアしていなければ申し込めません。ペアローンの中では条件が厳しめといえます。
一方、収入合算(配偶者などの収入を本人の年収に加えて申し込む方法)の取扱いについては、公式の商品詳細説明書に明示がありません。取扱いの有無はソニー銀行の住宅ローンアドバイザーに事前に確認しておくと安心です。世帯合算で借入額を伸ばしたい場合は、収入合算に対応する銀行も並行して検討しておくと選択肢が広がります。
なお、ソニー銀行では2018年より同性パートナーでも、2023年5月からは事実婚のカップルを含むすべてのパートナーがペアローンや担保提供で利用できるように対象を拡大しています。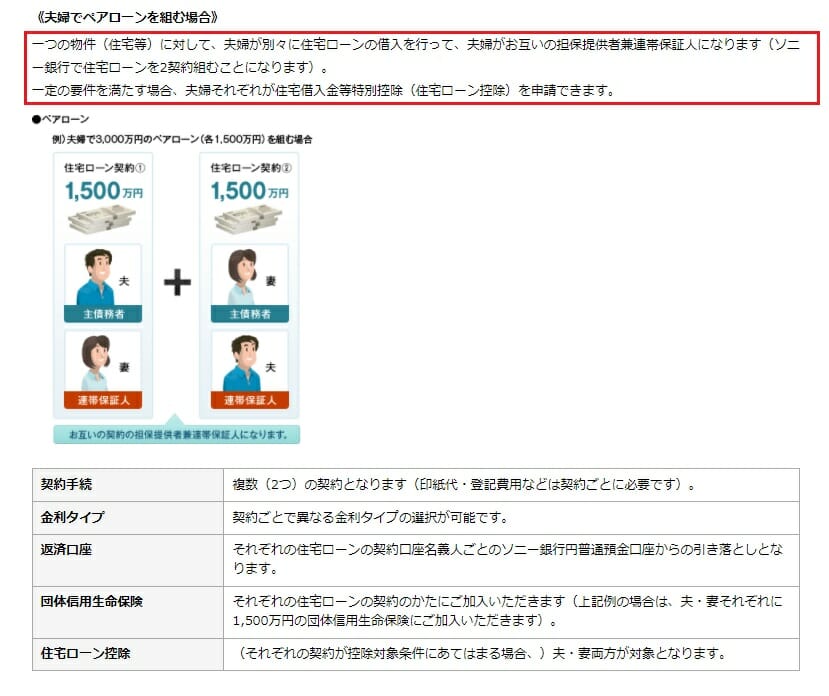
ソニー銀行の住宅ローン仮審査(AI)について
2018年5月に住宅ローンの仮審査にAIを導入し、最短60分で仮審査の結果を回答してもらえるようになりました。AIが進化しているのかは外からではわかりませんが、今でも事前審査の回答は非常に早く確認することができます。(自営業や会社経営者の場合は、確認事項が多く60分では回答が出ないこともあります)
仮審査では書類の提出は必要ありませんので、手っ取り早くネット銀行の住宅ローン審査に通る可能性を探りたい人にソニー銀行の住宅ローンへの申込はおすすめです。
【住宅ローン借り換えの場合】
・ 現在の借り入れ内容が分かる「返済予定表」など
・ 住居の広さ(平方メートル数)などがわかるもの
【新規購入・増改築(リフォーム)の場合】
・物件金額や住宅の広さ(平方メートル数)などがわかる、「売買契約書」や「工事請負契約書」、「重要事項説明書」など
を手元に用意しておくと仮審査もスムーズに進めることができます。
審査に通った「あと」に効くコスト ― 商品選びで手数料が15倍変わる
ソニー銀行の審査を語るうえで見落とされがちなのが、どの商品で通すかによって初期費用が大きく変わる点です。ソニー銀行には「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3商品があり、取扱手数料の設計がまったく違います。
- 住宅ローン:借入時に44,000円(税込)の定額
- 変動セレクト住宅ローン・固定セレクト住宅ローン:借入時に融資金額に対して2.20%(税込)の定率

3,000万円を借りる場合、定率型の取扱手数料は66万円(税込)。定額型の44,000円(税込)と比べると、初期費用の差は約61.6万円にもなります。「セレクト」系は金利引下げ幅が大きい代わりに手数料が重いので、返済期間が短い人・数年内に売却や繰上完済の可能性がある人は、定額型の「住宅ローン」のほうが総支払額で有利になるケースがあります。金利だけを並べて決めないことが重要です。
あわせて、ソニー銀行には総コストで効く仕組みがいくつかあります。
- 保証料なし・繰上返済手数料なし(一部繰上返済は1万円以上1円単位でウェブから随時可能)
- 変動金利から固定金利への変更は手数料0円(固定金利からの変更には所定の手数料がかかる場合あり)
- いわゆる「5年ルール」「125%ルール」がない=金利が上がれば返済額もその都度見直される
最後の点は重要です。5年ルール・125%ルールは「返済額の急増を抑える緩衝装置」ですが、その裏で未払利息が積み上がるリスクもあります。
ソニー銀行は緩衝装置を置かず金利変動をそのまま返済額に反映する設計(変動金利の適用金利は年2回、5月1日・11月1日を基準日に見直し)なので、金利上昇局面では返済額が上がる前提で家計の余裕を確保しておく必要があります。審査に通ることと、通ったあと返し切れることは別問題です。
なお、年収400万円の条件がネックになる場合の併願先としては、SBI新生銀行も候補の一つです。申込条件は前年度税込年収300万円以上の正社員または契約社員で、事務手数料は借入金額×2.20%(税込)の定率型、保証料と一部繰上返済手数料は0円です。
注意したいのは、SBI新生銀行は原則として仮審査がなく本審査のみという点です。最初から本審査用の書類一式が必要になるため、ソニー銀行と併願するなら準備の順番を決めておきましょう。詳しくはSBI新生銀行の住宅ローン審査の基準と注意点で解説しています。
【結論】ソニー銀行の住宅ローン審査基準は甘い?厳しい?
ソニー銀行の住宅ローンは、前年度年収400万円以上という数値基準をクリアできる、安定した収入基盤を持つ方向けの住宅ローンです。年収基準はイオン銀行(100万円以上)やSBI新生銀行(300万円以上)より高く、この一点においては明確に「絞っている」といえます。
一方で、勤続年数の明示基準はなく、審査結果によって金利が上下することもありません。年収400万円以上を満たせる給与所得者であれば、審査基準が極端に厳しいとは言えませんので、臆することなく申し込んでみることをおすすめします。仮審査は書類不要・最短60分回答なので、可能性を測るコストも小さいはずです。
ただし2026年5月以降は、頭金の割合と完済時年齢によって最大年0.200%の上乗せがつきます。「通るかどうか」だけでなく「どの条件で通すか」まで意識して、頭金・返済期間・商品タイプを組み立てるのが、いまのソニー銀行との正しい付き合い方です。
ソニー銀行の住宅ローン審査についてよくある質問
Q. 年収400万円ぎりぎりでも審査に通りますか?
A. 前年度年収400万円以上は「申込のための条件」なので、超えていれば申込自体は可能です。ただし年収基準を満たすことと審査に通ることは別で、返済負担率(年収に対する年間返済額の割合)・他の借入・物件評価が総合的に見られます。基準ぎりぎりの場合は、カードローンや自動車ローン、リボ残高を先に整理して返済負担率を下げるのが効果的です。
Q. 完済時の年齢によって金利が変わると聞きました。何歳が分かれ目ですか?
A. 2026年5月11日以降の新規購入では完済時75歳が分かれ目です。完済時75歳以上の場合、購入価格の90%超〜100%以内の借入で年0.100%、100%超(諸費用込)で年0.200%の上乗せになります。
購入価格の90%以内に抑えれば完済時年齢に関わらず上乗せはありません。返済期間を1〜2年短くして完済時年齢を75歳未満に収めるだけで上乗せを避けられる場合があるので、期間設定は必ず試算してから決めてください。
Q. 自営業3年目ですが申し込めますか?
A. 前年度の申告所得が400万円以上であれば申込条件は満たします。ソニー銀行は勤続年数・業歴の明示基準を置いていませんが、必要書類として確定申告書(会社経営者は決算書3期分)が求められるため、実務上は複数期の実績が見られると考えておくべきです。業歴が浅い段階では、審査の見方が異なるフラット35を併願しておくとリスクを分散できます。
Q. ワイド団信を使うと返済期間は短くなりますか?
A. ワイド団信を選ぶと完済時年齢の上限が満81歳未満(他プランは満85歳未満)になるため、申込年齢によっては設定できる返済期間が短くなります。2026年5月から最長50年の返済が可能になりましたが、ワイド団信では年齢上限が先に効いてくる点に注意してください。
Q. 借り換えで50年に延ばすと金利は上がりますか?
A. 借換えの場合、融資期間が35年を超えると年0.200%の上乗せになります。毎月の返済額は下がっても、上乗せ金利と延びた期間の分だけ利息総額は増えます。借り換えの目的が「総支払額の削減」なのか「月々のキャッシュフロー改善」なのかを先に決め、両方のパターンで試算して比べてください。
Q. 審査に落ちた理由は教えてもらえますか?
A. 教えてもらえません。理由の開示は各行とも行っていないため、返済負担率・信用情報・物件評価・勤務状況のどこに原因がありそうかを自分で推測して手を打つ必要があります。短期間に何行も申し込むと申込履歴が信用情報に残り不利に働くため、原因の見直しをせずに連続で申し込むのは避けましょう。審査で見られる項目の全体像は住宅ローンの審査基準(銀行が見る7項目と属性別の対策)も参考にしてください。
【最後に】ソニー銀行の住宅ローン本審査に落ちた・落ちる場合の理由と対策について
基本的に、住宅ローンの審査に落とした理由を銀行が教えてくれることはありませんので、審査に落ちた場合その理由を推測して対策を立てなければなりません。
前述のように、ソニー銀行の住宅ローンの審査基準が極端に厳しいわけではありません。ただし、年収400万円以上という数値基準がある以上「審査が甘い住宅ローン」ではありませんので、審査に落ちた場合の申込先として、もしくは同時進行の申込先として、他の住宅ローンも視野に入れる必要があります。
例えば、年収基準が壁になっているならイオン銀行が候補になります。前年度年収100万円以上(個人事業主は前年度所得100万円以上)と基準が低く、給与所得者は6カ月以上の勤務で申し込めます。イオングループでの買い物割引などの付帯サービスも魅力です。雇用形態が非正規で不安な場合は、契約社員を申込条件に明記しているSBI新生銀行のように、条件が公表されている銀行を選ぶと空振りが減ります。
それ以外ではフラット35も有力候補です。とくにフラット35取り扱い最大手のSBIアルヒは、自己資金の割合に応じて金利が下がる独自のスーパーフラットや、地域連携型のフラット35、フラット50などラインナップが豊富です。
フラット35は健康上の理由などで団信に加入しない場合も利用できると住宅金融支援機構が案内しており(住宅金融支援機構「最新の金利情報」の注記)、民間の団信に入れない人の選択肢になります。
2026年5月に融資期間50年・融資上限3億円へと商品を拡充し、団信も6プランから選べるソニー銀行の住宅ローン。審査をクリアできて、頭金と完済時年齢を含めた条件を整えられるなら、借りたあとのコストまで含めて満足度の高い選択になるはずです。
