
結論:派遣社員でも住宅ローンは組めます。もっとも確実性が高いのは職業・雇用形態を審査基準にしていないフラット35で、民間銀行でも「派遣社員だから受け付けない」という金融機関はむしろ少数派です。ただし主債務者の要件を正社員・契約社員に限る銀行があるため、申込条件は必ず事前に確認してください。そのうえで、金利だけでなく融資事務手数料・団信を含めた総支払額で比べるのが失敗しない選び方です。
- 派遣社員が審査で不利になりやすい4つの理由と、その打ち返し方
- 主債務者・収入合算・ペアローンで扱いが変わる金融機関の違い
- 2026年9月の金利で試算した、年収別のフラット35 借入可能額の目安
派遣社員は派遣会社に登録した後、派遣先のクライアント企業で、あらかじめ決められた業務を行う働き方です。給与は派遣会社から支払われます。
勤務時間や業務内容が事前に確定されるため、派遣という雇用形態を積極的に選ぶ方も少なくありません。総務省の労働力調査でも、派遣社員は雇用者全体のおよそ2〜3%前後で推移しており、この10年で大きくは変動していません(最新の人数・割合は総務省 労働力調査でご確認ください)。
そして実際に、派遣社員は住宅ローンを借りています。住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査(2026年1月調査)」では、2025年4月〜9月に住宅ローンを借りた1,237人のうち職業が「派遣社員・短期社員」の人が2.5%(31人)を占めていました(住宅金融支援機構 調査結果PDF)。割合としては大きくありませんが、「派遣社員は住宅ローンを組めない」という前提が事実ではないことを示す公的なデータです。
この記事では、派遣社員が住宅ローンを組もうとしたときにどのような審査がなされるのか、どんな住宅ローンなら組めるのかを、金利だけでなく諸費用や団信を含めた「総支払額」と属性ごとの通りやすさという観点から掘り下げて解説します。
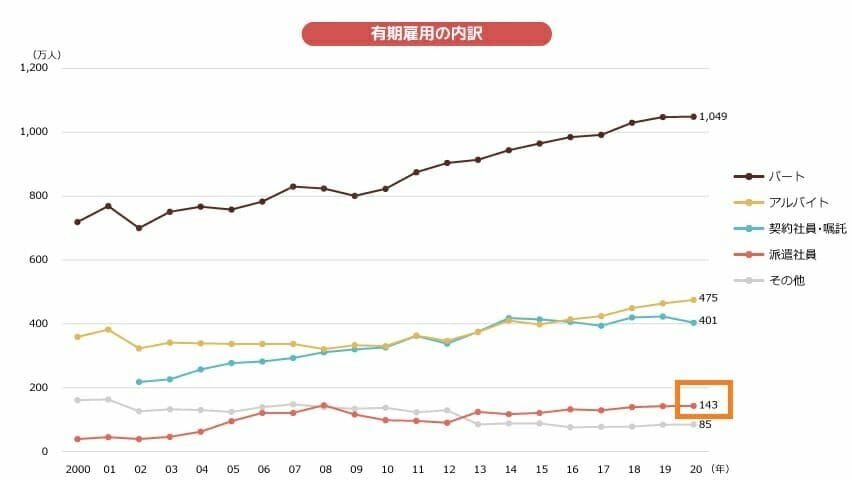
引用;日本人材派遣協会
派遣社員の住宅ローン審査上のデメリットとは?
派遣社員だからといって、住宅ローンが組めないわけではありません。実際、派遣社員として働きながら住宅ローンを組んでいる方は数多くいらっしゃいます。ただし一般的には、派遣という働き方は住宅ローン審査で不利に働きやすいと言われます。
「不利」というのは「組めない」という意味ではありません。デメリットとされる理由をしっかり把握し、そこをカバーできる住宅ローンを選ぶことが重要です。まずは、なぜ不利になりやすいのかを整理しましょう。
3年以上継続して同じ会社に勤務(派遣)できない
住宅ローン審査で重視されるのは、継続的・安定的に収入を得られるかという点です。年収の高さも大切ですが、住宅ローンは最長35年という長期返済が前提のため、それ以上に「収入が続くか」が重く見られます。この点、派遣社員は労働者派遣法により、原則として同じ組織の同じ部署で3年を超えて働き続けることができません(事業所単位・個人単位の期間制限)。勤続の連続性を示しにくいことが、審査上のハンディになりやすいのです。
ボーナスが支給されないなど、年収が正社員より低い傾向
派遣社員の多くは時給制で、賞与(ボーナス)が支給されないケースが目立ちます。時給だけを見ると高く見えても、年間の稼働日数や賞与の有無を含めた「年収ベース」では正社員との差が開きやすいのが実情です。住宅ローンの借入可能額は年収に連動するため、年収が抑えられがちな点は不利に働きます。
契約が更新されない可能性がある
派遣社員の多くは3ヶ月・6ヶ月単位での契約更新です。更新されない可能性がある=収入が途切れるリスクがあると見なされ、年収の低さと同様に審査上のマイナス材料になり得ます。
交通費が自己負担のケースがある
派遣社員は交通費が支給されない、あるいは時給に含まれる形のケースがあります。手取りベースで見たときの負担が正社員より大きくなりやすく、返済に回せる余力(可処分所得)が目減りしやすい点にも注意が必要です。「同一労働同一賃金」のルール整備で待遇差の是正は進みつつありますが、派遣先・派遣会社によって扱いは異なるため、ご自身の条件を確認しておきましょう。
派遣社員が住宅ローンを組める銀行は?
まずは主な金融機関について、派遣社員が借入人(主債務者)として申し込めるかどうかの目安を見てみましょう。メガバンク・ネット専業銀行の取り扱い状況を一覧にしています。
一部のネット銀行では、主債務者を正社員・契約社員に限定しているケースがあります。たとえばSBI新生銀行は、借入人本人は「前年度税込年収300万円以上の正社員または契約社員」であることが条件で、派遣社員は主債務者としては申し込めません(公式FAQで確認。ただし後述のとおり、配偶者が派遣・パートでも収入合算は可能です)。一方で、多くの金融機関は派遣社員でも審査の土俵には乗せてくれます。「派遣社員だから一切貸さない」という金融機関はむしろ少数派です。
なお、主債務者としては申し込めないSBI新生銀行も、諸費用の分かりやすさや団信の内容では有力な選択肢です。詳しくはSBI新生銀行の住宅ローンを総支払額で解説した記事で整理しています。
ただし、これは「審査を受け付けてくれるか」であって「実際に借りられるか」とは別の話です。申込条件は各行で異なり、改定されることもあります(本記事の条件・金利は2026年9月時点で確認した内容です)。
| 銀行名・金融機関名 | 派遣社員の利用可否 | 必要年収 |
|---|---|---|
| ARUHIのフラット35 | 可 | 100万円未満でも可 |
| auじぶん銀行 | 可 | 200万円 |
 | 可 | ― |
 | 可 | 100万円 |
 | 不可 | 300万円 |
| 三菱東京UFJ銀行 | 可 | 200万円以上 |
| みずほ銀行 | 可 | ― |
 | 不可 | 400万円 |
| ※当サイト調べ。審査基準は必ず公式サイトにてご確認ください。 | ||
| 住宅ローンランキングはこちら | ||
妻が派遣社員の場合、ペアローン・収入合算で住宅ローンを組める銀行は?
共働き世帯で収入を合わせる借り方は、いまや例外ではありません。前掲の住宅金融支援機構の調査(2026年2月公表・2025年4〜9月に借り入れた人が対象)では、ペアローンまたは収入合算を利用した人が38.7%にのぼり、20〜29歳では56.6%と過半を占めています。単独の年収では希望額に届かない場合に、合算という選択肢が現実的に機能していることがわかります。
夫婦共働きで妻が派遣社員の場合、妻の収入も返済原資に含めると、ペアローンや収入合算で借入可能額を増やせることがあります。ただし、ペアローンは合算者本人も主債務者(債務者)になるため、派遣社員本人が主債務者資格を満たさない場合は「収入合算のみ可」となる点に注意してください。
妻が派遣社員でも、ペアローンまたは収入合算を利用できる主な金融機関は次のとおりです(取扱条件は各行公式で要確認)。
| 金融機関 | 対応 |
| SBIアルヒのフラット35 | 収入合算のみ |
| イオン銀行(勤続6ヶ月以上) | 収入合算、ペアローンに対応 |
| SBI新生銀行(合算者の前年度税込年収200万円以上) | 収入合算に対応(配偶者が派遣・パートでも可) |
| 三菱UFJ銀行 | 収入合算、ペアローンに対応 |
| 三井住友銀行 | 収入合算、ペアローンに対応 |
| みずほ銀行 | 収入合算、ペアローンに対応 |
※上表の取扱・条件は2026年9月時点のものです。ペアローンは合算者本人も債務者になるため、雇用形態の要件が主債務者と同じ基準で見られる点に注意してください。
派遣社員の女性でも住宅ローンは組めるのか?
結論から言えば、女性でも審査基準を満たしていれば問題なく住宅ローンを組めます。ただし、出産などで一時的に収入が減る・途切れる期間が生じる可能性も踏まえ、返済シミュレーションに余裕を持たせておくことが大切です。育児期の負担を見込んで、月々の返済額を抑えめに設計しておくと安心です。
参考までに、SBIアルヒ(旧ARUHI)が実施した「単身女性の住宅ローン利用状況調査」では、女性を主債務者とする住宅ローンが2014年の11%から2016年には17%へ増加し、女性の職業の6.48%が派遣社員という結果が出ていました(いずれも2016年時点の調査)。下図はその当時のデータです。現在の傾向を知りたい場合は、前掲の住宅金融支援機構の調査(2026年2月公表)のように、公表時点が新しい統計を確認してください。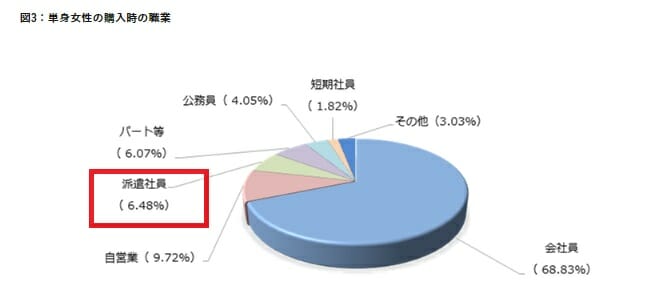
住宅ローン審査で派遣社員だとばれる?
住宅ローン審査で派遣社員であることはほぼ確実に伝わると考えてください。審査の必要書類として健康保険証(または資格確認書)を提出することが多く、そこに勤務先・所属先が記載されているためです。
派遣社員の所属は派遣会社になるため、保険証を提出すれば派遣社員であることは自然と把握されます。無理に隠そうとするより、継続的な就労実績と安定した収入を示すことのほうが審査では重要です。
ゆうちょ銀行の派遣社員向け住宅ローンはお得だった?(現在は取扱終了)
かつてゆうちょ銀行は、スルガ銀行の銀行代理業務として派遣・契約社員向けの住宅ローンを扱っていましたが、スルガ銀行の不祥事に伴う提携解消により、2019年6月で取り扱いは終了しています。以下は当時の記録です。
民営化されたとはいえ国の関与が大きいゆうちょ銀行なら、派遣社員など非正規雇用にも公的なスタンスで審査してくれるのでは、と期待する方もいました。しかし当時ゆうちょ銀行が扱っていたのはスルガ銀行の銀行代理業務としてのホームローン「夢舞台」派遣・契約社員応援型で、審査はスルガ銀行が行っていました。金利も、当時(2018年11月)の変動金利で年2.775%〜年4.175%と高めでした。
※本ブロックは2019年6月に取り扱いを終了した商品の記録です。派遣社員の方が現在検討するなら、雇用形態を問わず審査対象となるフラット35や、疾病保障などが充実したネット銀行の住宅ローンのほうが、金利・審査の通りやすさの両面で有力な選択肢と言えるでしょう。
派遣社員向け住宅ローンの決定版!フラット35が人気な理由は?
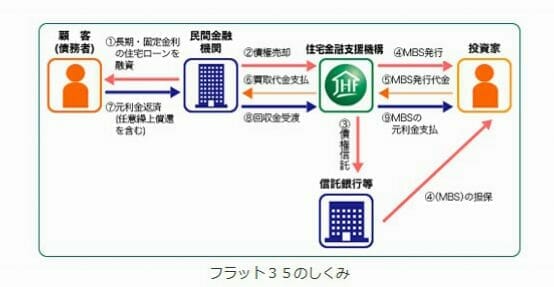
派遣社員の方の間で「住宅ローンを検討するならフラット35がよい」という評判を耳にすることは多いと思います。フラット35は、日本政府が100%出資する住宅金融支援機構という公的機関と、SBIアルヒなどの民間金融機関が提携して提供している全期間固定金利型の住宅ローンです。
フラット35は、金融機関が貸し出した住宅ローン債権を住宅金融支援機構が買い取る仕組み(買取型)で、公的な性格の強い住宅ローンです。職業や雇用形態を審査基準にしていないため、パート・アルバイト・派遣社員でも、継続的な収入が見込めれば利用できます。この「雇用形態で門前払いされにくい」点が、派遣社員に選ばれる最大の理由です。
フラット35はすでに全国で多くの利用実績があります。なお、2026年4月実行分からフラット35の借入限度額は8,000万円から1億2,000万円へ引き上げられました(住宅価格の上昇を踏まえた見直し)。
金利水準も押さえておきましょう。2026年9月資金受取分のフラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利は年3.460%です(融資率9割超は年3.570%、借入期間20年以下のフラット20は年3.140%)。金利は取扱金融機関ごとに異なり、上記は機構が公表している「最も多い金利」です。最新の金利は【フラット35】最新の金利情報で確認できます。
審査で見られるのは職業ではなく「総返済負担率」です。フラット35は、すべての借入れ(自動車ローンやカードローンを含む)の年間返済額が年収に占める割合について、年収400万円未満は30%以下、400万円以上は35%以下という基準を設けています(【フラット35】ご利用条件)。逆にいえば、雇用形態ではなく「収入に対して借りすぎていないか」で判定されるということです。保証人は不要で、保証料・繰上返済手数料もかかりません。
派遣社員にSBIアルヒのフラット35が人気な理由は?
公的な住宅ローンであるフラット35が派遣社員に人気なのは、民間の住宅ローンでは審査対象外とされることもある中で、フラット35には「職業」という審査基準がないことが大きな理由です。
継続的な収入が見込める(得られている)状態であれば、いわゆる非正規雇用の方でも職業で区別されることなく審査を受けられます。
そのフラット35で人気なのがSBIアルヒ(旧ARUHI)です。全国に約90拠点(2026年3月末現在)の店舗網を持ち、16年連続でフラット35の実行件数シェアが国内1位という実績が、多くの方に信頼されています。具体的には、SBIアルヒの実行件数(借り換えを含む)シェアは2025年度で27.7%となり、16年連続で第1位(※2010〜2025年度統計、借り換えを含む【フラット35】実行件数、2026年3月末現在・SBIアルヒ調べ)です。フラット35を利用する人の約4人に1人がSBIアルヒを選んでいる計算で、2位以下を大きく引き離しています。
このため、実際にフラット35を借りる派遣社員の方が最も多く利用しているのがSBIアルヒと言っても過言ではありません。
SBIアルヒは、WEBと店舗という2つの申し込み手段を用意している点も特徴です。来店不要でWEB完結する「ARUHIダイレクト」と、対面で相談・審査できる店舗の両方に対応しています。
諸費用(総コスト)で見るときの注意点:フラット35の融資事務手数料はSBIアルヒの場合、借入金額の2.20%(税込・最低22万円)が基本です。以前あった「ARUHIダイレクトでWeb完結すると事務手数料1.10%」という割引は現在は終了しています。現行の割引は、Web申込+電子契約の利用で1債権あたり33,000円(税込)を差し引くもの(2026年3月2日〜2027年3月31日、スーパーフラット等一部対象外)です。事務手数料は借入額が大きいほど総支払額に効いてくるため、金利だけでなく手数料を含めた総コストで比較することをおすすめします。たとえば借入3,000万円なら2.20%で66万円、1.10%なら33万円と、33万円の差が初期費用に直接のります。
派遣社員は住宅ローン(フラット35)でいくら借りられる?
最後に、派遣社員がフラット35でいくら借りられるかの目安をご紹介します。
下表は、当編集部が2026年9月時点のフラット35の金利(フラット35=年3.460%/フラット20=年3.140%。いずれも融資率9割以下・新機構団信付きで最も多い金利)と、機構が公表している総返済負担率の基準(年収400万円未満30%以下・400万円以上35%以下)を用いて試算した目安です。元利均等返済・ボーナス返済なし・他の借入れなしを前提としており、諸費用は含みません。
金利が上がると、同じ返済額で借りられる元金は小さくなります。そのため「数年前の記事で見た借入可能額」は現在の水準より大きく出ていることに注意してください。また下表はあくまで借入「限度」の目安であり、無理なく返済できる適正額ではありません。月々の返済可能額から、ご自身にとっての適正な借入額を逆算するのが安全です。実際の借入可能額は審査によって決まります。
| 年収 | フラット20(20年・年3.140%)の借入可能額の目安 | フラット35(35年・年3.460%)の借入可能額の目安 |
|---|---|---|
| 100万円 | 約445万円 | 約608万円 |
| 200万円 | 約890万円 | 約1,216万円 |
| 300万円 | 約1,335万円 | 約1,824万円 |
| 400万円 | 約2,077万円 | 約2,838万円 |
| 500万円 | 約2,596万円 | 約3,548万円 |
| 600万円 | 約3,115万円 | 約4,258万円 |
| 700万円 | 約3,635万円 | 約4,967万円 |
| 800万円 | 約4,154万円 | 約5,677万円 |
※当編集部試算(2026年9月)。元利均等返済・ボーナス返済なし・他の借入れなし、総返済負担率は年収400万円未満30%/400万円以上35%で計算。金利は住宅金融支援機構が公表する2026年9月資金受取分の「最も多い金利」(融資率9割以下・新機構団信付き)を使用。諸費用は含みません。
表を見ると、年収400万円を境に借入可能額が跳ね上がることがわかります。総返済負担率の基準が30%から35%に変わるためで、年収がこの境目の近くにある方は、賞与や残業代の扱い、収入合算の可否によって借入可能額が大きく動く可能性があります。あわせて、カードローンや自動車ローン、クレジットカードの分割払い・リボ払いも総返済負担率に算入されるため、申し込み前に整理しておくと借入可能額が増えることがあります。
イオン銀行の住宅ローンは派遣社員も利用可能!
民間銀行では派遣社員向けの住宅ローンに慎重なところも多いなか、イオン銀行は健康保険・厚生年金保険・雇用保険に加入していれば申し込み可能としています(勤続6ヶ月以上などの条件あり・2026年9月時点)。
ただし、イオン銀行が派遣社員に積極的に融資しているというより、「イオン」という身近なブランドから連想されやすい面もあります。金利だけでなく、事務手数料や団信の内容を含めた総コストで判断することが大切です。
派遣社員の住宅ローンに関するよくある質問(FAQ)
Q. 派遣社員でも住宅ローンの事前審査(仮審査)は受けられますか?
A. 多くの金融機関で受けられます。フラット35やネット銀行はWEBで事前審査を申し込めることが多く、勤続年数や年収の条件を満たすかを早めに確認できます。なお、SBI新生銀行は原則として事前審査を行わず本審査で完結するなど、審査フローは金融機関によって異なります。複数行を検討する場合は、事前審査に対応する銀行から並行して申し込むと効率的です。
Q. 勤続年数はどのくらい必要ですか?
A. フラット35は勤続年数の明確な下限を設けていませんが(収入の安定性で判断)、ネット銀行・メガバンクでは「勤続1年以上」「勤続2年以上」などの目安を設けていることがあります。派遣社員の場合、同じ派遣会社での登録期間や就労の連続性を示せると評価されやすくなります。
Q. 金利が低ければそれで選んでよいですか?
A. 金利は重要ですが、それだけで決めるのは早計です。フラット35なら融資事務手数料(借入額の1〜2%台)が総支払額に大きく効きますし、団信の保障範囲(一般団信・がん・疾病)や保証料の有無も総コストを左右します。「表面金利+諸費用+団信」で総額を比べるのが、後悔しないための基本です。
Q. 総返済負担率の基準に、カードローンやリボ払いも含まれますか?
A. 含まれます。フラット35の総返済負担率には、住宅ローン以外に自動車ローン・教育ローン・カードローン・クレジットカードのキャッシングや分割払い・リボ払いも算入されます(収入合算者の分も含みます)。年収400万円で35%なら年間返済額の上限は140万円ですから、月2万円のリボ払いがあるだけで年24万円分が枠を食う計算です。申し込み前に完済・解約しておくと借入可能額が増えるケースがあります。
Q. 借り換えでも派遣社員は利用できますか?
A. 借り換えでも、新規と同様に収入の安定性が審査されます。フラット35は借り換えにも対応しており、金利や事務手数料の条件は金融機関ごとに異なります。現在の返済状況(延滞の有無など)も見られるため、返済実績を積んでから検討すると通りやすくなります。
【まとめ】派遣社員が申し込むべき住宅ローンは?
派遣社員が住宅ローンを検討するなら、職業を審査基準にしないフラット35が第一の候補です。フラット35のなかでも、店舗サービスとWEBの両方に対応し、実行件数シェア16年連続No.1のSBIアルヒが有力な選択肢となるでしょう。
フラット35以外では、派遣社員でも門戸が開かれ、低金利で疾病保障も充実したauじぶん銀行などのネット専業銀行も候補になります(団信と諸費用の詳細はauじぶん銀行の住宅ローン解説を参照)。諸費用の分かりやすさや団信の充実度、店舗とオンラインの両対応という点ではSBI新生銀行も検討に値します(ただし本人が主債務者となる場合は正社員・契約社員が条件のため、雇用形態は要確認)。
おすすめは、「フラット35(SBIアルヒ)」+「ネット銀行」+「メガバンク・地銀」の合計3つ程度に申し込み、金利だけでなく総コストと審査の通りやすさで比べる方法です。ご自身の属性(勤続・年収・収入合算の可否)に合わせて、無理のない返済計画を立てましょう。
※本記事の金利・手数料・条件は2026年9月時点で確認した内容です。最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。
参考・出典
住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査・2026年2月20日公表)/【フラット35】ご利用条件/【フラット35】最新の金利情報/総務省 労働力調査
