イオン銀行の住宅ローンは、給与所得者なら前年度年収100万円以上・勤続6か月以上で申し込めるため、申込条件で見る限りは、借りられる人の範囲が広い部類に入ります。もっとも、申込条件と審査基準は別のもので、条件を満たしても審査に通るとは限りません。借りた後に払う手数料や団信の上乗せ金利も、選び方しだいで総額が数十万円単位で変わります。
イオングループでの買い物が毎日5%割引になる特典があり、正式審査は店舗かマイページのどちらからでも申し込めます。審査に通りやすいかどうかに加えて、この特典で浮くお金と、手数料や団信の上乗せで増えるお金を差し引きして判断する必要があります。
イオン銀行の住宅ローン審査で求められる申込条件
- 給与所得者・会社経営者は前年度年収100万円以上(個人事業主は前年度所得100万円以上)
- 給与所得者は勤続6か月以上、会社経営者・個人事業主は事業開始後3年以上
- 申込時満18歳以上・借入時満71歳未満・完済時満80歳未満
- 疾病保障付きの団信とワイド団信は借入時満50歳未満
- 増改築・改装資金や借り換え資金も借入れの対象
- 市街化調整区域・都市計画区域外の物件も担保の取扱い対象
- 収入合算ができる(合算する人は連帯保証人になる)
いずれもイオン銀行の「イオン銀行住宅ローン 商品概要説明書」(2026年6月1日現在)に書かれた条件で、申込みの前提になるものです。というのも、審査ではこれとは別に返済負担率や物件の担保評価も見られ、条件を満たしているだけでは結果を読めないからです。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱う銀行代理業者です。
イオン銀行の住宅ローン審査基準/利用できる人は?
年齢について
イオン銀行の住宅ローンを利用できるのは、申込時が満18歳以上、お借入時が満71歳未満、最終返済時が満80歳未満の方です。完済時の上限が満80歳未満のため、たとえば50歳で申し込むと組める期間は最長30年になり、年齢が上がるほど毎月の返済額は大きくなります。
もう一つの年齢の条件は、疾病保障などの特約が付いた団信を選ぶ場合に、お借入時に満50歳未満でなければならないことです。商品概要説明書では、全疾病団信・がん保障付団信・8疾病保障付団信・ワイド団信のいずれもこの年齢要件の対象です。
健康状態に不安があってワイド団信を考えている方も、50歳を過ぎると選べなくなります。年齢と保障の希望は、セットで考える必要があります。年齢が上限に近い方ほど、団信の選び方が申込みの時期を左右します。
健康状態について
住宅ローンを組むには、原則として団体信用生命保険(以下、団信)への加入が必要です。団信の申込では健康状態を告知し、その告知の内容によっては、保険会社が加入を断ることがあります。
また、商品概要説明書には「健康状態、年齢およびお借入金額など引受保険会社の加入要件を満たすことが必要であり、お申込金額などにより保険会社所定の診断書の提出が必要となります」と書かれています。借入額が大きいと、告知書だけでなく医師の診断書を求められることがあるという意味です。
イオン銀行が用意している団信は、上乗せ金利0%の一般団信と全疾病団信のほか、年0.10%上乗せのがん保障付団信、年0.30%上乗せの8疾病保障プラス付団信とワイド団信です。上乗せ金利は借入額全体にかかるため、借入額と期間が大きいほど負担の差は広がります。年1.5%・3,000万円・35年で借りたと仮定すると、団信ごとの負担は下の表のようになります。
| 団信 | 対象年齢 | 上乗せ金利 | 毎月返済額の増加 | 総返済額の増加 |
|---|---|---|---|---|
| 一般団信 | 借入時満71歳未満 | 0% | 増えない | 増えない |
| 全疾病団信 | 借入時満50歳未満 | 0% | 増えない | 増えない |
| がん保障付団信 | 借入時満50歳未満 | 年0.10% | 約1,477円 | 約62.0万円 |
| 8疾病保障プラス付団信 | 借入時満50歳未満 | 年0.30% | 約4,472円 | 約187.8万円 |
| ワイド団信 | 借入時満50歳未満 | 年0.30% | 約4,472円 | 約187.8万円 |
※年1.5%・借入3,000万円・35年・元利均等返済・ボーナス返済なしの当サイト試算。金利は仮定の値です。
がん保障付団信を選ぶだけで総返済額が約62.0万円増えるため、保障の中身と上乗せ分を比べてから決める必要があります。ワイド団信は、イオン銀行が「健康上の理由で住宅ローンをあきらめていた方に」と案内している団信です。上乗せ金利は年0.30%かかりますが、持病があって一般団信の告知に不安がある人にとっては、借りられるかどうかを左右する団信になります。
年収について
次に、イオン銀行の住宅ローンで定められている年収基準です。給与所得者・会社経営者は前年度の年収100万円以上、個人事業主は前年度所得100万円以上から申し込めます。ソニー銀行が年収400万円以上を申込条件にしているのと比べると、イオン銀行の年収の条件はかなり低い水準です。
ただ、年収の条件が低くても、借りられる額は年収に応じて小さくなります。公的な住宅ローンであるフラット35は、年収に占める年間返済額の割合(総返済負担率)に上限を設けています。年収400万円未満の人は30%以下、400万円以上の人は35%以下が条件です(住宅金融支援機構「【フラット35】ご利用条件」)。
イオン銀行のコラムも、返済負担率は35%を目安とし、それを超えると審査に通りにくくなるとしています。このフラット35の基準を目安に当てはめると、年収ごとに借りられる額の上限は次のように計算できます。
| 年収 | 返済負担率の目安 | 毎月の返済額の上限 | 借入額の目安(年1.5%・35年) |
|---|---|---|---|
| 200万円 | 30% | 5万円 | 約1,633万円 |
| 300万円 | 30% | 7.5万円 | 約2,450万円 |
| 400万円 | 35% | 約11.7万円 | 約3,810万円 |
| 500万円 | 35% | 約14.6万円 | 約4,763万円 |
| 600万円 | 35% | 17.5万円 | 約5,716万円 |
※フラット35の総返済負担率の基準を当てはめ、ほかの借入れがない前提で、年1.5%・35年・元利均等返済として当サイトが試算した上限の目安です。イオン銀行の審査で使われる基準ではありません。
年収200万円なら毎月の返済額の上限は5万円で、借入額の目安は約1,633万円にとどまります。申込条件の年収100万円を満たしても、物件価格に見合う額を借りられるとは限らないため、借入額は年収から逆算して決めてください。
なお、個人事業主・自営業の方は事業開始後3年以上が条件で、前年度の所得が100万円を下回っていると申し込めません。
雇用形態・勤続年数について
会社員は勤続6か月以上が条件で、転職して半年たてば申し込める点は、転職したばかりの方にとって大きな利点です。ただしイオン銀行のコラムは、転職後1年〜3年程度だとまだ収入が安定していないとみられることがあると説明しています。申し込めても、転職後の期間の短さを審査で厳しく見られることがある点に注意が必要です。
一方、個人事業主・自営業・会社経営者は事業開始後3年以上の経過が条件です(会社役員や経営者親族の従業員は、会社経営者に準じて扱われる場合があります)。
申込条件に雇用形態の限定はなく、イオン銀行のコラムも、契約社員でも勤続年数や収入の条件を満たしていれば申し込めるとしています。収入合算もでき、合算する人は連帯保証人になります。
また、国籍については日本国籍を有する方、または永住許可を受けている方が対象です。
イオン銀行の住宅ローン審査基準/資金用途・借入限度額
資金用途について
資金用途は、本人が住む住宅の新築・購入資金、増改築・改装資金、住宅ローンの借り換え資金、およびそれらにかかる諸費用です。イオン銀行で特徴的なのは、リフォーム(増改築・改装)資金も住宅ローンとあわせて借りられる点です。
諸費用には、取扱手数料・火災保険料・登記費用・印紙代・不動産仲介手数料・修繕積立基金・水道加入負担金などが含まれ、借り換え時に発生する費用も対象になります。借りられる額の上限は、売買契約金額・工事請負契約金額の110%までです。
個人事業主の方がとくに注意したいのは、店舗・アパートなどとの併用物件は利用できないと商品概要説明書に書かれている点です。自宅兼店舗のような併用物件を建てる予定なら、イオン銀行の住宅ローンは使えない前提で資金計画を立ててください。敷地が定期借地の場合も利用できません。
フラット35では、店舗付き住宅などの併用住宅でも、住宅部分の床面積が非住宅部分(店舗・事務所など)の床面積以上であれば対象になります。SBIアルヒのフラット35なども比べる価値があります。
また、この住宅ローンは本人が住む住宅のための資金に限られ、別荘などのセカンドハウスには、セカンドハウスローンという別の商品があります。
担保にできる物件の範囲は広い
審査の通りやすさを考えるうえで見落とされがちなのが、物件そのものの評価です。年収や勤務先に問題がなくても、担保にできない物件だと融資は受けられません。
この点でイオン銀行は、担保対象地域を日本国内全域とし、商品概要説明書で市街化調整区域、非線引き区域、準都市計画区域、都市計画区域外についても取り扱うと明記しています(一部の離島は対象外の場合があります)。
郊外や地方で、ほかの銀行に「調整区域なので難しい」と言われた方にとっては、検討する価値のある銀行です。取り扱い対象であることと審査に通ることは別ですので、物件が決まった段階で早めに相談しておくと、担保の評価で止まるかどうかが早く分かります。
借入限度額について
イオン銀行の住宅ローンは2百万円以上2億円以内(10万円単位)の借り入れが可能です。少額から借りられるため、リフォーム資金や少額の借り換えにも使えます。
借入期間は1年以上50年以内(1か月単位)で、借入期間が35年を超える場合は金利が上乗せされます。借り換えの場合は、当初の借入から経過した期間を含めて50年以内で、残っている返済期間を超えて借りると金利が上乗せされます。
| オリコン顧客満足度ランキング(2025年)TOP5 |
|---|
日本最大級の住宅ローンの顧客満足度調査を行っているオリコンが住宅ローンの顧客満足度®の最新の結果を2025年8月に発表しました。 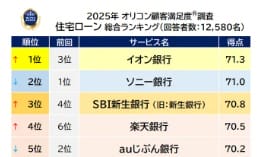 2025年8月に発表されたオリコンの住宅ローンランキングの総合1位はイオン銀行です。 3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。 |
イオン銀行の住宅ローン審査期間・日数・必要書類について
事前審査は最短即日、正式審査は10日〜2週間が目安
イオン銀行の住宅ローンの事前審査は、インターネットからおよそ10分で申し込め、回答は最短即日と案内されています。結果は郵送で届き、そのあと必要書類をそろえて、店舗かマイページから正式審査を申し込みます。
イオン銀行のコラムでは、事前審査はおおむね1〜3日程度、正式審査は10日〜2週間程度かかるとし、事前審査の申込みから融資実行までに1カ月半程度を見込むよう勧めています。書類に不足や不備があると正式審査が行えないため、引き渡し日から逆算して早めに書類をそろえることが、日数を縮めるいちばんの方法です。
同じコラムは、個人事業主や会社役員は会社員や公務員より審査に時間がかかることがあり、規定外の書類を求められることもあると説明しています。2月・3月の繁忙期や連休をはさむ時期も時間がかかりやすいため、自営業の方ほど余裕を持った日程で申し込む必要があります。
事前審査での申告内容と信用情報照会
事前審査では、源泉徴収票などをもとにした勤務先・入社年月・前年度の収入から、収入と借入額のバランスや完済時の年齢などが見られます。事前審査の段階で、勤務先・年収・借入希望額を正確に入力しておけば、正式審査で書類を出したときに内容が食い違うことを避けられます。
イオン銀行が加盟する個人信用情報機関は、全国銀行個人信用情報センターと日本信用情報機構で、全国銀行個人信用情報センターと提携するシー・アイ・シーの情報も審査に使われます。
- 全国銀行個人信用情報センター(KSC)
- 株式会社日本信用情報機構(JICC)
- 株式会社シー・アイ・シー(CIC)
全国銀行個人信用情報センターには、銀行が照会した日と申込みの内容が、その日から1年を超えない期間登録されます。短い期間にいくつもの銀行へ申し込むと、その記録はほかの加盟銀行からも見えます。
【総コストで見る】審査に通ったあとにかかるお金
当サイトが重視しているのは、表面金利だけでなく諸費用も含めた総支払額です。審査基準が寛容でも、借りたあとに払うお金が多ければ意味がありません。イオン銀行で借りた後にかかる主な費用は、下の表のとおりです。
| 費目 | イオン銀行の扱い | 見落としやすい点 |
|---|---|---|
| ローン取扱手数料(定額タイプ) | 110,000円(税込) | 初期費用は軽いが、借入利率は定率タイプより年0.2%高くなる |
| ローン取扱手数料(定率タイプ) | 借入金額×2.20%(税込・最低220,000円(税込)) | 初期費用は重いが、借入利率が年0.2%低い |
| 保証料 | 0円 | 審査の結果によっては保証料ありのプランで案内される場合がある |
| 一部繰上返済手数料 | 無料 | 金利変更手数料も無料 |
| 全額繰上返済手数料 | 55,000円(税込) | 借り換え・売却で完済するときにかかる |
| 条件変更手数料 | 11,000円~33,000円(税込) | 返済条件を変えるときにかかる |
| 火災保険 | 付保が必要(保険料は借り手の負担) | 住宅ローン専用火災保険の用意あり |
保証料は商品概要説明書では負担なしとされていますが、イオン銀行の住宅ローンのページには、審査の結果によっては保証料ありのプランで案内する場合があると書かれています。審査に通っても借入条件が申込時の想定と変わることがあるため、契約の前に、承認後に示される条件で保証料の有無を確認しておく必要があります。
ローン取扱手数料は2つから選びます。定額タイプは110,000円(税込)、定率タイプは借入金額の2.20%(税込・最低220,000円)で、定率タイプを選ぶと借入利率が年0.2%低くなります。
仮に3,000万円を35年、定率タイプなら年1.5%、定額タイプなら年1.7%で借りたとすると、毎月返済額は定率タイプが約91,855円、定額タイプが約94,823円です。定率タイプの手数料66万円を含めても、総返済額は定率タイプのほうが約69.6万円少なくなります。
その一方で、初期費用の差55万円を毎月返済額の差(約2,967円)で割ると、約15.4年分にあたります。それより早く借り換えや完済をする予定があるなら、定額タイプのほうが総額で少なくなる可能性があります。初期費用の安さだけで決めず、何年借りるかを見通してから選んでください。
返済額の見直しルールも確認しておく
変動金利で借りた後の金利は、5月1日・11月1日を基準日として年2回見直され、見直し後の利率は6月・12月の約定返済日の翌日から適用されます。返済額は11月1日を5回経過するごとに再計算され、その間に金利が変わっても、元金と利息の割合で調整して返済額は変わりません。見直しの際も、新しい返済額は前回返済額の1.25倍が上限です。
ただし固定金利特約を選んだ場合は例外で、固定期間の終了後は1.25倍の制限が適用されません。当初10年固定などを選んだ方は、固定期間が終わったタイミングで返済額が大きく変わることがあります。
住宅金融支援機構は2026年2月20日に「住宅ローン利用者の実態調査」を公表しました。2025年4月〜9月に借り入れた人が対象です。
変動型・固定期間選択型の利用者のうち、金利の見直しルールなどについて「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人は、合計で42.6%〜55.6%でした(住宅金融支援機構「住宅ローン利用者の実態調査」)。
審査に目が行きがちですが、借りたあとに返済額がどう変わるかのルールは、申込前に確認しておきたい内容です。
属性別に見た申込条件と注意点
属性ごとの条件と、借りる前に考えておくべき点は、次の表のようになります。
| 属性 | イオン銀行の条件 | 注意点 |
|---|---|---|
| 契約社員 | 雇用形態の限定なし(勤続6か月以上・年収100万円以上) | 収入の安定性は正社員より厳しく見られることがある |
| 転職直後 | 勤続6か月以上で申込可 | 6か月未満は申し込めない |
| 個人事業主 | 事業開始後3年以上・前年度所得100万円以上 | 店舗・アパートなどとの併用物件では借りられない |
| 50歳以上 | 一般団信なら借入時満71歳未満まで | 疾病保障付きの団信とワイド団信は選べない |
| 夫婦で借りる | 収入合算が可能 | 合算する人は連帯保証人になる |
住宅金融支援機構の同じ調査では、ペアローンまたは収入合算の利用は38.7%でした。夫婦の収入を合わせれば借入可能額は増えますが、どちらかが働けなくなったときの返済負担も残るため、団信の組み方まで含めて検討してください。
個人事業主の審査で所得がどう見られるかは、個人事業主の住宅ローン審査の記事で詳しく解説しています。
イオン銀行の住宅ローン審査でよくある質問
Q. 事前審査に通れば、正式審査(本審査)も通りますか?
A. 通るとは限りません。イオン銀行のコラムも、まれに事前審査が通っても正式審査に通らないことがあると説明しています。事前審査は物件の詳しい条件までは求めないことが多く、正式審査で必要書類をそろえて改めて審査されるからです。
Q. イオン銀行の住宅ローン審査に落ちたら、次はどうすればよいですか?
A. 申込条件を満たしているのに落ちた場合は、返済負担率や物件の評価が理由のことがあります。勤続年数や雇用形態を申込条件にしないフラット35など、審査の考え方が違う住宅ローンも候補です。落ちた理由の考え方は、住宅ローン審査に落ちた理由と落ちた後の対策をご覧ください。
【まとめ】イオン銀行の住宅ローン審査は厳しい?
イオン銀行の住宅ローンは、次の点から見て、申込条件はかなり寛容な部類です。
- 前年度年収100万円以上という低い年収の条件
- 雇用形態の限定がなく、契約社員も申込み可能
- 勤続6か月以上でよく、転職後半年で申し込める
- ワイド団信があり、健康状態に不安がある方も検討しやすい(借入時50歳未満が要件)
- 市街化調整区域・都市計画区域外の物件も担保の取扱い対象
その一方で、借りられる額は年収と返済負担率で決まります。手数料のタイプや団信の選び方でも総返済額は変わり、試算の条件では、がん保障付団信なら約62.0万円、8疾病保障プラス付団信やワイド団信なら約187.8万円増えます。
審査に落ちてから他行へ申し込むと時間のロスが大きいため、審査基準の異なる複数の住宅ローンに同時に事前審査を申し込んでおくのも有効な方法です。同じく申込条件で比べるなら、ソニー銀行の住宅ローン審査の基準も参考になります。
【おさらい】イオン銀行の住宅ローンの特徴は?
イオングループでの毎日の買い物が5%OFF
イオン銀行の住宅ローンを契約し、所定の条件を満たすと、イオンセレクトクラブの特典として、イオングループの対象店舗での買い物が毎日5%割引になります。カードは1家族3枚まで発行でき、家族が使った分も割引の対象です。
仮にイオングループでの買い物が毎月5万円なら、割引は月2,500円、年3万円、35年で105万円です。がん保障付団信の上乗せで増える総返済額(約62.0万円)を上回る計算になるため、買い物の額によっては特典が実質的な負担を軽くします。逆に買い物が少ない家庭では、特典を理由に選ぶ根拠は弱くなります。
金利は変動金利・当初固定を中心に検討を
イオン銀行は変動金利と固定金利特約(2年・3年・5年・7年・10年)を組み合わせる形で住宅ローンを提供しています。2026年11月の新規借入の金利は、変動が年1.540%(物件価格の80%以内)、当初10年固定が年3.840%、借り換えの変動は年1.630%です(2026年11月時点)。
新規の借入利率は原則として毎月決まり、実際に適用される利率は借入時点の店頭表示利率です。上で見たとおり、ローン取扱手数料を定額タイプにするか定率タイプにするかでも借入利率は年0.2%変わります。金利タイプごとの詳しい内容はイオン銀行の住宅ローン金利と団信5種の上乗せの記事で解説しています。
手数料・団信の条件は改定されることがあります。総額で比べる際は、イオン銀行の最新の条件表を基にしてください。
・住宅ローン審査に通りやすい銀行ランキング
・フラット35の審査は甘い?通りやすい?
・楽天銀行の住宅ローン審査はゆるい、甘い、厳しい?
・ARUHIの住宅ローン審査は通りやすい?審査基準とは/落ちた、落ちる場合の対策は?
・ドコモSMTBネット銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
・ソニー銀行 住宅ローン 審査は厳しい?審査期間、年収、金利について
・理由と対策を参考にしよう!住宅ローンの審査に通らなかった理由は?
・個人事業主・自営業者の住宅ローン審査はどのくらいの年収なら安心?
・パート・アルバイトでも楽天銀行の住宅ローンを借りれる?/限度額、住宅ローン控除について
・派遣社員の住宅ローン審査とは?フラット35やゆうちょの住宅ローンも解説
・外国人の住宅ローン審査条件とは?永住権なしでも借りれる?
・年収200万円台の住宅ローン審査対策/借り入れ上限・可能額、頭金なしは可能?
・年収300万円台の住宅ローン審査対策/借り入れ上限・可能額、頭金なしは可能?
・年収400万円台の住宅ローン審査対策/平均いくら借りている?住宅ローン控除とは?
・年収500万円台の住宅ローン審査対策/月々の返済額、平均・適正の借入額は?いくらまで借りれる?
・年収600万円台の住宅ローン審査対策/月々の返済額、平均・適正の借入額は?いくらまで借りれる?
・3000万円を住宅ローンで借りるには? 必要な年収や利息、返済額を計算
- 投稿タグ
- イオン銀行