イオン銀行は、日本最大の小売チェーン「イオングループ」に属する“新たな形態”の銀行で、全国に多くの店舗を構えています。円預金・外貨預金、カードローン・フリーローン、iDeCo、投資信託など幅広い金融サービスを手がけており、2008年からはプロパー(自社商品)の住宅ローンを取り扱っています。2007年の開業直後から住宅ローン分野に参入していたことになります。
イオンモール内の店舗で対面相談ができたり、イオングループでの買い物が割引になる特典が好評で、根強い人気のある住宅ローンです。
「イオン」という身近なブランドだけに、審査は甘い(寛容)のでは?と考える方も多いはずです。本ページでは、金利の数字だけでは見えない審査の通りやすさという角度から、イオン銀行の住宅ローン審査基準を整理し、甘いのか・厳しいのかをまとめていきます。
イオン銀行の住宅ローン審査基準の8つのポイント!
- 契約社員・派遣社員でも申し込みが可能!(※厚生年金・社会保険・雇用保険に加入していることが条件)
- 前年度の年収100万円以上から申し込みが可能!
- ワイド団信を取り扱い、健康状態に不安がある方にも配慮
- リフォーム(増改築・改装)資金もあわせて借り入れ可能!
- 勤続年数は6ヶ月以上でOK
- 収入合算・ペアローンを取り扱い
- 市街化調整区域・都市計画区域外の物件も担保の取扱い対象
- 諸費用の借り入れも可能
これらは、イオン銀行が公表している「イオン銀行住宅ローン 商品概要説明書」(2026年9月に内容を確認)で確かめられる条件です。年収・勤続年数などの受付基準は改定されることがあるため、申込前に公式サイトの最新の商品概要説明書をご確認ください。
お金や家計に困ったら、FPに相談することをおすすめします。そうはいっても、FPを自分で探すのは難しいですし、見ず知らずのFPに相談なんてして大丈夫?と感じてしまう人に紹介しておきたいのが、ホットペッパーやindeedなどを運営するリクルートが提供している保険の比較サイト「保険チャンネル」です。 保険チャンネルは、日本全国に店舗を持ち無料&オンライン(対面でも可能)でお金に関する全般的な相談にのってもらえます。 保険チャンネルでは保険に関することはもちろん、「住宅ローン」はもちろん「資産運用」「介護資金」など「お金に関すること」であればなんでも無料で相談でき、最適なライフプランを提案してもらえるので、お金に関する悩みを抱えている人は、1度相談してみることをおすすめします。
ネット銀行の住宅ローンは人気がある商品に申し込みが集中しやすく、契約まで時間がかかることがありますのでFP相談も早めに手続きを進めるようにしましょう。
イオン銀行の住宅ローン審査基準/利用できる人は?
年齢について
イオン銀行の住宅ローンを利用できるのは、申込時が満18歳以上、お借入れ時が満71歳未満、最終返済時が満80歳未満の方です。上限は多くの金融機関とほぼ一致しており、特別に厳しいものではありません。下限が満18歳以上に設定されているのは、成年年齢の引き下げに対応したもので、20歳以上を条件とする銀行より入口はわずかに広い設計です。
ひとつ気をつけたいのが、疾病保障などの特約が付いた団信を選ぶ場合は、お借入れ時に満50歳未満である必要がある点です。商品概要説明書では、全疾病団信・がん保障付団信・8疾病保障付団信・ワイド団信のいずれもこの年齢要件の対象とされています。健康状態に不安があってワイド団信を検討している方も、50歳を過ぎると選べなくなるため、年齢と保障の希望はセットで考えておきましょう。
健康状態について
住宅ローンを組むには、原則として団体信用生命保険(以下、団信)への加入が必要で、住宅ローンの審査申し込みと同じタイミングで団信の申し込みも行います。このとき、過去3ヶ月以内の通院歴、過去3年以内の手術歴、継続して2週間以上の通院・治療歴などを告知します。この告知内容をもとに、団信に加入できるかどうかの審査が行われます。
また、商品概要説明書には「健康状態、年齢およびお借入れ金額など引受保険会社の加入要件を満たすことが必要であり、お申込み金額などにより保険会社所定の診断書の提出が必要となります」と明記されています。借入額が大きくなるほど、告知書だけでなく医師の診断書を求められる可能性が高くなると理解しておくとよいでしょう。
イオン銀行が用意している団信は、特約なしの一般団信のほか、就業不能保障特約が付いた全疾病団信、上皮内がん・皮膚がんおよび先進医療保障特約が付いたがん保障付団信、8つの疾病を保障する8疾病保障団信、引受基準を緩和したワイド団信です。プランによって加入年齢の要件があり、金利が上乗せされる場合があります。
なお、団信の引受保険会社は次のとおりです(引受保険会社は変更されることがあるため、最新の内容は公式サイトでご確認ください)。
| 団信の種類 | 引き受け保険会社 |
| 一般団信 | イオン・アリアンツ生命 |
| 8疾病保障付団信 | カーディフ損害保険株式会社 |
| ワイド団信 | イオン・アリアンツ生命 |
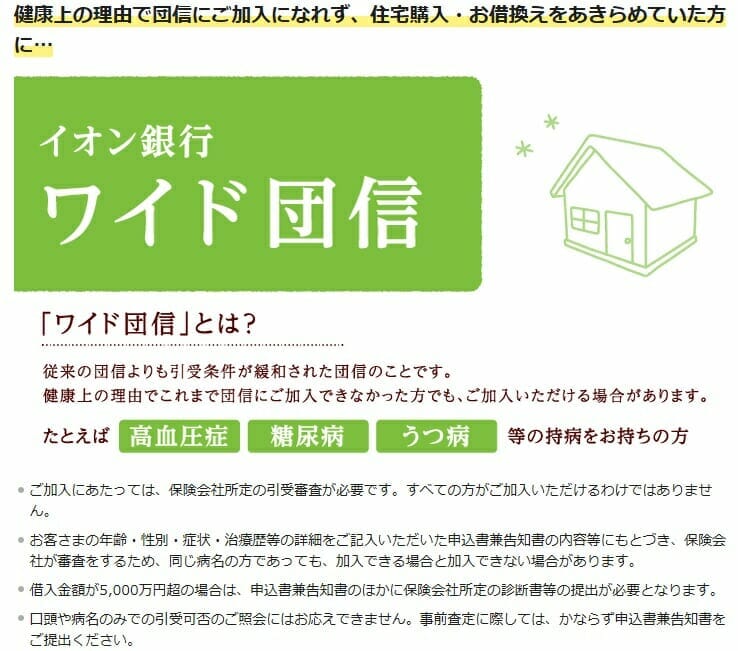
イオン銀行は、加入条件・加入審査をやや緩和したワイド団信も取り扱っています。健康状態に不安がある方にとってはありがたい選択肢で、結果的に「住宅ローンを組みやすい」と感じられる要因のひとつと言えるでしょう。
年収について
次に、イオン銀行の住宅ローンで定められている年収基準です。給与所得者・会社経営者は前年度の年収100万円以上、個人事業主は前年度所得100万円以上から申し込めます。これは国内の金融機関の中でもかなり緩やかな水準で、間口が広いのが特徴です。
参考までに、ネット銀行のなかには年収300万円以上・400万円以上を目安とする銀行もあり(例:SBI新生銀行やソニー銀行など)、それらと比べてもイオン銀行の年収ハードルは低めです。ただし各行の受付基準は変更されることがあるため、最新の条件は各金融機関の公式サイト(商品概要説明書)でご確認ください。
なお、個人事業主・自営業の方は事業開始後3年以上が条件で、前年度の所得が100万円を下回っていると、申込基準に達していないことになります。
雇用形態・勤続年数について
会社員(サラリーマン)は勤続6ヶ月以上が条件で、都市銀行・地方銀行が一般に「勤続1年以上」を求めるのと比べると寛容な基準です。転職して間もない方でも申し込める可能性がある点は、大きなメリットと言えます。
一方、個人事業主・自営業・会社経営者は事業開始後3年以上の経過が条件です。これは事業者向けの基準としては一般的な水準です(会社役員や経営者親族の従業員は、会社経営者に準じて扱われる場合があります)。
雇用形態では、正社員、公務員、個人事業主・自営業、会社経営者に加えて契約社員・派遣社員も利用可能です。年金受給者、アルバイト、パートの方は主たる債務者としては利用できません。契約社員・派遣社員が申し込む場合は、厚生年金・健康保険・雇用保険に加入していることが条件で、そうした待遇を受けられる規模の企業でフルタイムに近い勤務をしていることが前提になります。
また、国籍については日本国籍を有する方、または永住許可を受けている方が対象です。
イオン銀行の住宅ローン審査基準/資金用途・借入限度額
資金用途について
資金用途は、本人が住む住宅の新築・購入資金、増改築・改装資金、住宅ローンの借り換え資金、およびそれらにかかる諸費用です。イオン銀行で特徴的なのは、リフォーム(増改築・改装)資金も住宅ローンとあわせて借りられる点です。
諸費用には、取扱手数料・火災保険料・登記費用・印紙代・不動産仲介手数料・修繕積立基金・水道加入負担金などが含まれ、借り換え時に発生する費用も対象になります。物件価格に対して何%まで借りられるかは改定されることがあるため、上限は必ず公式サイトの最新の条件でご確認ください。
個人事業主の方がとくに注意したいのは、店舗・アパートなどとの併用物件は利用できないと商品概要説明書に明記されている点です。民間金融機関のプロパー住宅ローンでは、床面積の半分以上を自宅としていれば融資対象とするケースも多いのに対し、イオン銀行は住宅用途の面では厳格です。ちなみにSBIアルヒのフラット35では、住宅部分の床面積割合が半分以上あれば借り入れが可能です。
また、セカンドハウスの購入にはこの住宅ローンは利用できません(イオン銀行にはセカンドハウス専用のローンが別途あります)。
担保にできる物件の範囲は広い
審査の通りやすさを考えるうえで見落とされがちなのが、物件そのものの評価です。年収や勤務先に問題がなくても、担保にできない物件だと融資は受けられません。
この点でイオン銀行は、担保対象地域を日本国内全域とし、商品概要説明書で市街化調整区域、非線引き区域、準都市計画区域、都市計画区域外についても取り扱うと明記しています(一部の離島は対象外の場合があります)。郊外や地方で、都市銀行に「調整区域なので難しい」と言われた経験がある方にとっては、検討する価値のある選択肢です。ただし取り扱い対象であることと、審査に通ることは別ですので、物件が決まっている段階で早めに相談しておくと確実です。
借入限度額について
イオン銀行の住宅ローンは200万円以上2億円以内(10万円単位)の借り入れが可能です。多くの金融機関が「500万円以上」から取り扱う中で、200万円という少額から対応している点は、リフォーム資金や少額の借り換えを考えている方にとって使いやすいポイントです。
借入期間は1年以上50年以内(1か月単位)で、借入期間が35年を超える場合は金利が上乗せされます。借り換えの場合は原則として現在の住宅ローンの残存期間の範囲内となります。
年収ごとの借入限度額の目安
次に、年収ごとの借入目安・限度額を確認しましょう(35年ローン前提のシミュレーションです。金利水準により変動するため、あくまで目安としてご覧ください)。
参考までに、イオン銀行と同じく年収100万円程度から利用できるSBIアルヒ(フラット35)の限度額も比較対象として掲載します。
| 年収 | イオン銀行の借り入れ目安・限度額 | SBIアルヒ(フラット35)の限度額 |
| 100万円 | 470万円 ~ 660万円 | 837万円 |
| 200万円 | 940万円 ~ 1,320万円 | 1,675万円 |
| 300万円 | 1,410万円 ~ 1,980万円 | 2,513万円 |
| 400万円 | 2,260万円 ~ 3,010万円 | 3,909万円 |
| 500万円 | 2,820万円 ~ 3,760万円 | 4,887万円 |
| 600万円 | 3,390万円 ~ 4,520万円 | 5,864万円 |
| 700万円 | 3,950万円 ~ 5,270万円 | 6,841万円 |
いずれの年収でも、フラット35(SBIアルヒ)のほうが借入限度額は大きめの結果となりました。年収700万円のケースでは、その差は1,500万円前後にのぼります。「同じ年収でどこまで借りられるか」は総返済計画を左右する重要な要素なので、複数の商品で試算して比較するのがおすすめです。
より詳しく年収別の借入限度額を調べたい場合はこちら⇒https://www.aruhi-corp.co.jp/service/simulation/
| オリコン顧客満足度ランキング(2025年)TOP5 |
|---|
日本最大級の住宅ローンの顧客満足度調査を行っているオリコンが住宅ローンの顧客満足度®の最新の結果を2025年8月に発表しました。 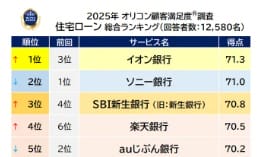 2025年8月に発表されたオリコンの住宅ローンランキングの総合1位はイオン銀行です。 |
イオン銀行の住宅ローン審査期間・日数・必要書類について
イオン銀行の住宅ローン審査の流れについて
イオン銀行の住宅ローンは、仮審査(事前審査)が3〜7日、本審査が1〜2週間で回答となっています。必要書類の取りまとめや契約実行日の調整を考えると、申し込みから借り入れまでには最低でも4週間程度は見ておくと安心です。
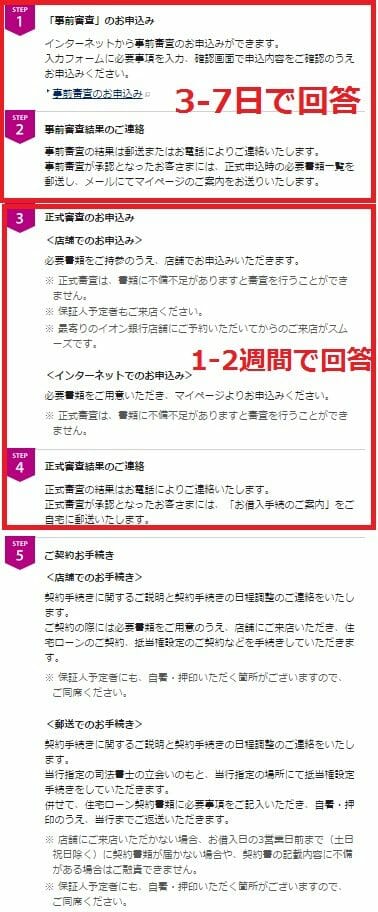
事前審査での信用情報照会について
イオン銀行に限らず、住宅ローンの事前審査では信用情報機関への照会が行われます。事前審査の段階で正確な情報を申告していれば、本審査で落ちる確率はそれほど高くありません(逆に、事前審査と本審査で申告内容に食い違いがあると評価が下がる原因になります)。
イオン銀行では、次の3つの信用情報機関に照会を行います。
- 全国銀行個人信用情報センター(KSC)
- 株式会社シー・アイ・シー(CIC)
- 株式会社日本信用情報機構(JICC)
【総コストで見る】審査に通ったあとに効いてくるお金
当サイトが重視しているのは、表面金利だけでなく諸費用も含めた総支払額です。審査基準が寛容でも、借りたあとに払うお金が多ければ意味がありません。イオン銀行で押さえておきたいのは次の点です。
| 費目 | イオン銀行の扱い | 見落としやすいポイント |
|---|---|---|
| ローン取扱手数料(定額型) | 110,000円(税込) | 初期費用は軽いが、借入利率は定率型より年0.2%高くなる |
| ローン取扱手数料(定率型) | 借入金額×2.20%(税込・最低220,000円税込) | 初期費用は重いが、借入利率が年0.2%低い |
| 保証料 | 不要 | 手数料に一本化されるタイプ |
| 一部繰上返済手数料 | 無料 | 金利変更手数料・その他条件変更手数料も無料 |
| 全額繰上返済手数料 | 55,000円(税込) | 借り換え・売却で完済するときの出口コスト |
| 火災保険 | 付保が必要(保険料は顧客負担) | 住宅ローン専用火災保険の用意あり |
イオン銀行でとくに判断が分かれるのが、ローン取扱手数料の2択です。定額型は初期費用が110,000円(税込)で済む代わりに借入利率が定率型より年0.2%高くなり、定率型は借入額の2.20%(税込)を最初に払う代わりに利率が年0.2%低くなります。短期間で繰上返済・借り換えをする予定なら定額型、長く借りるほど定率型が効いてくるという関係になるので、「初期費用が安いほうがお得」と決めつけず、返済期間全体の総額で比べてください。
返済額の見直しルールも確認しておく
変動金利で借りる場合、金利が上がったときに毎月の返済額がどう変わるかもあらかじめ確認が必要です。イオン銀行の商品概要説明書では、11月1日を5回経過するごとに返済額を再計算し、その間に金利が変動しても元金と利息の割合で調整して返済額は見直さないこと、見直しの際は前回返済額の1.25倍を上限とすることが明記されています。いわゆる5年ルール・125%ルールにあたる仕組みです。
ただし固定金利特約を選んだ場合は例外で、固定期間の終了後は1.25倍の制限が適用されません。当初10年固定などを選んだ方は、固定期間が明けたタイミングで返済額が大きく動く可能性があることを知っておきましょう。
住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査」(2025年4月〜9月に借り入れた人が対象)では、金利の見直しルールについて31.8%が「理解しているかどうか自体が分からない」と回答しています。審査に目が行きがちですが、借りたあとに効いてくるこのルールこそ、申込前に確認しておきたいポイントです。
属性別の注意点(よくある質問)
Q. 契約社員・派遣社員でも本当に申し込めますか?
はい。厚生年金・健康保険・雇用保険に加入していることが条件です。フルタイムに近い勤務で社会保険が完備された企業に在籍していることが前提となります。
Q. 転職して半年経っていませんが申し込めますか?
勤続6ヶ月未満だと申込基準を満たしません。転職直後の場合は、勤続期間を問わない金融機関(フラット35など)も含めて検討するとよいでしょう。
Q. 自営業・個人事業主ですが、通りやすいですか?
事業開始後3年以上が条件で、前年度の所得が100万円以上であることが求められます。事業と住居を兼ねる併用物件は利用できない点にも注意が必要です。
Q. 健康に不安がありますが、50歳を過ぎていてもワイド団信を選べますか?
商品概要説明書では、全疾病団信・がん保障付団信・8疾病保障付団信・ワイド団信のいずれもお借入れ時に満50歳未満であることが要件とされています。50歳以上の方は一般団信での加入可否を確認する形になります。
Q. 夫婦で借りたいのですが、収入合算とペアローンのどちらがよいですか?
イオン銀行はどちらも取り扱っています。収入合算では合算対象者が連帯保証人になります。なお住宅金融支援機構の調査(2026年2月公表)では、ペアローンまたは収入合算の利用率は38.7%、20代では56.6%でした。借入可能額は増えますが、どちらかが働けなくなったときの返済負担も二人分残るため、団信の組み方まで含めて検討してください。
【まとめ】イオン銀行の住宅ローン審査は厳しい?
結論として、イオン銀行の住宅ローンは
- 前年度年収100万円以上という低い年収ハードル
- 契約社員・派遣社員でも利用可能(社会保険加入が条件)
- 勤続6ヶ月以上でよく、転職直後でも申し込める可能性がある
- ワイド団信を取り扱い、健康状態に不安がある方も検討しやすい(借入時50歳未満が要件)
- 市街化調整区域・都市計画区域外の物件も担保の取扱い対象
という点から見て、審査基準はかなり寛容な部類と言えます。イオングループでの買い物が割引になる特典に魅力を感じる方にとっては、有力な選択肢になるでしょう。
ただし、ネット専業銀行全体で見ると、イオン銀行の金利が飛び抜けて低いわけではなく、付帯サービスが突出しているわけでもありません。審査に落ちてから他行へ申し込むと時間のロスが大きいため、審査基準の異なる複数の住宅ローンに同時に申し込んでおくのも有効な戦略です。諸費用の分かりやすさやオンライン・店舗の両対応で選ぶなら、事務取扱手数料が借入金額の2.20%(税込)で保証料0円、一般団信の上乗せ0円、2026年3月開始の全疾病保障付団信(上乗せ0円)なども備えるSBI新生銀行のように、店舗相談とネット手続きの両方に対応した銀行も候補に加えて比較検討するとよいでしょう。
【おさらい】イオン銀行の住宅ローンの特徴は?
イオングループでの毎日の買い物が5%OFF
イオン銀行の住宅ローン最大の特徴は、イオングループとの連携特典「イオンセレクトクラブ」です。イオン、まいばすけっと、マックスバリュ、ピーコック、ダイエーなどのイオングループでの買い物が毎日5%OFFになり、日常づかいの多い家庭に根強い人気があります。
2023年3月以降のリニューアルで、この特典は大きく改善されました。従来は「借り入れから当初5年間」かつ「年間の割引対象額に上限」がありましたが、現在は住宅ローンの完済までずっと特典が続き、年間割引額の上限も撤廃されています。対象は、イオン銀行住宅ローン(フラット35・イオンプラス含む)・セカンドハウスローン・投資用マンションローン・アパートローンです。特典の内容・適用条件は見直されることがあるため、申込前に必ず公式サイトの最新の案内をご確認ください。
使えば使うほどおトクになるため、日々の買い物をイオングループでまかなう方にとっては、実質的な負担軽減効果の大きい特典と言えます。
金利は変動金利・当初固定を中心に検討を
イオン銀行は変動金利と固定金利特約(2年・3年・5年・7年・10年)を組み合わせる形で住宅ローンを提供しており、店舗相談とWEB手続きの両方に対応しているのが強みです。参考までに、2026年9月1日時点で公式の金利ページに掲載されていた金利は、新規借入の変動が年1.040%(物件価格の80%以内でお借入れの場合)、当初3年固定が年2.690%、当初5年固定が年3.000%、当初10年固定が年3.650%、借り換えの変動は年1.130%でした。
ただし、住宅ローン金利は毎月見直され、日銀の金融政策や短期プライムレートの動向によっても変わります。2026年は日銀の追加利上げを背景に、変動金利・固定金利ともに動きのある局面が続いています。また上で見たとおり、ローン取扱手数料を定額型にするか定率型にするかでも借入利率が年0.2%変わります。適用金利は申込時ではなく実際の借入日の金利になるため、最新の金利・キャンペーンは必ずイオン銀行の公式サイトでご確認ください。
・住宅ローン審査に通りやすい銀行ランキング
・フラット35の審査は甘い?通りやすい?
・楽天銀行の住宅ローン審査はゆるい、甘い、厳しい?
・ARUHIの住宅ローン審査は通りやすい?審査基準とは/落ちた、落ちる場合の対策は?
・住信SBIネット銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
・ソニー銀行 住宅ローン 審査は厳しい?審査期間、年収、金利について
・理由と対策を参考にしよう!住宅ローンの審査に通らなかった理由は?
・個人事業主・自営業者の住宅ローン審査はどのくらいの年収なら安心?
・パート・アルバイトでも楽天銀行の住宅ローンを借りれる?/限度額、住宅ローン控除について
・派遣社員の住宅ローン審査とは?フラット35やゆうちょの住宅ローンも解説
・外国人の住宅ローン審査条件とは?永住権なしでも借りれる?
・年収200万円台の住宅ローン審査対策/借り入れ上限・可能額、頭金なしは可能?
・年収300万円台の住宅ローン審査対策/借り入れ上限・可能額、頭金なしは可能?
・年収400万円台の住宅ローン審査対策/平均いくら借りている?住宅ローン控除とは?
・年収500万円台の住宅ローン審査対策/月々の返済額、平均・適正の借入額は?いくらまで借りれる?
・年収600万円台の住宅ローン審査対策/月々の返済額、平均・適正の借入額は?いくらまで借りれる?
・3000万円を住宅ローンで借りるには? 必要な年収や利息、返済額を計算
- 投稿タグ
- イオン銀行