
「預金連動型住宅ローン」という住宅ローン商品をご存じでしょうか。
アメリカで生まれ、日本では東京スター銀行が初めて取り扱いを始めて積極的にCMを展開していたため、名前を聞いたことがある方も多いかもしれません。
取り扱う金融機関は現在も限られますが、金利が上がる局面に入り、あらためて注目が集まっているタイプの住宅ローンです。実際、変動金利の基準となる短期プライムレート(主要行の最頻値)は2026年8月3日に年2.375%へ引き上げられ、長期プライムレートも同年8月12日に年3.250%になりました(日本銀行の統計・2026年8月12日現在)。
この記事では、表面上の金利の数字ではなく、諸費用・団信まで含めた総支払額とそもそも誰が使える商品なのか(年収・借入額の条件)という角度から、預金連動型住宅ローンのメリット・デメリットと取り扱う金融機関を解説します。最後までお付き合いいただければと思います。
1.そもそも「預金連動型住宅ローン」とは?
「預金連動型住宅ローン」は、住宅ローンの借入残高から預金残高を差し引いた分にだけ住宅ローン金利がかかる住宅ローンです。預金している金額のぶんだけ繰上返済をしたのと同じように、利息の支払いコストを抑えられる効果があります。
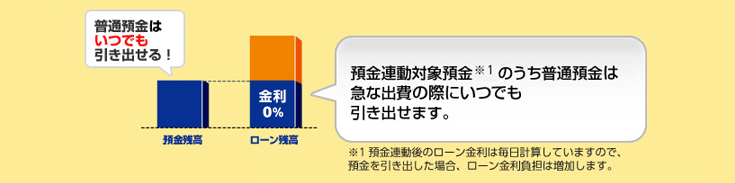
例えば、住宅ローンの借入が2,000万円、普通預金の残高が1,000万円あるとすると、差額の1,000万円に対してのみ住宅ローン金利が発生します。預金が増えるほど、利息のかかる元本が小さくなっていくイメージです。
なお、連動できる預金は「その銀行の指定した口座」に限られます。東京スター銀行の場合、公式の商品概要では①スターワン円普通預金 ②スターワン積立円定期 ③スターワン外貨普通預金 ④外国為替レート参照型オフセット定期預金〈仕組み預金〉 ⑤外国為替レート参照型円定期預金〈仕組み預金〉「円活」が対象とされています(2026年1月5日現在)。他行に置いたままの預金は連動しませんので、資金を移す前提の商品だと理解しておく必要があります。
2.「預金連動型住宅ローン」のメリットとは?
「預金連動型住宅ローン」のメリットは、繰上返済をしなくても、繰上返済をしたのと同じように住宅ローン金利の支払いコストを抑えられる点です。
通常、住宅ローンを繰上返済すると住宅ローンの残高が減るため、住宅ローン控除(減税)で還付される税金も減ってしまいます。一方で預金連動型は住宅ローンの残高そのものは減らないため、住宅ローン控除に影響を与えません。利息を抑えつつ、控除のメリットも残せるわけです。
さらに、繰上返済と違って手元に預金を残したまま利息を軽減できるため、急な出費に備えながら返済負担を下げられる点も魅力です。預金はいつでも引き出せるので、いざというときの安心感があります。
もう一つ見落とされがちなのが、金利上昇の影響を受ける元本そのものが小さくなるという効果です。金利を固定して守るのではなく、「利息がかかる残高を減らして守る」という発想のため、変動金利のまま金利上昇に備えたい人の選択肢になります。
3.「預金連動型住宅ローン」のデメリットとは?
最大のデメリットは、基準となる金利(基本金利)が一般的な住宅ローンより高めに設定されやすい点です。預金で相殺できることが前提の商品のため、相殺できる預金が十分にないと、かえって割高になりがちです。
実際、東京スター銀行の預金連動型スターワン住宅ローンの基本金利は変動金利型で年1.650%〜3.250%とされています(同行公式サイト・2026年8月3日現在)。同じ時期のネット銀行の変動金利と比べると高い水準であり、「預金で相殺できた分だけ得をする」商品性がそのまま数字に表れていると言えます。
次に注意したいのが返済額の見直しサイクルです。公式の商品概要では、変動金利型の基本金利は6回目の約定返済日に見直し、以後6か月ごとに見直すとされています。一般的な変動金利型に見られる「5年ルール」(5年間は毎月返済額を据え置く仕組み)や「125%ルール」(返済額の上昇を1.25倍までに抑える仕組み)については商品概要に記載がないため、適用の有無は必ず商品説明書や公式サイトでご確認ください。金利が上がったときに毎月の返済額がどう変わるかは、この点で大きく変わります。
また、事務手数料は借入金額の2.20%(税込)で、これはネット銀行の定率型と同じ水準です。金利が実質ゼロに近づいても初期費用は借入額に比例してかかる点は、総コストで比較するうえで外せません(保証料はかからず、一部・全部の繰上返済手数料、固定金利の選択手数料は無料とされています)。
このように、住宅ローン残高に対してまとまった預金を持てる人でないとメリットを活かしきれないのが、この商品の本質的な性格です。金利の低さだけで判断せず、自分の手元資金とのバランスで考えることが大切です。
4.代表格・東京スター銀行「預金連動型スターワン住宅ローン」の現在の条件
預金連動型の代表格である東京スター銀行は、2003年2月に日本初の預金連動型「スターワン住宅ローン」を発売しました。その後、住宅ローンの金利引き下げ競争が激しかった時期に一時販売を停止していましたが、金利の上昇局面を受けて2025年1月6日に販売を再開しています。
公式サイトによると、預金連動対象預金の残高が借入額を上回り、かつ団信に加入しない場合は、実質金利を年0%まで下げられるのが最大の特徴です。団信に加入する場合は、基本金利とは別に「特約金利」を負担します。特約金利は預金連動しない(預金残高にかかわらずローン残高全体にかかる)ため、実質的な負担の下限になります。
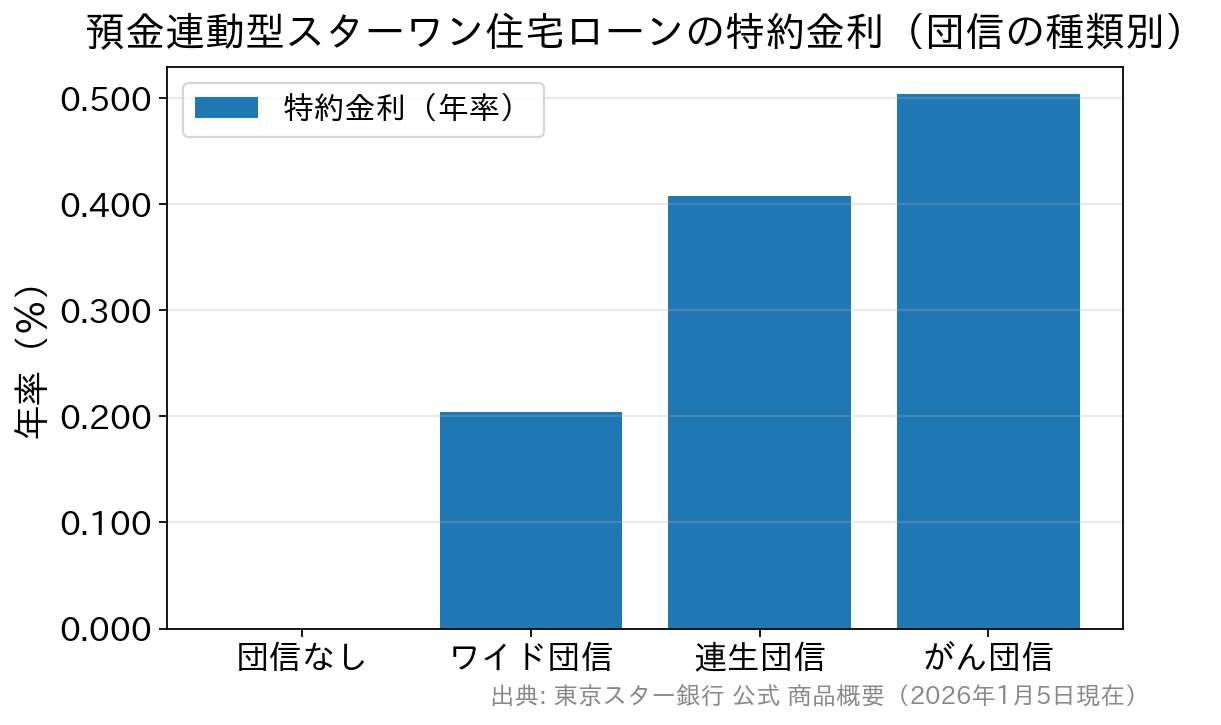
| 団信の選び方 | 特約金利(年率) | 加入できる方の目安 |
|---|---|---|
| 団信を付帯しない | 負担なし(実質金利年0%も可能) | 法定相続人1名の連帯保証が必要 |
| ワイド団信(引受条件緩和型) | 0.204% | 実行時年齢が満65歳以下(完済時満84歳以下) |
| 連生団信 | 0.408% | ワイド団信と同様 |
| がん団信(がん保障特約付き) | 0.504% | 実行時年齢が満58歳以下(完済時満84歳以下) |
※東京スター銀行の公式サイトに掲載された商品概要(2026年1月5日現在)にもとづく。特約金利は金融情勢の変化等により変更されることがあり、契約後に種類を変更することはできません。
なお、団信を付けない場合は法定相続人1名(完済時に84歳以下の方)を連帯保証人にする必要があるとされています。「実質金利年0%」は団信なしを前提とした数字なので、万一のときの備えを生命保険などで別に用意できているかとセットで考えるべき数字です。
使えるのは誰か—意外に厳しい年収・借入額の条件
この商品でもっとも見落とされやすいのが、そもそも申し込める人が限られているという点です。公式の商品概要(2026年1月5日現在)では、主に次の条件が挙げられています。
- 前年度の税込年収が1,000万円以上(年収合算する場合は各人500万円以上かつ合算1,000万円以上)
- 借入額は3,000万円以上3億円以内(購入・建築の場合は物件購入価格の100%が上限)
- 20歳以上65歳以下で、完済時の年齢が84歳以下
- 正社員として1年以上、または会社役員・自営業として2年以上の安定した収入を公的書類で証明できる
- 借り換えにも利用可能(同行のローンからの借り換えは対象外)
つまり、年収要件がある時点で、一般的な住宅ローンとは想定している借り手がまったく違う商品だということです。一方で、会社役員・自営業でも2年以上の実績があれば正面から対象に含まれている点は、勤続年数の短さや事業所得の変動を理由に候補を絞られがちな方にとって意味のある違いです。
どんな人にメリットが大きい?
イメージしやすいよう、極端な例で考えてみましょう。住宅ローンの残高が5,000万円あり、同額の5,000万円を預金できる人であれば、預金連動によって住宅ローンの金利負担は実質ゼロに近づけられる一方、住宅ローン控除は残高に応じて受け取れる計算になります。つまり「住宅ローン残高が大きく、手元資金も厚い人」ほど効果が大きい商品ということです。
逆に、預金が住宅ローン残高の一部にとどまる場合は、年1.650%〜3.250%という基本金利の高さがそのまま負担になります。「相殺できる割合」がこの商品の損益分岐点だと考え、一般的な低金利の住宅ローンと総支払額を必ず並べて比較しましょう。
5.預金連動型住宅ローンを取り扱う金融機関は?
預金連動型住宅ローンは、現在も取り扱う金融機関が限られる商品です。もっとも代表的なのは前述の東京スター銀行(2025年1月再開)で、このほか一部の地方銀行・第二地方銀行・信用金庫などが独自に取り扱ってきた経緯があります。
ただし、地銀・第二地銀・信金は自行の営業エリア内でしか住宅ローン融資を行わないことが多く、利用できる人は地域や条件によって限られます。また、合併や商品改定によって取扱状況は変わります(例えばかつて取り扱っていた関西アーバン銀行は、2019年4月に近畿大阪銀行と合併して関西みらい銀行となっています)。現在も預金連動型を取り扱っているか、条件はどうかは、必ず各金融機関の公式サイトで最新情報をご確認ください。
なお、メガバンクや多くのネット銀行では預金連動型住宅ローンは取り扱っていないのが一般的です。低金利そのものを重視する場合は、変動金利の低い住宅ローンと比較するのが現実的でしょう。
6.預金連動型住宅ローンの住宅ローン減税への影響は?
預金連動型住宅ローンを利用していても、住宅ローン残高そのものは減らないため、住宅ローン控除(減税)は残高に応じて規定どおり受けられます。東京スター銀行も公式のよくある質問で「一般的な住宅ローンと同様に住宅ローン減税を受けることができる」と案内しています。
ここが、繰上返済との決定的な違いです。繰上返済は残高を減らすので控除額も減りますが、預金連動は利息だけを減らして残高は残すため、控除の枠を使い切りやすくなります。
ただし、住宅ローン控除には住宅の種類・省エネ性能・入居年・所得などの要件があり、借入残高のすべてが控除対象になるわけではありません。控除率や借入限度額は税制改正で見直されるため、適用条件と控除額は国税庁のウェブサイトで最新の内容をご確認ください。
7.預金連動型住宅ローンのよくある質問(FAQ)
Q. 預金がローン残高の一部しかない場合でも、使う意味はありますか?
A. 相殺できる割合しだいです。預金連動型は「預金で相殺できること」を前提に基本金利がやや高めに設定されているため、相殺できる割合が小さいほど割高になります。判断のしかたはシンプルで、「相殺後に実際にかかる金利+特約金利」と「一般的な住宅ローンの適用金利」を並べ、事務手数料まで含めた総額で比べることです。相殺率が低いうちは、素直に低金利の住宅ローンを選んだほうが総支払額を抑えやすいケースが多くなります。
Q. 自営業や会社役員でも申し込めますか?
A. 東京スター銀行の預金連動型スターワン住宅ローンでは、公式の商品概要で「会社役員・自営業として2年以上の安定した収入を公的書類で証明できる方」が対象に含まれています(2026年1月5日現在)。ただし前年度税込年収1,000万円以上・借入額3,000万円以上といった条件も同時に課されるため、勤務形態よりも収入水準と資金規模のハードルが高い商品です。取扱条件は金融機関ごとに異なるので、事前に相談して確認するのが安心です。
Q. 金利が上がると返済額はどうなりますか?
A. 預金で相殺しきれていない部分には金利がかかるため、その分は金利上昇の影響を受けます。逆に言えば、預金と同額のローン残高は金利が上がっても影響を受けません。ただし東京スター銀行の場合、基本金利は変動金利型で6か月ごとに見直されるとされており、「5年ルール・125%ルール」の適用については商品概要に記載がありません。見直し時に毎月の返済額がどう変わるかは、契約前に商品説明書で必ず確認してください。
Q. 繰上返済と預金連動、どちらが得ですか?
A. 利息を減らす効果だけを見れば、同じ金額ならどちらも同等です。違いは「そのお金を引き出せるか」と「住宅ローン控除が減るか」の2点にあります。繰上返済は資金が戻らず控除も減りますが、預金連動は手元資金を残したまま控除も維持できます。一方で預金連動型は基本金利が高めなので、一般的な低金利ローン+繰上返済という組み合わせのほうが安く済むこともあります。総額での比較が欠かせません。
8.まとめ
預金連動型住宅ローンは、住宅ローン残高が大きく、手元資金も厚い人ほどメリットが大きい商品です。金利が上がる局面では、預金を活かして利息を抑えつつ手元資金を残せる選択肢として、あらためて注目されています。
一方で、年収1,000万円以上・借入3,000万円以上といった条件が示すとおり、誰にでも開かれた商品ではありません。手元資金がそれほど多くない場合は、事務手数料・保証料・団信まで含めた総支払額で見ると、一般的な低金利の住宅ローンのほうが向いていることも少なくありません。たとえばSBI新生銀行は、保証料や一部繰上返済手数料が0円で諸費用の内訳がわかりやすく、上乗せなしの全疾病保障付団信も選べるなど、総コスト重視で検討する際の有力な選択肢の一つです。
とにかく低金利の住宅ローンを利用したいという方は、変動金利ランキングもあわせて参考にしてみてください。
※本記事に記載の金利・手数料・条件は、記載時点で各金融機関の公式サイトにて確認したものです。最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。
| 変動金利型住宅ローンランキング<2026年9月金利更新> | |||||
|---|---|---|---|---|---|
| 順位 | 銀行名 | 変動金利 | 事務手数料 | 無料の疾病保障 | 申込み |
| 1位 |  | 年1.060% ※4 | 借入額の 2.20%(税込) | 詳細を確認 | |
| 2位 |  WEB申込コース | 年1.750% (通期引下げプラン・新規借り入れ)※2 | 借入額の 2.20%(税込) | スゴ団信・全疾病保障 が無料で付帯 | 詳細を確認 |
| 3位 |  | 年1.330% (全期間引下型・新規借り入れ)※5 | 借入額の 2.20%(税込) | 一般団信 | 詳細を確認 |
| 5位 |  | 年1.040% | 借入額の 2.20%(税込) | なし | 詳細を確認 |
※4 自己資金10%以上の場合 | |||||
| 変動金利比較ランキングの詳細はこちら | |||||
・PayPay銀行(旧ジャパンネット銀行)の住宅ローンの落とし穴とは?
・楽天銀行(フラット35・金利選択型)の住宅ローンの落とし穴とデメリット
・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】
・SBIマネープラザの住宅ローンの落とし穴とは?
・ドコモの銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴とは?
・りそな銀行 住宅ローン(借り換え)のメリットとは?
・イオン銀行 住宅ローンのメリット・デメリットとは?
・三井住友銀行の住宅ローンのメリット・デメリットとは?
・PayPay銀行(旧ジャパンネット銀行)の住宅ローン 審査基準を解説 ゆるい?厳しい?
・ネット銀行の住宅ローン メリット&デメリット 審査や手数料など解説
