
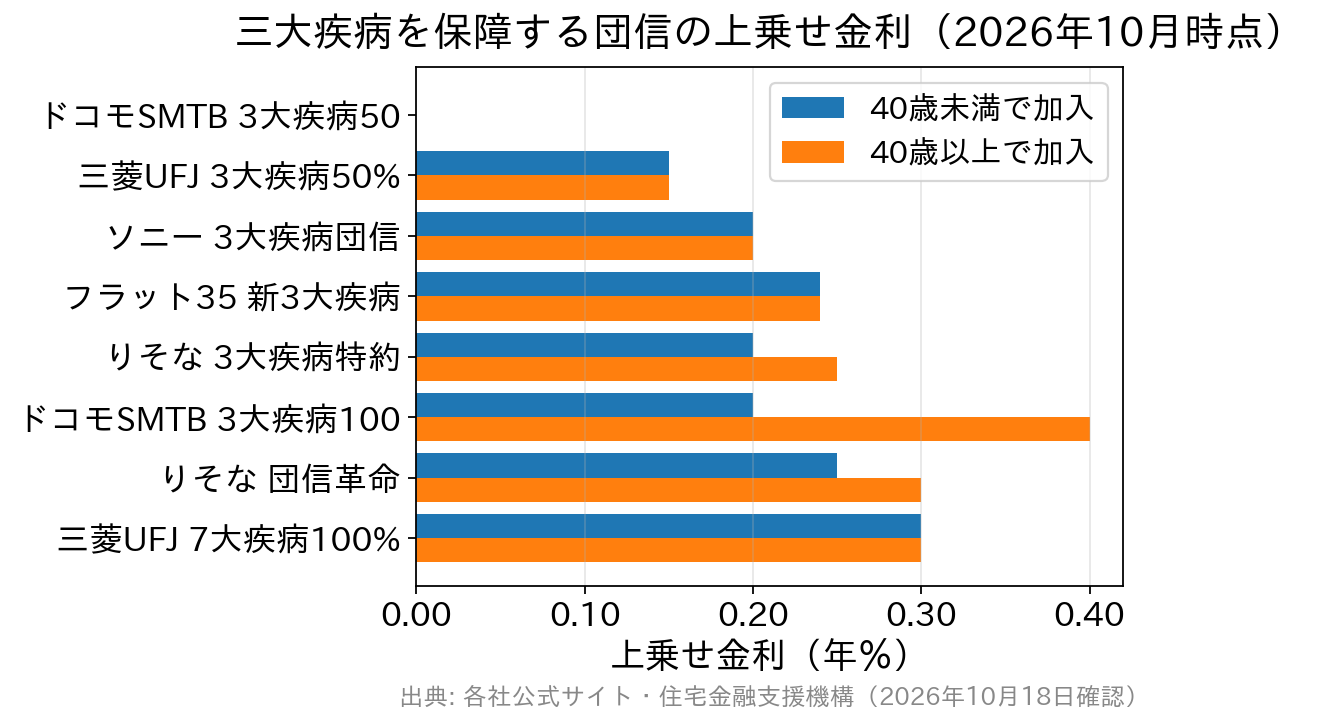
三大疾病(がん・急性心筋梗塞・脳卒中)まで保障する団信の上乗せ金利は、2026年10月18日に各社の公式サイトで確認した範囲では年0.150〜0.400%に収まります。ドコモSMTBネット銀行(旧・住信SBIネット銀行)のように、借入時50歳以下なら上乗せなしで残高の50%を保障する銀行もあります。
それでも数字だけで選べないのは、上乗せ金利が同じでも、保障される範囲や支払われる条件、加入できる年齢が銀行ごとに違うからです。とくに、上乗せ金利が年齢やペアローンの有無で変わる点と、上乗せ0円で三大疾病の一部を持てる銀行がある点は、比較表からは読み取りにくい違いです。
三大疾病保障付き団信とは
住宅ローンの団信(団体信用生命保険)のうち三大疾病保障付き団信は、がん・急性心筋梗塞・脳卒中で所定の状態になったとき(または診断されたとき)に、住宅ローン残高が0円になる、または一部が保障される団信です。多くは通常の団信に金利を上乗せして付帯します。基本の仕組みは団信の種類と疾病保障の上乗せ金利を銀行別に比べた解説にまとめていますが、三大疾病保障では次の3点に注意が必要です。
- 保障の範囲が銀行で違う:純粋な三大疾病だけの銀行もあれば、がん団信だけ、全疾病保障や7大疾病など範囲の違う商品を持つ銀行もあります。
- 支払われる条件(支払事由)が違う:がんは診断だけで対象、急性心筋梗塞・脳卒中は所定の状態が60日以上継続、就業不能が所定の期間続く、などの違いで受け取りやすさが大きく変わります。
- 残高100%保障か50%保障か、上乗せ金利が何%かも商品ごとに異なります。
つまり上乗せ金利の数字だけを横並びにしても比較にはなりません。何が、どうなったときに、いくら保障されるのかをセットで見る必要があります。
三大疾病をまとめて保障する主な商品(2026年10月時点)
がん・急性心筋梗塞・脳卒中の三大疾病をまとめて保障する商品と、現在の上乗せ金利を表にしました。民間の銀行に加え、全期間固定のフラット35で選べる団信も並べています。
| 銀行・商品 | 上乗せ金利(年) | 保障の型(概要) | 加入できる年齢 |
|---|---|---|---|
| ドコモSMTBネット銀行 スゴ団信「3大疾病50プラン」 | なし(借入時50歳以下は基本付帯) +0.250%(借入時51歳以上) | がんの診断確定、脳卒中・急性心筋梗塞で所定の状態になったとき、残高が半分に | 上乗せなしは借入時50歳以下 |
| ドコモSMTBネット銀行 スゴ団信「3大疾病100プラン」 | +0.200%(借入時40歳未満) +0.400%(借入時40歳以上) | 3大疾病で所定の状態になったとき、残高0円 | 40歳を境に上乗せ幅が変わる |
| 三菱UFJ銀行 疾病保障付住宅ローン「3大疾病50%」 | +0.150% | がんの診断確定、脳卒中・急性心筋梗塞で治療目的の入院を開始したとき、残高が半分に | 借入時18歳以上46歳未満 |
| 三菱UFJ銀行 疾病保障付住宅ローン「7大疾病100%」 | +0.300% | がんの診断確定、脳卒中・急性心筋梗塞での入院で残高0円。高血圧性疾患など4疾病による就業不能も保障 | 借入時18歳以上50歳未満 |
| りそな銀行・埼玉りそな銀行 3大疾病保障特約 | +0.200%(加入時40歳未満) +0.250%(加入時40歳以上) | 所定のがん、急性心筋梗塞・脳卒中による所定の状態で残高0円 | 借入時年齢 満50歳未満 |
| ソニー銀行 3大疾病団信 | +0.200% | がん団信100の保障に急性心筋梗塞・脳卒中の残高100%保障を追加。がん診断給付金100万円なども付帯 | 加入時年齢 満50歳未満 |
| りそな銀行・埼玉りそな銀行 団信革命(特定状態保障特約付団信) | +0.250%(加入時40歳未満) +0.300%(加入時40歳以上) | 3大疾病に加え、病気やケガによる所定の状態・所定の要介護状態も対象で残高0円 | 借入時年齢 満50歳未満 |
| フラット35 新3大疾病付機構団信 | +0.240% | 3大疾病が原因で一定の要件に該当したとき、要介護2以上の状態などで残高0円 | 満15歳以上満51歳未満 |
※支払事由(診断のみで対象か、所定の状態の継続や入院が必要か等)や保障割合は商品ごとに異なります。表は2026年10月18日に各社の公式サイトで確認した内容です(三菱UFJ銀行は公式パンフレット、フラット35は住宅金融支援機構「新3大疾病付機構団信の加入要件・保障内容」)。
三菱UFJ銀行の「7大疾病保障付住宅ローン ビッグ&セブン〈Plus〉」は、2024年12月25日に「疾病保障付住宅ローン」へ名称とプラン名が変わりました。現在は3大疾病50%・7大疾病100%・全疾病100%(年0.500%)の金利上乗せ型3つと、毎月保険料を払う保険料支払型を合わせた4プランから選ぶ仕組みで、引受保険会社は東京海上日動火災保険です。
旧名称のまま書かれた解説ではプラン構成が古いことがあり、上乗せ年0.150%で残高の半分を保障する3大疾病50%の存在が抜けている場合もあります。ただし3大疾病50%は借入時46歳未満までしか選べないため、40代半ばで借りる人は対象に入るかを先に確認しておく必要があります。
見落とされがちな論点①:上乗せ0円で三大疾病の一部を持てる銀行がある
比較記事では三大疾病保障を金利を上乗せして買うものと書きがちですが、実際には上乗せ0円で三大疾病の一部をカバーできる銀行があります。
代表例がドコモSMTBネット銀行の「スゴ団信」です。全疾病保障に加えて、借入時50歳以下なら「3大疾病50プラン」が上乗せ金利なしで基本付帯され、がんの診断確定や、脳卒中・急性心筋梗塞で所定の状態になったときに残高の半分が保障されます。残高が0円ではなく半分になる点が、上乗せタイプとの違いになります。
同行の住宅ローンは、WEB申込コースの仮審査申込が2026年10月30日(金)17時で受付を終了し、それ以降はSBIマネープラザなどの銀行代理業者が窓口の対面相談コースで申し込む形になります。スゴ団信は対面相談コースでも付帯しますが、審査結果による金利の上乗せは対面相談コースが最大年0.55%(WEB申込コースは年0.1〜0.3%)と幅が広く、表示金利どおりになるとは限りません。
auじぶん銀行も、単独加入かつ50歳以下であれば「がん50%保障団信」を上乗せ金利なしで付帯できます。がん診断で残高の50%を保障するほか、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病でも残高の50%を保障し、全疾病長期入院保障と月次返済保障も付きます。がん100%保障団信は年0.050%、がん100%保障団信プレミアムは年0.150%、ワイド団信は年0.300%の上乗せです。
もっとも、50歳以下で特約のない一般団信を選ぶと、通常より年0.054%低い一般団信限定金利が適用されます。そのため、がん50%保障団信を付けた場合との差は、実質的には年0.054%の金利差として表れることになります。
ここで注意したいのがペアローンです。auじぶん銀行では、夫婦それぞれが借りて互いを保障する「ペアローン連生団信」を選ぶと、同じがん50%保障団信でも年0.300%の上乗せになります(一般団信でも年0.200%)。上乗せ0円という前提は単独で借りるかペアローンで借りるかで変わり、これは比較表からは読み取れない、実務上とても大きな違いです。
見落とされがちな論点②:上乗せ金利は年齢で変わることがある
同じ商品でも、加入時の年齢で上乗せ金利が変わる銀行があります。りそな銀行がその典型で、3大疾病保障特約は加入時40歳未満なら年0.200%、40歳以上なら年0.250%、団信革命は40歳未満なら年0.250%、40歳以上なら年0.300%と、40歳を境に0.050%の差が付きます。
ドコモSMTBネット銀行の3大疾病100プランは、40歳を境に年0.200%から年0.400%へと差がさらに大きくなります。
さらに影響が大きいのが年齢の上限です。特約付き団信は借入時(加入時)年齢が満50歳未満を条件にしている銀行が多く(りそな銀行・ソニー銀行・三菱UFJ銀行の7大疾病100%・SBI新生銀行の全疾病保障付団信とガン団信・auじぶん銀行の特約付き団信)、50歳を過ぎると選択肢が一般団信やワイド団信に限られるのが実情です。
三菱UFJ銀行の3大疾病50%は46歳未満、フラット35の新3大疾病付機構団信は51歳未満が条件です。
ドコモSMTBネット銀行の3大疾病50プランも、上乗せなしで付くのは借入時50歳以下までで、51歳以上で選ぶと年0.250%の上乗せになります。疾病保障を重視する人ほど何歳で借りるかが選択肢そのものを左右するのは、こうした年齢の線引きが銀行ごとにばらばらだからです。
40代後半で住宅購入を検討している場合は、金利の比較より先に、その銀行の団信に自分の年齢で加入できるかを確認してください。がんの罹患歴がある場合は特約付き団信を申し込めない銀行もあります(ソニー銀行・りそな銀行は公式にその旨を明記し、フラット35の新3大疾病付機構団信も過去にがんと診断された人は加入できません)。
フラット35でも三大疾病保障は選べる
全期間固定のフラット35を使う場合は、銀行独自の団信ではなく住宅金融支援機構の団信に加入します。標準の新機構団信に年0.240%を上乗せすると、新3大疾病付機構団信として三大疾病と要介護2以上の状態まで保障が広がります。加入できるのは申込書兼告知書の記入日に満15歳以上満51歳未満の人です。
注意したいのは保障の期間で、三大疾病と介護の保障は満75歳の誕生日の属する月の末日までとなり、その翌月からは死亡・身体障害だけを保障する新機構団信の内容に切り替わります。返済期間が長く完済が70代後半になる計画では、後半は三大疾病の保障が付かないまま返済が続くことを前提に考える必要があります。
がん団信や全疾病保障など範囲の違う保障との比較
三大疾病そのものではなくても、がんや就業不能をカバーする団信を上乗せ0円〜少額で付けられる銀行があります。上乗せ0円の疾病保障だけを並べた上乗せ0円で付けられる疾病保障の比較もありますが、範囲が違うので、横並びにせず何が保障されるかで比べることが欠かせません。
- SBI新生銀行:一般団信・全疾病保障付団信・ガン団信の3つから1つを選ぶ方式です。全疾病保障付団信は上乗せ金利なしで、がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8疾病を含む病気やケガで所定の就業不能状態が続いた場合に残高を保障し、就業不能期間中の毎月の返済額も保障します。ただし要件は就業不能状態が続くことで、がんと診断されれば即0円という仕組みとは異なります。ガン団信は年0.100%の上乗せで、こちらは診断確定で残高が0円になります。全疾病保障付団信・ガン団信の加入年齢はいずれも20〜49歳です。
- ソニー銀行:がん団信50は上乗せなし(がん診断で残高の50%を保障)、がん団信100は年0.100%(残高100%+がん診断給付金100万円など)。2026年1月からは、がん団信100などに付くがん先進医療給付金の上限が通算2,000万円に引き上げられ、一時金30万円も加わりました。3大疾病団信(年0.200%)は、このがん団信100に急性心筋梗塞・脳卒中の保障を足したものです。
- PayPay銀行:がん50%保障団信は年0.100%、がん100%保障団信は年0.150%の上乗せです(無料は一般団信まで)。がん50%保障団信の上乗せは2026年6月1日借入分から年0.100%に改定されているため、がん団信が無料とする古い記事の記述は現在の条件と合いません。
- みずほ銀行:がん・7大疾病の補償は金利上乗せではなく保険料を別に支払う「ローン返済支援保険」方式で、他行の金利上乗せタイプと仕組みが異なります。保険料は借入金額・借入期間・年齢などによって毎月変動すると案内されており、事前に金利換算で比べにくい点に注意が必要です。
団信の商品ラインアップは各行で改定・新設・終了が繰り返されており、三菱UFJ銀行のように名称ごと変わる例もあります。比較記事で見た商品名が、申込先の現在の商品一覧に載っているかを照らし合わせておくと、古い情報で判断する失敗を避けられます。
上乗せ年0.200%は総支払額にいくら効くのか
疾病保障を付けるか付けないかで迷ったら、上乗せ分を金額に換算して考えるのが確実です。例えば、借入額3,000万円・返済期間35年・元利均等返済で、適用金利が年1.600%のまま変わらないと仮定すると、毎月の返済額は約93,300円です。
ここに年0.200%を上乗せして年1.800%になると毎月約96,300円となり、差は月に約3,000円、35年間の総返済額では約126万円になります。上乗せが年0.300%なら月の差は約4,500円、総額の差は約190万円です(ボーナス返済なし・諸費用を含まない単純計算)。
この負担を、毎月約3,000円で残高100%の保障を買うと見るか、35年間払い続ける固定費と見るかは家計の考え方しだいです。上乗せ0円の50%保障で足りるのか、追加の負担を払って100%にするのかは、金額に直すと比べやすくなります。
選ぶ前に確認したい3つの条件
1. 三大疾病か、がん団信か、全疾病かを区別する。名前が似ていても保障範囲は別物です。がん中心か、脳・心臓も含めるか、就業不能まで含めるかは、自分が備えたいリスクから決めることになります。
2. 支払事由を必ず読む。がんは診断確定だけで対象なのか、急性心筋梗塞・脳卒中は所定の状態が60日以上継続することが必要なのか、入院の開始で対象になるのか、就業不能が所定の期間続くことなのかで、実際の受け取りやすさが大きく変わります。上乗せが同じ0.200%でも、支払事由が厳しければ実質的な価値は下がります。
3. 自分の年齢と借り方(単独かペアローンか)で条件を確認する。前述のとおり、上乗せ金利も加入可否も年齢とペアローンの有無で変わるため、一般論の比較表ではなく、自分の条件で見積もることが欠かせません。
よくある質問
Q. 住宅ローンに三大疾病保障は必要ですか?
A. 必要かどうかは、治療で収入が減ったときに返済を続けられるかで決まります。貯蓄や配偶者の収入で返済を続けられるなら上乗せ0円の50%保障や一般団信で足り、住宅ローンを完全に消したい人ほど上乗せタイプの100%保障が向きます。
Q. がんにかかったことがあると、三大疾病保障には入れませんか?
A. 多くの商品で申し込めません。ソニー銀行・りそな銀行は特約付き団信について、フラット35は新3大疾病付機構団信について、過去にがんと診断された人は加入できないと明記しています。通常の団信に入れない人向けに、上乗せ年0.200〜0.300%程度のワイド団信を用意する銀行もあります。
まとめ
三大疾病保障付き団信は、保障範囲(三大疾病かがんか全疾病か)、支払事由、上乗せ金利の3点で比べるのが失敗しないコツです。
2026年10月時点で三大疾病をまとめて保障する商品は、三菱UFJ銀行の3大疾病50%(年0.150%)、ソニー銀行の3大疾病団信(年0.200%)、りそな銀行の3大疾病保障特約(年0.200〜0.250%)、フラット35の新3大疾病付機構団信(年0.240%)などで、ドコモSMTBネット銀行は借入時50歳以下なら3大疾病50プランが上乗せ0円で付きます。
そのうえで見落としたくないのは、上乗せ金利は年齢とペアローンの有無で変わり、加入できる年齢にも上限があるという点です。比較表の数字をそのまま自分に当てはめず、自分の年齢と借り方で条件を見積もってください。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
