
2024年にマイナス金利政策が解除されて以降、日本の金融政策は「金利のある世界」へと歩みを進めてきました。2026年に入っても日銀は段階的な利上げを続けており、2026年9月には長期金利(新発10年物国債利回り)が約30年ぶりに3%台をつけるなど、住宅ローン金利の前提は数年前とはまったく違うものになっています。
ここでは、2026年9月時点の住宅ローン金利の現在地と、これから借りる人・すでに返済中の人がそれぞれ何を見ておけばよいのかを整理します。当サイトの視点らしく、「表面金利の高低」ではなく「総コスト」と「上がり方の経路」から見ていきます。
住宅ローン金利を決める要因は?
まず、住宅ローン金利の基準から説明していきましょう。住宅ローン金利の基準となるのは、次の2つです。
長期の固定金利 → 国債金利(新発10年国債利回り)
変動金利・短期固定金利 → 短期プライムレート
固定金利・変動金利はそれぞれの指標に連動していると言われています。この指標の上下に加えて、銀行が販売を強化したい商品や他行との金利の駆け引きによって、店頭の金利や引き下げ幅が決まります。この2つは動く理由も動くタイミングも別なので、「金利が上がった」というニュースを見たときは、どちらの話なのかを見分けることが第一歩になります。
短期プライムレートとは
短期プライムレートは、各金融機関が「無担保コール翌日物」などの市場金利(=日銀の政策金利の影響を受ける)を参考に独自に決定します。元にする市場金利が共通なので、銀行間の差はほとんどありません。
この短期プライムレートは、2009年1月から長らく1.475%で変わっていませんでしたが、日銀の利上げを受けて2024年以降は上昇に転じました。さらに2026年6月に日銀が政策金利を年1.0%程度へ引き上げたことを受け、主要行の短期プライムレートは2026年8月3日から年2.375%(従来 年2.125%から+0.250%)に改定されています(三菱UFJ銀行・みずほ銀行の公式ページで確認)。変動金利型住宅ローンの基準金利は、この短期プライムレートに連動して動きます。
国債金利(新発10年国債利回り)とは
新発10年国債利回りとは、新規に発行された償還期間10年の国債の流通利回りのことで、日本の金融市場における長期金利の代表的な指標です。全期間固定金利(フラット35など)や固定期間の長い金利は、この長期金利の影響を受けます。
かつては日銀の金融緩和で0%近辺に抑えられていましたが、金融政策の正常化と財政拡張への警戒から上昇が続き、2026年9月1日には約30年ぶりに3.000%台へ乗せました。もっとも、その後は同じ週のうちに3%を下回る場面もあり、日々上下しています。「3%を超えて上がり続けている」とも「天井を打った」とも言えず、確かなのは水準そのものが約30年ぶりの高さにあるという点です(最新の水準は財務省の国債金利情報などでご確認ください)。
2026年9月の住宅ローン金利の現在地
日銀は「現在の金融環境はなお緩和的」との認識のもと、経済・物価情勢に応じて利上げを継続する姿勢を示しています。かつてのような「低金利が続く」という前提ではなく、変動金利にも上昇圧力がかかり、固定金利は高止まりという局面です。金利タイプ別に、現在の水準を確認しておきましょう。
| 金利タイプ | 連動する指標 | 2026年9月の水準(当社実測・最優遇) |
|---|---|---|
| 変動金利 | 短期プライムレート | 大手行の新規で年0.950%〜1.525%(りそな0.950%/みずほ1.025%/三菱UFJ1.195%/三井住友1.525%) |
| 10年固定 | 新発10年国債利回り | 大手行の新規で年3.450%〜3.955%(みずほ3.450%/三菱UFJ3.630%/三井住友3.700%/りそな3.955%) |
| 35年固定(フラット35) | 新発10年国債利回り | 年3.460%(融資率9割以下・団信あり・返済21〜35年。前月比+0.170%) |
いずれも2026年9月1日に各金融機関の公式サイトで当社が確認した最優遇金利です。最優遇金利は審査結果によって誰にでも適用されるものではなく、また金利は月ごとに改定されるため、実際に適用される金利は必ず各金融機関の公式サイトでご確認ください。
・変動金利:9月に最優遇を引き上げたのは大手5行のうち三菱UFJ銀行と三井住友銀行の2行。他の3行は据え置き(=「変動金利が一斉に上がった」わけではない)
・10年固定:大手5行はそろって引き上げ。長期金利の上昇がそのまま反映されている
・35年固定(フラット35):年3.460%と2か月連続の引き上げで、現行の算出方法になった2017年10月以降で最も高い水準
当社が127件の適用金利を実測した結果
当編集部では毎月、各金融機関の住宅ローン金利ページを実際に開いて表示金利を取得し、銀行・商品・借入区分・金利タイプ・固定期間・融資率の単位に分解して記録しています。2026年9月1日に確認した127件のうち、前月(8月)と比較できた127件の内訳は、引き上げが106件・据え置きが21件・引き下げは0件でした(当社調べ・2026年9月1日確認)。動いた106件の変動幅は平均で0.169%です。
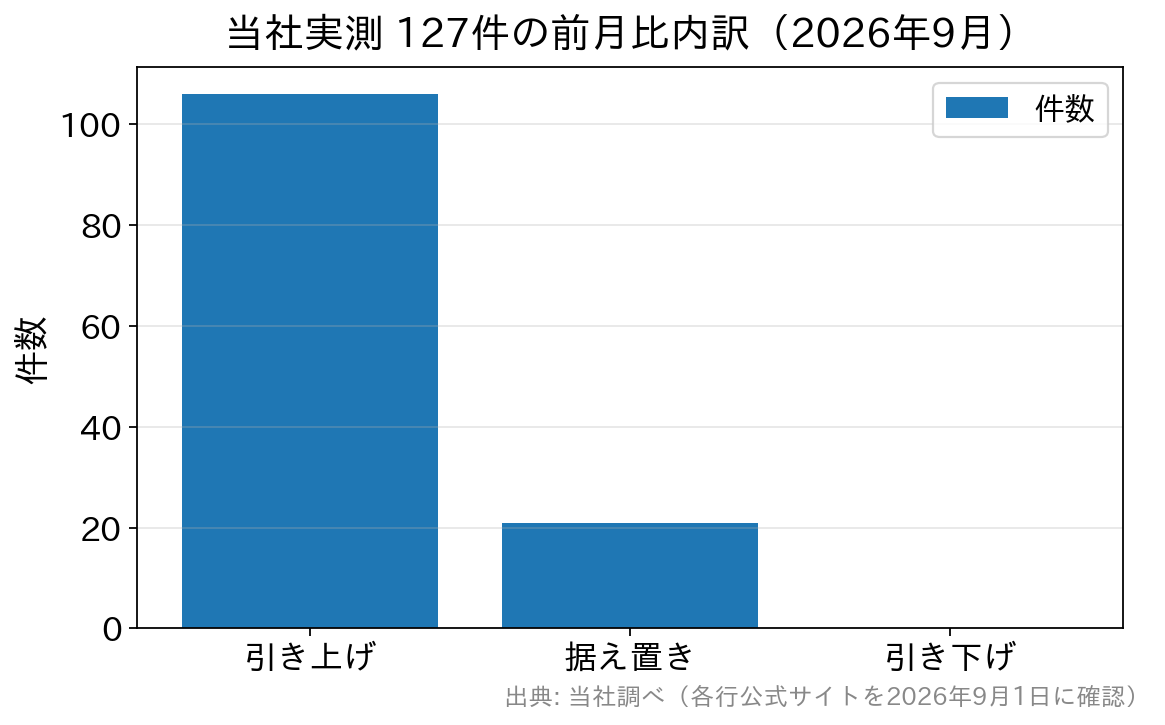
金利タイプ別に見ると、据え置きが残っているのは変動金利だけ(27件中19件が据え置き)で、固定10年・固定20年前後・フラット35はいずれも実測したすべての項目が引き上げになっていました。「固定は先に、変動は遅れて」という上がり方の違いが、数字の上でもはっきり出ている月といえます。
※当社が確認できた範囲の件数であり、市場全体の統計ではありません。件数は「銀行×商品×借入区分×金利タイプ×固定期間×融資率」の組み合わせ数で、フラット35は同一の機構金利を取扱金融機関ごとに計上しています(銀行数への言い換えはできません)。実測の蓄積は2026年6月からの4か月分です。
変動と固定では「上がる経路」も「効いてくる時期」も違う
ここが今いちばん誤解されやすいところです。長期金利が3%台に乗ったことは、変動金利が上がった理由ではありません。変動金利の土台は短期プライムレート(=日銀の政策金利)で、固定金利・フラット35の土台は長期金利。同じ「金利上昇」でも、経路がまったく別なのです。
さらに、変動金利は「これから借りる人」と「すでに返済中の人」で影響の出る時期が異なります。新規借入は融資実行時点の金利が適用されるため、引き上げ後の金利がそのまま適用されます。一方、返済中の人は各行が定める基準日(多くは4月1日・10月1日)を経てから適用金利が見直され、さらに毎月返済額に反映されるまでにタイムラグがあります。たとえば三菱UFJ銀行は、毎月返済型で2026年11月の約定返済分から、年2回返済型で2027年1月分から反映されるとしています。「9月に金利が上がった=9月から返済額が増える」ではないので、自分の銀行の反映スケジュールを確認しておきましょう。
なお、返済中の変動金利には「返済額の見直しは5年ごと」「見直し後の返済額は従前の125%まで」といったルールを設けている銀行があります。ただしこれは法律で決まったものではなく、採用の有無は銀行によって異なります。ルールがある場合も、増えた利息が消えるわけではなく、後の返済や最終回にしわ寄せがいく点には注意が必要です。ご自身の契約でどう定められているかは、金銭消費貸借契約書と各金融機関の公式サイトでご確認ください。
金利だけでなく「総コスト」と「返せる設計」で選ぶ
金利上昇局面では、表面金利の低さだけで飛びつくのは危険です。当サイトの視点として、次の2点を重視してください。
1つ目は総コストです。事務手数料(定率型なら借入額の2.20%(税込))・保証料・団信の上乗せまで含めると、表面金利が同じでも総支払額は大きく変わります。がん保障などを厚くすると金利に上乗せされる銀行が多いため、必要な保障とコストのバランスで選びましょう。とくに金利差が0.1%前後の勝負になったときは、事務手数料の方式(定率型か定額+保証料型か)で総額の順位が入れ替わることも珍しくありません。表面金利で並べた比較表は、そこまで含めて初めて意味を持ちます。
2つ目は金利が上がっても返せる設計です。変動金利を選ぶなら、金利が一定以上上がっても家計が耐えられるか、あるいは全期間固定で返済額を確定させるかを、シミュレーションで確認しておくと安心です。「変動と固定のどちらが得か」は結果でしか分からないため、得か損かではなく「返済額が動いても耐えられるか」で判断するのが現実的です。
借り換えを考えている人が最初にすべきこと
金利のニュースを見て借り換えを思い立つ人は増えていますが、順番を間違えないようにしましょう。比較サイトの金利を見る前に、まず自分がいま何%で借りているかを返済予定表や銀行のマイページで確認することが先です。優遇幅は契約時に決まっているため、同じ銀行の同じ商品でも、契約時期によって適用金利はまったく違います。現在の金利・残高・残り期間の3つが分からないと、借り換えの損得は計算できません。
そのうえで、借り換えには事務手数料・登記費用・保証料などの諸費用がかかります。金利差だけで判断せず、諸費用を含めた総額で比較してください。
不動産価格はバブル崩壊後最高値の水準に
住宅ローン金利が上昇に向かう一方で、首都圏の不動産価格はバブル崩壊後の最高値を更新し続けており、簡単にマイホームを購入できる価格帯ではなくなってきています。資材や人件費の高騰も価格を押し上げています。
金利が上がると、毎月の返済額が増えるだけでなく同じ返済額で借りられる金額(借入可能額)そのものが下がります。価格が高止まりしたまま借入可能額が下がるため、購入できる物件の条件は以前より厳しくなりやすいという点は押さえておきましょう。
金利も価格も上昇するなかでは、「いくら借りられるか」ではなく「いくらなら無理なく返せるか」を起点に、物件と住宅ローンをこれまで以上に慎重に選ぶことが重要になっています。
2026年の住宅ローン金利についてよくある質問
Q. 長期金利が3%を超えたら、変動金利もすぐに上がりますか?
A. 直接には連動しません。変動金利の土台は短期プライムレート(=日銀の政策金利)で、長期金利が動いてもそれ自体では変動金利は動きません。実際、長期金利が約30年ぶりの水準まで上がった2026年9月でも、大手5行のうち変動の最優遇を引き上げたのは2行で、3行は据え置いています。ただし日銀が政策金利をさらに引き上げれば、短期プライムレート経由で変動金利にも波及します。
Q. 短期プライムレートが上がると、返済額はいつから増えますか?
A. 銀行と契約タイプによって異なります。多くの銀行は年2回(4月1日・10月1日など)の基準日で適用金利を見直し、そこからさらに数か月後の返済分から反映されます。返済額の見直し周期を5年ごととしている銀行もあります。「短プラが上がった月から返済額が増える」わけではないので、借入先の反映スケジュールを公式サイトで確認してください。
Q. これから固定金利に切り替えるのは、もう遅いでしょうか?
A. 将来の金利は誰にも予測できないため、「間に合う・間に合わない」では判断できません。固定金利は低さを買うものではなく、返済額が確定する安心を買うものと考えると整理しやすくなります。教育費のピークと返済期間が重なる、共働きの片方が休職する可能性がある、といった「返済額が動くと困る事情」があるかどうかが判断の軸です。切り替えには手数料がかかる場合があるため、条件は各金融機関にご確認ください。
Q. 変動と固定の金利差が大きいときは、変動を選ぶべきですか?
A. 金利差の大きさは「変動が有利」の根拠にはなりません。差が大きいということは、市場が将来の金利上昇をそれだけ織り込んでいるという意味でもあります。判断すべきは差の大小ではなく、その差が縮まった(=変動が上がった)ときに家計が耐えられるかです。変動を選ぶ場合は、金利が1%上がったときの返済額を必ず試算しておきましょう。
Q. 日銀の会合の結果は、いつ分かりますか?
A. 金融政策決定会合の日程と結果は日本銀行の公式サイトで公表されます。報道で「利上げの公算」と伝えられていても、それは決定ではありません。決まったことと、観測・検討の段階の話は分けて受け取るようにしてください。
まとめ
2026年9月の住宅ローン金利は、長期金利の上昇が固定金利とフラット35に、政策金利の引き上げが短期プライムレート経由で変動金利にという、二本立ての経路ではっきりと数字に表れています。当社が実測した127件でも、引き下げは0件でした。
だからこそ、表面金利の0.1%を追いかけるより、事務手数料・保証料・団信を含めた総コストと、金利が上がっても返し続けられる設計の2点で選ぶことが、これまで以上に重要になっています。諸費用の分かりやすさや団信の内容まで含めて比べるなら、事務手数料が借入金額×2.20%(税込)の定率型で、一般団信の上乗せが0円のSBI新生銀行のように、費用と保障の条件を確認しやすい銀行も検討の選択肢に入れておくとよいでしょう。金利・手数料・団信の最新の条件は、各金融機関の公式サイトでご確認ください。
| 変動金利型住宅ローンランキング<2026年9月金利更新> | |||||
|---|---|---|---|---|---|
| 順位 | 銀行名 | 変動金利 | 事務手数料 | 無料の疾病保障 | 申込み |
| 1位 |  | 年1.060% ※4 | 借入額の 2.20%(税込) | 詳細を確認 | |
| 2位 |  WEB申込コース | 年1.750% (通期引下げプラン・新規借り入れ)※2 | 借入額の 2.20%(税込) | スゴ団信・全疾病保障 が無料で付帯 | 詳細を確認 |
| 3位 |  | 年1.330% (全期間引下型・新規借り入れ)※5 | 借入額の 2.20%(税込) | 一般団信 | 詳細を確認 |
| 5位 |  | 年1.040% | 借入額の 2.20%(税込) | なし | 詳細を確認 |
※4 自己資金10%以上の場合 | |||||
| 変動金利比較ランキングの詳細はこちら | |||||
・住宅ローン金利はどうなる? 金利の動向と予想
・「フラット35」の金利はどうなる?金利の動向と予想
・2023年の住宅ローン金利の動向と予想
・2020年の住宅ローン金利の動向と予想
・2019年の住宅ローン金利の動向と予想
・2018年の住宅ローン金利の動向と予想
・2017年の住宅ローン金利の動向と予想
