
住宅ローンを選ぶときに先に固めておきたいのは、無理なく返せる借入額と、金利に事務手数料・保証料・団信の上乗せを加えた総支払額の2つです。というのも、表示金利が同じでも諸費用と保障の付け方で負担は数十万円単位で変わり、借りられる額いっぱいに借りると返済が家計を圧迫しやすいからです。返済方法・頭金・金利タイプ・審査の流れといった基礎も、この2つを判断する材料として整理しています。
住宅ローン選びは金利と諸費用・保障をセットで比べる
住宅を購入すると、ハウスメーカーや販売会社から提携住宅ローンを勧められる場面が多くなります。提携住宅ローンには、販売会社が手続きを細かくフォローしてくれる、物件と融資の段取りを一体で進めやすいといった利点があります。
提携住宅ローンを選ぶこと自体に問題はありませんが、少なくとも金利と保障、諸費用の3点は他の住宅ローンと並べて比べておく価値があります。3,000万円を35年で借りる場合、金利が年0.2%違うだけで総返済額に100万円以上の差が出るからです(年1.5%と年1.7%で比べた当編集部の試算では約125万円)。
保障の面では、一般的な団体信用生命保険(団信)に加えて、がんや3大疾病などへの疾病保障を上乗せなしで付ける銀行が増えています。ただし上乗せなしで付く範囲や、残高の何%が保障されるかは銀行ごとに違い、保障を厚くすると金利が上乗せされる商品も多いため、金利と保障の費用は一組で見る必要があります。
>>疾病保障の上乗せ金利を銀行別に比べたい方は団信の疾病保障と上乗せ金利の銀行別比較へ
金利以外にかかる主な費用
住宅ローンの総支払額は、利息に加えて借入時の諸費用と団信の上乗せで決まります。費用の名前は似ていても計算の仕方が違うため、比べるときは同じ借入額に置き換えて金額で並べると差が見えやすくなります。
| 費用 | 主な形 | 比べるときの見方 |
|---|---|---|
| 事務手数料 | 借入額の2.20%(税込)前後の定率型/数万円の定額型 | 定率タイプは借入額が大きいほど高くなります。定額タイプは保証料が別にかかる商品が多いため、保証料と合計して比べます。 |
| 保証料 | 一括前払い型/金利上乗せ型/不要(手数料型) | 手数料タイプでは保証料が不要な代わりに事務手数料が定率になることが多く、どちらか一方だけを見ると見誤ります。 |
| 団信の上乗せ | 一般団信は上乗せなしが主流/疾病保障は年0.1〜0.4%程度の上乗せの例が多い | 上乗せは返済期間中ずっと続くため、毎月の金額と総額に置き換えて比べます。 |
| 印紙税 | 契約金額1,000万円超5,000万円以下なら2万円 | 電子契約の銀行では原則かかりません。 |
| 登記費用 | 抵当権設定の登録免許税と司法書士報酬 | 借入額に応じて変わり、どの銀行でもほぼ同じようにかかります。 |
諸費用の内訳と相場は住宅ローンの諸費用の内訳と目安で詳しく整理しています。
ボーナス返済のリスク
住宅ローンは、毎月の返済に加えてボーナス月に増額して返す方法も選べます。ボーナス返済を組み込むと毎月の返済額を抑えられるため、借入当初の家計は楽になります。
その一方で、業績に応じて支給額が変わるボーナスは、30年以上続く住宅ローンの返済原資としては不安定です。ボーナスが減ったりなくなったりすると、貯蓄を取り崩して返済することになり、家電の買い替えなどボーナスで賄うつもりだった支出にも手が回らなくなります。
ボーナス返済を使わずに毎月の返済だけで組み、ボーナスは貯蓄や繰上返済に回すのも一つの方法です。使う場合は、ボーナスが減っても払える金額に抑えておくと、返済が家計の重荷になりにくくなります。
親からの資金援助は贈与税の特例を確認する
住宅購入にあたって親から資金援助を受ける場合に気をつけたいのが贈与税です。住宅資金の援助には非課税になる特例があるため、援助を受ける前に使える制度を確かめておくと税負担を抑えられます。
- 贈与税の基礎控除
暦年課税では、1年間に受けた贈与の合計が110万円以下なら贈与税はかからず、申告も不要です。
- 住宅取得等資金の贈与税の非課税特例
2024年1月1日から2026年12月31日までに父母や祖父母から住宅取得資金の贈与を受けた場合、省エネ等住宅なら1,000万円、それ以外の住宅なら500万円まで贈与税が非課税になります(国税庁 No.4508)。受贈者の合計所得金額や床面積などの要件があり、非課税でも翌年の申告期限までに贈与税の申告が必要です。
- 相続時精算課税制度
選択すると、贈与者ごとに累計2,500万円までの特別控除が使え、超えた部分には一律20%の贈与税がかかります。2024年1月1日以後の贈与からは年110万円の基礎控除も設けられています。贈与した財産は将来の相続時に相続財産へ加算されるため、使うかどうかは相続まで見据えて判断することになります。
住宅ローンの2つの返済方法
住宅ローンの返済方法には、元利均等返済と元金均等返済の2つがあります。
元利均等返済
住宅ローンで一般的なのが元利均等返済です。元金と利息を合わせた毎月の返済額を一定にする方法で、返済当初は返済額に占める利息の割合が高く、返済が進むにつれて元金に回る額が増えていきます。元金の減り方が遅い分、総返済額は元金均等返済より大きくなります。
元金均等返済
元金均等返済は、毎月返す元金を一定にし、その時点の残高にかかる利息を上乗せして返す方法です。借入当初の返済額は高くなりますが、元金が返済のたびに減るため、返済額も徐々に下がっていきます。取り扱っていない銀行もあるため、希望する場合は商品ごとに確かめる必要があります。
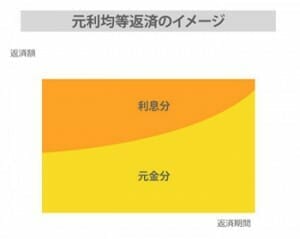
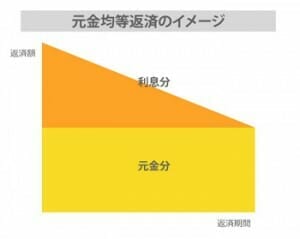
返済期間が同じなら、利息の総額は元金均等返済のほうが少なくて済みますが、返済開始からしばらくは元利均等返済より毎月の返済額が多い時期が続きます。どちらを選んでも、余裕があるときに繰上返済をすれば利息を大きく減らせます。

- 元利均等返済が一般的で、元金均等返済は取り扱う金融機関が限られる
- 当初の返済額に耐えられるかで選ぶ
頭金は必要か?
頭金とは、購入物件の代金に充てる自己資金です。以前は物件価格の2割を用意するのが目安とされてきましたが、現在は頭金なしや諸費用を含めて借りられる住宅ローンも珍しくありません。
それでも頭金を入れる意味が残るのは、借入額が減る効果に加えて、借入額が物件価格に占める割合(融資率)で金利が変わる商品があるからです。たとえば【フラット35】は融資率9割以下のほうが9割超より金利が低く、2026年10月の返済期間21〜35年の最も多い金利は9割以下が年3.830%、9割超が年3.940%です。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースでも、物件価格の80%以下で借りる場合は80%超より低い金利が設定されています(2026年10月時点)。
頭金でどれだけ総返済額が変わるか
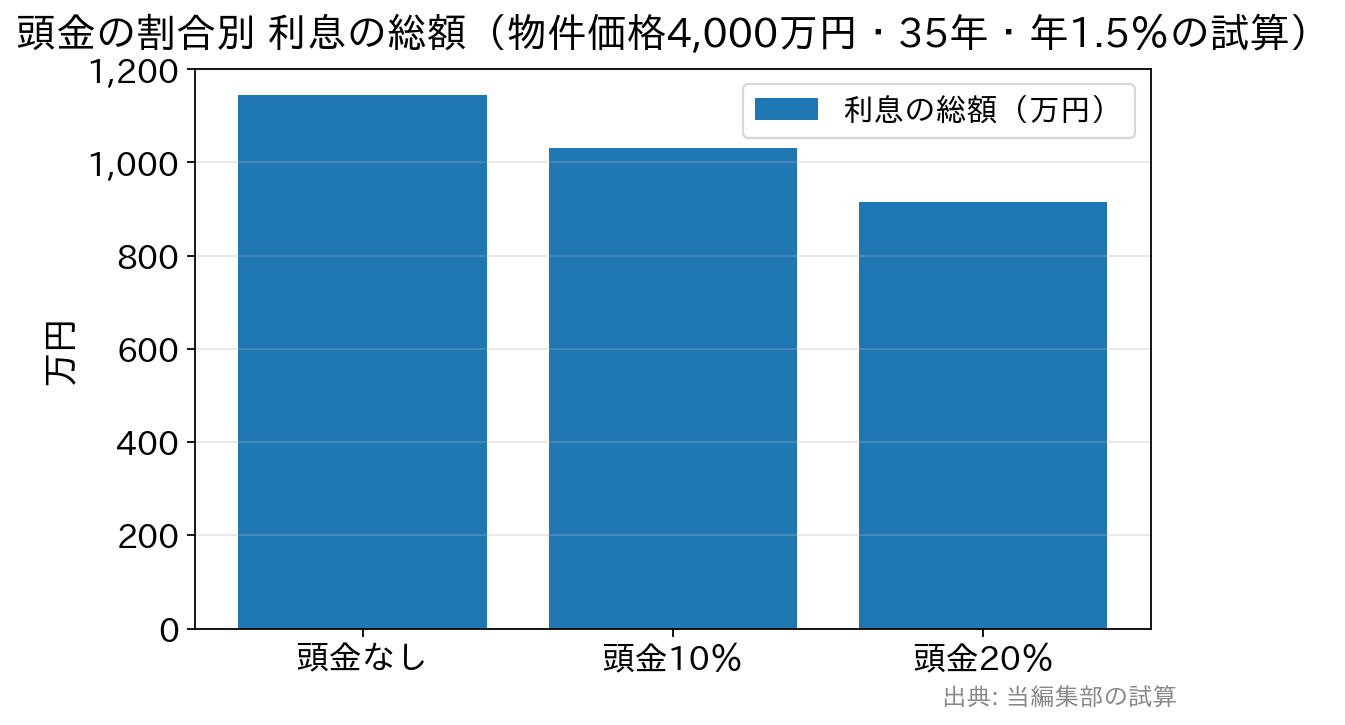
物件価格4,000万円を返済期間35年・元利均等で借りる場合に、頭金の割合で利息の総額がどう変わるかを、仮の金利を年1.5%として試算しました。
| 頭金 | 借入額 | 毎月の返済額 | 利息の総額 |
|---|---|---|---|
| なし(0%) | 4,000万円 | 約122,474円 | 約1,144万円 |
| 10%(400万円) | 3,600万円 | 約110,226円 | 約1,030万円 |
| 20%(800万円) | 3,200万円 | 約97,979円 | 約915万円 |
※当編集部の試算。金利は全期間一定の仮定で、融資率による金利差や諸費用は含みません。
頭金なしと頭金20%では、毎月の返済額で約2万4,500円、利息の総額で約229万円の差になります。融資率で金利が下がる商品を選べば差はさらに広がるため、頭金は利息と金利の両方に効くと考えると判断しやすくなります。
ただし手元資金をすべて頭金に回すと、入居後の急な出費に対応できなくなります。頭金の額は、次の項目で触れる手元に残すお金を差し引いてから決めるのが安全です。
頭金は利息の総額を減らし、融資率で金利が下がる商品では金利そのものも下げる
預貯金をすべて頭金にして大丈夫?
住宅ローンを組んで物件を購入するときには、事務手数料や保証料などの様々な諸費用がかかります。預貯金が1,000万円あるからといって、それを全て頭金にするのは避けたほうが無難です。
- 住宅購入にかかる諸費用
- 税金
不動産取得税、入居後の固定資産税・都市計画税
- 引っ越し・家具家電の費用
引っ越し代に加え、エアコン・冷蔵庫・洗濯機などの家電、家具やカーテンの購入費も必要になります。
- いざという時のための予備資金
生活費の半年分程度は手元に残しておくと安心です。月20万円の生活費なら、20万円×6か月=120万円が目安になります。
頭金を多く出すほど借入額と利息は減りますが、長い返済を続けていくうえでは、病気や失業などに備える現金を手元に残しておくことも欠かせません。頭金は、いくら出すかよりいくら残すかから考えると答えが出しやすくなります。
購入代金とは別に必要な諸費用は、一般に新築物件で物件価格の3〜7%、中古物件で6〜10%程度と言われています。自己資金を試算し、そこから諸費用と手元に残す予備資金を差し引いた額が頭金の目安です。
頭金は自己資金から諸費用と予備資金を差し引いた金額が目安
頭金が少ない場合の選択肢
頭金が多いほど借入額と月々の返済額を抑えられますが、誰もが多額の頭金を用意できるわけではありません。頭金が少なくて心配な場合は、次のような方法が考えられます。
貯める
家計の支出を一度洗い出し、把握できていない支出がないかを確かめたうえで、支出に優先順位をつけて貯蓄に回せるお金を見つけます。この作業は、住宅ローンの返済が始まってからの家計管理にもそのまま役立ちます。
購入する物件の予算を下げる
- 物件の予算を下げる
返済のリスクは借入額が大きいほど高まります。物件の予算を見直して借入額を抑えると、毎月の返済にも余裕が生まれます。
- 中古物件も選択肢に入れる
中古物件は新築と比べて割安なことが多く、借入額を減らせます。建物の状態を見て購入後の暮らしを具体的に想像しやすい点も利点です。
親から贈与を受ける・借りる
親からの贈与で頭金を増やすのは、家計の負担を減らすうえで有効な方法の一つで、前述の住宅取得等資金の非課税特例を使えば一定額まで贈与税がかかりません。
親から借りる場合は、住宅ローンと同じように利息を含めて毎月返済していないと、税務署から贈与とみなされるおそれがあります。借用書を作り、口座振込で返済するなど、返済の事実を客観的に示せるようにしておく必要があります。
家計の支出を見直し、返済が始まってからも続けられる貯蓄の習慣をつくる
無理なく返済できる返済額は?
住宅ローンで最も悩むのが、いくらなら返済を続けていけるかという点です。住宅ローンでは借りられる額と返済できる額は別もので、今の家賃と同じ返済額なら大丈夫という考え方にも注意が必要です。購入後は固定資産税や修繕費など、家賃にはなかった費用が加わるからです。
無理なく返済できる額を計算しよう
金融機関は主に年収をもとに借入額を試算しますが、同じ年収でも家族構成やライフプランは家庭ごとに違います。収入のうちどれだけを住宅ローンの返済に充てられるかは、次の4つの金額から計算できます。
- 収入(手取り額)
年間の手取り額。ボーナスがある場合はそれも含めて計算します。 - 住宅費以外の支出
住宅費以外の支出の1年分の合計。 - 住宅を購入した場合の年間の維持費
固定資産税・都市計画税、マンションなら管理費・修繕積立金・駐車場代など。 - 教育費等、将来に向けた貯蓄
子どもの教育費や老後資金の積立。一戸建てならメンテナンス費用の積立も含めます。

1〜4の金額を上の式に当てはめた結果が、無理なく返済できる年間の額です。この金額を何年払い続けられるかで、返済できる借入額の目安もわかります。
- 毎月の返済額が今の家賃と同じだから大丈夫とは限らない
- 手取りと支出から買える物件価格を逆算する
返済負担率25%以下なら安全?
無理のない返済額の目安として、返済負担率25%以内がよく挙げられます。返済負担率とは年収(額面)に占める年間返済額の割合で、住宅ローンの審査でも重視される項目です。
年収500万円の人がローン返済額を25%にすると
年収500万円の4人家族がマンションを購入するケースで考えてみます。返済額を年収の25%にすると年間の返済額は125万円、月にして約10万4,000円です。そこに管理費・修繕積立金・固定資産税として年40万円が加わると、居住費は年165万円になります。
仮に税金や社会保険料を差し引いた手取りを約400万円とすると、居住費を引いた残りは約235万円、月額にすると20万円弱です。この金額で家族4人が生活し、教育費や老後資金も貯められるかを考えると、25%という目安も家庭によっては重いことがわかります。
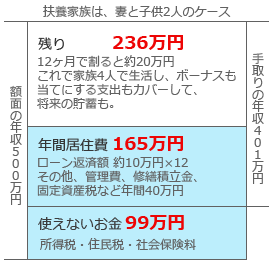
返済負担率の目安は額面年収で計算するため、手取りや家族構成、維持費の差が反映されません。将来の収入の伸びが読みにくいことも考えると、目安の比率より、手取りから逆算した具体的な金額で返済額を決めるほうが確実です。
返済額は比率ではなく手取りから見た具体的な金額で考える
定年までの完済を考えよう
老後の収入の柱となる公的年金は、原則65歳から受け取ります。60歳以降は再雇用などで収入が下がることが多く、年金生活に入ってからもローンの返済が続くと家計の負担は大きくなります。
35歳の人が65歳で返済を終えるなら、借入期間は30年です。35年や40年で借りて定年後も返済が続く計画にする場合は、退職金や貯蓄、繰上返済で完済時期をどう前倒しするかを借りる時点で決めておくと、老後の資金計画が崩れにくくなります。
繰上返済も使いながら、退職時までの完済を目標にする
住宅ローンの審査から融資までの流れ
住宅ローンは、申し込みから融資までに2回の審査を受けるのが一般的です。流れは次のとおりです。
申込み → 仮審査 → 本審査 → 契約 → 融資
仮審査と本審査の違いは?
仮審査(事前審査)は、申込者が申告した年収や勤務先、借入希望額などをもとに、借りられる見込みがあるかを短期間で判断する審査です。本審査では、源泉徴収票などの書類や物件の資料をもとに、銀行と保証会社が改めて詳しく審査し、団信の加入審査も行われます。
主に見られる項目は次のとおりです。
- 物件の担保価値
- 返済負担率
- 個人の信用情報
- 健康状態(団信の加入可否)
審査項目はどの銀行もおおむね同じですが、審査の基準や項目の重みは銀行や保証会社によって異なります。
詳しくは住宅ローン審査の重要度順チェックポイントで解説しています。
仮審査は提出書類が少ない分、判断が簡易的です。そのため仮審査に通っても本審査で否決されたり、借入額や金利の条件が変わったりすることがあります。審査の結果、表示金利より高い金利での承認になることもあるため、金利が審査で決まる点も念頭に置いておく必要があります。
勤め方や借り方で見られ方が変わる
審査の項目は共通でも、申込者の働き方によって確認される資料や見られ方は変わります。自営業や会社経営者は、直近数年分の確定申告書などで所得を確認されることが多く、経費を多く計上して所得を抑えていると借入可能額も小さくなります。
転職して間もない人は、勤続年数の条件を設けている銀行では申し込める先が限られることがあります。夫婦で借りるペアローンでは2人がそれぞれ審査を受けるため、片方の条件で借入額や金利が変わることもあり、連生団信の上乗せなど費用面の違いも含めてauじぶん銀行のペアローンと連生団信の解説で整理しています。
審査基準は銀行ごとに違うため、A銀行で否決されてもB銀行では承認されるということは珍しくありません。融資までの時間に余裕がない場合は、候補の銀行に並行して申し込んでおくと、否決されたときの時間のロスを抑えられます。
住宅ローンの金利タイプ
住宅ローンの金利には主に3つのタイプがあります。
- 変動金利型
半年ごとなど定期的に金利が見直されるタイプ。金利が見直されても5年間は返済額を変えず、上がる場合も前回の1.25倍までに抑える仕組み(5年ルール・125%ルール)を設けている銀行が多い一方、こうした仕組みのない銀行もあります。当初の金利は低めですが、金利上昇のリスクを借り手が負います。
- 固定金利選択型
3年、5年、10年、20年など一定期間金利を固定するタイプ。期間終了後は、その時点の金利で再びタイプを選びます。
- 全期間固定金利型
【フラット35】に代表される、返済期間中ずっと金利が変わらないタイプ。金利上昇のリスクがない代わりに、変動金利より金利は高めです。
どの金利タイプを選ぶかは、住宅ローン選びで最も重い判断の一つです。全期間固定金利型は借入時に完済までの金利が決まるため、毎月の返済額と総返済額が確定し、家計や老後資金の計画を立てやすくなります。
変動金利型は当初の金利が低い分、金利が上がったときに返済額や総返済額が増えます。日本銀行は2026年9月に政策金利を1.25%程度へ引き上げており、2026年10月には変動金利を引き上げた銀行もあります。変動金利を選ぶ場合は、金利が上がっても返済を続けられる余裕があるか、繰上返済や借り換えで備えられるかを確かめておく必要があります。
・変動金利には金利上昇のリスクがある
・全期間固定金利型は完済までの返済額が確定する
「基準」「適用」の意味と金利割引の仕組みを知っておこう
当サイトでは適用金利を表示していますが、ほかにも基準金利、店頭金利、優遇金利といった言葉が使われます。一口に金利と言っても意味が違うため、比べる前にそれぞれの意味と割引の仕組みを押さえておくと誤解が減ります。
「基準」「店頭」「優遇」「適用」の意味は?
銀行の住宅ローン金利は、大きく分けて2種類の金利で表示されています。
- 基準金利 (店頭金利、表面金利)
住宅ローンの基準となる金利で、各金融機関が市場の動向をもとに設定します。借りる側から見ると、住宅ローン金利の定価のようなものです。
- 適用金利 (優遇金利)
条件を満たすことで基準金利から一定幅を引き下げた、実際に借りるときの金利です。住宅ローン金利の割引価格にあたり、引下げ幅は審査結果で決まることが多く、銀行が力を入れている金利タイプほど大きくなる傾向があります。当サイトで表示しているのも適用金利です。
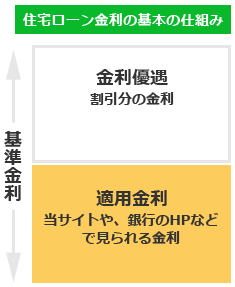
適用金利ばかりに目が行きがちですが、変動金利では借入後に基準金利が動くと、引下げ幅を差し引いた適用金利も一緒に動きます。比較するときは、基準金利と引下げ幅、引下げ幅が全期間続くのか当初だけなのかも合わせて確かめる必要があります。
一部繰上返済とは
住宅ローンは借り方だけでなく返し方でも総返済額が変わります。35年で借りたからといって、そのとおり35年かけて返す必要はありません。借入期間が長いほど利息は膨らむため、余裕資金で元金を前倒しで返す繰上返済を上手に使うと、将来払う利息を大きく減らせます。
一部繰上返済は、毎月の返済とは別に元金の一部をまとめて返す制度です。返した元金にかかるはずだった利息を払わずに済むため、早い時期に行うほど効果が大きくなります。銀行によっては手数料がかかったり、最低金額が決まっていたりするため、借りる前に条件を確かめておくと使い勝手の差を見落としません。
・一部繰上返済は住宅ローンの総返済額を減らせる
・借りる前に繰上返済の手数料と最低金額を確認する
繰上返済の種類
繰上返済には2つの種類があります。
- 期間短縮型
元金の一部をまとめて返し、返済期間を短くする方式。月々の返済額は変わりませんが、返済期間が短くなる分、総返済額を大きく減らせます。
- 返済額軽減型
元金の一部を返して、毎月の返済額を減らす方式。返済期間は変わりませんが、目の前の支払額を減らせます。
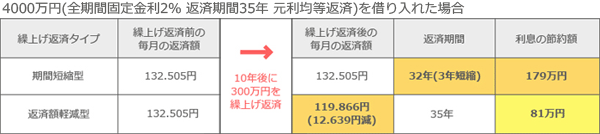
同じ金額を繰上返済するなら、利息の削減効果は期間短縮型のほうが大きくなります。返済額軽減型は毎月の負担を軽くしたい人に向き、教育費がかさむ時期などに役立ちます。
繰上返済は手元の現金を使うため、急な出費に使えるお金が足りなくならないよう、予備資金を残したうえで計画的に行うのが基本です。インターネットから申し込めば手数料が無料という金融機関も多い一方、窓口では有料になる例もあるため、手続き方法ごとの手数料も確かめておく必要があります。
ライフプランに合った繰上返済の方法を選ぶ
返済期間による返済総額の比較
総返済額を左右する要素には、金利と借入額に加えて返済期間があります。同じ借入額なら、返済期間を延ばすほど月々の返済額は減りますが、利息が増えるため総返済額は増えます。
借入額3,000万円、元利均等返済、金利年1.5%(全期間一定の仮定)で、返済期間ごとの総返済額を比べました。
| 返済期間 | 月々の返済額 | 返済総額 | 利息分 |
|---|---|---|---|
| 30年 | 103,536円 | 約3,727万円 | 約727万円 |
| 25年 | 119,981円 | 約3,599万円 | 約599万円 |
| 20年 | 144,764円 | 約3,474万円 | 約474万円 |
| 15年 | 186,223円 | 約3,352万円 | 約352万円 |
※当編集部の試算。ボーナス返済なし、諸費用は含みません。
30年と15年では、総返済額で約375万円の差が出ます。返済期間を短くするほど利息は減りますが、月々の負担は重くなり、逆に長くすると月々の負担は軽くなる代わりに利息が増えます。
返済期間を短くしても、月々の返済が滞るようでは本末転倒です。月々の返済額は余裕を持たせて設定し、浮いた分を貯蓄して繰上返済で期間を短くしていくほうが、収入の変化にも対応しやすくなります。保証料を金利に上乗せする型や団信の上乗せ金利がある場合は、返済期間が短いほどその負担も小さくなるため、総支払額と毎月の返済額のバランスで期間を決めることになります。
余裕を持った返済額と期間で借り、繰上返済で短くしていく
住宅ローンの基礎知識でよくある質問
Q. 頭金なしでも住宅ローンは借りられますか?
A. 借りられる銀行は多く、諸費用まで含めて借りられる商品もあります。ただし借入額が増える分だけ利息が増え、融資率で金利が変わる商品では金利も高くなります。物件価格4,000万円・35年・年1.5%の試算では、頭金20%と比べて利息が約229万円増えます。
Q. 仮審査に通れば本審査も通りますか?
A. 必ず通るとは限りません。本審査では書類や物件資料をもとに改めて審査され、団信の加入審査もあります。仮審査に通った後でも、借入額や金利の条件が変わったり否決されたりすることがあります。
Q. 親から住宅資金をもらうと贈与税はかかりますか?
A. 2026年12月31日までの贈与なら、住宅取得等資金の非課税特例で省エネ等住宅は1,000万円、それ以外は500万円まで非課税にできます。要件を満たしていても、翌年の申告期限までに贈与税の申告が必要です。
Q. 金利以外で住宅ローンの総支払額を左右する費用は何ですか?
A. 事務手数料、保証料、団信の上乗せ金利が大きな比重を占めます。事務手数料は定率タイプと定額タイプ、保証料は前払いタイプと金利上乗せタイプがあり、どれか一つだけで比べると割安な商品を見誤るため、同じ借入額での総額に置き換えて比べます。
※手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
