2026年10月の住宅ローン金利は、大手行の10年固定がそろって引き上げられ、変動金利も一部の銀行で上がるという動きになりました。変動・固定のどちらを選ぶ場合も、表面金利に事務手数料や団信の条件まで加えた総額で比べることが、これまで以上に大切になっています。
2026年10月の住宅ローン金利は「固定・変動とも上昇」
日本銀行は2026年9月18日の金融政策決定会合で、短期の政策金利を1.0%程度から1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更」)。住宅ローン市場は、はっきりと「金利がある時代」に入っています。
こうしたなか、報道各社によると大手5行は10月適用分で10年固定の最優遇金利をそろって引き上げました(9月30日発表)。変動金利は、みずほ銀行・りそな銀行・三井住友信託銀行が引き上げ、三菱UFJ銀行と三井住友銀行は据え置いています。
ここで押さえておきたいのは、これらは新規借入の「最優遇金利」であり、すでに返済中の人の金利がすぐに同じだけ上がるわけではないという点です。返済中の変動金利がいつ見直され、いつの返済分から反映されるかは、金融機関や契約ごとに異なります。
公式サイトで確認できた10月の主な金利
当編集部が2026年10月1日に各行の公式サイトで確認した、新規借入の主な金利は次のとおりです。いずれも審査結果や条件によって適用金利が変わる「最も低い水準」です。
| 金融機関 | 変動金利 | 当初10年固定 | 事務手数料・保証料 |
|---|---|---|---|
| 三菱UFJ銀行 | 年1.195%(ずーっと一律優遇コース) | 年3.750%(最初に大きな優遇コース) | 借入額の2.20%・保証料不要 |
| みずほ銀行 | 年1.275%〜(ローン取扱手数料型) | 年3.600%〜(ローン取扱手数料型) | 借入額の2.20%(ローン取扱手数料型)。手数料0円の「借入時負担ゼロ型」は金利が高め |
| SBI新生銀行 | 年1.430%(通常)/年1.410%(自己資金優遇) | 年3.400%(通常)/年3.380%(自己資金優遇) | 借入額の2.20%(税込)・保証料0円 |
※2026年10月1日時点・各行公式サイトにて確認。SBI新生銀行の「自己資金優遇」は物件価格の90%以内で借りる場合の金利で、借り換えは対象外です。
表面金利だけを見ると大手行とネット系の差は縮まっていますが、事務手数料の有無や保証料の扱い、団信の上乗せ金利によって総支払額は変わります。たとえばみずほ銀行のように、手数料を払って金利を下げるプランと、手数料0円の代わりに金利が高いプランを選べる銀行もあります。
変動金利を選ぶなら、返済額の上昇を緩やかにする「5年ルール」「125%ルール」があるかどうかも確認しておきたいポイントです。たとえばSBI新生銀行は、公式サイトで両ルールを採用していないと明記しています。金利が上がれば、次の見直しから返済額に反映される仕組みです。
相談先・借入先の候補は?
対面で複数行を比べたいなら「SBIマネープラザ」
金利が動く局面では、1つの銀行の条件だけで決めずに複数の選択肢を並べて比べたいところです。SBIマネープラザは、ドコモSMTBネット銀行(旧・住信SBIネット銀行)とSBI新生銀行の2行を所属銀行とする銀行代理業者で、両行の住宅ローンをまとめて相談できます。
同社サイトの表示では、10月の変動金利はドコモSMTBネット銀行(通期引下げプラン・物件価格の80%以内で借りる場合)が年1.600%〜、SBI新生銀行(金利優遇プログラム適用時)が年1.340%〜です(2026年10月1日時点)。取扱窓口や手数料は商品ごとに異なるため、相談時に総額で確認しましょう。
変動金利の今月の目安としては、SBI新生銀行の自己資金優遇金利が年1.410%となっています。
全期間固定で返済額を確定させたいなら「フラット35」とSBIアルヒ
借入時点の金利が完済まで変わらない全期間固定型の代表格がフラット35です。10年固定まで上がってきた今は、「返済額を完全に固定できる」安心感と金利水準を天秤にかける人が増えています。
フラット35は多くの金融機関が扱っていますが、金利や融資事務手数料は金融機関ごとに異なります。取扱金融機関の中で16年連続で実行件数No.1のシェアを持つのがSBIアルヒです。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
「フラット35」 借入額が90%以内の場合
| 15~20年固定 | 21~35年固定 | |
|---|---|---|
| 団信に加入した場合 | 年3.510% | 年3.830% |
| 団信に加入しない場合 | 上記-0.20% | 上記-0.20% |
フラット35の借入金利は住宅金融支援機構の「最新の金利情報」で毎月公表され、更新は毎月第1営業日の正午ごろです。月初の午前中は前月分が表示されているため、申し込み前に当月分へ切り替わっているかを確認してください。
SBIアルヒの強みは対面の相談体制です。全国約90拠点(2026年3月末現在)で専門スタッフに相談できるため、借り換えで総返済額がどれだけ減るのか、諸費用を差し引いても得なのかを具体的に確かめられます。
また、住宅ローン審査に申し込んだ方向けの優待サービス「暮らしのサービス」があり、引っ越し・家電・家具などの特典を利用できます(内容・対象は変更されることがあります)。
フラット35は「金利」より「事務手数料」で総額が変わる
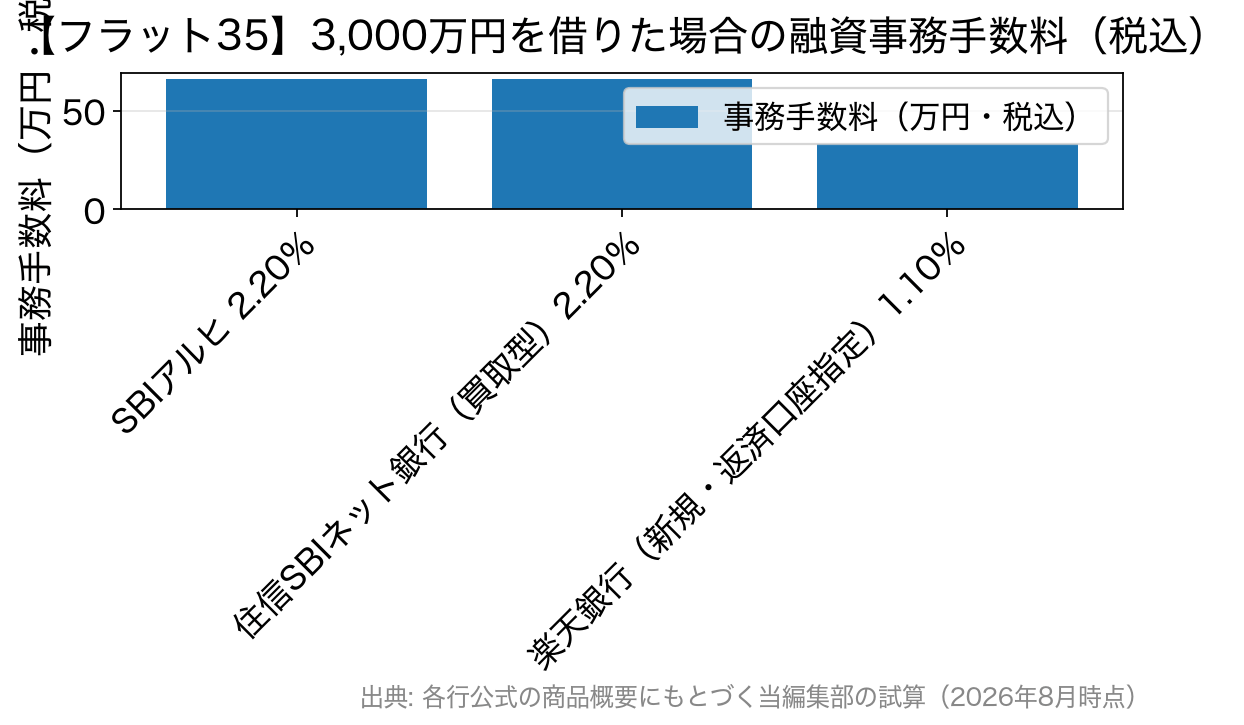
フラット35でとくに見落とされやすいのが融資事務手数料です。料率は金融機関ごとに違うため、同じような金利でも初期費用が数十万円変わることがあります。
| 金融機関 | フラット35の融資事務手数料 | 3,000万円借入時の目安 |
|---|---|---|
| SBIアルヒ | 借入額×2.20%(税込・最低22万円) | 66万円 |
| ドコモSMTBネット銀行(買取型) | 借入額×2.20%(税込・最低11万円) | 66万円 |
| 楽天銀行(新規・返済口座を楽天銀行に指定) | 借入額×1.10%(税込) | 33万円 |
※2026年9月時点の各社公表内容にもとづく当編集部のまとめです。SBIアルヒはWeb申込と電子契約の利用で1債権あたり33,000円の引き下げがあります(2027年3月31日まで)。
つまり「金利が一番低い金融機関=総支払額が一番少ない金融機関」とは限りません。フラット35を比べるときは、金利・事務手数料・団信の種類による上乗せ・繰上返済のしやすさ・相談体制をセットで見るのがおすすめです。
住宅ローンに無料で付く疾病保障も、総額に効いてくる要素です。
金利が動く時期の申し込みで気をつけたいこと
金利改定の前後は申し込みが集中し、審査や融資実行までに時間がかかることがあります。SBI新生銀行も、申し込みから融資実行まで1か月半以上かかる場合があると案内しています。物件の引き渡しに間に合うよう、早めに動くことが大切です。
多くの銀行は、申込時ではなく契約日や融資実行日の金利を適用します。申し込んだ月の金利で借りられるとは限らないため、実行月の金利が上がった場合の返済額も試算しておくと安心です。
1行に絞らず2〜3行に並行して申し込むことは、審査落ちや条件変更への備えになります。金利の見通しをもう少し詳しく知りたい方は住宅ローン金利は今後どうなるかを解説した記事を、今年の推移は2026年の住宅ローン金利の動向をあわせてご覧ください。
今月の金利動向についてよくある質問
Q. 今月のフラット35の金利はいつ確認できますか?
A. 住宅金融支援機構の公式サイトで、毎月第1営業日の正午ごろに当月の借入金利が更新されます。適用されるのは申込時ではなく資金受取(融資実行)時点の金利なので、実行月の金利を必ず確認してください。
Q. 日銀が利上げすると、返済中の変動金利もすぐ上がりますか?
A. すぐに同じだけ上がるとは限りません。変動金利の見直しは多くの銀行で年2回で、いつの返済分から反映されるかは銀行や契約によって異なります。5年ルール・125%ルールの有無でも返済額の動き方が変わるため、ご自身の契約内容を確認しておきましょう。
Q. 固定金利まで上がっている今、変動と固定のどちらを選ぶべきですか?
A. 金利の先行きは誰にも断定できません。判断の軸は「返済額が増えても家計が耐えられるか」です。変動は当初の返済額を抑えられる反面、上昇リスクを借り手が負います。教育費のピークと重なる時期の返済額を試算し、許容できる範囲で選ぶのが現実的です。
Q. 事務手数料が安い金融機関を選べば得をしますか?
A. 一概には言えません。手数料が低い代わりに金利がやや高いプランもあるためです。「事務手数料+総返済額」で比べるのが正しい見方で、借入期間が長いほど金利差の影響が大きくなります。
※本記事の金利・手数料は2026年10月1日時点の内容です。金利は毎月見直されるため、最新の条件は各金融機関の公式サイトでご確認ください。
・PayPay銀行(旧ジャパンネット銀行)の住宅ローンの落とし穴とは?
・楽天銀行(フラット35・金利選択型)の住宅ローンの落とし穴とデメリット
・SBI新生銀行の住宅ローンの落とし穴とは?【メリット・デメリット】
・SBIマネープラザの住宅ローンの落とし穴とは?
・ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴とは?
・りそな銀行 住宅ローン(借り換え)のメリットとは?
・イオン銀行 住宅ローンのメリット・デメリットとは?
・三井住友銀行の住宅ローンのメリット・デメリットとは?
・PayPay銀行(旧ジャパンネット銀行)の住宅ローン 審査基準を解説 ゆるい?厳しい?
・ネット銀行の住宅ローン メリット&デメリット 審査や手数料など解説
