
セカンドハウスの購入資金は、全期間固定の「フラット35」なら自宅を買う場合と同じ条件で借りられます。2026年10月資金受取分の金利は、返済期間21年以上35年以下・融資率9割以下で最も多いのが年3.830%で、現行制度になった2017年10月以降で最も高い水準です(住宅金融支援機構、2026年10月時点)。
ただし自宅と同じなのは融資の条件までで、住宅ローン控除は使えず、固定資産税の軽減にも申告が要ります。そのため、金利表の数字だけでなく、事務手数料や団信まで含めた総額で組み立てる必要があります。借入額が小さいほど手数料の最低額が重くなる点も、自宅の購入では目立たない論点です。
セカンドハウスの定義 別荘との違いは?
セカンドハウスと別荘は似ていますが、所有する目的が違うため、税制の上では別のものとして扱われます。違いを決めるのは物件の立地や見た目ではなく、使い方です。
セカンドハウスと別荘の違い
別荘は、リゾート地などで日常を離れて過ごすための保養・レジャー用の住宅を指します。これに対してセカンドハウスは、普段の生活を営む拠点として利便性を高めるために持つ住宅で、いわば「第二の自宅」という位置づけです。
この目的の違いがそのまま税の扱いに表れます。セカンドハウスは住宅として扱われるため、別荘には認められない固定資産税や都市計画税の軽減を受けられる場合があります。
セカンドハウスと認められる条件とは
セカンドハウスと認められるには、日常の生活に必要な住居であることが求められます。具体的には次のような住宅が該当します。
- 週末に居住するため郊外などに取得するもの
- 遠距離通勤者が平日に居住するために職場の近くに取得するもの
- いずれも毎月1日以上居住の用に供するもの
長期休暇に訪れるだけで、年に数日しか泊まらない家はセカンドハウスとは認められません。
「毎月1日以上の居住」を誰がどう確認するのかという点にも注意が必要です。自宅なら住民票で居住の実態が分かりますが、セカンドハウスは住民票を移さないのが普通だからです。その結果、多くの自治体では所定の申告書に毎月の利用が分かる資料を添えて提出し、初めてセカンドハウスとして扱われます。申告がなければ別荘として課税されることもあるため、購入後の手続きは物件所在地の市区町村(東京23区は都税事務所)で確認してください。
セカンドハウスの税制優遇は「申告」で決まる
セカンドハウスも別荘も不動産であることに変わりはありませんが、使用の目的が違うため、税の軽減の受け方も変わります。保有中に毎年かかる税と取得時に一度だけかかる税では、手続きの窓口も異なります。
固定資産税
固定資産税は、毎年1月1日時点で土地や建物を持っている人に課される市町村税です。セカンドハウスとして認められると住宅用地の特例が適用され、土地の課税標準が次のように軽減されます。
- 小規模住宅用地(200平方メートル以下の部分):評価額の1/6
- 一般住宅用地(200平方メートル超の部分):評価額の1/3
(200平方メートル以下の部分は小規模住宅用地となり、評価額の1/6になる)
自宅であれば居住の実態が把握しやすいため特例はそのまま適用されることが多いのですが、セカンドハウスは前述の申告を求められるのが一般的です。何もしなくても軽減されるとは考えず、取得したら早めに窓口で手続きを確認しておくと、別荘として課税される事態を避けられます。
都市計画税
都市計画税は、毎年1月1日時点で都市計画区域内の土地・建物を持っている人に課される市町村税で、固定資産税評価額に対して最高0.3%の範囲で課税されます。住宅用地の特例は次のとおりです。
- 小規模住宅用地(200平方メートル以下の部分):課税標準の1/3
- 一般住宅用地(200平方メートル超の部分):課税標準 の2/3
考え方は固定資産税と同じで、住宅用地として扱われるかどうかで税額が変わります。新築住宅について独自の減額を設けている自治体もあるため、あわせて窓口で尋ねておくと漏れがありません。
不動産取得税
不動産取得税は、不動産を取得したときに一度だけ課される都道府県税です。本来の税率は4%ですが、2027年(令和9年)3月31日までに取得した土地・住宅は3%に軽減されています(国土交通省「不動産取得税に係る特例措置」)。宅地は同じ期限まで、課税標準となる固定資産税評価額が2分の1になります。
新築住宅取得時の控除
一定の床面積の新築住宅を取得すると、課税標準から1,200万円が控除されます(認定長期優良住宅は1,300万円)。床面積の要件は2026年度の税制改正で緩和され、2026年4月1日以降の取得分は40平方メートル以上240平方メートル以下が対象です(それ以前の取得分は原則50平方メートル以上)。
中古住宅取得時の控除
- 床面積が40平方メートル以上240平方メートル以下(2026年4月1日以降の取得分)
- 昭和57年1月1日以降に新築されたものであること。または新耐震基準に適合していること
この2つの条件を満たすと、中古住宅が新築された時期に応じた額が控除されます。中古住宅の控除は取得者が自分の居住用に取得することが前提とされており、セカンドハウスとして買った中古住宅が対象になるかは判断が分かれます。契約前に、取得予定の都道府県の県税事務所で扱いを聞いておくと、資金計画を立て直す手間が省けます。
セカンドハウスで使える住宅ローンはフラット35が中心
セカンドハウスで使える住宅ローンは、一部の銀行が扱う「セカンドハウス(別荘等)向けローン」と、住宅金融支援機構が民間の金融機関と提携して提供する「フラット35」の大きく2つです。
前者は扱う金融機関が限られ、通常の住宅ローンより金利が高めに設定されるのが一般的です。これに対してフラット35は、機構が「ご利用いただける方、対象となる住宅、融資額、融資期間等のご融資の条件は、お申込みいただくご本人がお住まいになる住宅の場合と同じ」と明記しており、セカンドハウスでも金利や融資条件は変わりません(【フラット35】セカンドハウスのお申込みについて)。
2026年10月のフラット35は年3.830%
フラット35の金利は返済期間と融資率(住宅の建設費・購入価額に対する借入額の割合)で変わります。2026年10月資金受取分・新機構団信付きで、取扱金融機関が最も多く設定している金利は下の表のようになっています。
| 商品・返済期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 【フラット20】20年以下 | 年3.510% | 年3.620% |
| 【フラット35】21年以上35年以下 | 年3.830% | 年3.940% |
| 【フラット50】36年以上50年以下 | 年4.100% | 年4.210% |
※住宅金融支援機構「最新の金利情報」(2026年10月資金受取分)より。金利は毎月見直され、取扱金融機関ごとに異なります。フラット50は長期優良住宅などの認定を受けた住宅が対象です。デュエット(夫婦連生団信)は表の金利+0.180%、新3大疾病付機構団信は+0.240%になります。
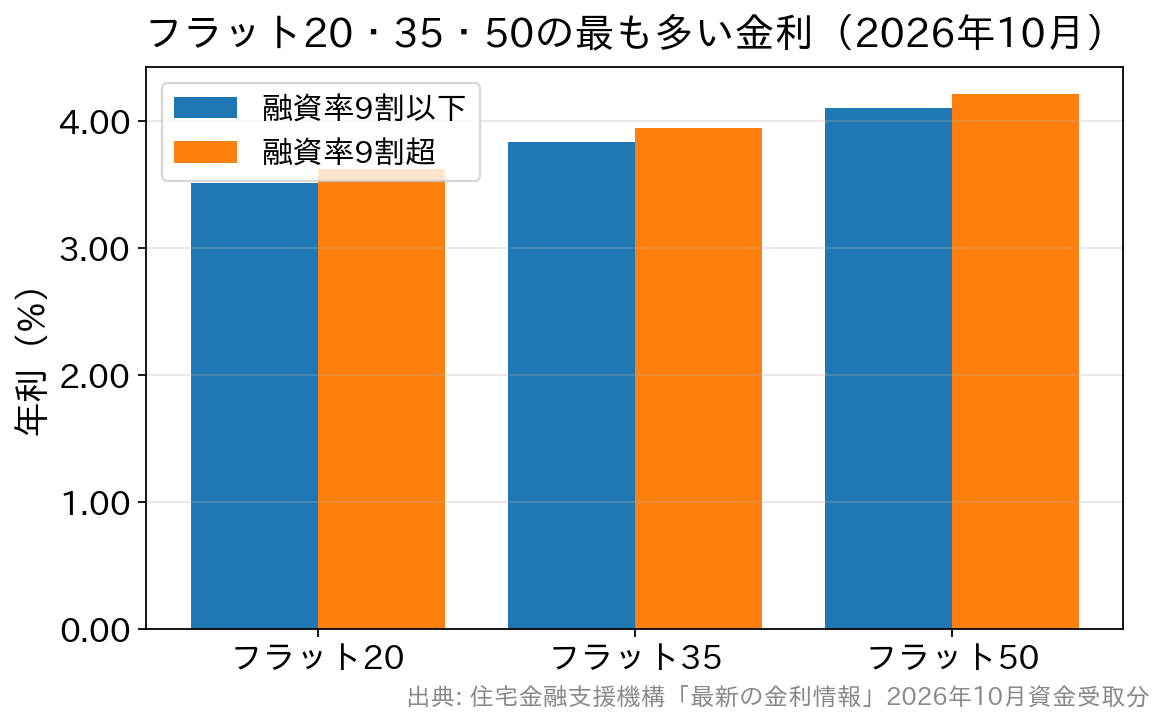
返済期間が短いほど金利は低く、自己資金を1割以上入れて融資率を9割以下に抑えると、さらに0.110%低い金利を使えます。セカンドハウスは自宅より購入価格を抑えやすく、頭金で融資率を9割以下に落としやすい買い物でもあります。というのも、自宅の購入で手元資金を使い切っていない人が、余力の範囲で買うケースが多いからです。
フラット35をセカンドハウスで使うときの5つの制約
条件が自宅と同じとはいえ、機構はセカンドハウスならではの注意点を案内しています。資金計画に影響するのは次の5つです。
- 住宅ローン控除は利用できません。控除は自ら居住する住宅が対象で、自宅購入との最大の違いになります。
- フラット35を二重に借りることはできません。自宅でフラット35(機構または旧住宅金融公庫の直接融資を含む)を返済中なら、セカンドハウス用にもう1本借りることはできず、民間のセカンドハウス向けローンなどを検討することになります。
- 賃貸するための住宅には利用できません。返済中に第三者へ貸すことも認められていません。
- 機構財形住宅融資との併用はできません。
- 取扱金融機関によっては、セカンドハウスの申込みを受け付けていない場合があります。
加えて、すべての借入れを合わせた年間返済額の年収に対する割合(総返済負担率)の基準を満たす必要があります。自宅のローンを返しながら2本目を借りる形になるため、実務上はここがいちばんの関門です。審査の基準そのものはフラット35の審査基準と民間ローンとの違いで詳しく扱っています。
セカンドハウスにおすすめはSBIアルヒの「フラット35」
フラット35は自宅用でもセカンドハウス用でも同じ金利で利用できるため、次に考えるのはどの金融機関で借りるかです。多くの金融機関が扱っており、取扱金融機関と各社の金利は機構のサイトで検索できます。
その中でSBIアルヒは、2025年度のフラット35実行件数シェアが27.7%で16年連続No.1となっている、フラット35の最大手です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
・金利は「フラット35」の最低水準(SBIアルヒ調べ)
・全国に店舗を展開し、専門家に直接相談が可能
・自己資金に余裕があればより金利が低い「スーパーフラット」もあり
・自営業、個人事業主の方も借入れ可能
・審査も早くつなぎ融資・セカンドハウスの購入にも対応
対面で相談できることもSBIアルヒの特徴です。セカンドハウスは、その物件がセカンドハウスとして認められるか、自宅のローンと合わせて総返済負担率に収まるかといった、Webの情報だけでは判断しにくい論点が多い買い物です。店舗で事前に論点を整理しておけば、申込み後に条件が合わず差し戻される時間を減らせます。
一方で、SBIアルヒの融資事務手数料は借入額の2.20%(税込・最低22万円)で、フラット35の取扱金融機関の中では高めの部類です。Web本申込と電子契約を使うと1債権あたり33,000円(税込)引き下げる割引が2027年3月31日まで用意されているため、申込方法も含めて比べる価値があります。
金利だけでは見えない「総コスト」を比べる
フラット35は同じ商品でも、借入金利も融資手数料も取扱金融機関ごとに決められています。つまり、フラット35にすると決めた後にもう一段の比較が残っているということです。セカンドハウスは自宅より借入額が小さくなりがちで、定率型の手数料は絶対額が下がる一方、最低手数料額の影響が相対的に大きく出ます。
| 比較の観点 | ポイント | 備考 |
|---|---|---|
| 借入金利 | 同じ返済期間・融資率で各社を横並びに | 資金受取時(実行月)の金利が適用される |
| 融資手数料 | 定率タイプ(借入額×○%)か定額型か、最低手数料額はいくらか | 金融機関ごとに異なる。借入額が小さいほど差が出やすい |
| 団信 | 新機構団信は金利に含まれる。デュエットは+0.180%、新3大疾病付は+0.240% | 加入しない選択もできるが金利の扱いが変わる |
| 付帯コスト | 適合証明書の取得費用、火災保険料、登記費用など | 物件の所在地・種別で幅がある |
| 税制 | 住宅ローン控除は使えない/固定資産税等の軽減は申告が前提 | 自宅購入と同じ前提で試算しない |
借入額が小さいと最低手数料が割高になる
最低額の影響を、SBIアルヒの融資事務手数料(借入額の2.20%・最低22万円、いずれも税込)で計算すると次のようになります。割引を適用する前の金額です。
| 借入額 | 2.20%で計算した額 | 実際の手数料(税込) | 借入額に対する割合 |
|---|---|---|---|
| 800万円 | 176,000円 | 220,000円(最低額) | 2.75% |
| 1,000万円 | 220,000円 | 220,000円 | 2.20% |
| 1,500万円 | 330,000円 | 330,000円 | 2.20% |
借入額が1,000万円を下回ると最低額が適用され、実質の料率が2.20%を超えていきます。郊外の中古戸建てやワンルームのように小さな借入れになりやすいセカンドハウスでは、金利が同じでも手数料の方式で総額の順番が入れ替わることがあるからです。諸費用全体の考え方は住宅ローンの諸費用を総額で比較する方法にまとめています。
もう一つの前提は、住宅ローン控除が無い状態で総額を組み立てることです。自宅購入のシミュレーション結果をそのまま当てはめると、控除で戻る分だけ有利に見積もってしまいます。控除の仕組みそのものは住宅ローン控除の控除率と借入限度額の解説を参照してください。
セカンドハウスのローンでよくある質問
Q. 自宅のローンを返済中でもセカンドハウスのローンは組めますか?
A. 返済中でも申込みはできますが、自宅のローンや自動車ローンなどを合算した年間返済額が、年収に対する基準(総返済負担率)に収まる必要があります。自宅でフラット35を返済中なら、セカンドハウス用に二重で借りることはできません。
Q. 別荘として買った家を、あとからセカンドハウスに切り替えられますか?
A. 税の扱いは実際の使い方で判断されるため、毎月1日以上の居住が続いていれば、自治体への申告でセカンドハウスとして扱われる可能性があります。判断は自治体ごとに異なり、利用実績を示す資料の提出を求められるのが通常です。
Q. 将来使わなくなったら人に貸してもよいですか?
A. フラット35で取得したセカンドハウスは、返済中に第三者へ賃貸できません。使わなくなったら貸すという出口を前提に借りるのは避け、売却や繰上返済など賃貸以外の出口を含めて資金計画を立てておく必要があります。
Q. 住宅ローン控除が使えないぶん、どこで負担を抑えればよいですか?
A. 制度で戻る分が無いため、手数料・付帯費用と金利水準で差を作ることになります。自己資金を1割以上入れて融資率9割以下の金利を使う、返済期間を必要以上に延ばさない、固定資産税の軽減の申告を忘れない、といった積み重ねが毎年の負担に表れます。
Q. 金利が上がっている今、あえて全期間固定にする意味はありますか?
A. セカンドハウスは無くても生活が成り立つ支出のため、返済額が最後まで動かないことの価値が相対的に大きくなります。家計を見直すときに影響を計算しやすいからです。もっとも、繰上返済の予定や保有期間によって向く金利タイプは変わります。
まとめ
セカンドハウス向けの住宅ローンを扱う金融機関は少なく、金利上昇局面では返済額が読めることの価値も大きくなるため、返済終了まで金利の変わらないフラット35がセカンドハウスの購入に向いた住宅ローンです。2026年10月の金利は、返済期間21年以上35年以下・融資率9割以下で最も多いのが年3.830%です。
ただし、住宅ローン控除が使えないこと、二重利用ができないこと、税の軽減には申告が要ることの3点は、資金計画を立てる前に押さえておいてください。借入額が小さいほど手数料の最低額も効いてくるため、金利だけでなく融資手数料まで含めた総額で比べることが、セカンドハウスでは自宅以上に大切です。
フラット35の取扱金融機関の中では、16年連続で実行件数No.1のSBIアルヒが有力な候補になります。全国の店舗で相談できるため、物件がセカンドハウスの条件に合うかを含めて事前に相談しておくと手戻りを減らせます。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
