SBIマネープラザは、ネット銀行の住宅ローンを店舗で相談しながら申し込める銀行代理業者です。所属銀行はドコモSMTBネット銀行(旧・住信SBIネット銀行)とSBI新生銀行の2行で、性格の違う2つの商品を同じ窓口で並べて検討できます(オンライン相談にも対応)。
ただし表示されている金利がそのまま適用されるとは限りません。金利に上乗せがかかる4つの条件と、団信の選び方。総支払額を左右するのはこの2つです。
なお住信SBIネット銀行は2025年10月にNTTドコモの連結子会社となり、2026年8月に商号を「ドコモSMTBネット銀行」へ変更しました。資本関係は変わりましたが、SBIマネープラザは引き続き同行の住宅ローン(対面相談コース)を取り扱っています。
SBIマネープラザの住宅ローンの注目ポイント
 2行の住宅ローンを対面で比較できる ドコモSMTBネット銀行とSBI新生銀行、それぞれの専用窓口で相談できます。
全疾病保障が金利上乗せなしで基本付帯 ドコモSMTBネット銀行の対面相談コースは、借入実行時50歳以下なら3大疾病保障特約(50%)も基本付帯します。
「3つの0円」 一般団信の保険料・一部繰上返済手数料・返済口座への資金移動手数料が0円です。
借り換えと同時に行うリフォーム費用も金利上乗せなしで借入可能(工事の契約書または注文書の提出が必要)。
そもそもSBIマネープラザとは何をしてくれる会社か
SBIマネープラザは銀行そのものではなく、銀行代理業者(許可番号:関東財務局長〈銀代〉第268号)です。住宅ローンの契約相手はドコモSMTBネット銀行またはSBI新生銀行で、SBIマネープラザは申込の受付と相談を担います。
ネット銀行の住宅ローンが低金利なのは、店舗を持たずコストを抑えているからです。その裏返しとして、相談は電話やチャットが中心になります。この「対面で聞けない」という弱点を埋めるのがSBIマネープラザの役割です。
とくにドコモSMTBネット銀行の「住宅ローン(対面相談コース)」は対面販売専用の商品で、同行のウェブサイトでは受け付けていません。申込も問い合わせも、銀行代理業者が窓口になります。
店舗は限られており、店舗によって扱う銀行が異なります。相談に行く前に、行きたい店舗がどちらの銀行を扱っているかを確認しておくと二度手間になりません(オンライン相談にも対応しています)。
表示金利のままとは限らない|上乗せがかかる4つの条件
SBIマネープラザで扱うドコモSMTBネット銀行の住宅ローンは、2026年9月実行分で変動金利・通期引下げプランが年1.200%〜(基準金利 年3.775%、引下げ幅 年▲2.575%)と案内されています。
注目したいのは「〜」の部分です。公式が示す表示金利は物件価格の80%以内で借り入れた場合のもので、条件によって次の上乗せがかかります。
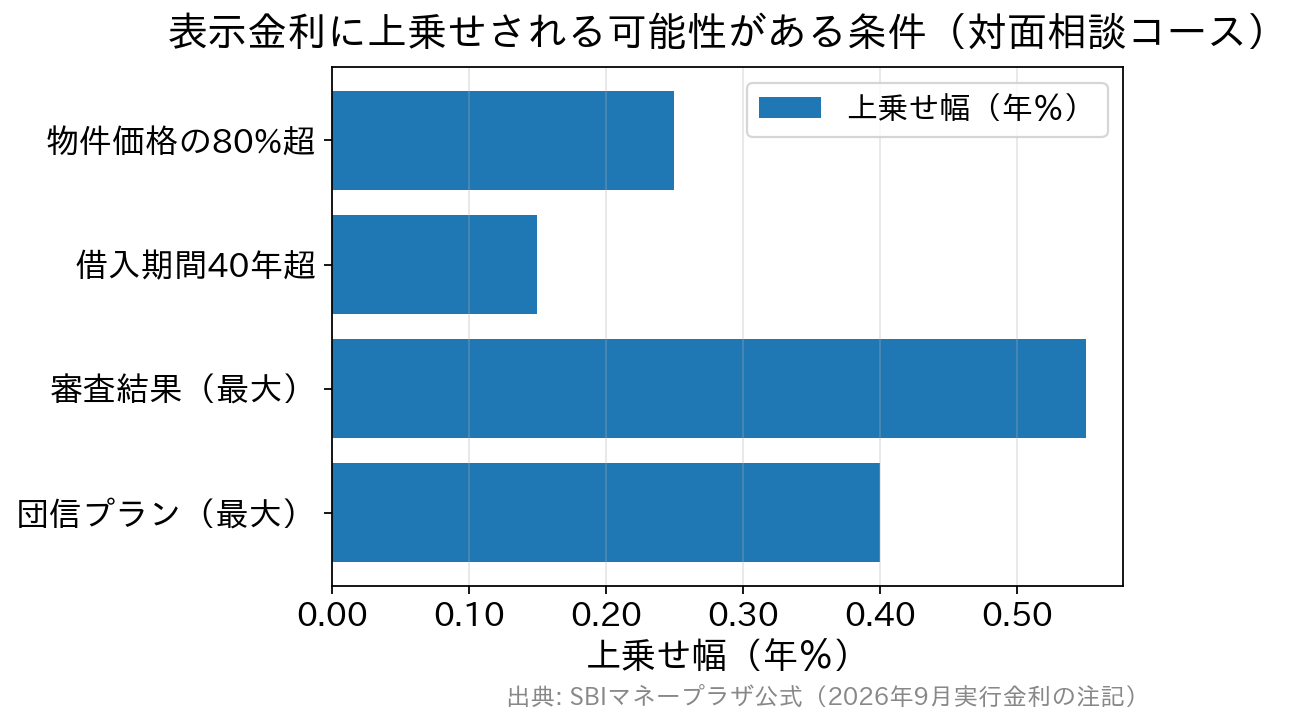
| 上乗せの要因 | 上乗せ幅 | 見落としやすい点 |
|---|---|---|
| 物件価格の80%を超える借入(新規・変動金利タイプ) | 年0.250% | 頭金が少ないほど金利が上がる。諸費用を含めると80%を超えやすい |
| 借入期間が40年を超える場合 | 年0.150% | 返済額を抑えようと期間を延ばすと金利で取り返される |
| 所属銀行・保証会社の審査結果 | 年0.100%〜0.550% | 申込前には確定しない。幅が最も大きい要因 |
| 選択する団信プラン | 年0.200%〜0.400% | 3大疾病保障特約(100%)やワイド団信を選んだ場合 |
仮に審査結果で年0.550%が上乗せされれば、表示金利との差は0.500%を優に超えます。借入3,000万円・35年なら総返済額で数百万円規模の違いです。
だからこそ、対面相談の価値は「金利を教えてもらうこと」より自分のケースで上乗せが何%つきそうかを事前に確認できることにあります。SBIマネープラザ(対面相談コース)の審査基準もあわせて確認しておくと、見込みを立てやすくなります。
諸費用は「借入金額×2.20%」に集約される
2行に共通するのは、保証料が0円で、諸費用の中心が融資事務手数料に一本化されていることです。地銀のように保証料と事務手数料を選ぶ必要がない分、総額の見通しは立てやすくなります。
| 費用・保障の観点 | ドコモSMTBネット銀行〈対面相談コース〉 | SBI新生銀行 パワースマート住宅ローン |
|---|---|---|
| 融資事務手数料 | 借入金額×2.20%(税込) | 借入金額×2.20%(税込) |
| 保証料 | 0円 | 0円 |
| 一部繰上返済手数料 | 0円(1円から何度でも) | 0円 |
| 団信(基本) | 一般団信+全疾病保障が上乗せ0円。借入実行時50歳以下は3大疾病保障特約(50%)も基本付帯 | 全疾病保障付団信(上乗せ0円)またはガン団信(年0.100%上乗せ)から1つを選択 |
| 借入金額 | 上限3億円(団信・全疾病保障の保障額も3億円) | 500万円以上3億円以下 |
| 借入期間 | 最長50年(40年超は年0.150%上乗せ) | 最長50年(35年超は年0.100%上乗せ。変動・新規購入のみ) |
事務手数料が定率である以上、借入額が大きいほど初期費用も比例して増えます。3,000万円なら66万円(税込)、5,000万円なら110万円(税込)です。自己資金の配分を考えるときは、この金額を先に差し引いて計算してください。
SBI新生銀行には、電子契約を使う場合の電子契約利用手数料5,500円(税込)や、金利タイプ変更時の手数料5,500円(税込)もあります。金額は小さいものの、比較の際は拾っておきたい項目です。
団信は「厚くする」と「入れるようにする」で方向が違う
ドコモSMTBネット銀行の対面相談コースは、一般団信+全疾病保障が上乗せ0円で付きます。さらに借入実行時50歳以下なら3大疾病保障特約(50%)まで基本付帯で、保障の標準装備としてはかなり手厚い部類です。
保障をさらに厚くしたい場合は3大疾病保障特約(100%)、健康面に不安がある場合はワイド団信という選択肢があります。ここで必ず確認しておきたい落とし穴があります。
公式の注記によると、ワイド団信に加入した場合は、先進医療特約・3大疾病保障特約・全疾病保障が付保されません。持病があってワイド団信を選ぶと、この商品最大の売りである全疾病保障が外れるということです。
「健康に不安があるから手厚い保障がほしい」という動機とは逆の結果になりかねないため、ワイド団信を検討する場合は保障範囲の変化を必ず相談時に確認してください。保障額が1億円を超える場合(3大疾病保障100%を選ぶ場合は5,000万円超)は健康診断書の提出も必要です。
一方のSBI新生銀行は、全疾病保障付団信(上乗せ0円)とガン団信(年0.100%上乗せ)のどちらか一方を選ぶ形で、両方への加入はできません。がんに備えたいか、就業不能全般に備えたいかで選び分けることになります。詳しい保障の中身はドコモSMTBネット銀行の住宅ローン金利とスゴ団信でも整理しています。
借り換えで使うときの注意点
SBIマネープラザは新規借入・借り換えのどちらにも対応し、借り換えと同時のリフォーム費用も金利上乗せなしで借りられます。ただし借り換え元によっては利用できない組み合わせがあります。
公式によると、現在ドコモSMTBネット銀行で「ミスター住宅ローン」「ミスター住宅ローンREAL」「住宅ローン」「フラット35(保証型)」を借りている人は、「住宅ローン」へ借り換えることはできません。ただし「フラット35(買取型)」から「住宅ローン」への借り換えは可能です。
SBI新生銀行も同様に、同行の住宅ローン利用中の人が同行で借り換えることはできません。すでにグループ内の商品を使っている場合は、この点を最初に確認しておくと空振りを避けられます。
そのほか、借り換えと同時にカードローンなどの他債務をまとめたい場合は、最大500万円まで資金使途に含められる「住宅ローンプラス」があります(引受保証会社はMG保証株式会社、保証料はドコモSMTBネット銀行が負担。事業性資金は対象外)。
注文住宅なら「土地先行プラン」も検討材料
土地を先に買って家を建てる場合、土地代金の支払いと建物完成のタイミングがずれます。対面相談コースには、この期間をカバーする土地先行プランが用意されています。
融資は土地購入時と建物完成時の2回に分かれますが、正式審査は土地購入時の1回だけで済みます。2回目の融資までは1回目の融資分について利息のみを返済する元金据置で、建築中の負担を抑えられる仕組みです。
ただし1回目の融資実行後に計画内容が変わった場合は再審査が必要になります。プラン変更が起きやすい注文住宅では、この点を織り込んで進めてください。
2行のどちらを選ぶか|判断の軸
SBIマネープラザの価値は、性格の異なる2行を同じ窓口で比較できることにあります。判断の軸を整理すると次のようになります。
- ドコモSMTBネット銀行〈対面相談コース〉が向く人…保障の標準装備を重視したい人、注文住宅で土地先行の資金計画が必要な人、他債務のおまとめを検討している人
- SBI新生銀行が向く人…条件をシンプルに保ちたい人、団信の選択肢を1つに絞って判断したい人、ハイパー預金など同行のプログラムを使う予定がある人
SBI新生銀行は原則として仮審査を設けず本審査で完結するのも特徴です。これはデメリットではなく手続きの効率につながる設計で、他行と併願する場合は他行側の仮審査を先に済ませておくと進めやすくなります。SBI新生銀行の住宅ローンの条件も合わせて確認しておくとよいでしょう。
なお2026年9月契約適用分のSBI新生銀行の当初借入金利は、新規借入の変動金利(半年型)が年1.060%(借入額が物件価格等の90%以内の場合)、ハイパー預金開設者限定の金利優遇プログラム適用時が年0.990%と案内されています(SBI新生銀行 公式にて確認)。
よくある質問
Q. SBIマネープラザで申し込むと、表示金利より高くなることはありますか?
A. あります。物件価格の80%超の借入で年0.250%、借入期間40年超で年0.150%、審査結果で年0.100%〜0.550%、選ぶ団信プランで年0.200%〜0.400%の上乗せがかかる場合があります(2026年9月時点)。相談時に自分のケースでの見込みを確認してください。
Q. ワイド団信を選んでも全疾病保障は付きますか?
A. 付きません。公式の注記では、ワイド団信に加入した場合、先進医療特約・3大疾病保障特約・全疾病保障はいずれも付保されないとされています。保障の厚みを優先するのか、加入できることを優先するのかで判断が分かれます。
Q. ドコモSMTBネット銀行のサイトからは申し込めないのですか?
A. 「住宅ローン(対面相談コース)」は対面販売専用の商品で、同行のホームページでは受付していません。SBIマネープラザのような銀行代理業者の窓口が申込・問い合わせの受付先になります。
Q. いまドコモSMTBネット銀行(旧・住信SBIネット銀行)で借りていますが、借り換えできますか?
A. 商品名が「ミスター住宅ローン」「ミスター住宅ローンREAL」「住宅ローン」「フラット35(保証型)」の場合、「住宅ローン」への借り換えはできません。「フラット35(買取型)」からの借り換えは可能です。それ以外の商品は個別確認が必要です。
Q. 相談は有料ですか?近くに店舗がなくても使えますか?
A. 相談自体は無料です。来店相談のほかオンライン相談にも対応しています。ただし店舗によって取り扱う銀行が異なるため、希望する銀行を扱う店舗かどうかを先に確認してください。
まとめ|対面で確認すべきは「上乗せ」と「団信の範囲」
SBIマネープラザは、ネット銀行の条件を対面で確認しながら決められる数少ない窓口です。保証料0円・一部繰上返済0円という土台は2行に共通しており、諸費用の見通しは立てやすい構成になっています。
一方で、表示金利には4種類の上乗せが乗る可能性があり、団信もプラン次第で保障範囲が変わります。対面で聞くべきは金利の数字そのものより、自分の条件で何%上乗せされ、どの保障が付くのかです。
選択肢としては、諸費用の分かりやすさでSBI新生銀行も有力です。事務手数料は借入金額×2.20%(税込)の定率型に一本化され、全疾病保障付団信は上乗せ0円。仮審査を設けない設計もあって、条件がシンプルな分だけ総額の比較がしやすいのが利点です。
※本記事の金利・条件は2026年9月時点で各社公式サイトにて確認したものです。最新の適用条件はSBIマネープラザ公式および対面相談コースの店舗案内でご確認ください。
※口コミは投稿当時の内容です。現在の金利・商品内容・保障とは異なる場合があります。
- 投稿タグ
- SBIマネープラザ